
À l’instar des autres grandes banques centrales, la Fed réagira probablement en redoublant d’efforts pour comprimer les taux d’intérêt, afin de maintenir les rendements obligataires à un bas niveau et de préserver les valorisations boursières. L’alternative conduirait, tôt plutôt que tard, à un choc financier, économique et monétaire majeur.
Cet article présente au lecteur certaines des erreurs fondamentales qui sous-tendent les monnaies d’État. Il explique les idées fausses des responsables de la politique économique au sujet des taux d’intérêt, ainsi que la manière dont les banques centrales sont devenues des prêteuses contracycliques, se substituant à la création de crédit des banques commerciales pour les activités non financières.
En pratique, les grandes banques centrales utilisent la monnaie centrale dans une tentative vaine de soutenir les finances publiques et l’activité économique. Les conséquences en matière de dépréciation monétaire risquent d’être plus immédiates et plus profondes que celles de l’expansion cyclique du crédit bancaire.
Introduction
Il apparaît de plus en plus clairement qu’il existe un accord officieux entre la Fed américaine, la Banque d’Angleterre, la BCE et probablement la Banque du Japon pour ne pas relever les taux d’intérêt. Les déclarations remarquablement similaires des trois premières ces derniers jours le confirment. Lorsque, comme le veut l’expression, elles chantent toutes la même partition, ceux d’entre nous qui ne sont pas parties aux accords conclus entre nos planificateurs de politique monétaire sont en droit de soupçonner qu’elles redoublent d’efforts dans une entreprise de manipulation de l’ensemble des marchés financiers.Presque tous ceux qui sont concernés ne voient pas que ces planificateurs ignorent tout de la monnaie et de l’économie. On suppose que les prétendus experts savent ce qu’ils font. Or, depuis près d’un siècle, les universités promeuvent dans leurs cursus d’économie des conceptions étatistes, à l’exclusion d’une théorie raisonnée, ce qui a conduit à la situation actuelle. À l’époque moderne, tout a commencé avec le mouvement chartaliste de Georg Knapp en Allemagne, avant la Première Guerre mondiale. Puis il a véritablement pris son essor avec la Théorie générale de Keynes, publiée en 1936. Son essence tient aux tentatives de l’État de déshumaniser l’économie, de transformer les acteurs économiques, c’est-à-dire vous et moi, en éléments prévisibles d’une économie mathématique.
L’échec notoire des économies planifiées du communisme en Union soviétique et dans la Chine maoïste témoigne de la vanité de ces politiques. Mais si les capitalistes occidentaux se sont sentis confortés par l’échec du communisme, ils n’ont pas compris ses similitudes avec leurs propres politiques économiques. En vérité, les économies occidentales étaient et demeurent fortement socialisantes, les relations libres entre individus qui effectuent des transactions étant de plus en plus entravées par leurs gouvernements respectifs. Le triomphe du capitalisme sur le communisme relevait de l’orgueil démesuré, et n’était guère plus qu’un rapport de force, l’occasion pour l’Alliance occidentale de déplacer ses bases de missiles vers l’Europe de l’Est nouvellement libérée.
La propagande selon laquelle la fonction première de l’État est de contrôler l’activité humaine a été si répandue et si efficace qu’elle n’est plus remise en question. Le capitalisme, au sens où les entreprises existent pour réaliser un profit, est unanimement déclaré mal nécessaire et toléré à contrecœur. Cette opinion est même partagée par ceux que les médias présentent comme les agents du capitalisme : dirigeants de grandes entreprises, banquiers et mastodontes pétroliers qui brûlent des combustibles fossiles. Dotés de leur conscience sociale, ils adhèrent à une nouvelle forme de philosophie marxiste. Ils participent à des rencontres pour planifier un monde meilleur, le leur. La conférence COP26 de Glasgow en est la dernière manifestation, des participants privés semblant ne pas avoir conscience que s’y rendre à bord de 118 jets privés est incompatible avec leurs prétentions écologiques.
La source de cette suffisance est l’ignorance de l’économie. Les universités ont formé des étudiants très intelligents qui ne connaissent que les mathématiques et les statistiques et pensent que cela fait d’eux des économistes. Ils font abstraction de leur propre expérience dans des domaines tels que la division du travail, et promeuvent à la place la macroéconomie, principalement une invention keynésienne. Celle-ci est née du rejet par Keynes de la loi de Say, définition inattaquable de la division du travail et du rôle du moyen d’échange :
« Que la loi de Say, selon laquelle le prix de demande global de la production dans son ensemble est égal à son prix d’offre global pour tous les volumes de production, équivaut à la proposition selon laquelle il n’existe aucun obstacle au plein emploi. Si, toutefois, ce n’est pas la véritable loi reliant les fonctions de demande et d’offre globales, il reste à écrire un chapitre d’une importance vitale de la théorie économique, sans lequel toute discussion sur le volume de l’emploi global est vaine. »[i]
En écartant dans la première phrase une proposition sans explication convenable (les quelques paragraphes qui précèdent sont sans pertinence), Keynes propose dans la seconde sa nouvelle science de la macroéconomie, qui devient ensuite le sujet de sa Théorie générale. Cela marque la séparation formelle entre l’économie classique de marché libre, en tant que science sociale, et la nouvelle macroéconomie mathématique étatiste, qui se fait passer pour une science naturelle.
Mais la proposition de Keynes est précédée d’une conjonction conditionnelle, une supposition dont rien n’atteste la validité. Au contraire, les faits sont clairs : nous nous spécialisons dans notre travail afin de maximiser notre production, que nous échangeons contre toutes les autres choses qui satisfont nos besoins et nos désirs, et le rôle de la monnaie est de rendre les transactions concernées aussi efficaces que possible. Et quiconque n’est pas ainsi employé et ne dispose pas d’épargne doit être pris en charge par quelqu’un d’autre ; le plein emploi n’est qu’une fausse piste.
Les quelques mots qui suivent le « si » conditionnel de Keynes sont le moteur du socialisme moderne et de la conviction, partagée par les étatistes comme par les ultra-riches, que leur contribution dans les domaines de l’économie et de la monnaie sert l’intérêt général. Ils ont conduit l’establishment à ignorer les similitudes entre la nouvelle économie et la mégalomanie de Karl Marx.
Compte tenu des motivations et des convictions étatistes qui prévalent dans les cercles du pouvoir, il n’est guère surprenant que la politique monétaire soit gravement viciée. Et lorsque, comme il semble désormais, les grandes banques centrales s’entendent pour maintenir les taux d’intérêt à un niveau fortement comprimé, nous devrions à tout le moins soupçonner que tout ne va pas bien et que tout pourrait être sur le point de s’effondrer.
Les erreurs des banques centrales sur les taux d’intérêt
Les étatistes ont longtemps cru que les taux d'intérêt étaient une usure imposée aux emprunteurs par de riches épargnants. En présentant les épargnants comme la partie cupide et les emprunteurs comme les victimes, ils ont construit un argumentaire moral en faveur de la répression des taux d'intérêt.En poursuivant cet argumentaire moral, les étatistes ont ignoré la réalité qui sous-tend ce qu'eux-mêmes et les emprunteurs perçoivent comme le coût de l'argent. Un prêteur qui se sépare de l'utilité de sa monnaie est fondé à attendre une compensation pour la perte de cette possession. Lorsqu'on promet au prêteur un accès immédiat à son argent, la compensation devient un remboursement adéquat du risque, constitué de la somme du risque de change et du risque de contrepartie. De nos jours, la monnaie a été remplacée par une monnaie de réserve ; le prêteur considère donc souvent le risque de change comme l'écart entre le dollar et sa monnaie nationale.
Lorsqu'un prêteur se sépare de son argent pour une période déterminée, un élément supplémentaire de préférence temporelle intervient : il le compense de la perte de possession pendant la durée convenue avec l'emprunteur. Par conséquent, la situation normale des courbes de rendement tracées en fonction du temps est une pente positive, les échéances longues rapportant un intérêt supérieur à celui des échéances courtes.
Un emprunteur envisage nécessairement l'intérêt différemment. Pour un entrepreneur, il s'agit du coût d'obtention du capital financier destiné à investir dans un projet. Il doit effectuer un calcul économique qui englobe tous les coûts anticipés, de l'investissement initial en capital jusqu'à la production finale ; avec son estimation de la valeur de cette production, ce calcul lui permet de déterminer une marge bénéficiaire. Il peut affiner ses calculs à mesure que le projet avance, ce qui peut conduire à son abandon, et il peut éprouver des difficultés à rembourser le prêteur. Le prêteur doit également tenir compte de ces risques implicites lorsqu'il calcule la compensation d'intérêt qu'il exige. Et lorsqu'un mandataire, ou un arrangeur financier, agit pour le compte du prêteur, c'est lui qui effectue ces calculs en son nom.
Tels sont les facteurs fondamentaux qui déterminent les taux d'intérêt dans des marchés libres reposant sur une monnaie saine. Une autre question se pose quant à leur fixation : ce sont soit les prêteurs, soit les emprunteurs qui prennent l'initiative de fixer les taux. Les prêteurs, comme le supposait Keynes, cherchent-ils à obtenir le rendement maximal sur leur capital, contraignant les emprunteurs à payer inutilement, ou bien les emprunteurs font-ils monter les taux afin d'attirer le capital nécessaire à la réalisation d'un projet d'entreprise ? Quelle partie dicte le taux ?
Le paradoxe de Gibson nous fournit les éléments observés sur les marchés libres, avant que les banques centrales ne gèrent les taux d'intérêt ou ne leur imposent leurs politiques. La figure 1 couvre la période allant de l'introduction par Lord Liverpool du souverain en or comme monnaie circulante jusqu'au début de la Première Guerre mondiale, lorsque l'étalon de pièces d'or fut abandonné. Elle compare l'indice des prix de gros au rendement des Consols, des obligations d'État sans échéance qui donnent une indication pure du rendement, sans la distorsion des effets d'échéance.
Pour calculer le montant d'intérêt qu'il peut supporter tout en rentabilisant un investissement, l'emprunteur doit estimer la valeur finale de la production. En assurant un haut degré de stabilité des prix, une monnaie saine adossée à la monnaie en circulation rend ce calcul possible. Cela explique pourquoi, sous l'étalon-or, les taux d'intérêt des emprunteurs sur les marchés libres suivaient les prix de gros, les deux séries étant bien corrélées.
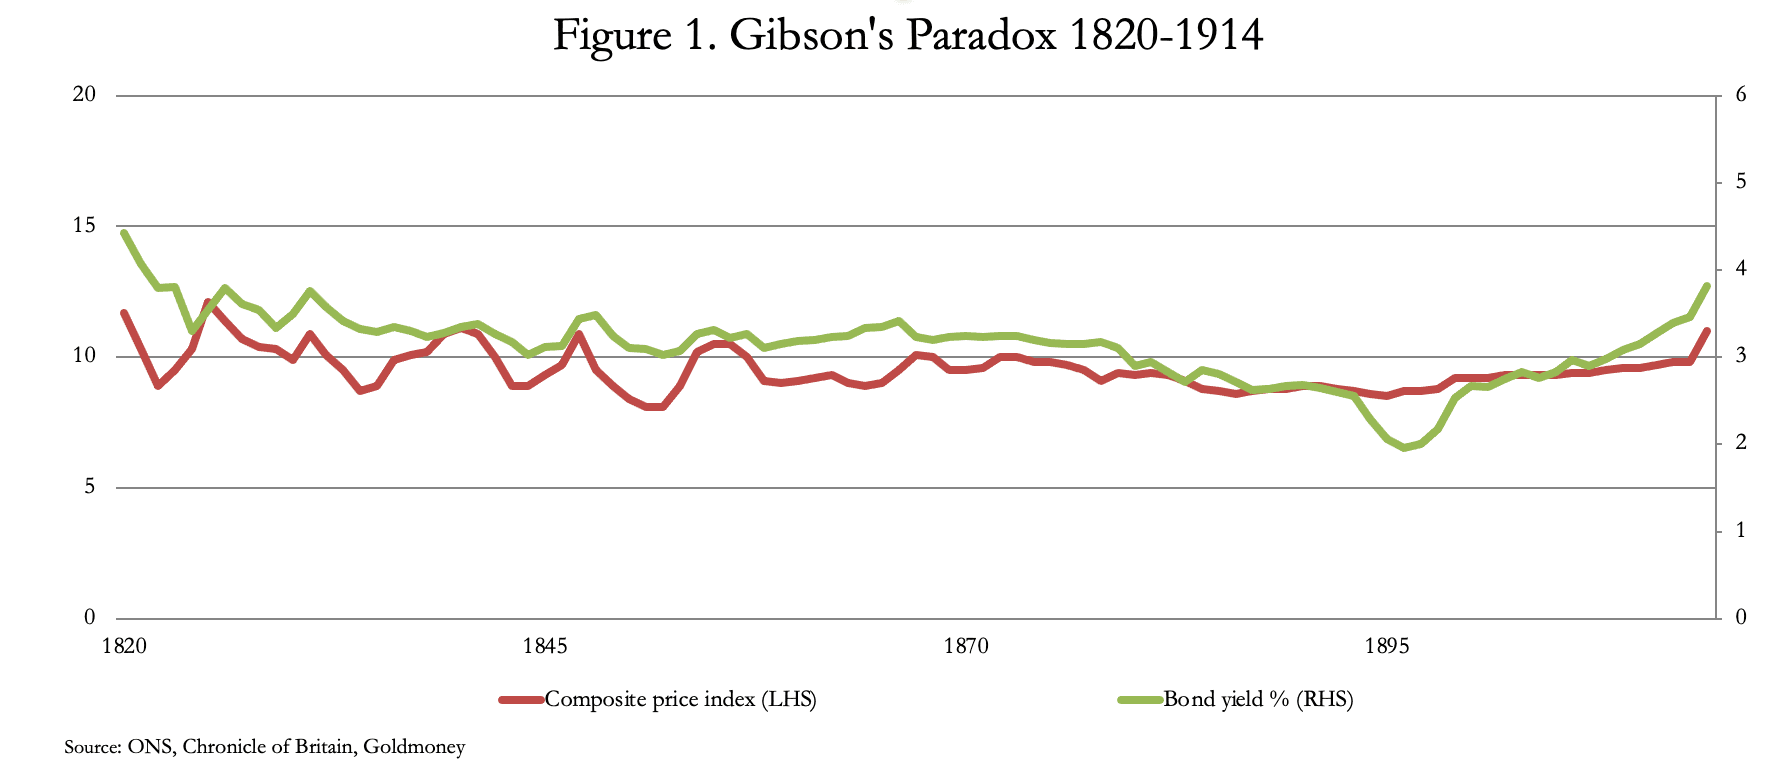
Il y a eu des périodes de volatilité modérée des prix, mais elles tenaient principalement au cycle d'expansion du crédit bancaire, qui entraînait une circulation monétaire excédentaire, suivi de crises bancaires et de contractions du crédit périodiques, à peu près tous les dix ans. Cependant, la stabilité globale des prix assurée par l'étalon-or permettait malgré tout aux entreprises de continuer à effectuer les calculs nécessaires.
Aux débuts de l'étalon-or, les considérations nationales avaient une incidence plus forte sur les prix de gros qu'ultérieurement. On le constate dans une instabilité relative des prix entre 1820 et 1850, par comparaison avec la période suivante. Dans la seconde moitié du XIXe siècle, les avantages conjugués du libre-échange (l'accord de libre-échange franco-britannique Cobden-Chevalier fut signé en 1860), de l'adoption de l'étalon de pièces d'or par les partenaires commerciaux de la Grande-Bretagne et de la détention croissante de pièces d'or par le grand public ont tous contribué à une plus grande stabilité des prix.[ii]
L'importance de la diffusion des étalons de pièces d'or est soulignée par les données statistiques des tableaux 5 et 6 du rapport de Timothy Green (cité dans la note de fin 2), qui montrent que les pièces d'or en circulation dans le public ont augmenté de manière substantielle entre 1873 et 1895. Le total frappé dans le monde entre ces deux dates s'élève à 5 809 tonnes, dont 1 395 tonnes pour la production combinée des souverains australiens et britanniques, soit 24 % du total mondial. Les quantités frappées par la Grande-Bretagne et l'Australie s'ajoutaient à la production de pièces depuis 1817, qui représentait 1 500 tonnes supplémentaires, soit un total de près de 2 900 tonnes, l'équivalent de 396 millions de souverains. Certaines de ces pièces ont dû être reprises pour être refrappées et, dans cette mesure, il y a double comptage.
En revanche, les principales banques centrales et trésors publics du Royaume-Uni, de la France, de l'Allemagne, de l'Italie, de la Russie et des États-Unis ne détenaient à eux tous que 2 013 tonnes en 1895, soit le quart de la quantité frappée en pièces de circulation au cours des vingt-deux années précédentes. Ces statistiques montrent que les pièces d'or en circulation représentaient une part importante de l'ensemble de la masse monétaire et des mesures étroites de l'offre de monnaie, ce qui, avec le libre-échange, assurait une stabilité internationale des prix à une époque d'industrialisation mondiale rapide et de progrès technologique.
Par contraste avec la corrélation entre les prix et les coûts d'emprunt de gros, la figure 2 montre la relation entre le taux d'inflation des prix et les coûts d'emprunt de gros. Il n'y a aucune corrélation entre les deux. Cela nous indique que l'hypothèse des responsables des politiques des banques centrales, selon laquelle l'inflation, par quoi ils entendent les variations du niveau général des prix, peut être maîtrisée en faisant varier les taux d'intérêt, est erronée.

Telle était l'essence du paradoxe de Gibson, qui montrait clairement que le contraire de ce que les économistes étatistes attendaient était vrai, et qu'aucun d'entre eux n'a su résoudre. À ma connaissance, il n'a jamais été abordé par l'École autrichienne, qui l'ignorait probablement dans l'ensemble, puisqu'il n'a été nommé d'après Gibson que par Keynes, lequel l'a ensuite laissé de côté. Une recherche dans l'ensemble des écrits de Ludwig von Mises ne révèle rien sur Gibson, et les deux seules mentions de Thomas Tooke, à qui l'on attribue le mérite d'avoir été le premier, au XIXe siècle, à percevoir ces relations inexpliquées, ne concernent que son rôle au sein de la Banking School.
Objectifs de la politique monétaire
Après avoir examiné le rôle des taux d’intérêt dans des marchés libres et sans entraves, nous pouvons à présent nous intéresser aux conséquences des politiques de taux d’intérêt des banques centrales. En résolvant le paradoxe de Gibson, nous disposons d’un point de départ : savoir que les tentatives de maîtriser le taux d’inflation des prix par des politiques de taux d’intérêt sont viciées dès l’origine. Mais les politiques de taux d’intérêt des banques centrales répondent à une autre motivation en matière de gestion des prix, à savoir réduire le coût de l’emprunt aux dépens des épargnants.En comprimant les taux d’intérêt, les banques centrales ont provoqué plusieurs changements destructeurs pour les échanges et l’économie, en matière de monnaie et de crédit. Avant la crise Lehman, leurs bilans se limitaient habituellement à un minimum correspondant pour l’essentiel à la monnaie en circulation et aux réserves obligatoires des banques commerciales, inscrites au passif des banques centrales. Depuis, le total des bilans de la Fed, de la BCE, de la BoE et de la BoJ a été multiplié par plus de six, passant de l’équivalent de 4 000 milliards de dollars à 25 400 milliards actuellement. Le bilan de la Fed a été multiplié par environ dix, celui de la BCE par près de cinq, celui de la BoJ par plus de six et celui de la BoE par près de sept.[iii]
En réalité, les banques centrales se sont substituées aux banques commerciales dans l’expansion du crédit destiné à leurs économies respectives, avec une différence importante. L’expansion du crédit des banques centrales est contracyclique par rapport à celle du crédit des banques commerciales et vise principalement à financer les dépenses publiques plutôt que la production industrielle. L’objectif affiché est de soutenir la croissance de l’ensemble de l’économie. Or, étant contracyclique, cette politique se décrit plus justement comme visant à empêcher les récessions qui assainissent le crédit et à couvrir les déficits publics. Les banques commerciales ont réorienté leur expansion du crédit vers une combinaison d’acquisitions d’obligations d’État, jugées présenter le risque de prêt le plus faible, et de financement d’activités purement financières. Par exemple, le formulaire H8 de la Fed, qui recense les actifs et passifs des banques commerciales aux États-Unis, montre que les prêts commerciaux et industriels (ligne 10) ont reculé chaque trimestre depuis le troisième trimestre 2020.
Dans une certaine mesure, ce recul des prêts commerciaux reflète la délocalisation de la production. Un optimiste soulignerait que l’amélioration des flux de trésorerie se substitue au financement par la dette, et que l’expansion du crédit bancaire n’inclut pas les variations du financement obligataire. Ces facteurs structurels doivent être admis, mais ils ne sauraient expliquer de façon satisfaisante pourquoi le crédit aux industriels se contracte à un moment où la demande des consommateurs dépasse l’offre de produits. La réponse logique est que, loin de s’améliorer, les perspectives se dégradent en termes de risque de crédit. Les chiffres du PIB publiés sont donc un guide peu fiable des conditions économiques, le PIB étant indirectement gonflé par l’expansion des bilans des banques centrales.
De toute évidence, le financement contracyclique de l’ensemble de l’économie dans toutes les grandes juridictions décrit bien les actions actuelles des banques centrales. Il n’est pas besoin de beaucoup d’imagination pour en déduire que, sans l’expansion du crédit des banques centrales, toutes ces grandes économies sombreraient dans de profondes récessions. C’est particulièrement vrai des États-Unis, du Royaume-Uni et de l’UE, tandis que le total du bilan de la BoJ, contrairement aux autres, a effectivement diminué au cours de la dernière année. Par conséquent, tant que les conditions économiques actuelles persisteront, nous pouvons nous attendre à une expansion continue des bilans des banques centrales, sans réel bénéfice économique.
Mais la politique monétaire ne peut jamais être de nature commerciale. Il n’appartient pas à un organisme bureaucratique, responsable devant le seul gouvernement, de porter des jugements sur les prêts commerciaux. Les banques centrales, en jouant le rôle de prêteurs contracycliques, rôle qui exige le discernement de « médecins d’entreprises » animés par la recherche du profit, ne peuvent obtenir un résultat économique positif. Si le cycle d’expansion du crédit des banques commerciales avait ses propres travers, il faisait au moins intervenir des institutions capables d’un jugement commercial. Celles-ci ont désormais été marginalisées.
La politique monétaire est désormais piégée, et un échec final se profile. Sans changement de politique, le seul résultat sera une nouvelle accélération de l’inflation de la quantité de monnaie, menée par ses mesures les plus étroites. Et, comme nous l’avons vu dans la figure 1, les conséquences sur les prix du cycle d’expansion et de contraction du crédit bancaire étaient globalement limitées à des périodes consécutives d’expansion et de contraction. Mais l’expansion de la monnaie de base non adossée n’est soumise à aucune limite de ce genre, et l’effet observé ces derniers temps est illustré dans la figure 3.

Cela ne peut être défait, et la dépréciation des monnaies ne pourra que s’accélérer, à moins que les décideurs ne trouvent le courage d’en affronter les conséquences : un acte délibéré visant à défaire toutes les distorsions en arrêtant les planches à billets, ce qui provoquera simplement l’effondrement de leurs économies respectives.
Cela est aussi probable qu’une collision entre la Lune et Mars, du moins tant que la situation ne se sera pas détériorée au point que les banquiers centraux soient conduits à envisager d’adosser leurs monnaies défaillantes à un étalon-or fondé sur la pièce d’or. En attendant, en s’aventurant dans l’expansion monétaire contracyclique, les banques centrales sont entrées en terrain dangereux. L’engagement de continuer à comprimer les taux d’intérêt est désormais plus fort que jamais. Mais les conséquences pour le pouvoir d’achat de leurs monnaies fiduciaires risquent de se manifester bien plus tôt qu’on ne l’attend généralement.
Les perspectives économiques se dégraderont elles aussi rapidement
Outre l’incapacité des responsables des banques centrales qui interviennent à porter des jugements commerciaux, leurs actions éloignent encore davantage leurs économies respectives du progrès commercial. On peut s’attendre à ce que la relation entre les monnaies, le crédit et les entreprises du secteur privé se détériore plus rapidement à partir de maintenant, à mesure que les facteurs de préférence temporelle réapparaissent. La relation modèle entre les prix et les coûts d’emprunt dans une économie prospère fondée sur une monnaie saine, illustrée par le paradoxe de Gibson, a été détruite par la dépréciation des monnaies fiduciaires. Pendant trop longtemps, l’activité économique a été dominée par des investissements inopportuns, motivés par l’attente générale de profits issus de la répression des taux d’intérêt plutôt que d’une production réellement rentable. Ils vont désormais être supplantés par des investissements inopportuns fondés sur l’anticipation de hausses de prix. Seule la libre fixation des taux d’intérêt par les marchés peut y mettre fin. Mais plus aucun chef d’entreprise des grandes économies ne croit à la libre entreprise, et ce pour de bonnes raisons ; ils ne croient qu’aux profits issus de la spéculation, dont la source est la dépréciation monétaire. Tous sont dépendants de la répression des taux d’intérêt et de la hausse des prix comme moyens de s’enrichir.Tant que les responsables de la politique monétaire persistent à croire à la stimulation monétaire, les conséquences sont en réalité terriblement destructrices. La liste suivante n’est pas exhaustive :
- La répression des taux d’intérêt a incité les entreprises à emprunter pour financer des projets qui, autrement, n’auraient pas été jugés rentables. Lorsque les banques centrales ont ensuite été contraintes de relever leurs taux en réaction à la hausse des prix, ces projets se sont effondrés ou ont été sauvés par l’État. À chaque cycle de crédit, cette charge pesant sur la politique des banques centrales s’accumule.
- La répression des taux d’intérêt transfère de la richesse des épargnants au profit des emprunteurs. En conséquence, les épargnants réduisent leur épargne au profit de la consommation immédiate, tandis que les emprunteurs tirent parti de cette répression pour bénéficier de l’effet de transfert de richesse. Une faible propension à épargner est associée à une tendance à l’inflation des prix à la consommation et à une plus grande instabilité des taux d’intérêt.
- L’augmentation de la monnaie en circulation profite le plus à ceux qui la reçoivent en premier, avant que l’accroissement de sa quantité n’ait fait monter les prix. Les principaux bénéficiaires sont l’émetteur, c’est-à-dire l’État, et les banques agréées. À mesure que la monnaie supplémentaire est dépensée et injectée dans l’économie, elle fait monter les prix, au détriment de ceux qui la reçoivent plus tard. Ceux qui perdent le plus sont les personnes éloignées des centres financiers et celles dont les revenus sont fixes, telles que les retraités du régime public et les personnes à bas revenus.
- Comme les seuils d’imposition ne sont pas ajustés pour tenir compte des effets de l’inflation, celle-ci alourdit la charge fiscale pesant sur l’économie productive et réduit sa capacité à prospérer.
- La justification keynésienne du financement inflationniste était de stimuler l’économie. Elle repose sur le fait que les agents économiques ignorent l’augmentation de la quantité de monnaie et son effet sur son pouvoir d’achat. Au lieu de cela, la hausse des prix des biens et services courants est largement attribuée à une demande accrue, ce qui donne l’illusion d’une amélioration des conditions d’activité. Inévitablement, une fois que la quantité accrue de monnaie a été entièrement absorbée dans la circulation générale, l’effet s’estompe, voire s’inverse, et une nouvelle stimulation est nécessaire pour le prolonger. Mais plus cet artifice est employé, plus ses conséquences sont largement comprises et moins il est efficace.
- Plus un gouvernement recourt à l’inflation monétaire pour financer ses dépenses, plus il est difficile de la maîtriser. Les contraintes politiques obligent les dirigeants à poursuivre le financement inflationniste, ce qui alourdit la charge pesant sur la production du secteur privé. Les intérêts d’un gouvernement et de ses électeurs divergent, les gouvernements recherchant de plus en plus désespérément le bénéfice du transfert de richesse par la dépréciation monétaire, au détriment du progrès économique.
- À moins d’être stoppé d’une manière ou d’une autre, l’effondrement accéléré d’une monnaie dont le déclin procure une valeur toujours moindre à son émetteur détruit l’activité économique et conduit à une misère généralisée et à une révolte politique. Ce sont les conditions qui ouvrent la porte à l’instabilité politique, aux dictatures et à l’extrémisme.
Les gérants d’investissement n’ont pas encore contesté le point de vue de la Fed, mais, face à des preuves croissantes qu’il est erroné, il ne devrait s’écouler que quelques semaines, voire quelques jours, avant que les rendements des obligations d’État ne commencent à refléter la dépréciation monétaire. Pour évaluer la situation, guidés par les théories macroéconomiques, les gérants des marchés obligataires ont tendance à raisonner sur l’inflation en termes de rendement réel, c’est-à-dire le rendement nominal à l’échéance d’une obligation corrigé du taux officiel d’inflation des prix. Le choc d’un IPC en hausse de 6,2 % ramène le rendement actuel des bons du Trésor américain à 10 ans, de 1,6 %, à un rendement négatif de 4,6 %. Plus les gérants de fonds feront ce calcul, plus la menace pesant sur les cours obligataires sera grande.
Habituellement avec un certain décalage, une hausse des rendements obligataires et la perspective de rendements encore plus élevés commencent à fragiliser les valorisations des marchés actions. Cela est important pour la réalisation des objectifs de politique économique qui, depuis un certain temps, et assurément depuis la crise Lehman il y a treize ans, mettent l’accent sur la bonne santé du marché boursier afin de préserver la confiance économique. Pour la Fed, la BoE et la BoJ, cela a été particulièrement important, et c’est la justification de l’assouplissement quantitatif.
Nous voici au Rubicon : face à la perte de pouvoir d’achat d’une monnaie, attestée par un niveau général des prix élevé et en hausse, une ou plusieurs des grandes banques centrales abandonneront-elles une politique monétaire devenue intenable, en mettant fin à l’expansion monétaire ?
Ou bien continueront-elles toutes d’unir leurs efforts pour comprimer les taux d’intérêt et accélérer l’expansion monétaire par un recours accru à l’assouplissement quantitatif, afin de soutenir les marchés financiers et de contenir le coût de financement des emprunts publics supplémentaires ?
Le premier choix, ne serait-ce que par l’une d’entre elles, mettrait fin à tous les efforts d’expansion contracyclique des banquiers centraux visant à soutenir les marchés et à entretenir l’illusion que tout va bien dans leurs économies sous-jacentes. Il mettrait fin au contrôle des banques centrales sur les marchés et permettrait à ceux-ci de reprendre la main sur les monnaies et sur les conditions des échanges nationaux et internationaux. Il soumettrait au vote du marché les finances publiques telles qu’elles sont réellement. L’abandon des politiques de taux d’intérêt au profit du marché provoquerait la crise que les banques centrales s’efforcent d’empêcher depuis des décennies.
Le second choix obligera les banques centrales à coordonner ouvertement leur offensive contre les marchés, dans une tentative de les contraindre à accepter la domination continue des monnaies d’État et des politiques monétaires qui les accompagnent. On peut s’attendre à de nouvelles mesures, telles qu’un accord monétaire visant à garantir une stabilité mutuelle durable grâce à des accords de swap renforcés. On peut aussi s’attendre à des politiques dans d’autres domaines, comme le plafonnement des prix de l’énergie et de ceux d’autres biens jugés politiquement sensibles.
Ce sont là autant de symptômes d’un échec ultime de l’État. L’histoire nous les a montrés à maintes reprises. La décision d’affronter la réalité de la situation ou de persévérer conformément au mandat que l’État s’est lui-même assigné détermine si la crise qui se profile nous atteindra plus tôt ou plus tard.
[i] Keynes, General Theory, livre 1, chapitre 3.1.
[ii] Voir Central Bank Gold Reserves — an historical perspective de Timothy Green.
[iii] Yardeni Research, bilans mensuels du 8 novembre. Chiffres supplémentaires de la BoE fournis par la BoE.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de l’auteur ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à des informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.