
C’est une erreur de s’attendre à ce que l’inflation continue de reculer aux États-Unis. Toutes les valeurs des marchés financiers, aux États-Unis comme ailleurs, reposent sur cet espoir.
L’erreur consiste à supposer que la récession largement anticipée entraînera de nouvelles baisses de l’inflation des prix à la consommation, et que, par conséquent, les taux d’intérêt et les rendements obligataires diminueront. Ces espoirs reposent sur le rejet par Keynes de la loi de Say, laquelle souligne simplement qu’il n’existe pas de « surproduction générale » au sens de Keynes, puisque les chômeurs cessent de produire.
Autre point : les banques redoutent de plus en plus le risque de crédit, ce qui provoque un resserrement du crédit. Cela soulève la question suivante : comment les taux d’intérêt pourraient-ils baisser alors que le crédit se raréfie de plus en plus ?
La configuration économique actuelle des États-Unis, de la zone euro et du Royaume-Uni semble devoir accroître le crédit des banques centrales en remplacement des prêts des banques commerciales, ce qui affaiblira leurs monnaies. En outre, les besoins de financement des États augmenteront sensiblement à un moment où les flux d’investissement transfrontaliers sont menacés par les marchés financiers baissiers.
Le calendrier d’une nouvelle monnaie de règlement des BRICS adossée à l’or, ainsi que la détermination de la Chine à consolider la sphère d’influence des BRICS et de l’Organisation de coopération de Shanghai, pourraient offrir des solutions de remplacement aux capitaux cherchant à fuir les finances en déliquescence de l’alliance occidentale dirigée par les États-Unis.
Surtout, nous assistons à la mort de la monnaie fiduciaire, car il est de plus en plus difficile de voir comment le régime monétaire actuel, fondé sur le dollar, pourra survivre.
Idées fausses sur les marchés
Les actions et les obligations sont valorisées dans l’anticipation d’un reflux de l’inflation des prix à la consommation et d’une baisse des taux d’intérêt dans un avenir assez proche. C’est la raison sous-jacente de l’inversion de la courbe des taux, les rendements des obligations à 10 ans étant nettement inférieurs à ceux des échéances à 2 ans. Le graphique ci-dessous montre que cet écart est le plus élevé depuis les années 1980.
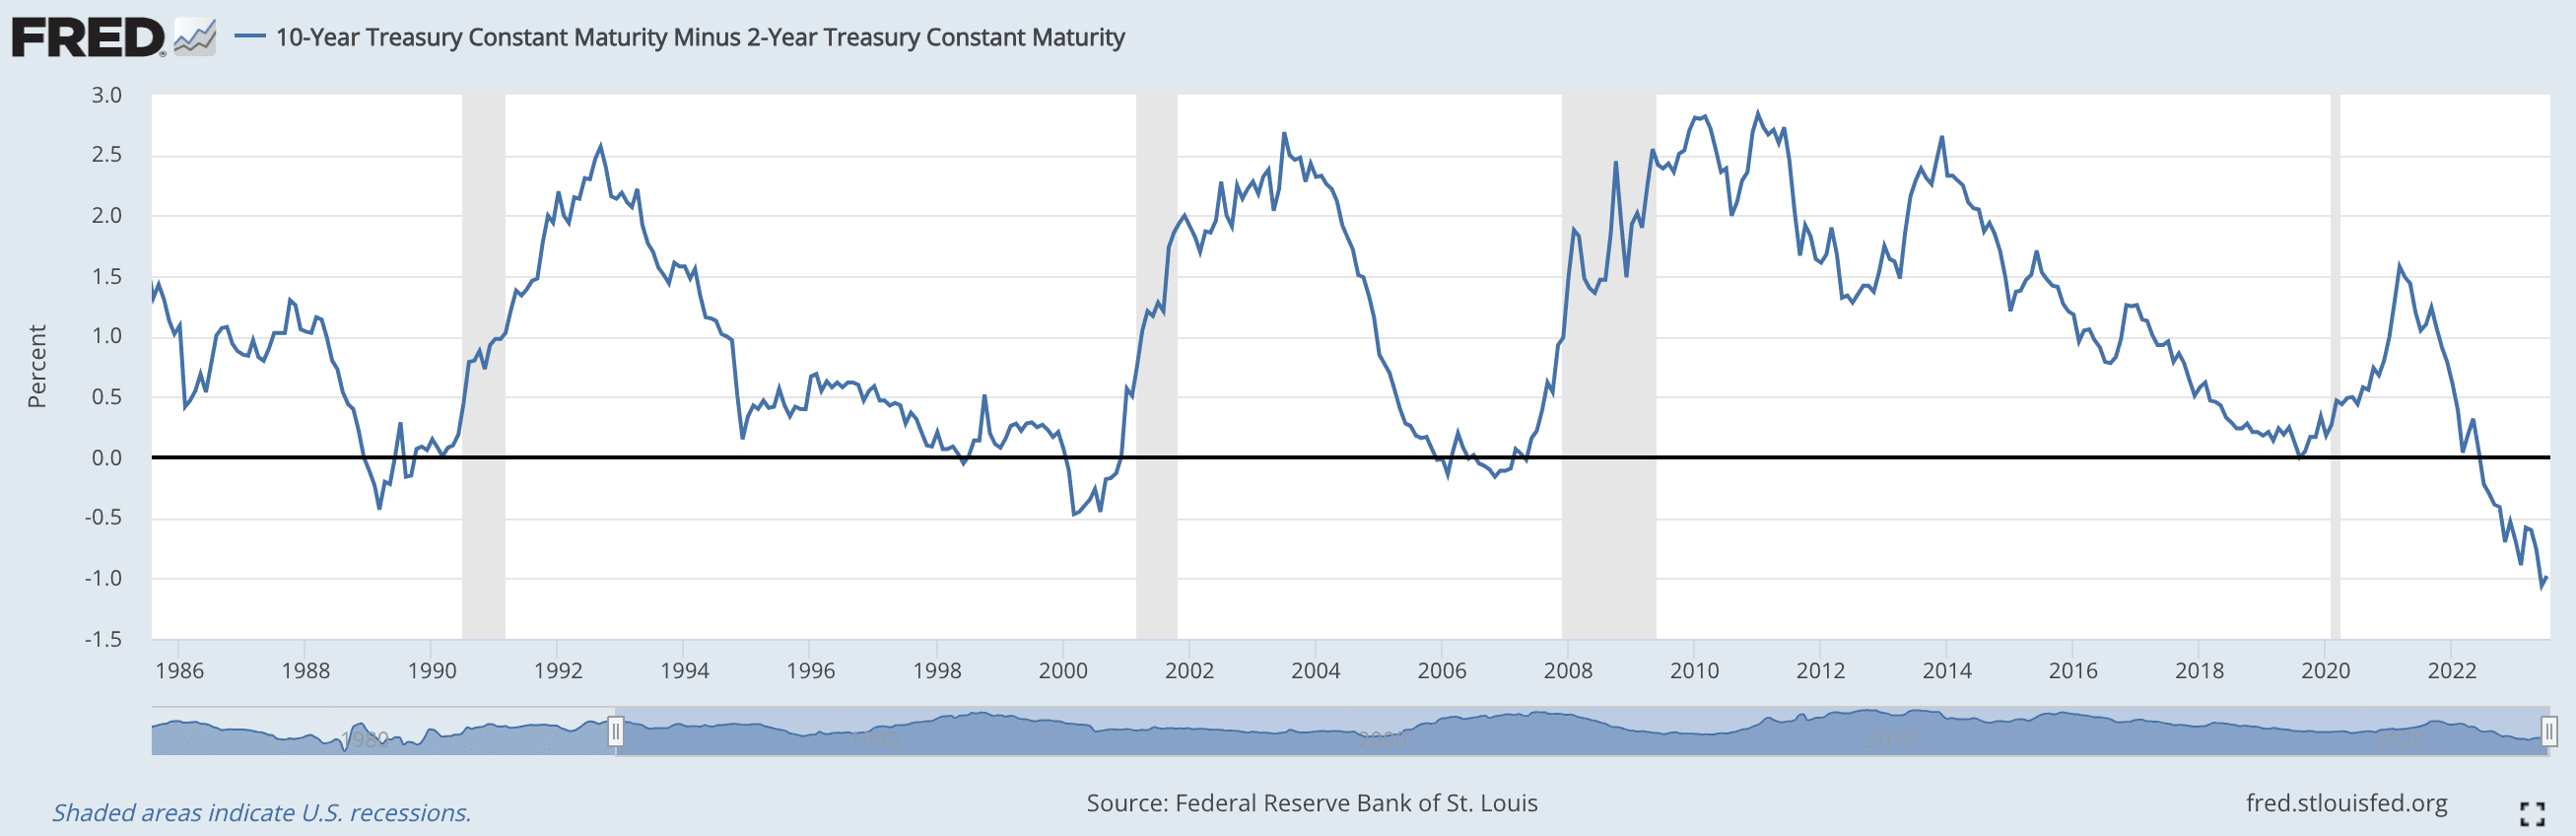
Une courbe des taux inversée est également associée à une récession à venir, et le graphique confirme que les inversions de la courbe sont effectivement suivies de récessions. Mais le rythme de l’inflation des prix devra rester modéré, car les anticipations de taux longs bas doivent être confirmées par les faits. En effet, le succès apparent de la politique monétaire sur la période couverte par le graphique, sans inflation persistante, a contribué à la croyance répandue selon laquelle les politiques monétaires officielles fonctionnent.
Mais le pari des marchés financiers est-il le bon, à savoir que ce cycle du crédit sera conforme à ceux des quarante dernières années, et qu’une courbe des taux inversée nous indique qu’avec la baisse de la demande des consommateurs, l’inflation des prix reculera et les taux d’intérêt à court terme diminueront ? C’est l’essence de la croyance selon laquelle les rendements obligataires le long de la courbe se normaliseront, avec des rendements plus bas sur le segment court, et que le marché haussier des actions restera intact.
Si l’on s’en tient un instant au graphique, on remarque qu’à moins 1 %, l’inversion de la courbe dépasse de loin celle des épisodes précédents, ce qui doit sûrement faire craindre que, pour une fois, le passé ne soit pas un guide pour l’avenir. Peut-être la récession prévue sera-t-elle bien plus grave que tout ce dont on a mémoire. Peut-être la partie longue de la courbe est-elle très mal valorisée, car beaucoup trop basse. Si cette dernière hypothèse se vérifie, comme le soutiendra le présent article, les perspectives pour la valeur des actifs financiers sont extrêmement mauvaises.
Comme l’illustrent les graphiques ci-dessous, les rendements des obligations à 10 ans dans le monde offrent peu de réconfort.

Tout analyste technique décrirait ces graphiques comme se trouvant en marché haussier marqué, en simple consolidation avant de repartir à la hausse. Pour l’Allemagne et le Royaume-Uni, la forme de la consolidation est extrêmement haussière. Il s’agit bien sûr de rendements obligataires, ce qui signifie que les cours des obligations devraient subir de nouvelles baisses substantielles. Et si les cours des obligations baissent, la valeur des actions baissera également. Compte tenu de l’expérience des quarante dernières années, c’est le contraire de ce qui est intégré dans les prix des marchés financiers.
Une récession semble assurée. Le cycle du crédit bancaire y veille, la masse monétaire ne progressant plus, voire se contractant de façon alarmante dans certaines juridictions. Et les néo-keynésiens, qui constituent l’essentiel des cercles dirigeants et des milieux de l’investissement, estiment que les récessions sont causées par une baisse de la demande entraînant un excédent de produits invendus. Ils croient donc qu’une récession mettra toujours fin à l’inflation. Et, les marchés étant tournés vers l’avenir, on peut s’attendre à ce qu’ils escomptent une baisse de l’inflation dans l’anticipation d’une récession.
Voilà pour les anticipations keynésiennes. Les keynésiens ont été déconcertés par les événements des années 1970, lorsque la récession s’est accompagnée d’inflation. Ils ont eu du mal à expliquer ce phénomène, car ils croyaient que l’inflation des prix résultait uniquement d’une surstimulation de l’économie. Ils avaient écarté la loi de Say, qui soulignait qu’il ne pouvait y avoir d’engorgement général, puisque la production diminuait avec l’emploi. Ils ont également effacé de leur esprit les conditions de toutes les grandes inflations de monnaie fiduciaire, en ignorant que, si l’indicateur du PIB avait été inventé plus tôt, le PIB nominal de l’Allemagne aurait atteint des niveaux vertigineux entre 1918 et 1923. Et que le déflateur, qui réagit avec retard à l’inflation, aurait même montré une économie remarquablement saine en termes réels tout au long de l’effondrement du mark papier, lequel a appauvri la grande majorité de la population, à l’exception des exportateurs payés en monnaie forte.
Un autre problème tient à l’approche des monétaristes, qui ont rarement, voire jamais, distingué correctement le crédit de la monnaie. Il est vrai que les premiers signes d’un ralentissement économique sont venus des monétaristes, qui ont relevé le ralentissement de la croissance monétaire dans les statistiques de la monnaie au sens large. Ils avaient raison de supposer une corrélation entre le PIB et la croissance de la masse monétaire au sens large. Mais ils sont tombés dans le piège consistant à croire que les autorités devaient conduire la politique économique en fonction des variations de la quantité de monnaie. Autrement dit, ils sont eux-mêmes devenus étatistes, tournant le dos à la capacité des marchés libres de déterminer la demande de crédit.
Les monétaristes d’aujourd’hui prétendraient sans doute se montrer simplement pragmatiques dans le cadre du système actuel, mais ils ne peuvent pas avoir les deux à la fois. En tout état de cause, leurs affirmations sur la relation entre la masse monétaire et les prix ne sont valables que dans un contexte limité, comme l’illustre l’énigme suivante.
Supposons que le pays A ait une économie d’une certaine taille, mesurée en volumes de production plutôt qu’en totaux de crédit du PIB. Supposons également que le pays B, qui utilise les mêmes unités monétaires et dispose des mêmes ressources humaines, ait une économie deux fois plus grande en volumes de production. Quelle sera la différence de pouvoir d’achat de leurs unités monétaires communes ?
Il convient d’abord de noter qu’à conditions égales, le crédit connaîtra une expansion substantielle pour financer la production supplémentaire. Autrement dit, à population égale, la masse monétaire pourrait être environ deux fois plus élevée dans le pays B que dans le pays A. Mais cela ne signifie pas que les prix seront plus élevés dans le pays B. Il est plus probable qu’ils y soient plus bas que dans le pays A, pays A en raison de volumes de production supérieurs, qui profitent d’économies d’échelle, d’investissements dans une production plus efficace et d’une concurrence renforcée.
On peut en déduire une règle simple régissant la relation monétaire. Tant que le crédit supplémentaire est accordé pour développer le commerce, il n’entraîne pas d’inflation des prix. Si, dans l’exemple ci-dessus, les pays A et B étaient simplement un même pays placé dans des conditions différentes, doubler la quantité de crédit n’entraînerait pas de hausses de prix comparables. Et le pouvoir d’achat d’un moyen de paiement en circulation est déterminé par les marchés, et non par sa quantité.
Il faut encore établir une distinction, cette fois entre le crédit adossé à une monnaie saine, c’est-à-dire l’or, et le crédit adossé à une monnaie fiduciaire. La monnaie saine est la monnaie universellement acceptée, sans risque de contrepartie, ce qu’est l’or, tant sur le plan juridique que par une acceptation humaine de longue date. Dans un article précédent[i], j’ai montré que l’expansion du crédit bancaire (qui représente plus de 90 % du moyen de paiement en circulation) peut avoir un effet cyclique à court terme, tandis que la destruction plus durable de son pouvoir d’achat provient de l’augmentation, par l’État, de la quantité de billets de banque et de dépôts bancaires commerciaux inscrits au bilan de sa banque centrale. L’exemple d’une expansion du crédit de la banque centrale strictement contrôlée, alors que les dépôts des banques commerciales sont déterminés par les facteurs de marché, est illustré par le graphique suivant, relatif à la Grande-Bretagne sous l’étalon-or pendant plus de neuf décennies, extrait de l’article mentionné ci-dessus :

Le premier graphique montre comment, sous l’étalon de change-or britannique, l’émission de billets est restée stable tandis que le crédit bancaire commercial s’étendait. Les crises de 1847, 1857 et 1866, qui ont conduit à des suspensions temporaires du Bank Charter Act de 1844, se reflètent nettement dans les fluctuations des prix de gros du graphique inférieur, mais le caractère autocorrecteur des perturbations du niveau général des prix s’applique généralement, puisque les deux indices de prix n’affichent presque aucune variation nette sur soixante ans.
Les perturbations des prix liées au cycle du crédit bancaire se sont atténuées avec le temps. Cela s’explique sans aucun doute en grande partie par les améliorations apportées au système bancaire. Mais un autre facteur intervient : au fil du temps, la confiance du public dans l’engagement du gouvernement à maintenir l’étalon-or s’est renforcée, de sorte que les variations cycliques du pouvoir d’achat de la monnaie se sont réduites. Autrement dit, ce n’est pas la théorie quantitative de la monnaie qui détermine la relation entre les variations de la quantité de monnaie et les prix : ce sont ses utilisateurs qui ont le dernier mot.
Dans un système de crédit adossé à l’or, l’épargne est plus attrayante. Tandis que le crédit bancaire s’étendait au cours du siècle, l’épargne progressait elle aussi. Selon les recherches statistiques de la Banque d’Angleterre, l’épargne représentait 5,3 % du PIB en 1830. En 1844, à l’époque du Bank Charter Act, elle était passée à 14 %. Et en 1890, elle a atteint un sommet de 22,5 %. Les proportions entre la consommation courante et la consommation différée, c’est-à-dire l’épargne, exercent une influence régulatrice sur le niveau général des prix.
Dans un régime de monnaie fiduciaire, il en va aujourd’hui de l’épargne comme à l’époque de l’étalon-or britannique. Au Japon et en Chine, la propension à épargner est élevée. Cela signifie que l’expansion du crédit bancaire n’alimente qu’en partie la demande des consommateurs. Et la part que les consommateurs épargnent soutient l’investissement dans la production, ce qui tend à faire baisser les prix et compense ainsi les pressions à la hausse sur les prix à la consommation découlant d’une dépense de consommation plus élevée.
Le principe de la monnaie fiduciaire, qui nous gouverne depuis 53 ans, est de donner aux gouvernements une source de financement supplémentaire en gonflant la quantité de monnaie. Elle diffère en cela fondamentalement de l’exemple de la monnaie saine, qui impose une stricte discipline monétaire. Et les gouvernements qui ont découragé l’épargne, à la fois en la taxant et en encourageant la consommation, n’ont fait qu’accentuer la tendance des prix à la consommation à augmenter et à fragiliser la monnaie.
La théorie du crédit attribue donc l’inflation persistante et non cyclique à l’expansion de la monnaie de banque centrale et du crédit qui lui est associé, deux phénomènes liés à des dépenses publiques excessives entraînant des déficits budgétaires. Pour la plupart des économies avancées, un ralentissement mondial se traduit par une baisse des recettes fiscales et une hausse des dépenses sociales. Les déficits budgétaires s’envolent par conséquent, ce qui fragilise leurs monnaies. Et une monnaie fragilisée se reflète dans la hausse des prix à la consommation. L’accalmie actuelle de l’inflation des prix à la consommation n’est que temporaire.
La gestion des taux d’intérêt par l’État échoue
Les marchés sont suspendus aux politiques monétaires des banques centrales, qui reposent sur la gestion des taux d’intérêt. Malgré l’échec récent de ces politiques, les économistes et les investisseurs continuent de croire que les banquiers centraux savent mieux que quiconque et, sur la base d’une lecture erronée de la Grande Dépression, que leur contrôle est préférable à des taux fixés par des marchés libres. Pourtant, aucun exemple d’échec de politique n’est plus net que celui que révèle l’actualité. La compression des taux d’intérêt à zéro, voire en dessous, a largement contribué au désordre dans lequel se trouvent aujourd’hui les banques centrales. Pour autant, les critiques incriminent l’incompétence de telle ou telle direction de banque centrale, sans voir qu’il est impossible à une gestion officielle des taux d’intérêt d’améliorer les résultats économiques par rapport à ce que produiraient des marchés libres.
La pensée de groupe qui règne dans les cercles des banques centrales exclut toute réévaluation radicale de la relation entre les taux d’intérêt et les prix. L’idée que les taux d’intérêt reflètent la préférence pour le présent, le risque de contrepartie et une évaluation par le marché de l’évolution du pouvoir d’achat de la monnaie n’est même pas envisagée, probablement parce que la compréhension de ces facteurs écarterait toute possibilité de rôle officiel dans la fixation des taux d’intérêt. Et pour le plus grand marché boursier libellé dans la monnaie de réserve mondiale, ignorer la véritable relation entre le pouvoir d’achat futur du dollar et les taux d’intérêt conduit à la catastrophe.
Les étrangers, qui déterminent à la marge le pouvoir d’achat du dollar, seront les premiers à vendre. Ils détiennent trop de dollars et d’actifs en dollars, à hauteur de 32 000 milliards de dollars, bien au-delà du PIB américain. Non seulement des initiatives sont en cours au sein d’un groupe BRICS élargi pour réduire la dépendance à l’égard du dollar, rendant sa détention moins pertinente pour les nations concernées, mais, si les anticipations de baisse des taux d’intérêt se révèlent erronées, une liquidation étrangère substantielle des actifs financiers américains est inévitable à mesure que les pertes s’accumulent sur les portefeuilles. En outre, comme 6 000 milliards des 32 000 milliards au total sont placés en dépôts bancaires, il est probable qu’un marché baissier, provoqué par l’éloignement des perspectives de baisse des taux d’intérêt et par la perspective d’une contraction du crédit des banques commerciales, fragilisera également le taux de change du dollar.
Le crédit bancaire se contracte
Le crédit bancaire aux États-Unis a commencé à se contracter, comme le montre le graphique FRED ci-dessous.

Compte tenu de la hausse du coût des intérêts pour les emprunteurs, ceux-ci font face à des problèmes de liquidité croissants, en particulier ceux dont la croissance des ventes stagne. La conjonction de coûts de production plus élevés, de problèmes persistants dans les chaînes d’approvisionnement et de coûts d’emprunt accrus devrait détériorer encore davantage les perspectives d’expansion du crédit bancaire, les banquiers s’inquiétant de plus en plus de leur exposition au risque.
La situation dans la zone euro est pire, comme le montre la capture d’écran suivante, tirée d’un article de ZeroHedge publié cette semaine.

Dans son enquête sur la distribution du crédit bancaire, la BCE a reconnu que « le durcissement net cumulé depuis le début de 2022 a été substantiel, et les résultats de l’enquête sur la distribution du crédit bancaire ont fourni des indications précoces du net affaiblissement de la dynamique du crédit observé depuis l’automne dernier.[ii] »
Toutefois, attribuer le recul des prêts bancaires à la baisse de la demande de crédit est une erreur d’interprétation courante. En période de stagnation économique, ce qui concerne en particulier la situation actuelle de l’Allemagne, les entreprises ne cessent pas d’emprunter. Au contraire, leur demande de crédit augmente. L’interprétation correcte est que les banques retirent leur offre de crédit, ce qui a des implications entièrement différentes. Mais la compréhension officielle du cycle du crédit bancaire a toujours été insuffisante.
La situation au Royaume-Uni est tout aussi alarmante, comme le montre le graphique de la Banque d’Angleterre ci-dessous.
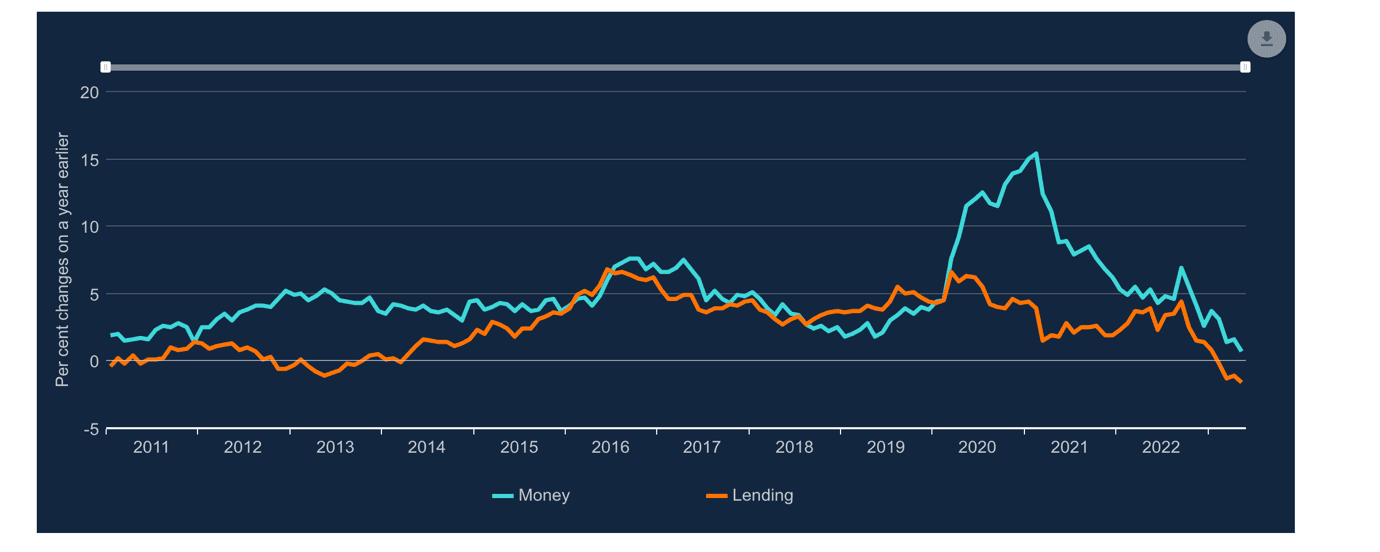
Aux États-Unis, dans la zone euro et au Royaume-Uni, le niveau élevé de l’effet de levier des bilans bancaires et la détérioration des perspectives économiques et financières semblent devoir conduire à une nouvelle contraction du crédit bancaire. Mais ce sont aussi les conditions qui accroissent la demande de crédit des emprunteurs afin de compenser leurs difficultés de trésorerie. Inévitablement, les taux d’intérêt augmenteront pour la minorité d’entreprises en mesure de présenter à leurs banques des dossiers exceptionnellement solides pour obtenir des facilités de crédit. Les autres devront chercher des financements ailleurs, par exemple auprès de sociétés de capital-investissement, en cédant des actifs ou en réduisant leur taille pour diminuer leurs coûts.
Au cours du reste de l’année, les entreprises qui ne parviendront pas à convaincre leurs banques de prolonger leurs facilités de prêt commenceront à faire faillite. En outre, les conséquences sur l’emploi, les recettes fiscales et les engagements sociaux creuseront les déficits budgétaires des États au-delà des attentes actuelles. Et le financement de ces déficits croissants nécessitera une expansion du crédit par les banques centrales, compensant la contraction du crédit des banques commerciales.
Le crédit des banques commerciales, qui confère de la valeur aux prêts comme aux dépôts, moyennant une légère décote théorique pour le risque de contrepartie, est étroitement lié à la valeur du crédit de la banque centrale, matérialisé par les billets de banque et les réserves des banques commerciales inscrites au bilan de la banque centrale. La différence entre ces deux formes de crédit bancaire est que, hormis les variations cycliques, les changements du pouvoir d’achat proviennent entièrement du crédit de la banque centrale. Inévitablement, si les banques centrales sont contraintes d’accroître la quantité de leur crédit, quelle qu’en soit la raison, elles saperont presque certainement le pouvoir d’achat de leurs monnaies.
L’évaluation des monnaies par les étrangers
Pour préserver le pouvoir d’achat du dollar, les autorités américaines semblent confrontées à un problème insurmontable. Les perspectives de l’économie se dégradent en raison de l’évolution attendue du crédit bancaire. Le déficit budgétaire devrait augmenter nettement au-delà des attentes officielles. Et, compte tenu de la mécompréhension de ce que représentent réellement les taux d’intérêt, à savoir la valeur future attendue de la monnaie par ceux qui la détiennent actuellement, les conséquences inflationnistes du financement du déficit du gouvernement américain exigeront que les détenteurs étrangers ne liquident pas leur exposition.
Pour les étrangers qui vendent des dollars, les solutions de rechange que représentent l'euro, le yen ou la livre sterling paraissent tout aussi peu attrayantes, leur seul point positif étant que le dollar est surdétenu par les étrangers, ce qui n'est pas le cas des autres devises. L'euro pose en outre un problème supplémentaire : l'ensemble du système formé par la BCE et les banques centrales nationales qui en sont actionnaires est techniquement en faillite, en raison de pertes latentes sur les obligations inscrites à leur bilan. Or, recapitaliser l'ensemble du système au moment où une crise du crédit bancaire se profile, la contraction du crédit entraînant une hausse des taux d'intérêt, est pratiquement impossible. La livre sterling peut être assimilée à un dollar du pauvre : l'épargne y fait défaut et les déficits budgétaires sont appelés à se creuser de la même manière, sous l'effet de la récession imminente. Quant au yen, il n'offre que des taux d'intérêt négatifs, et sa banque centrale a elle aussi besoin d'être recapitalisée.
Les capitaux étrangers qui quittent ces devises disposent de deux autres points de chute. Le plus évident est l'or physique, qui permet d'échapper à un crédit de plus en plus risqué, adossé à des monnaies fiduciaires. Mais cet argument aura peut-être davantage de poids lorsque la nouvelle monnaie de règlement commercial des BRICS, adossée à l'or, sera confirmée lors du prochain sommet de Johannesburg. L'option moins évidente consiste à investir dans le renminbi chinois.
L'argument en faveur du renminbi tient aux importants projets d'investissement de la Chine en Asie, en Afrique et en Amérique latine. En partenariat avec la Russie, les deux hégémons sont déterminés à se protéger, eux et leurs intérêts, des perturbations venues des États-Unis. Pour dire les choses sans détour, c'est une bataille que les États-Unis ont peut-être déjà perdue. Nous en saurons davantage après le sommet des BRICS, mais, la priorité étant de neutraliser le dollar fiduciaire utilisé comme arme, la Chine et la Russie devraient consolider leur position de chefs de file d'un groupe élargi de nations.
Dans ces conditions, tandis que les économies de l'alliance occidentale, qui doit allégeance à l'Amérique, sombrent dans l'oubli, les perspectives de l'ensemble formé par les BRICS+ et l'Organisation de coopération de Shanghai s'améliorent. Contrairement à l'époque où le président Trump était parvenu à perturber les flux d'investissement entrants via le Shanghai-Hong Kong Connect, le président Biden ne peut cette fois qu'interdire aux fonds américains d'investir en Chine. Anticipant la demande d'investissements entrants, la Chine a élargi le dispositif en décembre dernier afin d'étendre la gamme d'actions disponibles à la Bourse de Shanghai. Il y aura sans doute de nouveaux ajustements de ce mécanisme.
Les conséquences pour l'or
Cela fait très longtemps que l'on n'a pas observé de regain d'inflation des prix à la consommation en période de récession. C'est pendant les récessions que les déficits publics augmentent. Cette fois, le point de départ du gouvernement américain est un déficit de plus de 1 500 milliards de livres sterling. Et, comme le montre cet article, c'est l'expansion du crédit des banques centrales, et non celle du crédit des banques commerciales, qui sape la valeur des monnaies de manière non cyclique.
Au minimum, les conditions de stagflation des années 1970 semblent faire leur retour ; elles avaient fait passer le cours de l'or de 35 à 850 dollars en moins de dix ans, alors même que le taux des fonds fédéraux était passé de 5 % à un pic de 19 %. Les difficultés du dollar sont partagées par d'autres devises, notamment la livre sterling et l'euro. Mais le dollar est aussi surdétenu par les étrangers, qui s'en dédéferont presque certainement, dans certains cas au profit de l'or.
Le dollar pourrait connaître une difficulté supplémentaire du fait d'une nouvelle monnaie de règlement commercial adossée à l'or, dont l'examen serait envisagé lors du sommet des BRICS en août. Même si certains signes indiquent qu'elle ne fera pas l'unanimité parmi les participants, il est notable que Sergueï Lavrov, ministre russe des Affaires étrangères, a publiquement déclaré que la Russie avait accumulé des milliards de roupies indiennes inutilisables en paiement de ses ventes de pétrole. La tolérance de la Russie, de l'Arabie saoudite, de l'Iran et d'autres exportateurs nets à l'égard d'un paiement en monnaies secondaires illiquides est strictement limitée ; un changement de paiement vers une monnaie plus sûre finira donc nécessairement par s'imposer.
Par conséquent, les réserves en dollars des banques centrales de plus de quarante pays seront échangées contre de l'or, une tendance déjà perceptible depuis dix-huit mois. Le cours de l'or devrait donc augmenter sensiblement, en raison de facteurs économiques appelés à déstabiliser les économies de l'Amérique et de ses alliés occidentaux. Et des influences étrangères détourneront les capitaux de ces pays vers l'or, peut-être vers les matières premières, ainsi que vers les opportunités d'investissement offertes par les deux hégémons asiatiques.
À supposer que la nouvelle monnaie commerciale adossée à l'or soit introduite, elle semble devoir accélérer le mouvement de la Russie et de la Chine vers l'adossement de leurs propres monnaies à l'or. D'autres suivront nécessairement. Ce n'est qu'alors que la pleine mesure d'une révolution industrielle généralisée sera accessible à la plupart des économies émergentes. Mais le système fiduciaire fondé sur le dollar sera détruit.
[i] Voir https://www.goldmoney.com/research/the-real-determinants-of-currency-value
[ii] Voir https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/pdf/ecb.blssurvey2023q2~6d340c8db6.en.pdf