
Si vous pensez que l’inflation des prix tourne autour de 1,6 %, vous avez succombé au mythe de l’IPC du BLS. Deux analystes indépendants, recourant à des méthodes différentes — le Chapwood Index et Shadowstats.com — démontrent que les prix augmentent à un rythme bien plus rapide, plutôt de l’ordre de 10 % par an, et qu’il en est ainsi depuis 2010.
Cet article examine les conséquences de la suppression de l’inflation des prix, notamment à la lumière du discours de Jerome Powell à Jackson Hole, dans lequel il a relégué l’importance de l’inflation des prix parmi les objectifs de la politique de la Fed au profit du ciblage de l’emploi.
Il conclut que le rapprochement entre le chiffre de l’IPC du BLS et le taux réel d’inflation des prix est inévitable et qu’il sera catastrophique pour la politique de la Fed consistant à comprimer les taux d’intérêt, pour sa maximisation de l’« effet de richesse » induit par la hausse des prix des actifs financiers, ainsi que pour le dollar lui-même.
L’inflation monétaire s’envole
La semaine dernière s’est tenue une conférence virtuelle de Jackson Hole, au cours de laquelle Jerome Powell a relégué le ciblage de l’inflation au second plan au profit de l’autre mandat de la Fed, l’emploi. Quant à Andrew Bailey, gouverneur de la Banque d’Angleterre, il a déclaré : « Nous ne sommes en aucun cas à court de munitions… à vrai dire, vu d’aujourd’hui, il apparaît que nous avons été trop prudents quant à nos munitions restantes avant la Covid ».
Les deux hommes déchiraient leurs scénarios antérieurs. Comme ils déchireront vraisemblablement aussi ceux-ci, il y a peu d’intérêt à les examiner davantage. Le fait est que toutes les grandes banques centrales sont prisonnières de problèmes qu’elles ont elles-mêmes créés et qu’elles ont perdu depuis un certain temps la maîtrise de leur destin. La figure 1 ci-dessous résume le problème.

M1 est l’indicateur américain de la masse monétaire au sens étroit. Sur 28 ans à partir de 1980, il a progressé à un taux annuel moyen simple de 8,8 %. De 2008 à février dernier, à la suite de la crise Lehman, il a progressé à un taux annuel moyen de 16,6 %. Depuis le 24 février, en six mois, il a augmenté de 34 %, soit un taux annuel moyen de 68 %. Ce que Powell a en substance admis à Jackson Hole, c’est qu’une croissance annualisée de M1 de 68 % ne suffisait pas à garantir le redressement de l’économie américaine. Il lui fallait minimiser l’effet sur les prix afin de se ménager une marge de manœuvre pour de nouvelles accélérations de la croissance monétaire.
La Fed est manifestement piégée par ses politiques inflationnistes. Et le Bureau of Labor Statistics américain, qui calcule les indices des prix à la consommation aux États-Unis, devra s’employer encore davantage à masquer les signes de l’inflation des prix. Au cours des dix dernières années, il a enregistré un taux annuel moyen d’inflation des prix de 1,69 % pour les zones urbaines américaines (CPI-U), et pour le premier semestre 2020, il indique 0,83 %, soit 1,66 % en rythme annualisé. Maintenir cette fiction a constitué une remarquable prouesse de gestion statistique, au regard des chiffres bruts relevés dans cinquante villes par le Chapwood Index.[i] La figure 2 montre l’écart entre l’IPC du BLS et les estimations brutes de Chapwood.

Notre propos n’est pas de laisser entendre que l’indice des prix Chapwood représente fidèlement l’inflation des prix. On peut parler du niveau général des prix en un sens théorique, mais en pratique il ne peut être mesuré, car chaque consommateur a une expérience différente des prix. Ce n’est qu’en adhérant à la version macroéconomique de l’économie et en parlant d’agrégats irréels que l’on calcule un chiffre. Mais si l’on supprime les modifications apportées aux méthodes de calcul du BLS depuis 1980, on obtient un taux d’inflation des prix similaire à celui de l’indice Chapwood, ce que confirme John Williams de Shadowstats.com.
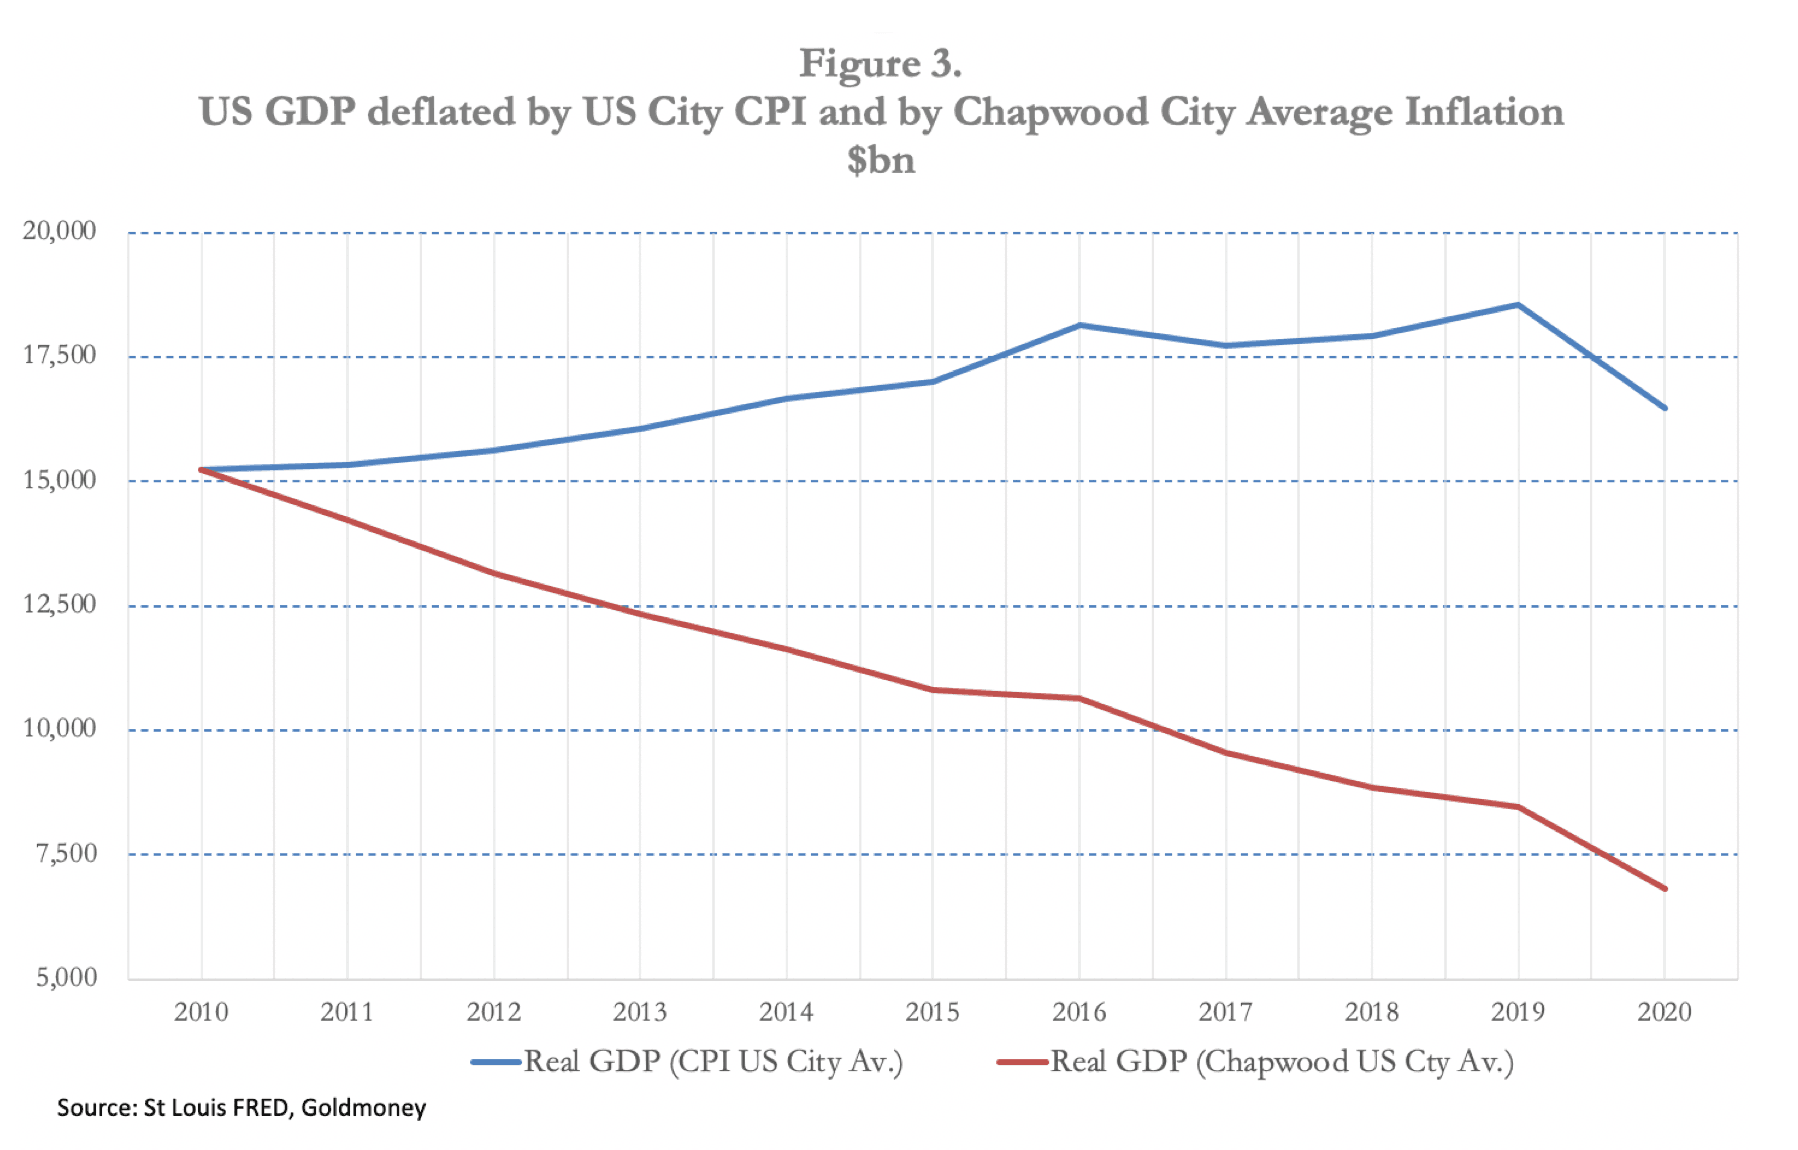
Reconsidérons maintenant les discours de Jay Powell et d’Andrew Bailey à Jackson Hole sous cet éclairage. Au lieu d’un taux annuel moyen d’inflation des prix de 1,69 % sur les dix dernières années, Chapwood nous indique que cette moyenne est de 10,1 %, variant entre 13,4 % à Sacramento et 7,1 % à Albuquerque. C’est dans ce contexte que Powell propose de reléguer au second plan le mandat de la Fed en matière d’inflation. Étant donné que l’inflation monétaire de M1 a atteint en moyenne 16 % entre la crise Lehman et février dernier (voir la figure 1), l’effet sur les prix enregistré par Chapwood n’est pas surprenant. Mais la situation est encore pire pour Powell. Si l’on admet que les chiffres de Chapwood sont réalistes et qu’on les utilise pour déflater le PIB nominal, on constate que l’économie américaine est en récession depuis dix ans : le PIB corrigé s’est contracté de 65 % depuis 2010. C’est ce qu’illustre la figure 3.
Le seul contrepoids est l’« effet de richesse » tant vanté par la Fed, issu de la spéculation sur les actifs financiers. Mais cet avantage n’est accessible qu’aux investisseurs américains et aux personnes employées dans les services financiers et connexes, au détriment des pauvres et des chômeurs qui peuplent Main Street, l’économie non financière. C’est peut-être dans ce contexte qu’il convient d’interpréter les troubles civils et les tensions raciales actuels en Amérique.
Un retour à la réalité
Personne dans les courants dominants de l’investissement et des médias, et encore moins à la Fed, ne semble comprendre l’ampleur des distorsions statistiques ni leurs conséquences. Nous pouvons les ranger tous, y compris les professeurs d’économie et les figures éminentes du monde de l’investissement, parmi les 999 999 personnes sur un million, comme le veut l’expression, qui ne comprennent pas la monnaie ni les conséquences de sa dépréciation.
L’autre face de l’effondrement du PIB réel illustré à la figure 3 est le transfert de richesse en provenance des producteurs et des consommateurs de l’économie non financière. Si, comme le laisse entendre un déflateur du PIB de type Chapwood, le PIB a reculé de 65 % en termes réels depuis la crise Lehman, nous pouvons dire que cela donne une approximation du transfert net de richesse opéré, par l’inflation monétaire, des producteurs et des consommateurs vers l’État, la Fed, les banques commerciales et leurs clients privilégiés.
Si les macroéconomistes pensent que l’inflation stimule la demande, hormis peut-être des effets initiaux artificiels et des effets finaux catastrophiques, ils se trompent : elle la tue. La part de la dépréciation monétaire qui échoit à l’État, prélevée sur le secteur productif non financier au même titre que tous les impôts, est gaspillée, car un État ne produit guère plus que des ingérences dans une économie qui, sans cela, fonctionnerait. Le véritable but de l’inflation monétaire n’est pas d’améliorer nos vies, mais de financer les déficits publics.
La part de l’inflation du crédit bancaire qui échoit aux clients privilégiés du système bancaire, constitués principalement des grandes sociétés zombies et pesantes d’hier, désavantage les entreprises plus dynamiques et entrepreneuriales des secteurs des petites et moyennes entreprises, dans la mesure où des conditions de crédit similaires leur sont refusées. La part de l’inflation monétaire qui finit par alimenter la spéculation dans l’économie financière est prélevée sur les liquidités et les revenus des producteurs et des consommateurs, à leur insu et sans leur consentement. L’inflation monétaire est pratiquement impossible à détecter pour ceux qui en sont victimes, car les méthodes comptables ne la révèlent pas.
Malgré l’accélération de la masse monétaire M1, la déflation reste une crainte courante, sans doute nourrie par la réticence des banques commerciales à accorder du crédit alors que le risque de défaut augmente. Mais la Fed craint déjà que les banques commerciales ne relaient pas ses politiques monétaires, c’est pourquoi elle les contourne en achetant des obligations d’entreprises et des titres adossés à des prêts hypothécaires commerciaux par l’intermédiaire de BlackRock. D’autres dispositifs similaires suivront certainement. Mais cela revient toujours à soutenir les entreprises d’hier, que les marchés jugeraient autrement, selon toute vraisemblance, comme les faillites d’aujourd’hui.
Il est clair que toute tendance à la contraction du crédit bancaire sera contrée par la Fed au moyen d’une nouvelle expansion, suffisamment agressive, de la monnaie au sens étroit, pour laquelle Powell déblayait le terrain à Jackson Hole. Cela pourrait conduire à un rythme de croissance de M1 encore plus rapide que les 68 % en rythme annualisé observés depuis février. Ceux qui s’inquiètent de la déflation du crédit bancaire sont donc prématurés dans leur analyse et croient manifestement que l’inflation monétaire est un remède universel. Mais en termes réels, l’économie américaine est déjà en contraction, car l’inflation monétaire entraîne des hausses de prix bien plus rapides qu’on ne le croit généralement. L’inflation monétaire comme politique ne pouvait qu’aggraver les choses.
C’est aussi un mythe que l’inflation monétaire soit utile aux entreprises. Si un abaissement artificiel et temporaire des coûts de production nationaux est loué par les néo-keynésiens, les entreprises ont besoin de stabilité monétaire pour calculer la valeur des paiements futurs : une économie saine dépend du calcul économique des entreprises, lequel repose sur la certitude de la stabilité des prix. Il ne suffit pas de dire que la compression des taux d’intérêt profite aux entreprises : cela n’est vrai que pour les entreprises zombies surendettées qui, avec l’aide de l’État, peuvent survivre un peu plus longtemps. Mais il s’agit d’un coup de pouce artificiel à leur fortune, au prix d’une taxe d’inflation cachée imposée à tous les autres. Non seulement l’inflation, associée à la compression des taux d’intérêt, encourage et entretient ces échecs commerciaux, mais ce faisant elle restreint aussi la redistribution de toutes les formes de capital vers des usages plus productifs.
Si les effets de l’inflation monétaire deviennent apparents aux acteurs de l’économie non financière, ceux-ci commencent à réduire leurs liquidités monétaires, sachant que la monnaie achètera moins à l’avenir qu’aujourd’hui. Jusqu’à présent, les acteurs économiques semblent accorder plus de crédit aux chiffres d’inflation du BLS qu’à leur propre expérience ; mais cela ne peut durer. Lorsque l’effet sur les prix d’une expansion annualisée de 68 % de la monnaie au sens étroit M1 deviendra apparent, il risque de saper la complaisance générale. Et lorsque les gens se rendront compte que le niveau général des prix augmente malgré l’effondrement de l’activité économique, ils commenceront à se défaire de toutes les formes de liquidités en dollars qu’ils détiennent contre des biens, faisant monter l’inflation des prix plus haut encore que ne le laisseraient penser les quantités de monnaie accrues. La transition entre la fausse stabilité des prix mesurée par les statistiques gouvernementales et un boom final d’effondrement, lorsque la monnaie est jetée comme sans valeur, n’a pas besoin d’être longue : il lui suffit d’un déclencheur.
Fermer les yeux sur cette réalité est absurde. Les chiffres de l’IPC du BLS s’avéreront définis par une vulgarité que suggère son propre acronyme. Et lorsque les marchés s’en apercevront, la Fed sera incapable de maintenir les rendements des bons du Trésor américain à des niveaux proches des niveaux bas actuels. Si l’on retient les chiffres d’inflation des prix de Chapwood pour cette année, le rendement actuel des obligations du Trésor américain à 10 ans est de moins 9,45 %, ce qui doit être proche d’un record dans les annales de l’histoire monétaire américaine.
Supposons un instant que les marchés financiers s’ajustent à des taux d’inflation des prix plus proches des chiffres de Chapwood, qui sont déjà passés d’une moyenne annuelle de 9,6 % en 2019 à 10,1 % au premier semestre 2020. Les rendements des bons du Trésor américain commenceraient par augmenter sur le segment court de la courbe pour refléter ce chiffre, peut-être avec une marge au-dessus. Le déficit budgétaire de l’État étant assuré de dépasser 3 000 milliards de dollars durant l’exercice en cours (jusqu’en octobre) et peut-être le double l’an prochain, avec une charge d’intérêts de 383 milliards de dollars en 2019 sur la dette existante, un taux plus élevé pour le refinancement des obligations du Trésor américain et les intérêts sur la nouvelle dette, le total des coûts de financement annuels devrait rapidement approcher les mille milliards de dollars. C’est un piège de la dette refermé solidement, et les investisseurs en tiendront compte.
Un déficit budgétaire hors de contrôle continuera d’être financé par l’assouplissement quantitatif — il n’y a pas d’autre moyen. Mais une hausse des rendements obligataires aura aussi un effet catastrophique sur les actions, sur leur valorisation en tant qu’actifs financiers, sur le coût de la dette d’entreprise nouvelle et refinancée, et sur la valorisation des garanties de prêts. L’effet de richesse tant vanté, qui a masqué l’effondrement du PIB réel depuis la crise Lehman, s’évaporera rapidement. Parce que la Fed a tout misé sur l’utilisation de l’inflation monétaire pour entretenir une bulle financière, elle y a aussi lié l’avenir du dollar ; son éclatement aura donc inévitablement un effet profondément négatif sur le pouvoir d’achat du dollar.
Le problème de l'inflation est sur le point de s'aggraver
Nous avons désormais établi que la Fed s'est engagée à accélérer l'augmentation de la quantité de monnaie. Nous avons également établi que ses politiques monétaires, combinées à la manipulation statistique des prix, ont produit l'effet inverse de celui recherché, à tel point que, depuis la crise Lehman, l'économie américaine s'est contractée en termes réels de plus de moitié, ce qui, comme tout sociologue compétent vous le dira, conduit à des troubles civils, comme on le constate clairement aujourd'hui. Nous avons atteint un sommet de la folie macroéconomique.
Cela va empirer.
Malgré l'accélération de la masse monétaire après la crise Lehman, le marché des pensions livrées (repo) a implosé en septembre dernier, le jour où Deutsche Bank a cédé son activité de courtage de premier rang à BNP, la banque française d'importance systémique mondiale, une G-SIB. Cet événement a pu ou non déclencher les problèmes persistants du marché des repos, mais il existait clairement, à cette date, des problèmes de liquidité dans le système financier et bancaire américain.
Ils sont venus s'ajouter à la contraction du commerce international de l'an dernier, due en grande partie aux tensions commerciales entre les États-Unis et la Chine, avec des effets en cascade sur les partenaires commerciaux de la Chine, comme l'Allemagne. Des acteurs non bancaires, principalement des compagnies d'assurance, des fonds de pension et des fonds spéculatifs, agissant directement ou par l'intermédiaire d'agents, avaient accumulé d'importantes positions sur les swaps de change, captant les différentiels de taux d'intérêt entre l'euro et le yen d'un côté, et la hausse du dollar de l'autre. Les G-SIB, en particulier JPMorgan, ne disposaient d'aucun excédent de réserves pour financer une spéculation non bancaire supplémentaire sur ce marché. Le retournement du cycle d'expansion du crédit bancaire était dû à ces problèmes de liquidité, et non au problème habituel de fin de cycle, celui de bilans bancaires trop endettés face à un risque de crédit croissant. Toutefois, en raison de la covid-19, le risque de crédit augmente désormais rapidement.
L'indice S&P 500 s'est effondré d'un tiers entre la mi-février et le 23 mars, lorsque les investisseurs institutionnels ont soudain pris conscience des conséquences déflationnistes des pénuries de liquidité dans le système bancaire. Il a fallu que la Fed abaisse son taux directeur de 1 % à 0 % le 16 mars, puis publie son communiqué du 23 mars, dans lequel elle promettait un nouvel assouplissement quantitatif et un soutien monétaire illimité aux entreprises et aux ménages, pour résoudre le problème de liquidité.[ii]
Dans le même temps sont survenus les confinements liés à la covid-19. La Chine avait imposé des confinements dans la province du Hubei en janvier, mais, dès le début du mois de mars, le reste du monde a commencé à se confiner, le Royaume-Uni le faisant le 23 mars. Aux États-Unis, plusieurs États ont annoncé des confinements à partir du 17 mars, New York se confinant le 22 mars. Les actions de la Fed, à savoir la baisse de son taux directeur le 16 mars et l'annonce d'un assouplissement quantitatif illimité le 23 mars, ont été à la fois opportunes et décisives pour les marchés financiers.
Dans le chaos des confinements, il est facile d'oublier que l'effondrement de la liquidité à très court terme était déjà une crise en cours depuis six mois, marquant un point de retournement cyclique dans l'expansion du crédit bancaire. Contrairement à Lehman, qui reflétait un cycle de spéculation immobilière excessive, celle-ci trouve son origine dans un ralentissement du commerce mondial, et désormais intérieur, ainsi que dans un déséquilibre monétaire mondial en faveur du dollar. Selon les chiffres TIC du Trésor américain, à fin juin 2019, dernières estimations disponibles, les étrangers détenaient 20 534 milliards de dollars de titres américains.[iii] Il faut y ajouter les bons du Trésor et les liquidités, qui, selon le dernier rapport TIC (juin 2020), totalisaient 6 227 milliards de dollars supplémentaires.[iv] Par conséquent, en mettant de côté les différences de dates de relevé et les valorisations boursières plus élevées aujourd'hui, la détention de dollars par des étrangers avoisine 27 000 milliards de dollars, soit 125 % du PIB américain de 2019.
La détention étrangère atteint un montant aussi élevé par rapport au PIB en raison du statut de monnaie de réserve du dollar, de la participation étrangère au financement des déficits budgétaires américains et de l'anticipation d'une expansion des échanges futurs. Mais, comme nous l'avons vu, le commerce mondial a commencé à se contracter en 2019, ce qui, si cela se poursuit, réduit le besoin de détenir des dollars. Et nous pouvons être certains que, si les détenteurs étrangers considèrent que l'économie américaine est en récession, il n'y a aucune raison pour eux de détenir des dollars au-delà de leurs besoins de liquidité marginale, puisqu'ils peuvent toujours les acheter lorsqu'ils en ont réellement besoin.
Par conséquent, les États-Unis sont vulnérables à une liquidation de titres par des étrangers, composés de bons du Trésor américain et d'autres obligations, ainsi que d'investissements de portefeuille représentant 20 % du total des titres américains à long terme en circulation.[v] Jusqu'à présent, sur une base nette, les étrangers semblent avoir cessé ou ralenti leurs achats nets de titres américains et de dollars en espèces. Certaines positions auront été dénouées par des fonds spéculatifs américains et d'autres entités opérant sur le marché des swaps de change plutôt que par des étrangers, ce qui a fait baisser le dollar pondéré par les échanges d'environ dix pour cent depuis son plus haut du 23 mars. Mais les étrangers ne semblent pas encore avoir commencé à vendre des dollars en quantités significatives. Lorsqu'ils le feront, ils vendront des bons du Trésor et des obligations d'entreprises américains, et liquideront également des portefeuilles d'actions. Et s'ils le font à un moment où les acheteurs nationaux sont insuffisants pour absorber leurs ventes, ces marchés s'effondreront en même temps que le dollar, qui sera lui aussi vendu.
À court terme, l'évolution des cours des actifs financiers et de la valeur d'échange du dollar sera en grande partie déterminée par des non-Américains. [Soit dit en passant, la dernière fois qu'une monnaie et des actifs financiers sont devenus aussi étroitement liés remonte à la bulle du Mississippi. Le banquier irlando-français Richard Cantillon a fait fortune une seconde fois à la fin de 1719 en vendant à découvert la livre avant le sommet des actions à la fin février 1720. Un schéma similaire pourrait se dessiner aujourd'hui dans la relation entre la monnaie fiduciaire et les actifs financiers, le dollar s'affaiblissant avant les actifs financiers américains][vi]
Faire éclater la bulle
Nous savons que les deux mesures de l’inflation des prix, celle du BLS et celle de Chapwood (qui concorde avec Shadowstats), sont très éloignées l’une de l’autre. Le secteur financier évalue les actifs financiers sur la base de l’IPC du BLS et accepte donc la politique monétaire de la Fed, qui maintient les taux d’intérêt à court terme proches de zéro. Mais la hausse des prix de la monnaie métallique, l’or et l’argent, indique que les politiques visant à masquer l’inflation apparente des prix et à comprimer les taux d’intérêt se heurtent à des difficultés.
Nous savons donc que la bulle des actifs financiers vit ses derniers feux, et que son implosion déflationniste, déclenchée peut-être d’abord par la résorption de l’écart entre l’IPC du BLS et le taux réel d’inflation des prix, n’est qu’une question de temps. Nous pouvons recenser quelques raisons principales susceptibles de provoquer l’éclatement de la bulle des actifs financiers :
• La prise de conscience croissante que les confinements liés à la covid-19 s’ajoutent au cycle du crédit et aux problèmes de liquidité apparus en septembre 2019, et que la reprise post-covid-19 sera suivie d’un ralentissement plus profond et plus difficile à résorber.
• Les problèmes de liquidité du système bancaire et de ses clients non financiers, ainsi que la multiplication des créances douteuses, conduisent vers des faillites bancaires. Heureusement, les banques américaines sont généralement moins endettées que celles des autres pays. Mais les banques systémiques mondiales (G-SIB) de la zone euro, du Japon, de la Chine et certaines du Royaume-Uni présentent des risques systémiques exceptionnels, ce qui rend improbable leur survie en tant que banques commerciales indépendantes au-delà du court terme.
• Les ventes d’actifs financiers américains par des investisseurs étrangers et le rapatriement de leurs fonds.
Les deux premiers points ne feront que garantir une nouvelle accélération de l’inflation monétaire, tandis que l’alliance des banques centrales et des trésors publics tentera désespérément de contenir une situation qui se dégrade. Mais le rapatriement des fonds étrangers frappera le dollar plus durement que tout autre, qui perdra du pouvoir d’achat face aux autres monnaies à mesure que la valeur des actifs financiers s’effondrera. L’euro, le yen et le yuan chinois sembleront paradoxalement forts pendant une brève période, leurs banques centrales cherchant désespérément à freiner la hausse de leurs propres monnaies, car elles la jugent déflationniste.
L’ampleur même de l’inflation du dollar entraînera aussi une hausse des prix mondiaux des matières premières, signe que le pouvoir d’achat du dollar diminue.
Dans de telles situations, l’expérience montre qu’une monnaie en inflation est frappée d’abord sur le marché des changes, avant que la population nationale ne découvre ce qu’il advient de son argent. S’ensuit alors une panique croissante des utilisateurs nationaux, qui cherchent à se débarrasser de leur monnaie. Dans les effondrements monétaires les mieux documentés, comme celui de l’Allemagne en 1923, on exigeait de plus en plus des espèces afin de les dépenser le plus vite possible, et les observations faites au Venezuela suggèrent que c’est encore vrai aujourd’hui. Cependant, des systèmes financiers plus sophistiqués ont supprimé les espèces pour la plupart des transactions, en les remplaçant par des cartes de crédit et de débit ainsi que d’autres formes de monnaie électronique. La banque en ligne et les achats sur internet accélèrent encore le processus de transformation de la monnaie en biens.
Cela accélère considérablement le rythme des dépenses et entraîne une perte de pouvoir d’achat plus rapide que pour une monnaie dont les utilisateurs se rendent d’abord à leur banque pour retirer leurs dépôts avant de se rendre dans les magasins. De plus, une génération de millennials familiers des cryptomonnaies a été avertie des conséquences de l’inflation de la monnaie fiduciaire et est prête à abandonner les monnaies plus tôt que ses équivalents par le passé.
Compte tenu de ces facteurs, l’effondrement du pouvoir d’achat d’une monnaie qui a été employée pour sauver les actifs financiers, sans y parvenir, sera probablement étonnamment rapide une fois que le grand public en comprendra enfin les conséquences. En Allemagne, en 1923, l’effondrement final a duré environ six mois. En Amérique, en 2020, il pourrait ne prendre que quelques semaines.
Les autres monnaies qui se réfèrent au dollar pour leur valeur relative subiront assurément le même sort, d’autant que leurs banques centrales mènent des politiques monétaires similaires et coopéreront probablement entre elles jusqu’au bout.
[i] Voir https://chapwoodindex.com/
[ii] Voir https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[iii] Voir le Graphique 1T, page 4 : https://ticdata.treasury.gov/Publish/shl2019r.pdf
[iv] https://ticdata.treasury.gov/Publish/bltype.txt
[v] Comme indiqué dans la note de fin iii ci-dessus, Annexe B, page 3
[vi] On trouvera un récit intéressant des opérations de Cantillon dans Richard Cantillon – Entrepreneur and Economist d’Antoin Murphy (Oxford University Press, 1986).
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.