
L’état fébrile de l’ensemble des marchés d’actifs, mené par la hausse des rendements obligataires du G7, crée de l’incertitude pour les cours de l’or et de l’argent. Une dernière vague de ventes constitue une occasion en or pour les « stackers » (accumulateurs de métaux précieux).
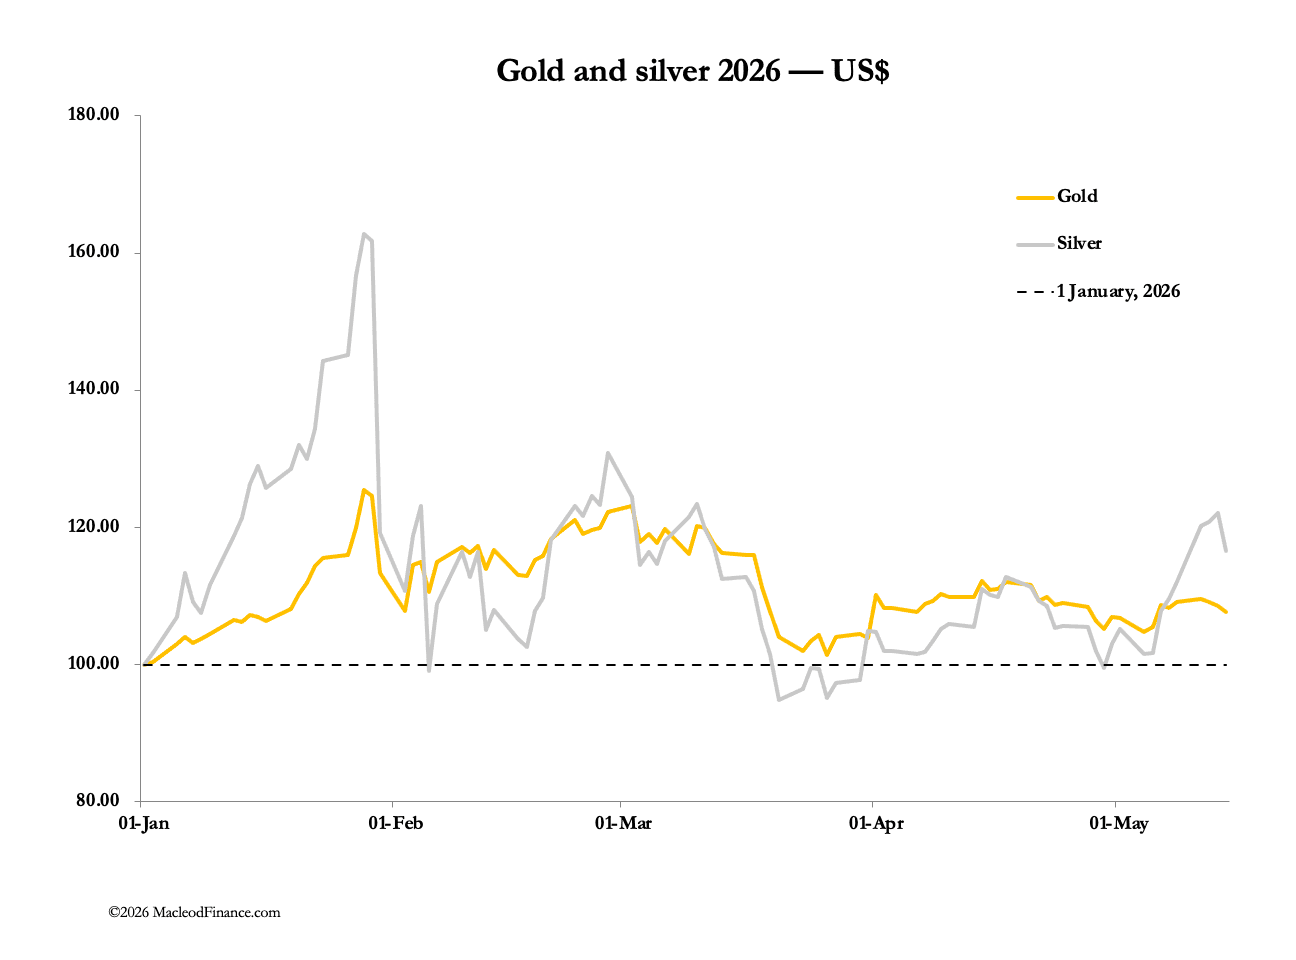
Durant la première moitié de la semaine, les cours de l’or et surtout de l’argent ont progressé, avant d’être violemment attaqués hier et ce matin. Lors des échanges asiatiques de la nuit, l’or s’établissait à 4 582 $, en baisse de 95 $ par rapport à la clôture de vendredi dernier, et l’argent, à 79,20 $, perdait 1,00 $. La hausse de 16 556 contrats de l’intérêt ouvert préliminaire sur l’or au Comex hier laisse penser que les fonds spéculatifs ont vendu à découvert de façon active, tandis que l’intérêt ouvert sur l’argent a reculé de 2 270 contrats, ce qui confirme que ce sont des opérateurs de la paire or/dollar qui étaient à l’œuvre.
Les chiffres préliminaires de l’intérêt ouvert font l’objet de certaines révisions avant d’être définitifs, mais ces ventes, alors que le contrat sur l’or est déjà survendu, sont cohérentes avec une dernière vague de ventes. Les swaps, constitués principalement de teneurs de marché et de salles de marché de banques de métaux précieux qui prennent le côté vendeur, s’en réjouiront, car ils savent, au vu de la qualité des achats à New York comme à Londres, qu’ils doivent chercher à atteindre et à maintenir des positions équilibrées.
Ce pessimisme soudain des gérants de fonds spéculatifs est lié au choc inflationniste de cette semaine : l’inflation d’avril a accéléré à 3,8 %, contre 3,3 % en mars, principalement sous l’effet des coûts de l’énergie. Que cela ait pu constituer un choc est révélateur de la torpeur des marchés, mais les opérateurs sont désormais alertés des conséquences graves de la hausse des prix du pétrole et de l’épuisement des réserves américaines.
Les rendements obligataires augmentent en écho, comme le montre le graphique de l’obligation du Trésor américain à 10 ans :
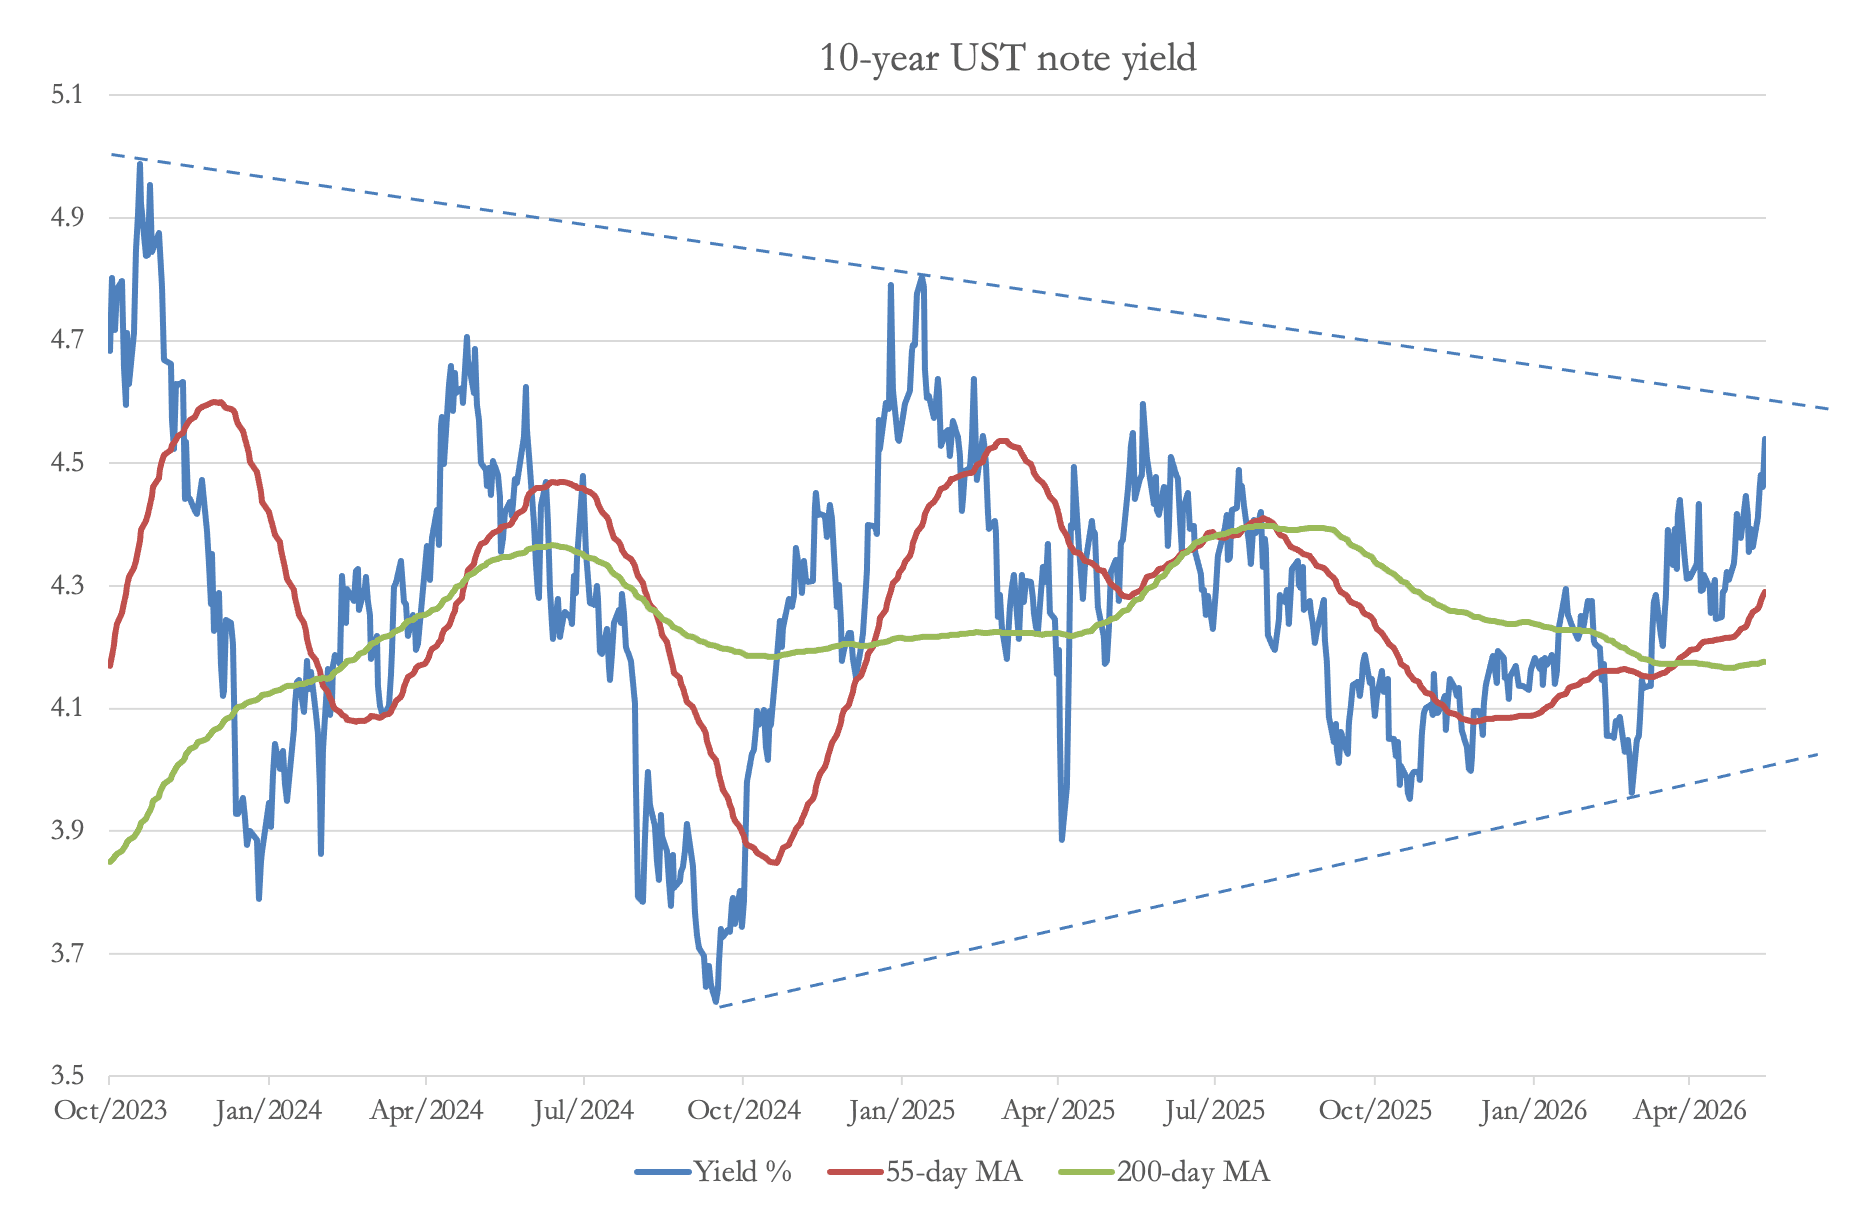
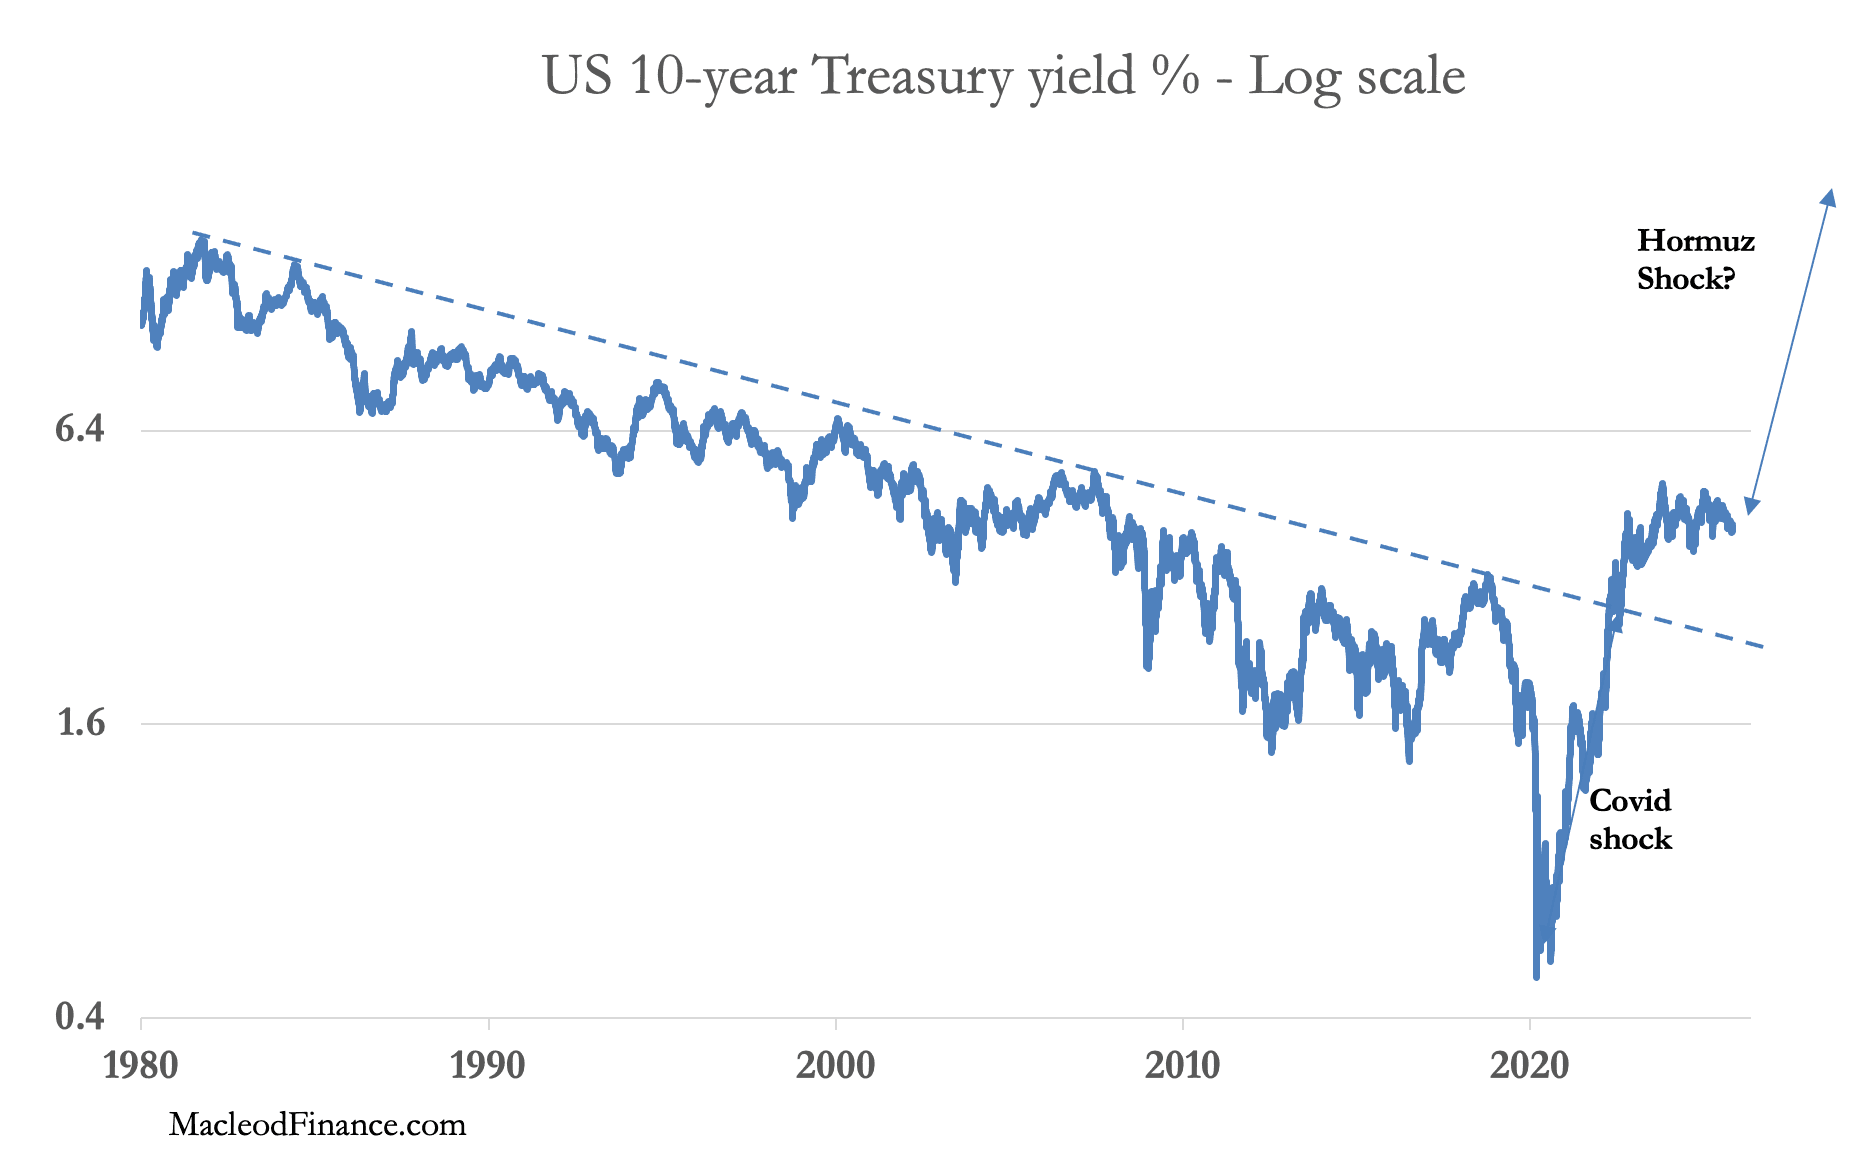
Le rendement progresse pour tester, et potentiellement franchir à la hausse, le sommet atteint depuis la pandémie (la ligne pointillée supérieure). Le graphique à long terme replace ce mouvement dans son contexte. Lorsque les rendements franchiront ce seuil, ils pourraient au moins doubler par rapport à leurs niveaux actuels :
D’autres obligations du G7 ont déjà franchi leurs plafonds de rendement, notamment celles du Japon, du Royaume-Uni, de l’Allemagne et de la France. Le Canada et l’Italie ont encore du chemin à parcourir, mais, comme les États-Unis, sont également orientés à la hausse. Les échéances les plus longues montrent déjà la voie, le rendement de l’obligation américaine à long terme testant de nouveaux sommets depuis la pandémie.
Il est clair que les mesures de l’inflation vont nettement augmenter dans les mois à venir, de sorte que les rendements obligataires dans toutes les monnaies du G7 s’inscriront en hausse considérable. Et, comme le montre le graphique à long terme ci-dessus des bons du Trésor américain, cela annoncera une destruction significative de la valeur des obligations et des autres actifs financiers.
Si les marchés attendaient un certain apaisement de la visite de Trump en Chine cette semaine, ils seront profondément déçus. Au-delà des commentaires médiatiques, il est clair que la Chine se montrera peut-être non conflictuelle, mais qu’elle n’interviendra pas non plus pour résoudre la crise du golfe Persique. Cela laisse entrevoir soit une impasse prolongée, soit une escalade de la part des États-Unis. Ces deux options sont économiquement destructrices à l’échelle mondiale et garantissent à la fois une récession mondiale et une inflation nettement plus élevée.
Entre-temps, la bulle des actions continue de gonfler, portée par les valeurs de l’IA et le bitcoin, dont les évolutions sont corrélées. L’écart de valorisation avec les obligations est déjà étiré à un niveau record, comme le montre notre dernier graphique :
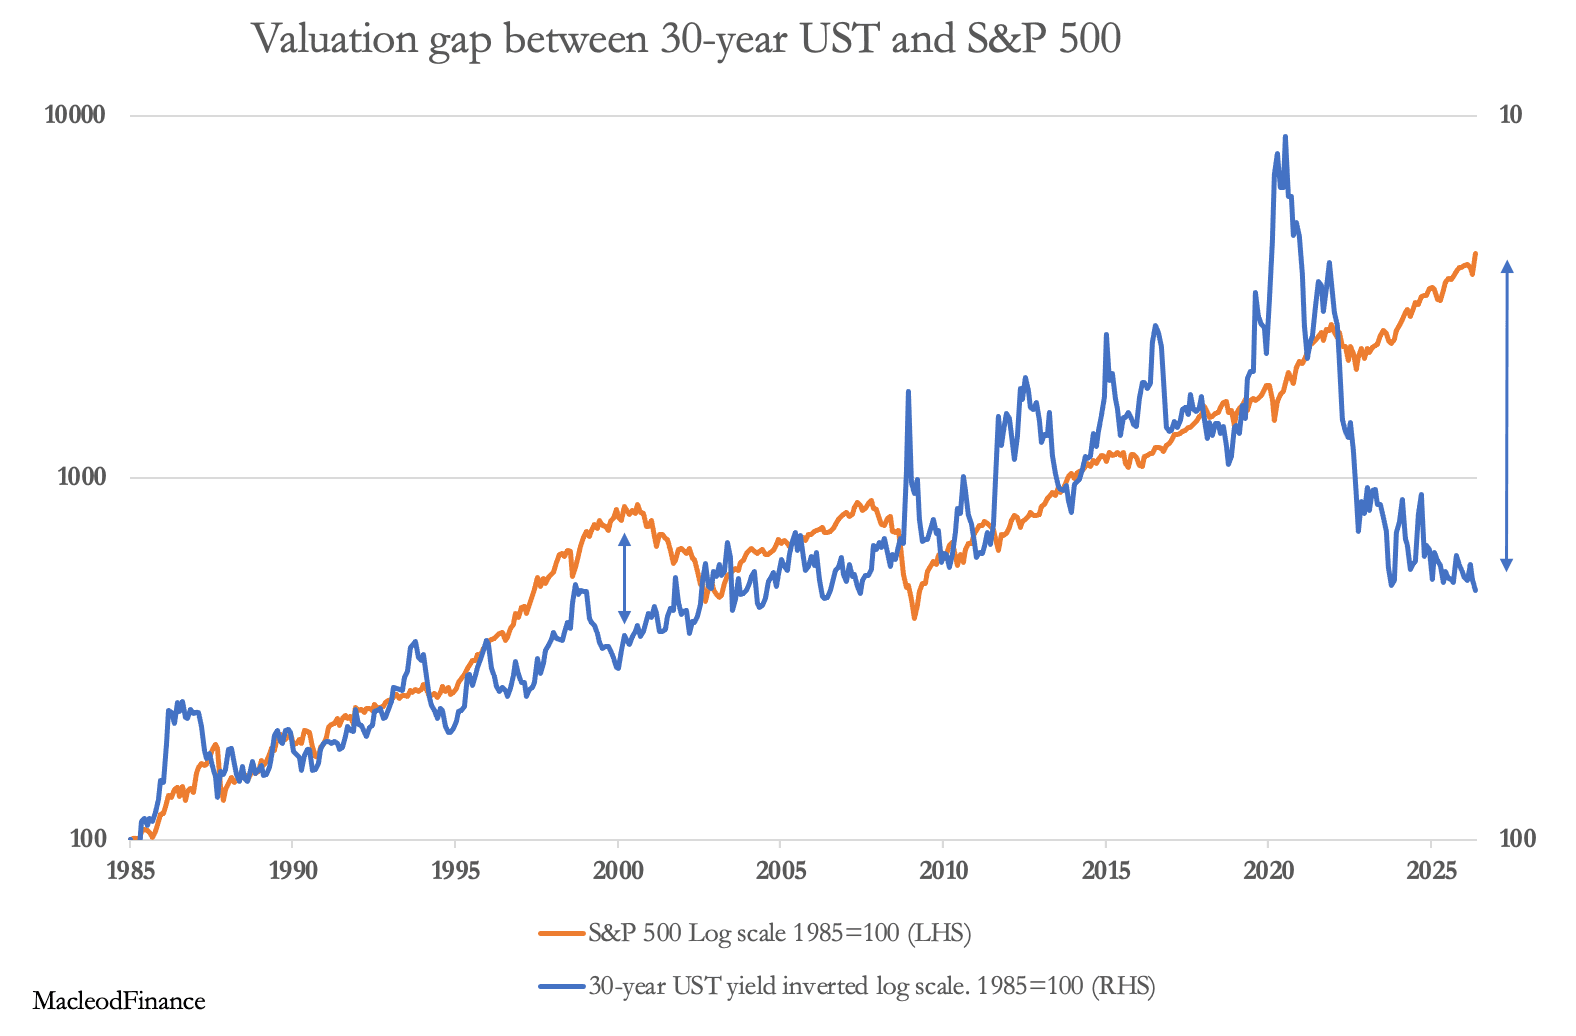
Maintenant que les rendements obligataires augmentent, le krach des actions sera encore plus spectaculaire lorsqu’il surviendra, probablement dans quelques semaines, voire quelques jours. Le dicton « Sell in May and go away » (vendez en mai et partez) n’a jamais été aussi pertinent.
Pour les adeptes de l’or et de l’argent, ces conditions confirment leur optimisme. Ils achèteront lors de reculs tels que celui-ci, sachant que l’incertitude sur les prix est de plus en plus de court terme. Un effondrement du pouvoir d’achat des monnaies se reflète toujours dans la hausse des cours de l’or, de l’argent et des matières premières. Et cette fois, il faut y ajouter des pièges de la dette inéluctables.