
Les cours mondiaux du pétrole (Brent) continuent de évoluer dans une fourchette étroite de 45 à 55 USD le baril, après une brève percée à la hausse la semaine dernière qui s’est inversée. Toutefois, bien que les prix soient revenus à leur niveau du début de l’année, les fondamentaux sous-jacents ont changé de façon spectaculaire. Après des années d’excédents, le marché pétrolier mondial est finalement passé en déficit au troisième trimestre 2017. Le marché reste pourtant focalisé sur une croissance apparemment rapide de la production américaine, alors que le DOE américain révise ces chiffres fortement à la baisse mois après mois. Nous prévoyons une hausse sensible du déficit mondial au quatrième trimestre 2017, entraînant de fortes baisses des stocks de produits pétroliers et poussant le Brent vers 60 USD le baril.
Consultez l'intégralité de cette étude au format PDF ici.
La semaine dernière, le pétrole est enfin sorti de la fourchette étroite de 45 à 55 USD le baril (Brent) dans laquelle il évoluait depuis la mi-2016. La poussée finale au-dessus de 55 USD le baril la semaine dernière tenait principalement aux craintes suscitées par le président turc Erdogan, qui menaçait de fermer un oléoduc acheminant le brut depuis la région kurde d’Irak si les Kurdes votaient en faveur de l’indépendance.
Toutefois, la hausse a été de courte durée et les cours du pétrole sont repartis nettement à la baisse, dès lors qu’il est apparu clairement que, malgré les discours, le pétrole continuait de circuler, du moins pour l’instant. Les prix sont ainsi revenus à 55 USD le baril au moment de la rédaction, soit les mêmes niveaux qu’au début de l’année. Cependant, ce que le marché semble ignorer, c’est que l’équilibre pétrolier est fondamentalement différent de celui du début de l’année. Plus précisément, au cours des derniers mois, nous avons vu le marché pétrolier mondial passer de plusieurs années d’excédent à un déficit.
Les stocks mondiaux de produits pétroliers augmentent depuis 2014 sous l’effet d’une croissance implacable de la production américaine de brut. Dans un premier temps, l’OPEP a décidé de laisser faire. Elle était réticente à réduire sa production pour faire place à la croissance de la production américaine, sachant qu’à long terme, cette stratégie serait perdante : elle lui ferait simplement perdre des parts de marché sans alléger la pression sur les prix. En conséquence, les prix se sont effondrés au second semestre 2014 et les stocks ont commencé à gonfler rapidement. La baisse des prix a fini par entraîner de fortes réductions des dépenses d’investissement des producteurs américains, et la production pétrolière américaine a commencé à se contracter en 2015. À partir de là, les stocks mondiaux ont cessé de croître au même rythme, mais le marché est resté en léger excédent. Les stocks de l’OCDE ont cessé de croître tout à fait, mais sont restés à des niveaux élevés. Afin d’accélérer la normalisation des stocks, l’OPEP a néanmoins décidé fin 2016 de limiter sa production. Si cela a d’abord entraîné un certain redressement des prix, les cours du pétrole ont vite recommencé à baisser, le marché estimant que les réductions de l’OPEP étaient insuffisantes pour réduire sensiblement les stocks.
Cependant, plus nous recevons de données, plus il devient évident que les stocks, en particulier en Occident, sont en déficit saisonnier depuis des mois. Alors qu'au premier trimestre 2017, le marché pétrolier mondial était encore en excédent et que les stocks mondiaux augmentaient (plus vite que la tendance saisonnière), cet excédent saisonnier a laissé place à un marché saisonnièrement équilibré au deuxième trimestre 2017, puis à un déficit saisonnier dès le troisième trimestre 2017 (voir la figure 1).
Plus important encore, même lorsque les stocks mondiaux augmentaient plus tôt cette année, cette hausse s'est produite en grande partie dans les pays non membres de l'OCDE (la réserve stratégique de pétrole de la Chine a absorbé une grande partie de l'excédent), tandis que les stocks des pays de l'OCDE sont en déficit corrigé des variations saisonnières depuis de nombreux mois (voir la figure 2). Aux États-Unis, les prélèvements sur l'ensemble des stocks de produits pétroliers ont été particulièrement marqués, comme nous l'écrivons depuis plusieurs semaines.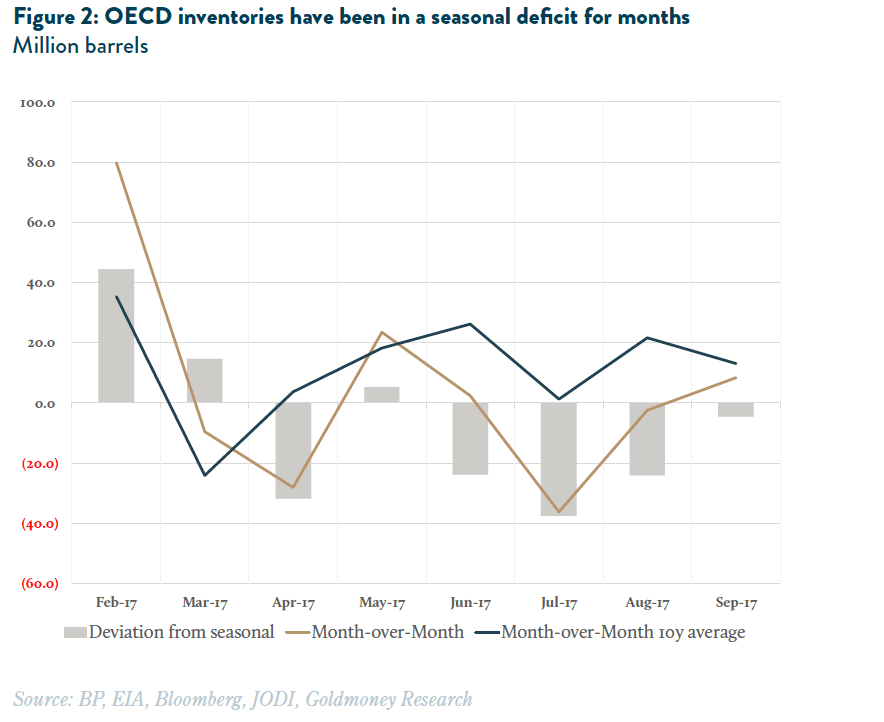
Jusqu'à présent, le marché a largement ignoré cette tendance, car il semble davantage concentré sur la hausse de la production américaine. Le rapport hebdomadaire sur la situation pétrolière publié chaque mercredi par le département américain de l'Énergie (DOE) laisse entendre que la croissance de la production américaine, négative en glissement annuel au début de l'année, dépasse désormais 1 mb/j. Selon cet argument, cela mettrait bientôt fin à la normalisation des stocks.
Cependant, comme nous l'avons déjà souligné, le rapport pétrolier hebdomadaire du DOE surestime la croissance de la production américaine depuis des mois. Cela tient principalement à deux raisons. Premièrement, il existe un effet de base. La croissance de la production paraît si impressionnante parce que le DOE avait fait état, dans ses données hebdomadaires, d'un net recul de la production américaine à l'été 2016. Or, les données mensuelles, plus précises (selon le DOE, elles ne constituent pas une révision des données hebdomadaires, mais un jeu de données distinct et plus exact), montrent que ce recul avait été largement surestimé (ce qui a conduit à une production sous-estimée). Une production sous-estimée une année entraîne une croissance annuelle surestimée pour la même période l'année suivante (voir la figure 3), ce que nous observons actuellement.
Deuxièmement, de la même façon que les données hebdomadaires ont sous-estimé la production l'an dernier, elles la surestiment cette année. Plus précisément, selon les données hebdomadaires, la production américaine est passée à 9,4 mb/j en juillet 2017. Or, les données mensuelles montrent qu'elle n'a atteint que 9,2 mb/j. En rapprochant tous ces chiffres, la croissance annuelle de la production au deuxième trimestre 2017 n'a été que de 303 kb/j, et non de 527 kb/j comme l'indiquent les données hebdomadaires, soit un écart de 224 kb/j. Cet écart a atteint le niveau considérable de 377 kb/j en juillet (croissance mensuelle de la production de 556 kb/j contre 993 kb/j selon les données hebdomadaires).
Cela jette de sérieux doutes sur les chiffres de croissance annuelle de la production de 1 mb/j pour août et septembre, tels que publiés dans les données hebdomadaires. Nous estimons que les données hebdomadaires d'août et de septembre seront fortement révisées à la baisse lorsque les données mensuelles seront publiées. Si l'on se fie aux révisions des trois derniers mois, la production réelle a probablement été stable au cours des deux derniers mois (en hausse de 600 kb/j en glissement annuel). Mais si les révisions sont aussi importantes que celle de juillet, la production a en réalité diminué au cours des deux derniers mois. En résumé, contrairement à ce que le marché semble actuellement croire, il est peu probable que la production de pétrole de schiste américaine progresse de 1 mb/j en glissement annuel avec un prix de 50 USD le baril.
Cela fait peser de sérieux doutes sur les prévisions de production pour 2018. L'Agence américaine d'information sur l'énergie (EIA) et l'Agence internationale de l'énergie (AIE) ont toutes deux révisé à la baisse leurs prévisions de production ces derniers mois. Mais les deux agences anticipent toujours une accélération de la croissance de la production américaine :
- Dans sa dernière perspective énergétique à court terme (STEO), datée du 12 septembre, l'EIA prévoit que la production américaine de pétrole brut atteindra en moyenne 9,8 millions de b/j, un niveau record, soit une hausse de 0,6 mb/j en glissement annuel. Ce chiffre ne reflète que la production de pétrole brut ; les liquides de gaz naturel (LGN) sont comptabilisés séparément et devraient aussi progresser d'environ 0,5 mb/j
- Dans son rapport de septembre, l'AIE prévoit que la production américaine de brut progressera de 850 000 b/j en glissement annuel en 2018. En outre, l'agence s'attend à une hausse des LGN de 260 000 b/j.
Par conséquent, même si la composition diffère, les deux agences prévoient une croissance de la production américaine de liquides de 1,1 mb/j. Nous estimons que les données de production récentes indiquent que ces chiffres sont très probablement trop élevés dans le contexte actuel de prix, et que la croissance de la production américaine de liquides sera donc de 0,9 mb/j au maximum, sauf si les prix du brut américain augmentent sensiblement.
OPEP
L'évolution des stocks mondiaux de pétrole dépendra aussi des décisions de l'OPEP dans les prochains mois, l'accord actuel de réduction de la production arrivant à échéance en mars 2018. D'après les déclarations faites ces derniers jours par des responsables de plusieurs pays membres de l'OPEP, nous pensons que les réductions convenues seront très probablement prolongées au moins jusqu'à fin 2018. La prochaine réunion de l'OPEP aura lieu le 30 novembre 2017.
LES PERSPECTIVES
En appliquant ces prévisions à notre bilan pétrolier mondial, nous prévoyons actuellement une hausse de l'offre mondiale de 0,2 mb/j en glissement annuel au quatrième trimestre 2017 et de 1,2 mb/j en 2018. La demande devrait progresser respectivement de 1 mb/j et de 1,35 mb/j. Il en résultera un déficit corrigé des variations saisonnières de 0,8 mb/j au quatrième trimestre 2017 et de 0,1 mb/j en 2018. Comme nous nous attendons à ce que les stocks des pays non membres de l'OCDE continuent de croître, les baisses interviendront dans les stocks de l'OCDE, amplifiées par la poursuite de la constitution de stocks hors OCDE. Toutefois, une partie de ce déficit de l'OCDE sera compensée par la poursuite des prélèvements sur les réserves stratégiques de pétrole des États-Unis, ce qui réduira les ponctions sur les stocks de l'industrie (voir tableau 1). À mesure que les stocks diminueront, nous anticipons une vigueur persistante des écarts de prix entre échéances, ce qui poussera les prix au comptant à la hausse. Notre objectif pour début 2018 est de 60 USD le baril pour le Brent. Nous nous attendons également à un net resserrement de l'écart Brent-WTI, à environ 2-3 USD le baril, ce qui signifie que les prix du WTI offrent un potentiel de hausse supérieur à celui du Brent.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.