
Les conditions de négociation sur le Comex laissent penser que les vendeurs à découvert d’or et d’argent s’apprêtent à subir un violent short squeeze, peut-être d’une grande brutalité. Si tel est le cas, les cours exprimés en monnaies fiduciaires ont touché leur plus bas.
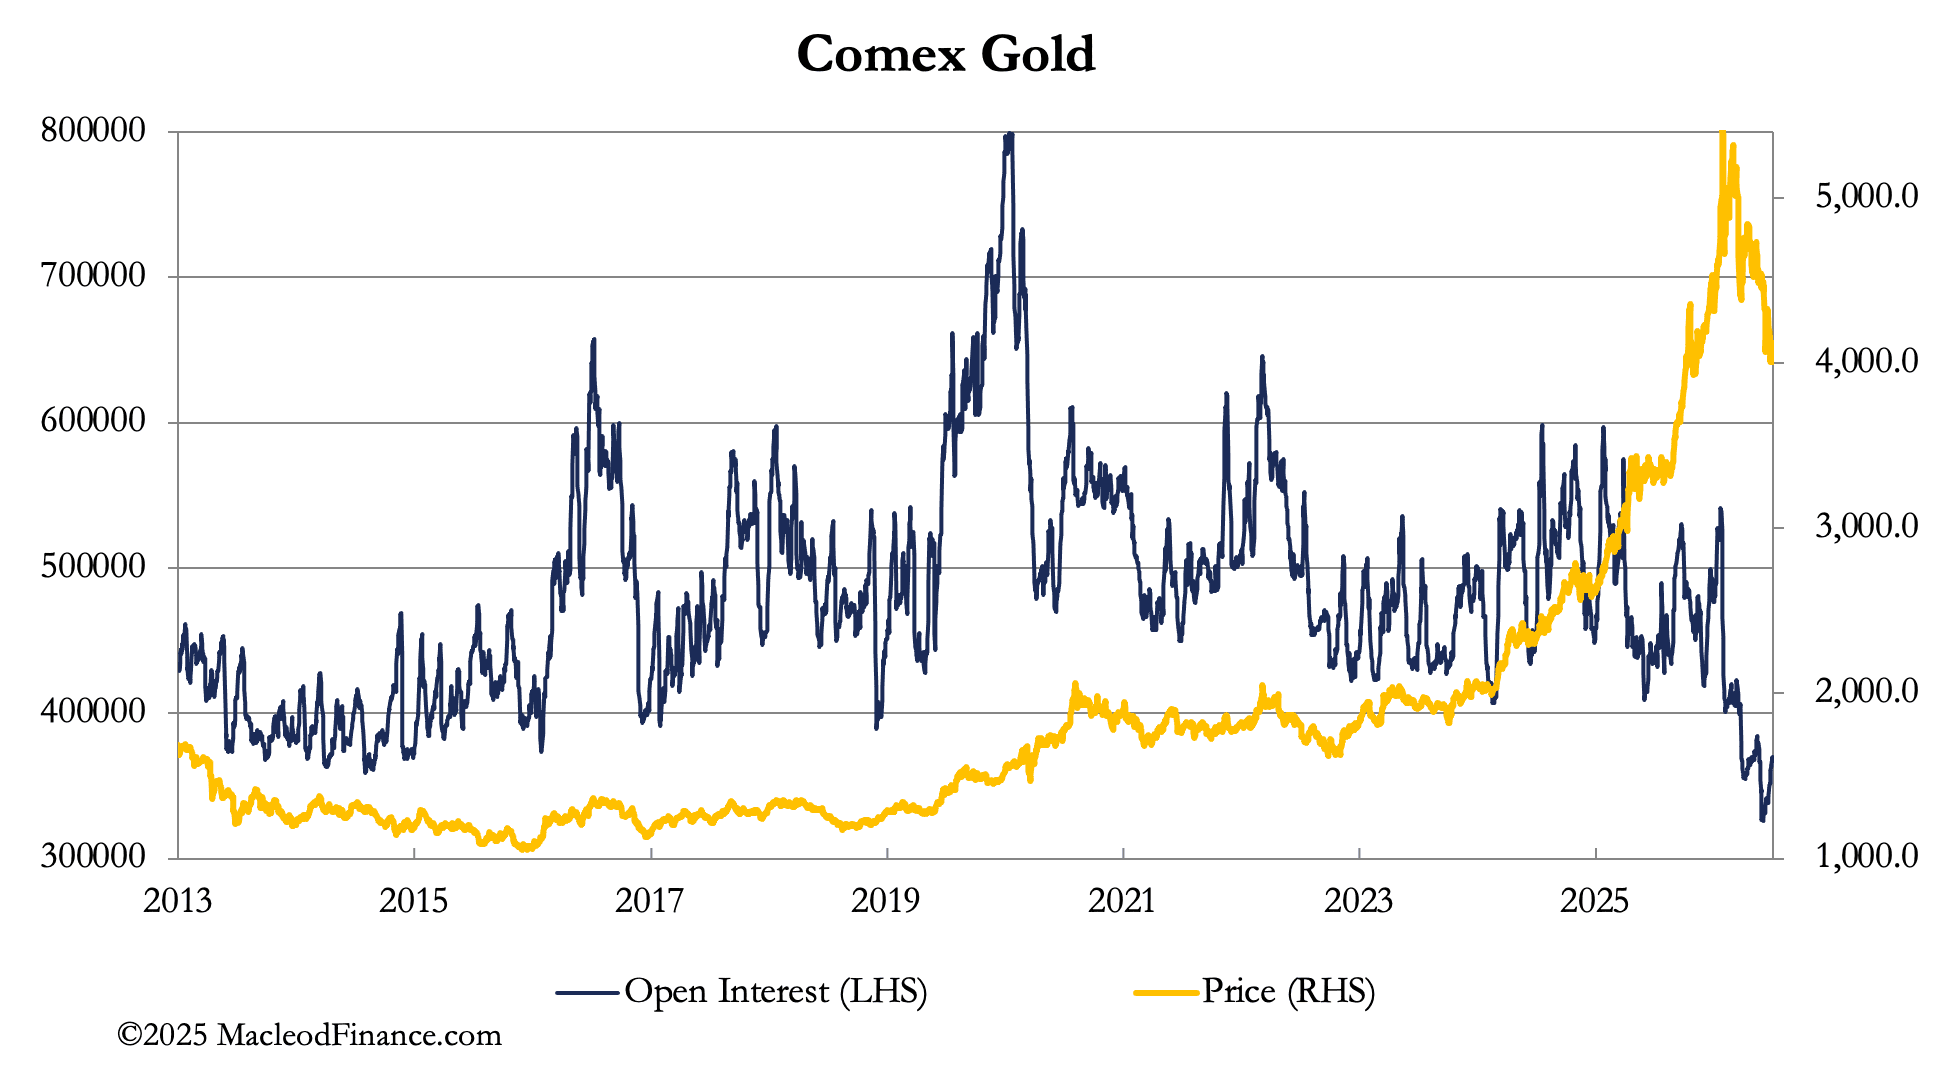
Commençons par l’or. Cette semaine, le cours est remonté d’un plus bas de 3 950 $ le 30e juin à 4 170 $ ce matin. Comme pour l’argent, le contrat de juillet et la série d’options correspondante ont expiré cette semaine sur le Comex, un événement qui entraîne habituellement une phase de vente. Cette pression sur les cours a pris fin.
Comme l’illustre le graphique ci-dessus, la position ouverte sur le contrat d’or est désormais à son plus bas niveau depuis la période précédant le point bas de décembre 2015, à 1 050 $. Cela indique que les spéculateurs qui vendent des dollars pour acheter de l’or papier sont encore plus absents qu’à l’époque, laquelle a servi de tremplin à une hausse de 4 500 $ sur une décennie. Autrement dit, ils achèteront des contrats à terme sur l’or, ajoutant potentiellement 300 000 à 400 000 contrats, ce qui ramènerait le marché en zone de survente.
Telles sont les perspectives que les vendeurs à découvert, généralement les teneurs de marché et les banques de métaux précieux, doivent désormais redouter.
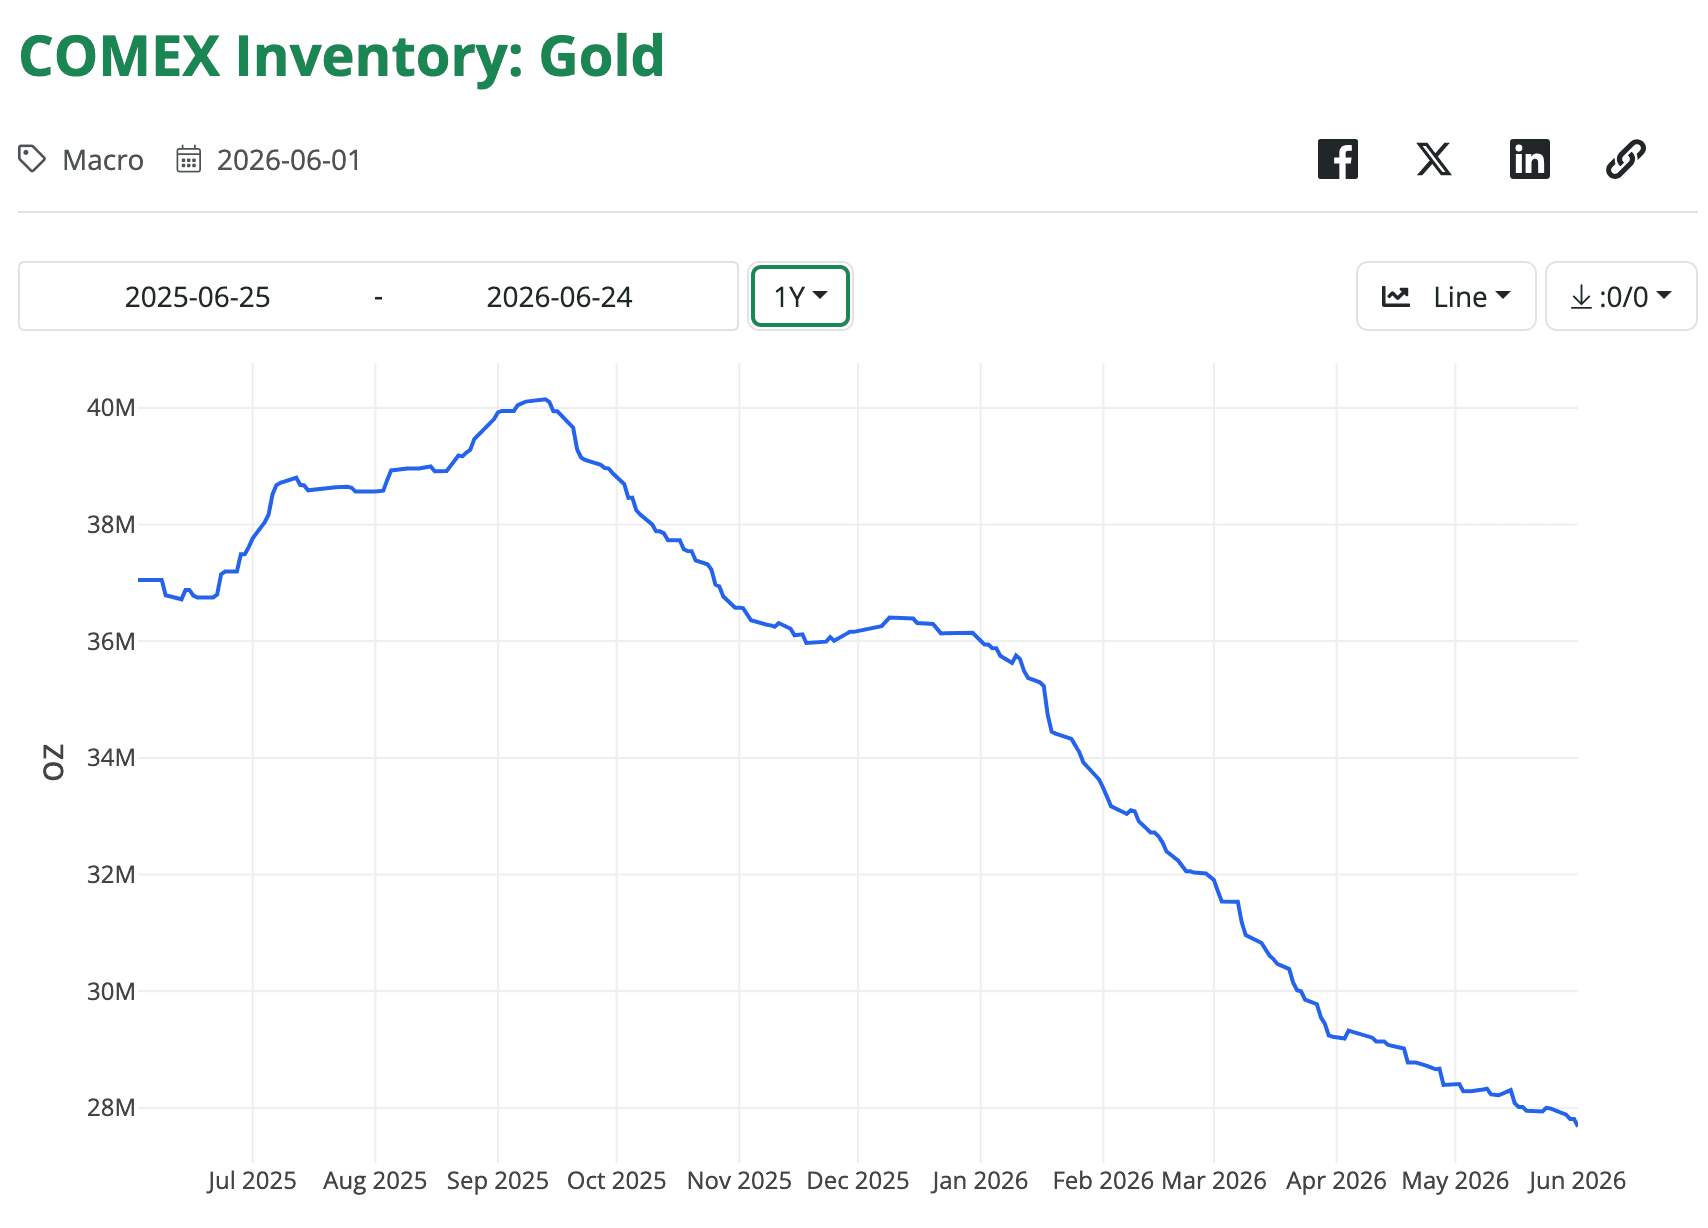
De fait, le sentiment du marché est aussi baissier qu’en 2015-2016. Mais cette fois, il y a une différence. Normalement, les banques de métaux précieux détiennent une position acheteuse en papier à Londres pour contrebalancer une position vendeuse sur le Comex, le mécanisme d’échange de contrats contre physique servant d’arbitrage entre les deux. Londres étant un marché de gré à gré, il est opaque et nous ne connaissons pas la position nette réelle. Mais nous savons que les swaps sur le Comex sont vendeurs nets d’environ 200 000 contrats, soit environ 622 tonnes, et que les demandes de livraison sont une caractéristique de plus en plus marquée, avec plus de 150 tonnes pour le seul mois de juin. Les stocks des entrepôts diminuent :
Le problème pour les banques de métaux précieux est que les marchés évoluent des transactions en papier vers le règlement physique. Elles ne peuvent ignorer que la Chine accumule non seulement du métal précieux, mais développe aussi activement Hong Kong comme grande place de négociation fondée sur le métal précieux, tandis que Singapour nourrit des ambitions similaires. Les banques devront détenir d’importantes quantités de métal précieux physique pour adosser les contrats à Hong Kong et, dans une moindre mesure peut-être, à Singapour.
Les banques n’apprécient pas cette évolution, et pour une très bonne raison. Elles sont des intermédiaires de crédit, non de métal physique. Lorsqu’elles ont une obligation, elles en compensent le risque par des contrats papier. Tout le débat sur le statut de l’or dans Bâle III passe complètement à côté de cette question et n’a aucune pertinence. Il faut également comprendre que, depuis 45 ans, toute hausse de la demande des investisseurs et des spéculateurs pour l’or et l’argent a été absorbée par l’augmentation des contrats papier en circulation, qui, comme toute forme de crédit bancaire, sont émis à volonté.
L’absence d’intérêt spéculatif sur les marchés actuels nous indique aussi que le jeu du papier est désormais en contraction. Comme mécanisme de formation des cours au comptant, il est progressivement remplacé par la demande physique de la Chine et, à l’avenir, par le marché que la Chine parraine à Hong Kong. Et à mesure que l’offre de papier se contracte, le processus par lequel l’or a été maintenu à la baisse entre 1980 et 2015 s’inverse, ce qui conduit à un énorme short squeeze sur l’or papier.
Il en va de même pour les contrats sur l’argent. Voici le graphique montrant la relation entre la position ouverte sur le Comex et le cours :
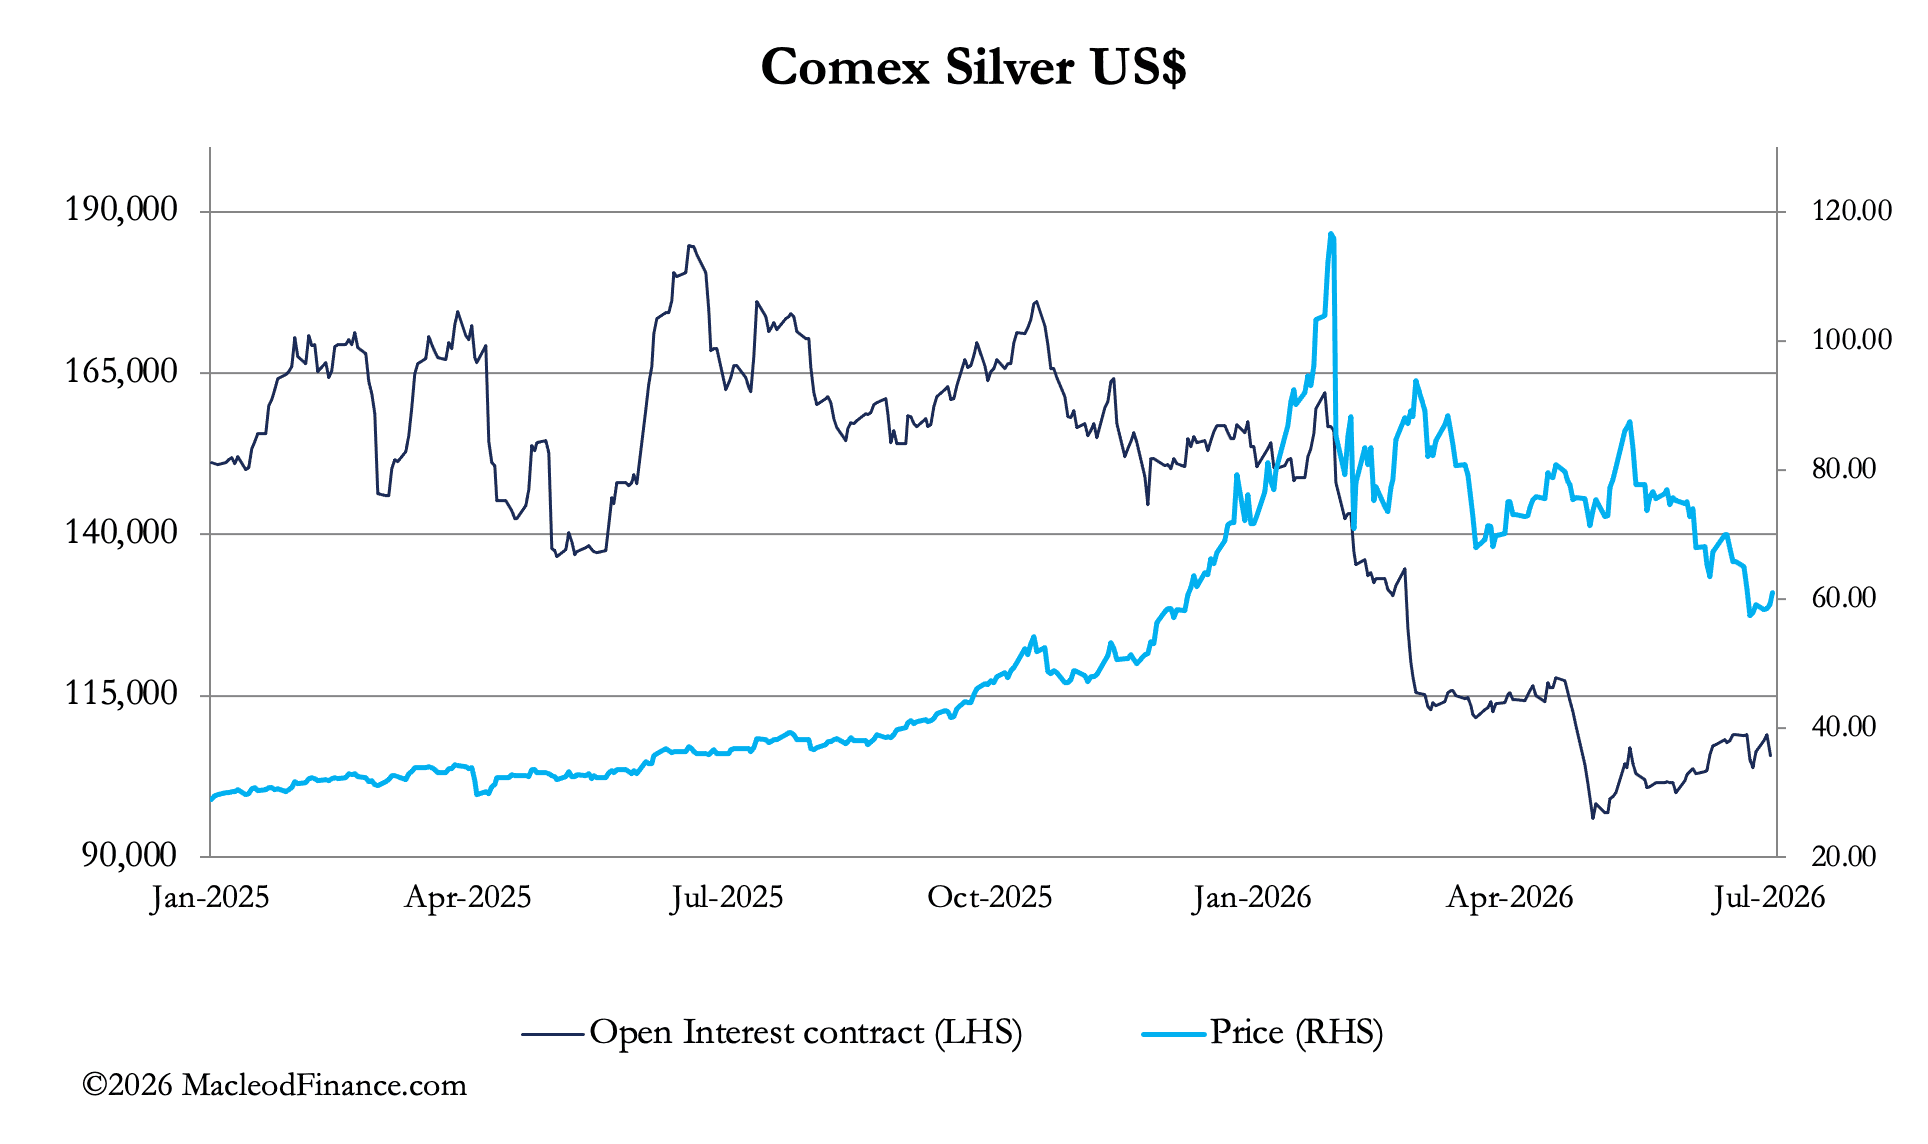
Le problème pour les opérateurs sur papier est que la demande d’argent physique a été en grande partie satisfaite par la Chine, qui était disposée jusqu’à récemment à maintenir les cours bas. Cela a brusquement changé à la fin de l’année dernière, faisant passer le cours de moins de 50 $ à plus de 120 $ à un moment donné. Les opérateurs sur papier ont désormais perdu cette action de suppression de la Chine, ce qui expose les contrats papier sur l’argent à un short squeeze d’une ampleur historique.