
Le système de l’euro et sa monnaie s’enfoncent dans la crise. Composé de la BCE et des banques centrales nationales, le système est submergé par l’endettement inscrit à son bilan, et la manière d’y remédier est loin d’être claire.
Normalement, une banque centrale se recapitalise aisément. Mais dans le cas du système de l’euro, lorsque l’institution cheffe de file et tous ses actionnaires doivent être recapitalisés en même temps, la tâche pourrait se révéler impossible. À cela s’ajoutent tous les déséquilibres du système TARGET2 à résorber avant que les parlements nationaux puissent valider l’ensemble. En outre, et en lien avec le problème de TARGET2, le marché des pensions livrées (repo) représente 8 700 milliards d’euros en circulation et devrait imploser sous l’effet de la hausse des taux d’intérêt, détruisant les bilans des banques commerciales, déjà très fortement endettées.
Cela contribue à expliquer la profonde réticence de la BCE à relever ses taux d’intérêt. Alors que les prix à la production dans les principaux États membres progressent de plus de 30 % sur un an, et les prix à la consommation de plus de 8 %, la BCE maintient son taux de dépôt à -0,5 %. Elle sait que, si les rendements des obligations en euros montent davantage, sa situation, déjà intenable, dégénérera en une crise de grande ampleur.
L’euro est donc en recul. Les marchés constatent que la BCE se contente de discours et reste, pour le reste, figée dans l’inaction.
Jouer du violon pendant que Rome brûle…

Sur le plan politique, on observe apparemment un degré effarant d’ignorance quant aux conséquences économiques qu’il y a à continuer de punir le Royaume-Uni pour le Brexit (oui, cela reste en travers de la gorge) et à mettre désormais la Russie au ban des nations pour son comportement belliqueux, alors que l’économie de l’UE elle-même vacille au bord d’une catastrophe financière et économique. L’UE poursuit ses agendas politiques, quel que soit le chaos économique qui en résulte.
La Russie est un enjeu bien plus grave que ne l’a jamais été le Brexit. L’UE s’est, à des degrés divers, défaite de ses capacités en énergies fossiles pour apaiser les écologistes, en délocalisant leur production vers des pays moins sensibles aux injonctions à la mode sur le changement climatique. Par conséquent, l’UE est devenue très dépendante du gaz naturel et du pétrole russes, dont elle a décidé, avec désinvolture, de se passer afin de punir la Russie pour son invasion de l’Ukraine.
Sur le plan économique, la conséquence a été de placer l’économie allemande sous assistance respiratoire, ses membres industriels commençant à s’arrêter, de même que les capacités de production de nombreux autres États de l’UE. Dans les mois à venir, des pénuries alimentaires, aggravées par le manque d’engrais, surviendront. Viendra ensuite un hiver sans combustible de chauffage et marqué par de fréquentes coupures d’électricité. Et un hiver avec des pénuries alimentaires sous un climat continental n’est pas une plaisanterie. Ces difficultés provoqueront des émeutes et une instabilité politique croissante.
Les conséquences financières tiennent en partie à l’exposition des banques à des entités russes, mais l’effet de la flambée des prix à la production et à la consommation sur l’ensemble de la structure financière de la zone euro est bien plus important. Le système de l’euro a reposé sur la redistribution des richesses de l’Allemagne et des États du nord, budgétairement prudents, afin de renflouer le sud dépensier au moyen de taux d’intérêt artificiellement bas. Ce mécanisme est désormais hors d’usage.
La BCE, et le système de l’euro formé des banques centrales nationales actionnaires, ont été, au sens figuré, pris collectivement au dépourvu. Après avoir ramené les taux d’intérêt en territoire négatif, elles ont permis aux gouvernements membres d’emprunter à des conditions extrêmement avantageuses. Maintenant que l’inflation de la zone euro progresse de 8,6 % et que les prix à la production en Allemagne augmentent de 33,6 %, soit les taux d’intérêt doivent monter rapidement, soit l’euro s’effondre. Le graphique en tête de cet article, qui présente le taux euro/dollar, illustre la réaction du marché jusqu’à présent.
Les obligations détenues dans le cadre du programme d’achats d’actifs de la BCE se sont accumulées, comme le montre le graphique ci-dessous, réparties entre le programme d’achat de titres du secteur public (PSPP), le programme d’achat de titres du secteur des entreprises (CSPP), le programme d’achat de titres adossés à des actifs (ABSPP) et le troisième programme d’achat d’obligations sécurisées (CBPP3). En juin, elles totalisaient 3 265 172 millions d’euros.
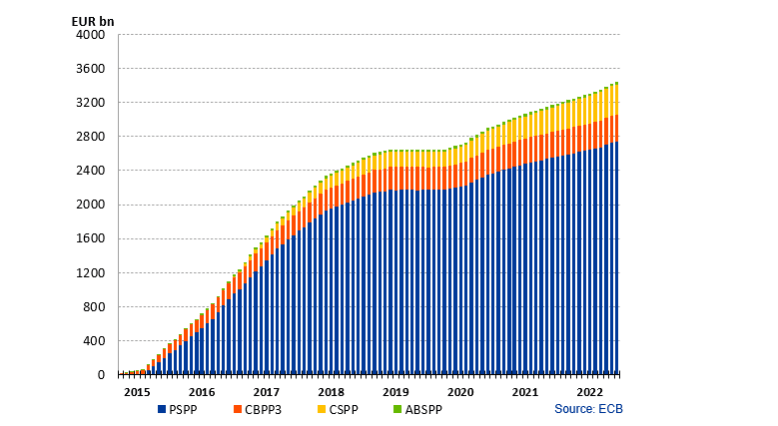
Il y a un an, le rendement des obligations d’État est passé de moins 0,5 % à 1,36 % pour le Bund allemand à 10 ans, soit une hausse globale de 1,86 %. La hausse du rendement d’une obligation italienne comparable est de 2,87 %, celle de l’Espagne de 2,3 %, celle de la France de 2 % et celle de la Grèce de 3,2 %. Sachant que les titres d’État représentent 65 % du total, le reste étant constitué d’obligations d’entreprises, généralement plus rémunératrices, on peut estimer prudemment que, si le portefeuille a une échéance moyenne de dix ans, la perte latente en valeur de marché depuis un an est déjà de l’ordre de 750 Md€. Cela représente près de sept fois les fonds propres et réserves cumulés du bilan de l’Eurosystème, soit 109,272 Md€. Et si les rendements continuent de monter, il est aisé d’imaginer des pertes de l’Eurosystème deux fois plus élevées.
Il ne fait guère de doute que, si on l’interrogeait, la BCE affirmerait que l’Eurosystème conservera ces obligations jusqu’à leur échéance et continuera donc de les valoriser à leur valeur nominale. Mais l’Eurosystème est peu susceptible de cesser de financer les États membres par des moyens inflationnistes. Et nous ne pouvons ignorer la probabilité de nouvelles hausses des rendements, en raison de l’écart entre les taux d’intérêt actuels (le taux de dépôt de la BCE est de moins 0,5 %) et un IPC qui s’oriente vers des hausses annuelles de 10 %.
L’erreur monétaire à l’origine du concept de l’UE
Le concept qui sous-tend l’UE peut se résumer à la socialisation de la richesse des États du Nord afin de subventionner les pays membres du Sud, moins prospères. Fidèle à son faible profil politique de l’après-guerre, l’Allemagne a accompagné l’évolution du projet européen, d’un bloc commercial vers une union monétaire.
L’euro devait être un facteur de nivellement, permettant à des pays comme l’Italie, l’Espagne et la Grèce de profiter de la notation de crédit de l’Allemagne, selon l’argument étatiste que, ces titres étant émis par un État souverain relié à une monnaie et à un système de règlement communs, il existe peu de différence entre détenir de la dette souveraine allemande, italienne, voire grecque. Il en a résulté que, par l’intermédiaire des investisseurs institutionnels, les épargnants allemands ont subventionné, directement et indirectement, une dette émise à des niveaux qui ne compensent pas le risque réel de l’emprunteur. Le graphique FRED ci-dessous montre l’effet sur les rendements de l’obligation italienne à 10 ans de référence, par ailleurs risquée.

Dans la période précédant le remplacement des monnaies nationales par l’euro, les critères de convergence de Maastricht ont été ignorés. Sans cela, le niveau de la dette souveraine de l’Italie aurait empêché son entrée. Le taux de marché de l’obligation d’État italienne à 10 ans affichait un rendement de 12,4 % lorsque le traité de Maastricht, qui fixait les conditions d’entrée dans l’union monétaire, est entré en vigueur en 1992. La référence allemande équivalente rapportait 8,3 %, soit un écart de 4,1 %. Aujourd’hui, la référence allemande rapporte 1,35 % et l’italienne 3,37 %, soit une différence de 2,2 %. Non seulement l’écart s’est resserré, mais à la fin de 2021, l’encours de la dette publique italienne avait dépassé 150 % du PIB.
On peut citer des exemples similaires pour les autres pays des PIGS — le Portugal, la Grèce et l’Espagne. Manifestement, les faits montrent que les marchés ne tarifent pas le risque souverain comme ils le devraient et que les rendements sont fortement comprimés. Pris dans des pièges de la dette, ces pays doivent émettre encore plus de dette, car les perspectives de déficit budgétaire y sont tout simplement désastreuses, aggravées par une économie de la zone euro au bord d’un effondrement provoqué par l’énergie.
La BCE et sa mission impossible
Jusqu’ici, nous avons exposé les conséquences de la crise énergétique pour l’économie de la zone euro et les pertes qui en découlent pour les bilans de l’Eurosystème. À la tête de l’ensemble se trouve la présidente de la BCE, qui a auparavant dirigé le FMI et exercé des fonctions au sein du gouvernement français, notamment comme ministre de l’Économie et des Finances. Forte de cette expérience, elle a été nommée à la BCE en tant que valeur sûre. À ce titre, elle a hérité d’une position impossible, car elle n’a aucun mandat pour modérer les politiques inflationnistes de la BCE.
Plus exactement, Mme Lagarde a hérité de deux impossibilités. La première est de continuer à redistribuer la richesse nationale de l’Allemagne pour soutenir les PIGS, et la seconde est un système bancaire véritablement en ruine. Et comme indiqué plus haut, l’Allemagne elle-même est désormais sous assistance respiratoire.
Le tableau A présente la relation entre le total de bilan des banques d’importance systémique mondiale (G-SIB) de la zone euro, leurs fonds propres et leur capitalisation boursière, afin d’illustrer la fragilité de ces établissements.
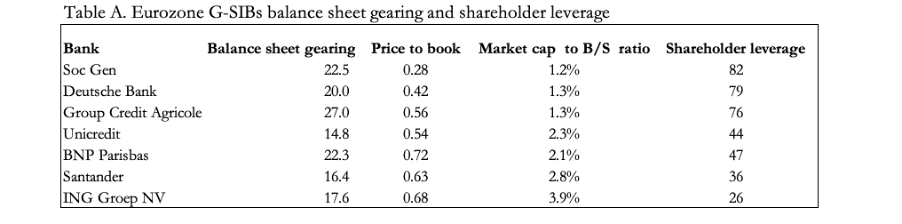
Les G-SIB sont tenues de constituer des coussins de fonds propres supplémentaires, conçus pour garantir qu’elles ne créent ni ne propagent de risque de contrepartie. La liquidité est issue de la structure du bilan total et ne nécessite pas la mobilisation du capital des actionnaires. Néanmoins, le levier entre le total des actifs et les fonds propres du bilan (qui comprennent les bénéfices non distribués et les fonds propres hiérarchisés autres que les actions ordinaires) s’établit en moyenne à un peu plus de vingt fois pour les G-SIB de la zone euro, allant de 27 fois pour le Crédit Agricole à 14,8 fois pour Unicredit.
Les ratios cours/valeur comptable de toutes ces banques sont inférieurs à un, certains à un niveau suffisamment bas pour mettre en doute leur survie immédiate, compte tenu du ralentissement économique désormais en cours dans la zone euro. Pour protéger les capitaux propres de leurs actionnaires, ces banques n’ont d’autre choix que de réduire leur bilan là où elles le peuvent. De fait, lorsqu’un recul du PIB survient, il est dû en grande partie au retrait du crédit bancaire. Cela ne peut que révéler et engendrer des créances douteuses, ce qui menace d’anéantir entièrement le capital des actionnaires.
Le diable se cache en grande partie dans ces prêts non performants. Il est devenu courant que les autorités de régulation nationales les jugent performants afin qu’ils puissent servir de garantie à des prêts de la banque centrale nationale. Lorsqu’ils se perdent ensuite dans le système de règlement TARGET2, ils sont oubliés, et la banque commerciale paraît miraculeusement solvable à nouveau. Mais TARGET2 se retrouve criblé de ces créances douteuses et des déséquilibres apparaissent, comme le montre le graphique suivant de l’Euro Crisis Monitor. En théorie, ces déséquilibres ne devraient pas se produire, et avant la crise Lehman, c’était généralement le cas.

C’est l’une des façons dont l’épargne nationale de l’Allemagne est redistribuée aux PIGS. Fin mai, la Bundesbank allemande se voyait « devoir » 1 160 milliards d’euros.
Dans le même temps, les principaux débiteurs, l’Italie, l’Espagne, la Grèce et le Portugal, affichent ensemble des dettes TARGET2 de 1 255 milliards d’euros. Mais la détérioration la plus rapide, rapportée à sa taille, concerne le solde négatif de la Grèce, qui a plus que triplé, passant de 25,7 milliards d’euros fin 2019 à 106 milliards en avril. Le déficit de l’Espagne augmente lui aussi à un rythme préoccupant, passant de 392,4 à 505 milliards d’euros, et celui de l’Italie de 439,4 à 597 milliards.
Si une banque centrale nationale affiche un déficit TARGET2 vis-à-vis des autres banques centrales, c’est qu’elle a prêté de l’argent à ses banques commerciales pour couvrir des paiements, au lieu de les faire transiter par le système de règlement. Ces prêts aux banques commerciales figurent à l’actif du bilan de la banque centrale nationale, en contrepartie d’un passif envers l’Eurosystème de la BCE via TARGET2, d’où les déficits des PIGS. En pratique, les banques centrales en déficit fournissent à leurs banques commerciales des liquidités supplémentaires. Cela se fait pour l’essentiel au moyen de pensions livrées, sur lesquelles nous reviendrons bientôt. Le fait que les banques commerciales des PIGS aient besoin de ces liquidités est un signal d’alerte.
Selon les règles, si le système TARGET2 fait défaut, les coûts sont répartis par la BCE selon la clé de répartition du capital préétablie, fondée sur la détention des parts de la BCE par les banques centrales nationales. La BCE elle-même présente un déficit de 365 milliards d’euros, résultant du non-paiement d’achats d’obligations effectués en son nom par les banques centrales nationales. Ces impayés sont comptabilisés à l’actif des bilans des banques centrales nationales, ce qui réduit leurs engagements nets au titre de TARGET2. Dans la mesure où les banques centrales italienne, espagnole, grecque et portugaise sont créancières de la BCE au titre de ces achats d’obligations, leurs obligations apparentes dans TARGET2 s’en trouvent réduites. Pour ces banques centrales nationales, la situation réelle pourrait être considérablement plus dégradée que ne le suggèrent les chiffres déclarés.
En outre, il est dans l’intérêt d’une banque centrale nationale d’afficher un déficit plus important au regard de sa clé de répartition du capital en soutenant les banques commerciales insolvables de son territoire. Ainsi, si TARGET2 fait défaut, sa perte devient supérieure à sa contribution à la recapitalisation de la BCE.
Avec le Luxembourg, l’Allemagne est le principal perdant de ce dispositif. La participation de l’Allemagne au capital de la BCE est de 21,44 %.[i] Si TARGET2 s’effondrait, la Bundesbank perdrait plus de mille milliards d’euros que lui doivent les autres banques centrales et la BCE elle-même, et supporterait jusqu’à 387 milliards d’euros de pertes nettes, sur la base des déséquilibres actuels. Cela anéantirait à de nombreuses reprises le bilan propre de la Bundesbank.
Au-delà des obligations de la BCE au titre des achats d’obligations non réglés, pour comprendre comment et pourquoi une partie du problème se pose, il faut remonter à la crise bancaire européenne antérieure, consécutive à Lehman. C’est à partir de cette période que les prêts non performants ont commencé à s’accumuler dans les banques commerciales.
Si un régulateur bancaire national juge que des prêts sont non performants, les pertes relèvent d'un problème bancaire national. À l'inverse, s'il les juge performants, ils sont éligibles aux opérations de refinancement de la banque centrale nationale, effectuées pour la plupart au moyen de pensions livrées (repo). Une banque commerciale qui utilise ces prêts douteux comme garantie emprunte auprès de la banque centrale nationale, laquelle emprunte à son tour pour couvrir cette opération en retenant des paiements dans le système TARGET2. Les prêts irrécouvrables sont ainsi retirés des systèmes bancaires nationaux des PIGS et perdus dans le système de l'euro.
Dans le cas de l'Italie, le niveau très élevé des prêts non performants (NPL) a atteint un pic de 17,1 % en septembre 2015, mais il avait été miraculeusement ramené à 4 % en mars de cette année.[ii] Compte tenu de l'incitation qu'a le régulateur à détourner le problème des prêts non performants de l'économie nationale vers l'Eurosystème, il serait miraculeux que cette réduction des NPL soit entièrement authentique. Et avec les confinements liés à la covid-19, les NPL italiens vont de nouveau grimper en flèche, de même que l'exposition des banques italiennes à la Russie et à l'Ukraine. Rien n'indique que cela se reflète dans les statistiques bancaires nationales ; cela doit donc être dissimulé quelque part.
Dans les États membres dont les soldes TARGET2 sont négatifs, comme l'Italie, on observe depuis longtemps des difficultés de liquidité croissantes pour les industries historiques, qui rendent nombre d'entre elles insolvables sans la perfusion de crédits supplémentaires. Le régulateur bancaire étant incité à ne pas reconnaître, dans l'économie nationale, ces problèmes de NPL, qu'ils soient comptabilisés ou non, les prêts accordés à ces entreprises insolvables ont été continuellement reconduits et augmentés, en les finançant de fait par TARGET2 et la banque centrale nationale concernée. La conséquence est que les entreprises nouvelles ont été privées de crédit bancaire faute d'espace au bilan. Et désormais, face à la détérioration de la conjoncture économique, les banques doivent réduire leurs engagements de prêt.
Officiellement, il n'y a pas de problème, car les positions TARGET2 de la BCE et de toutes les banques centrales nationales s'annulent à zéro, et la comptabilité mutuelle entre les banques centrales du système maintient cet équilibre. Pour ses concepteurs, une défaillance systémique de TARGET2 était inconcevable. Mais comme certaines banques centrales nationales ont désormais pris l'habitude d'utiliser TARGET2 comme source de financement pour leurs propres systèmes bancaires insolvables, la crise ukrainienne et la hausse des taux d'intérêt, attribuée à l'inflation des prix à la production et à la consommation, risquent d'accroître encore les déséquilibres et pourraient provoquer l'effondrement du système de règlement en euros.
Le membre de l'Eurosystème le plus exposé est la Bundesbank allemande, à qui TARGET2 doit désormais bien plus d'un millier de milliards d'euros. Le risque de pertes est appelé à s'accélérer rapidement en raison des confinements successifs liés à la covid dans les PIGS et, maintenant, de la situation en Ukraine. Sous la direction de Jens Weidmann (qui a depuis démissionné), la Bundesbank avait raison d'être très préoccupée.[iii]
Voici une citation directe de l'article du très respecté professeur Sinn sur le sujet :
« … la question de Target a fait la une de l'actualité politique lorsque le nouveau président de la Bundesbank, Jens Weidmann, a fait part de ses inquiétudes concernant les créances Target de la Bundesbank dans une lettre au président de la BCE, Mario Draghi. Dans cette lettre, M. Weidmann ne se contentait pas d'exiger des critères de notation de crédit plus stricts pour les garanties présentées en contrepartie des prêts de refinancement, il demandait aussi que les créances Target en forte hausse de la Bundesbank soient garanties. M. Weidmann a écrit sa lettre sur Target après plusieurs mois de silence de la Bundesbank, durant lesquels celle-ci a mené une analyse interne approfondie de la question. Cette lettre marquait une rupture de M. Weidmann avec la position antérieure de la Bundesbank, selon laquelle les soldes Target étaient sans importance et constituaient un sous-produit normal de la création monétaire dans le système monétaire européen. »[iv]
M. Weidmann, qui a depuis démissionné de la Bundesbank, connaissait donc précisément le danger décrit dans cet article : il souhaitait des normes de garantie de meilleure qualité afin d'empêcher le déversement de prêts non performants dans le système TARGET2. On peut fortement soupçonner qu'il était impuissant à changer les choses, ce qui l'a contraint à démissionner sur ce sujet capital. Mais le problème demeure : en tant que mécanisme permettant aux PIGS d'abriter des prêts non performants en quantités croissantes, le dispositif TARGET2 est devenu pourri jusqu'à la moelle, et il est reconnu comme tel en privé. Et désormais, du fait de l'impact économique du coronavirus, puis de l'Ukraine, le système de règlement devrait, tôt plutôt que tard, faillir complètement.
D'ici là, TARGET2 est un pacte faustien qu'il n'est dans l'intérêt de personne de rompre.
L'ampleur d'une défaillance de TARGET2 donne à penser qu'aucune résolution n'est possible. Les déséquilibres actuels sur l'ensemble du système s'élèvent à 1 736 milliards d'euros. Comme indiqué plus haut, selon les clés de répartition du capital, en cas de défaillance systémique, les actifs nets de la Bundesbank dans TARGET2, soit 1 160 milliards d'euros, seraient remplacés par des engagements pouvant atteindre 387 milliards d'euros, le reste des pertes étant réparti entre les autres banques nationales de l'UE.[v] Personne ne sait comment les choses se dérouleraient, car la défaillance du système de règlement n'a jamais été envisagée ; mais bon nombre des banques centrales nationales, sinon toutes, devraient être renflouées, vraisemblablement par la BCE en sa qualité de garante du système. Or, avec seulement 7,66 milliards d'euros de capital souscrit, la capitalisation du bilan de la BCE est minime au regard des pertes en jeu, et ses actionnaires chercheront eux-mêmes à être renflouées à leur tour pour renflouer la BCE. Une défaillance de TARGET2 semblerait obliger la BCE à se recapitaliser elle-même, ainsi que l'ensemble du système bancaire central de la zone euro.
La fin de TARGET2 se traduira donc probablement par une dépréciation intégrale pour les banques centrales nationales et marquera la fin de la BCE, du moins dans sa forme actuelle. Et nous n'avons pas encore évoqué l'impact immédiat de la hausse des taux d'intérêt, ni a fortiori celui de la défaillance de TARGET2 sur les banques commerciales de la zone euro.
Le transfert des prêts non performants vers les banques centrales s'effectue principalement par le marché des pensions livrées (repo). Dans une opération de pension livrée, une banque échange des garanties contre des liquidités, la transaction étant dénouée ultérieurement. Ainsi, la banque centrale se retrouve avec des garanties, validées comme « performantes » par le régulateur bancaire local, tandis que la banque commerciale obtient des liquidités et un bilan en apparence assaini. Ce procédé permet de dissimuler n'importe quelle quantité d'actifs de piètre qualité.
Le marché des repos en euros est colossal : l'International Capital Markets Association estime son encours à 8 726 milliards d'euros en juin 2021. Il est très supérieur à son équivalent en dollars américains, qui représente actuellement un peu plus de 2 000 milliards de dollars de pensions livrées inversées (reverse repos), c'est-à-dire dans l'autre sens, la Fed absorbant des liquidités au lieu d'en distribuer. Si une large part de cet excédent de repos en euros résulte des taux d'intérêt négatifs, qui rémunèrent même les banques pour emprunter contre des obligations d'État données en garantie, ce marché atteint une taille telle qu'il permet aisément de dissimuler des créances mauvaises ou douteuses au sein du système de règlement des banques centrales.
La BCE a favorisé ce marché, car il crée une demande pour la dette publique utilisée comme garantie, laquelle, avec des rendements minimes, voire négatifs, ne serait sinon pas achetée. La hausse des taux d'intérêt provoquera l'effondrement de ce marché, retirant de la liquidité aux banques commerciales et les poussant davantage encore à réduire leur bilan.
Il est difficile d'éviter la conclusion que la BCE doit empêcher à tout prix la hausse des taux d'intérêt et des rendements obligataires, non seulement pour préserver le système de l'euro lui-même, mais aussi pour prévenir l'effondrement de l'ensemble du réseau bancaire commercial.
À supposer que l'euro doive conserver son statut de monnaie et de moyen de crédit, il faudrait mettre en œuvre un système de gestion monétaire différent et formalisé, conçu pour recapitaliser les banques centrales nationales et maintenir la monnaie relativement rare dans toute la zone euro. Et comme cette mise en œuvre devrait être instantanée, elle se révélerait probablement impossible. Par conséquent, il est extrêmement improbable que l'euro survive à sa crise systémique.
L'avenir de l'UE après la défaillance de la BCE
La défaillance de TARGET2 obligerait les banques centrales nationales à traiter correctement leurs propres relations avec leurs réseaux bancaires commerciaux. Il dépasse le cadre de cette étude d'examiner comment cela pourrait se faire dans chaque juridiction, notre intérêt portant davantage sur la vue d'ensemble et sur les perspectives de l'euro et de ses successeurs.
Il s'agit donc désormais de savoir quand, et non plus si, le système TARGET2 s'effondrera. Les banques d'importance systémique mondiale (G-SIB) étrangères semblent peu exposées au système de l'euro et à son réseau bancaire commercial, comme l'a montré la crise des repos aux États-Unis en septembre 2019, lorsque la cession de l'activité de teneur de marché principal de Deutsche Bank à BNP a été finalisée. Par conséquent, l'effet immédiat sur la monnaie sera probablement dicté par des acteurs nationaux de la zone euro plutôt que par des liquidations étrangères.
Les prêts libellés en euros seront rappelés. Dans la mesure où les clients des banques détiennent des dépôts et des placements liquides en devises étrangères, leur vente deviendra inévitablement une source de fonds pour honorer les obligations en euros, ce qui fera d'abord monter le taux de change de l'euro face aux autres devises. En outre, les non-résidents qui utilisent l'euro comme base d'un carry trade, par exemple pour couvrir des positions sur le marché des swaps de change, verront eux aussi leurs positions dénouées, ce qui entraînera une nouvelle demande d'euros sur les marchés des changes.
Compte tenu de l'ampleur de la détention du dollar par les étrangers, qui en possèdent actuellement un volume excessif, alors que l'euro est sous-représenté dans les avoirs internationaux, c'est le dollar qui risque de souffrir le plus d'une crise monétaire de la zone euro, du moins dans un premier temps. Le sort de l'euro comme moyen d'échange sera alors principalement entre les mains de ses utilisateurs. Tel sera le contexte dans lequel la Bundesbank allemande examinera ses options.
Les arguments en faveur d'un nouveau mark
Certains milieux de la Bundesbank ont également perçu comme un danger la défaillance de l'Eurosystème, que l'on voit désormais devenir inévitable ; sous la direction de Weidmann, ses services se sont penchés sur les causes des déséquilibres de TARGET2. Il est probable que les débats internes sur la situation ont été suspendus par sa démission l'an dernier.
C'est la conclusion logique de la lettre de Weidmann à Mario Draghi, à la BCE. Il s'ensuit donc que, quelque part dans les sous-sols de la Bundesbank, il existe un plan B, destiné à tout le moins à protéger la Bundesbank des difficultés que connaîtraient en cas de crise les autres banques centrales nationales et la BCE elle-même. Cela ne peut être obtenu qu'avec une nouvelle monnaie, fondée sur le mark allemand tel qu'il existait avant son intégration à l'euro. De cette façon, la Bundesbank libellée en euros pourrait être passée par pertes et profits à mesure que l'Eurosystème s'effondre, tandis qu'une Bundesbank fondée sur le mark verrait le jour.
L'Allemagne ne voudra pas raviver d'anciennes inimitiés. La Bundesbank sera pleinement consciente de ce que la poursuite de ses propres intérêts signifierait pour les PIGS, ainsi que pour la France, dont les ambitions au sein de la zone euro sont entièrement politiques. Les taux d'intérêt des monnaies de remplacement de ces pays augmenteraient presque certainement fortement, ce qui ferait s'effondrer leurs marchés obligataires, pour autant qu'ils existent encore, fragiliserait les banques commerciales survivantes et détruirait les finances nationales. Ces pays n'auraient d'autre solution pratique que de rechercher la protection d'une monnaie de meilleure qualité que l'euro pour rétablir leurs marchés obligataires et conserver un accès au crédit. En somme, le consensus monétaire pourrait finir par passer d'un système monétaire ouvertement inflationniste, manipulé par les banques centrales nationales et leurs régulateurs, à un système fondé sur une forme de monnaie et de crédit plus saine.
Mais au lieu de renoncer entièrement à leurs habitudes inflationnistes, les pays débiteurs entendent probablement conserver la possibilité d'un financement inflationniste sous une nouvelle forme. Avec sa nouvelle monnaie, la Bundesbank est donc susceptible de résister aux initiatives qui la placeraient de fait dans la position de la BCE défunte, en lui faisant assumer la responsabilité de la circulation de l'ensemble de la monnaie de l'ancienne zone euro. Certes, le gouvernement allemand, à la différence de la Bundesbank, pourrait voir la situation autrement, mais il est probable que même lui ait conscience des implications politiques qu'il y aurait à sembler avoir traversé une crise de l'euro relativement indemne par rapport aux autres pays, puis à prendre le contrôle de la monnaie de l'ancienne zone euro. Pour cette raison, il est peu probable que le mark soit proposé en remplacement de l'euro.
La solution évidente est que l'Allemagne adopte un étalon-or crédible et encourage les autres États membres à faire de même. La figure 2 présente les réserves d'or officielles des principaux États membres.[vi]

Les réserves d'or de la BCE ont été constituées à l'origine par des transferts des banques centrales nationales ; on peut donc supposer que ses 504,8 tonnes leur seront restituées, car, hormis les autres banques centrales de l'UE extérieures à la zone euro, elles sont les seuls créanciers de la BCE.[i] Dans ce cas, les dix principaux détenteurs de la zone euro posséderaient à eux seuls plus de 10 500 tonnes. L'or est toutefois inégalement réparti, l'Allemagne, l'Italie et la France détenant des réserves importantes. Mais les Pays-Bas et le Portugal disposent eux aussi de réserves amples au regard de leur taille.
Si les étalons-or crédibles constituent la meilleure solution, tous ces pays, Allemagne comprise, seront probablement réticents à mobiliser leur or pour adosser de nouvelles monnaies. L'Allemagne s'est relevée de deux effondrements monétaires au siècle dernier sans couverture en or, et la Bundesbank estimera probablement que la simple détention de ses réserves d'or et sa réputation historique de monnaie saine suffiront à convaincre ses citoyens qu'un nouveau mark sera stable et constituera une monnaie crédible. En outre, il ne suffit pas de convertir des monnaies fiduciaires en monnaies convertibles en or sans s'attaquer aux dépenses publiques. Un étalon-or efficace exige non seulement des budgets équilibrés, mais aussi une réduction délibérée des dépenses globales, qui doit être maintenue pour que l'étalon perdure. L'échec du traité de Maastricht à cet égard illustre les difficultés de la discipline budgétaire dans le contexte européen.
Sur le plan politique, cela exige un renversement de l'idéal social-démocrate européen, au risque de créer un vide politique que diverses formes d'extrémisme menaceraient de combler.
Influences internationales
L’évolution politique et monétaire d’une Europe post-euro ne sera pas déterminée uniquement par des événements endogènes. Une crise similaire, mais moins complexe, se développe au Japon et conduit de la même manière à un yen défaillant, à l’image de l’euro. Par ailleurs, la Fed comme la Banque d’Angleterre espèrent désespérément ne pas être contraintes de relever leurs taux d’intérêt pour tenir compte de l’inflation persistante des prix. Et partout où existent des marchés financiers d’envergure, ils subissent l’influence funeste de l’ours.
De toute évidence, les implications réciproques de plusieurs crises distinctes en développement, ainsi que leur calendrier, ne peuvent être prédites autrement que par conjecture, mais certains points communs existent. Le plus notable est que la répression des taux d’intérêt et des rendements des obligations d’État par les grandes banques centrales a pris fin.
Les banques centrales ont maintenu leurs objectifs par l’inflation de la monnaie et du crédit, laissant la création de dette gonfler et alimenter des bulles d’actifs financiers. Ces bulles présentent des caractéristiques systémiques différentes. La BCE et la Banque du Japon, avec quelques autres, ont imposé des taux d’intérêt négatifs, tandis que la Fed et la Banque d’Angleterre ont respecté la borne du zéro. L’économie américaine étant de nature plus financière et le dollar étant la monnaie de réserve internationale, la perte de pouvoir d’achat du dollar est le principal moteur des prix mondiaux des matières premières et de l’énergie.
Les banques d’importance systémique mondiale (G-SIB) constituent un lien commun entre les grandes places financières. La défaillance du système bancaire de la zone euro compromettra presque certainement celui des États-Unis, ainsi que ceux des autres pays. L’histoire a montré que même la faillite d’une banque modeste dans un pays lointain peut avoir de lourdes conséquences dans le monde entier. Dans ce contexte, il est à espérer que la mise en évidence des failles du système TARGET2 et des banques commerciales de la zone euro ait permis une meilleure compréhension des dangers monétaires auxquels nous sommes tous exposés. Quant aux citoyens de l’UE, la reconquête du pouvoir national face à la bureaucratie bruxelloise leur offre l’occasion d’améliorer la situation actuelle, à condition d’en faire un usage judicieux.
[i] En tant qu’actionnaire de la BCE, la Banque d’Angleterre pourrait avoir droit à une partie de son or.
[i] Les clés de répartition du capital de la BCE pour la zone euro représentent 69,6176 % du total, lequel inclut les États membres de l’UE n’appartenant pas à l’Eurosystème. Elles ont été ajustées pour la dernière fois afin de tenir compte du Brexit. Celle de l’Allemagne s’élève à 21,4394 % de ce total.
[ii] Voir https://www.ceicdata.com/en/indicator/italy/non-performing-loans-ratio
[iii] Voir Evergreening in the euro area ; Steinkamp, Tornell et Westermann, document de travail n° 113, juillet 2018, qui décrit comment les entreprises zombies sont maintenues à flot et comment leurs prêts finissent en garantie dans TARGET2.
[iv] Voir la description du débat public par Hans-Werner Sinn, lorsqu’il a souligné pour la première fois que les engagements de la Bundesbank en cas de défaillance de TARGET2 seraient déterminés par sa clé de répartition du capital. https://www.hanswernersinn.de/en/controversies/TargetDebate
[v] ibid.
[vi] Source : FMI, via le World Gold Council.