
Ceux d’entre nous qui suivent de près le cycle du crédit ne devraient pas être surpris par le repli actuel des marchés actions. Il devait se produire de toute façon. Le calendrier était d’ailleurs devenu récemment évident, et début août, j’ai pu écrire ce qui suit :
« Le début de la crise du crédit semble devoir se situer entre le dernier trimestre de 2018, dans quelques mois seulement, et la mi-2019 au plus tard. » [i]
La crise arrive au moment prévu et pourrait se transformer en quelque chose de bien plus grave dans les mois à venir. Les marchés obligataires d’entreprise se sont grippés, ce qui nous signale qu’elle est bel et bien là. Il est maintenant temps d’examiner comment la crise du crédit est susceptible d’évoluer. Cet exercice comporte une part de conjecture, de sorte que nous ne pouvons pas le mener avec précision, mais nous pouvons extrapoler à partir de principes de base connus pour étayer d’importantes conclusions.
Si tout dépendait uniquement des États-Unis, sans autres effets de rétroaction, nous pouvons à présent envisager les évolutions suivantes pour l’économie américaine. Les avertissements sur un ralentissement économique conduisent la Fed à assouplir sa politique monétaire, un processus récemment engagé et annoncé par le recul des rendements des bons du Trésor américain. Toutefois, l’inflation des prix, temporairement contenue par la baisse des cours du pétrole, commencera probablement à s’accélérer à partir du deuxième trimestre 2019. Cela tient à la combinaison de l’héritage de l’expansion monétaire passée et des conséquences des droits de douane du président Trump sur les prix à la consommation.
Après une brève pause, provoquée principalement par la menace d’un effondrement incontrôlable des cours des actions, la Fed sera contrainte de continuer à relever ses taux d’intérêt pour contrer les pressions inflationnistes, ce qui portera la hausse de l’IPC, fortement sous-estimé, vers 4 % puis au-delà, probablement d’ici le milieu de l’année. Le grippage récent des marchés obligataires d’entreprise et le retrait des prêts bancaires destinés au financement du fonds de roulement enclenchent un dénouement classique des investissements inadaptés. Le chômage commence à augmenter fortement, et la confiance des consommateurs s’inverse.
Les cours des actions continuent de baisser, car des investisseurs inquiets drainent la liquidité des marchés financiers, mais l’inflation des prix demeure obstinément élevée. En conséquence, les cours des obligations continuent de s’affaiblir sous l’effet d’une combinaison fatale : vente de dollars détenus par des étrangers, creusement des déficits budgétaires et érosion de la confiance des investisseurs dans le pouvoir d’achat futur du dollar.
Les États-Unis entrent dans une récession sévère, de nature semblable à celle de la période 1930-1933. La différence notable tient à un dollar purement fiduciaire et sans contrepartie, qui, composé de dépôts gonflés[ii] (actuellement 67 % du PIB contre 36 % en 2007), déclenche une tentative d’inversion de l’accumulation des dépôts. Le pouvoir d’achat du dollar diminue, notamment parce que plus de 4 000 milliards de dollars de ces dépôts appartiennent à des étrangers par l’intermédiaire de banques correspondantes.
Une bonne nouvelle : le système bancaire américain est mieux capitalisé que lors de la dernière crise et a peu de chances d’être pris au dépourvu autant qu’il l’a été par la crise Lehman. Par conséquent, les banques américaines sont susceptibles d’agir plus rapidement et plus résolument pour protéger leur capital, précipitant l’économie non financière dans la récession plus vite en rappelant leurs prêts. L’inflation des prix ne refluera pas, car cela exigerait une contraction du crédit suffisante pour compenser la baisse de la préférence pour la détention de monnaie par rapport aux biens. Toute contraction du crédit sera découragée par la Fed, qui cherchera à éviter un approfondissement de la récession en appliquant les remèdes monétaires établis.
La marge de manœuvre de la Fed sera fortement limitée par la hausse de l’inflation des prix, qu’elle ne peut combattre qu’en relevant ses taux d’intérêt. Des taux plus élevés deviendront un piège de la dette qui se refermera sur les finances publiques, obligeant la Fed à acheter des bons du Trésor américain sous couvert de soutien monétaire. La véritable raison du QE sera qu’avec un déficit budgétaire en forte escalade, supérieur à 1 500 milliards de dollars, voire davantage, la Fed voudra contenir les coûts d’emprunt par rapport à ce que le marché exigera. La situation économique sera diagnostiquée comme un cas grave de stagflation. En réalité, les États-Unis seront pris au piège de la dette, dont la voie de moindre résistance sera l’accélération de l’inflation monétaire.
Il sera difficile pour les banquiers centraux néo-keynésiens de comprendre la contradiction apparente selon laquelle une économie peut subir en même temps une récession et une inflation des prix croissante. C’est pourtant la situation de toutes les inflations monétaires et hyperinflations subies par les économies dont les monnaies fiduciaires ne sont adossées à rien. Le choix sera de réécrire les manuels en abandonnant la pensée unique actuelle, ou de persévérer. Nous pouvons être certains que les néo-keynésiens persévéreront, car ils sont intellectuellement incapables de réformer la politique monétaire existante d’une manière qui leur soit acceptable.
Telle serait l’issue probable de la crise du crédit en cours si des facteurs externes n’intervenaient pas. Il existe des précédents, et une analyse purement théorique permet de l’anticiper. Ce serait une crise en cascade, s’aggravant progressivement, qui mettrait de six mois à un an à se déployer, suivie d’une période de reprise économique. Mais cette analyse se heurte, pour l’économie américaine, à un obstacle majeur : la politique monétaire américaine est depuis longtemps coordonnée avec celles des autres grandes banques centrales dans des enceintes telles que la Banque des règlements internationaux, le G20 et le G7.
L’élection surprise du président Trump a bouleversé cet équilibre, avec sa relance budgétaire inopportune et les ravages qu’il cause dans le commerce international. Le résultat est que la Fed n’est plus sur la même longueur d’onde que les autres grandes banques centrales, en particulier la Banque du Japon et la Banque centrale européenne. Par conséquent, contrairement aux phases de crise des cycles de crédit précédents, la zone euro aborde celle-ci avec des taux d’intérêt négatifs, tout comme le Japon, ce qui crée d’énormes tensions monétaires et bancaires. Nous mettrons le Japon de côté dans notre recherche des effets systémiques et économiques induits par la hausse des taux d’intérêt de la Fed, et nous concentrerons plutôt sur la zone euro, cœur de l’Union européenne.
La zone euro est irrémédiablement en faillite
Il est aisé de conclure que l’UE, et la zone euro en particulier, est une bombe à retardement financière et systémique. La plupart des commentaires se sont concentrés sur des problèmes que l’on colmate régulièrement, comme la Grèce, l’Italie ou le sauvetage imminent de la Deutsche Bank. C’est une erreur. La Banque centrale européenne et la machine de l’UE sont habiles à traiter ce genre de difficultés, le plus souvent en faisant front avec aplomb tout en achetant tout le monde. Comme l’a dit Mario Draghi dans une formule restée célèbre, « quoi qu’il en coûte ».
Ce tour de passe-passe suppose toutefois une condition préalable : l’argent doit continuer d’affluer dans le système financier plus vite que la demande de monnaie ne progresse, car le maintien de la valeur des actifs est essentiel. C’est exactement ce qu’a fait la BCE, avec des taux de dépôt négatifs et son programme d’achats d’actifs de 2 500 milliards d’euros. Ce programme prend fin ce mois-ci, ce qui en fait le point de bascule probable à partir duquel tout commence à mal tourner.
L’essentiel des fonds de la BCE a été consacré à l’achat d’obligations d’État pour une raison secondaire : faire en sorte que les gouvernements de la zone euro restent dans le système de l’euro. Les responsables politiques prodigues des pays méditerranéens sont vite détrompés quant à leur désir de revenir à leur ancienne monnaie. Imaginez simplement les taux d’intérêt que les Italiens devraient payer en lires sur leurs 2 850 milliards d’euros de dette publique, alors que l’assiette fiscale du PIB du secteur privé n’est que de 840 milliards d’euros, soit seulement un tiers de cette dette publique.
Il ne faut jamais longtemps aux responsables politiques italiens nouvellement élus pour comprendre pourquoi ils doivent rester dans le système de l’euro, et que la BCE s’engage à maintenir les taux d’intérêt nettement plus bas qu’ils ne le seraient autrement. Or la BCE renonce désormais à ses achats d’actifs et n’achètera donc ni dette italienne ni aucune autre. Le trucage du marché de la dette souveraine de la zone euro arrive à un point de bascule. La fin de cette source de financement pour les PIGS[iii] est une affaire des plus sérieuses.
Le programme d’achats d’actifs de la BCE a eu pour effet secondaire de réduire les prêts des banques de la zone euro au secteur privé, évincés par l’attention portée à la dette publique. Le graphique suivant l’illustre.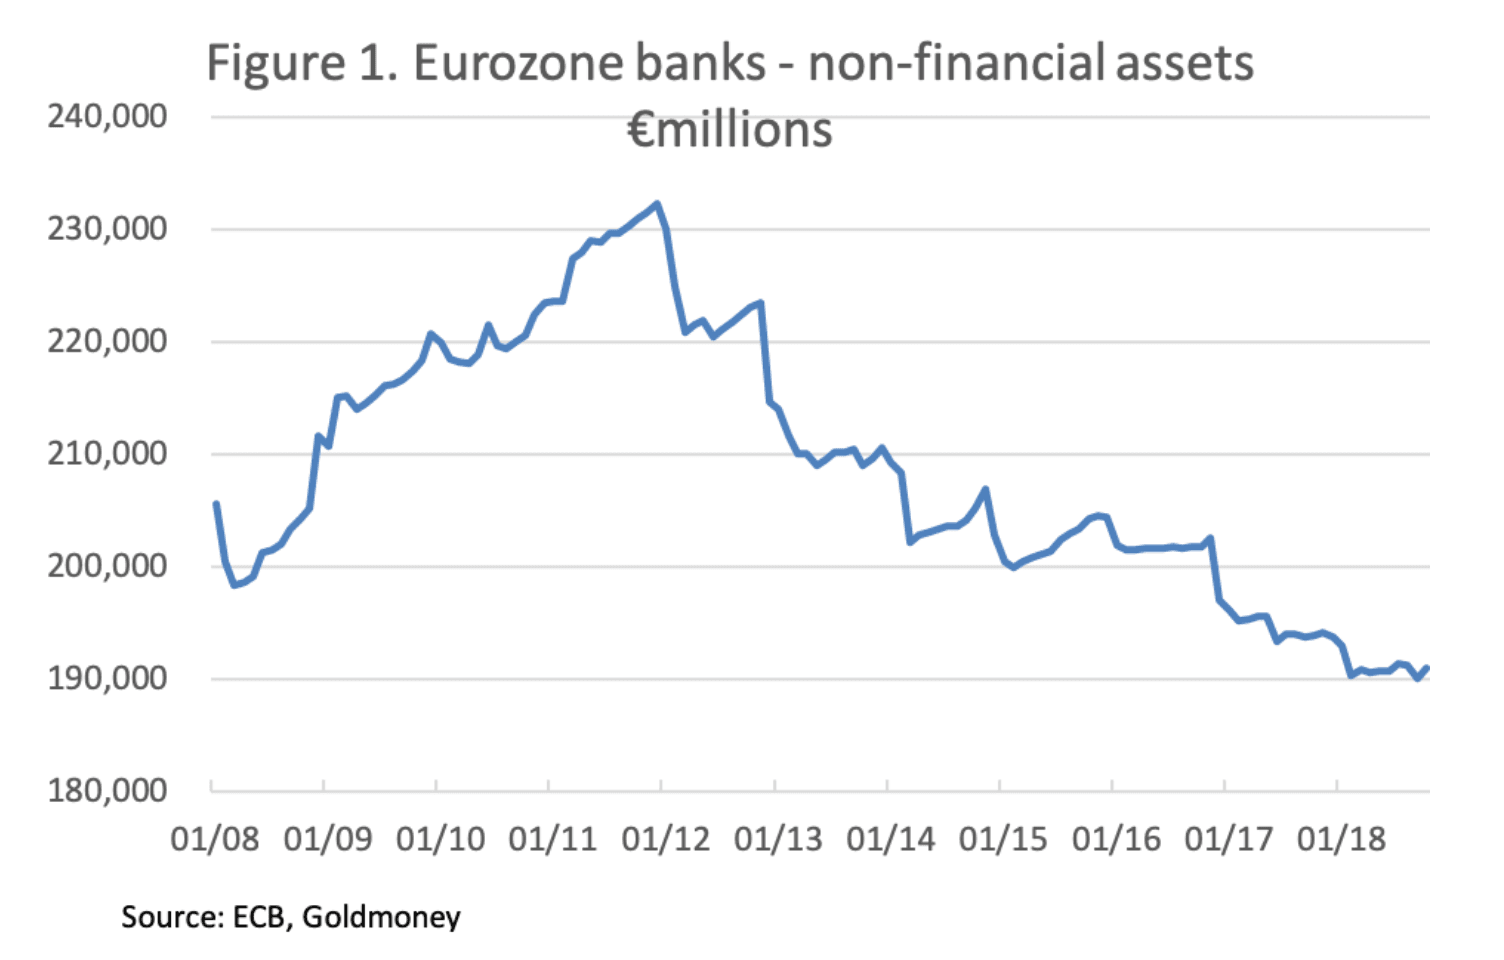
Après la crise Lehman, les banques ont été contraintes d’accroître leurs prêts aux entreprises du secteur privé, dont la trésorerie avait été durement touchée. Début 2012, cette tendance a commencé à s’inverser, et aujourd’hui le total des actifs bancaires non financiers est même inférieur à son niveau au lendemain de la crise Lehman. La pression réglementaire explique en grande partie cette évolution, car, selon la version européenne des règles du Comité de Bâle, la dette publique en euros n’exige aucune pondération des risques, contrairement à la dette commerciale.[iv] Notre premier signal d’alerte est donc que le système bancaire de la zone euro a conduit les banques à se charger de dette publique au détriment des emprunteurs commerciaux non financiers.
Le fait que les banques ne servent pas le secteur privé aide à expliquer pourquoi le PIB nominal de la zone euro a stagné, reculant de 12 % dans les six plus grandes économies de la zone euro sur les dix ans jusqu’en 2017. Dans le même temps, la masse monétaire M3 de la zone euro a augmenté de 39,2 %. Puisque les programmes d’achats d’actifs de la BCE comme l’application du nouveau crédit bancaire commercial contournent l’économie réelle, il n’est guère surprenant que les taux d’intérêt soient désormais en décalage avec ceux des États-Unis, dont l’économie est revenue au plein emploi grâce à une forte relance budgétaire. Les banques peuvent ainsi emprunter sur le marché du LIBOR en euros à des taux négatifs, vendre des euros contre des dollars et investir dans des bons du Trésor américain, pour un gain aller-retour de 25 % à 30 % lorsqu’elles recourent à l’effet de levier sur leur capital de base.
La politique monétaire de la BCE a consisté à ignorer cet arbitrage de taux d’intérêt afin de soutenir une surévaluation extrême de toute la gamme des obligations libellées en euros. Cela ne peut pas durer indéfiniment. Heureusement pour Mario Draghi, la pression en faveur d’un changement de cap s’est légèrement atténuée, car les signes d’un ralentissement économique américain semblent se multiplier, et avec eux le report de nouvelles hausses des taux d’intérêt en dollars.
TARGET2
Notre deuxième signal d'alerte est l'ampleur des déséquilibres interbancaires de TARGET2, qui n'ont pas posé de problème tant que chacun avait la conviction qu'ils n'en posaient pas. Cette confiance est le ciment qui maintient ensemble un groupe hétérogène de banques centrales nationales. Là encore, tout revient à la préservation de la valeur des actifs, car même si ces actifs ne sont pas formellement désignés comme garanties, leur valeur étaye la confiance dans le système TARGET2.
D'importants déséquilibres se sont accumulés entre les banques centrales de la zone, comme le montre notre graphique suivant, depuis la crise Lehman.
La Bundesbank allemande, avec un peu moins de 900 Md€, est le principal créancier, et l'Italie, avec un peu moins de 490 Md€, le principal débiteur. Ces déséquilibres reflètent l'accumulation des déséquilibres commerciaux entre États membres ainsi que des mouvements de capitaux non commerciaux, traduisant une fuite des capitaux. En outre, des déséquilibres apparaissent lorsque la BCE demande à une banque centrale régionale d'acheter des obligations émises par son gouvernement et par des entités privées locales. Cela explique un déficit TARGET2 de 251 Md€ à la BCE, et les excédents qui équilibrent ce déficit sont répartis entre les banques centrales régionales. Cela compense d'autres déficits, de sorte que la Banque d'Italie doit aux autres banques régionales davantage que ne le laissent penser les 490 Md€ annoncés.
La confiance dans le système est essentielle pour les banques centrales régionales créancières, principalement celles de l'Allemagne, du Luxembourg, des Pays-Bas et de la Finlande. En cas de dégradation générale de la valeur des garanties dans la zone euro, les déséquilibres de TARGET2 commenceront à avoir de l'importance pour ces créanciers.
Les banques de la zone euro
Les banques commerciales de la zone euro font face à plusieurs problèmes. La meilleure façon de les illustrer est d'en dresser une brève liste :
- Le cours des actions des banques d'importance systémique a mal évolué depuis la crise Lehman. En Allemagne, Commerzbank et Deutsche Bank ont chuté de 85 % par rapport à leurs sommets postérieurs à Lehman, Santander en Espagne de 66 % et Unicredit en Italie de 88 %. Les cours des valeurs bancaires constituent généralement un baromètre fiable des risques systémiques.
- La fonction principale d'une banque de la zone euro a toujours été de s'assurer que les besoins de financement de la dette de son gouvernement national sont couverts. Cela est devenu un problème systémique particulièrement aigu dans les pays dits PIGS.
- Les réglementations Bâle II et le futur Bâle III n'exigent pas des banques qu'elles appliquent une décote de risque sur la dette publique, ce qui les incite à surpondérer la dette publique à leur bilan et à sous-pondérer la dette d'entreprise équivalente. Les banques ne servent plus le secteur privé, sinon à contrecœur.
- Les banques de la zone euro ont tendance à avoir un levier de bilan plus élevé que celles d'autres juridictions. Une baisse relativement faible du cours des obligations d'État met certaines d'entre elles immédiatement en danger, et si les cours obligataires reculent, ce sont les banques les plus faibles qui entraîneront l'ensemble du système bancaire.
- Les banques de la zone euro sont reliées au système bancaire mondial par les expositions interbancaires et les marchés de produits dérivés ; les risques systémiques de la zone euro se transmettent donc à d'autres systèmes bancaires.
La BCE elle-même constitue un risque
Comme indiqué plus haut, la BCE, au travers de ses divers programmes d'achat d'actifs, a provoqué l'accumulation d'environ 2 500 Md€ de dette, principalement des obligations d'État. Les banques centrales de l'Eurosystème affichent désormais un total de bilan de 4 640 Md€, dont la BCE est le maître d'orchestre. L'essentiel de cette dette est logé au bilan des banques centrales nationales, ce que reflètent les déséquilibres de TARGET2.
Le capital souscrit de la BCE s'élève à 7,74 Md€ et le total de son propre bilan à 414 Md€.[v] Cela donne un effet de levier opérationnel de 53 fois sur les fonds propres de base. Les titres détenus à des fins de politique monétaire (la part de la dette publique achetée dans le cadre de divers programmes d'achat d'actifs et inscrite au bilan) figurent pour 231 Md€ (ce montant aura encore augmenté durant l'exercice en cours). Cela signifie qu'une baisse de seulement 3 % de la valeur de ces titres suffirait à effacer l'ensemble du capital de la BCE.
Si la BCE veut éviter une recapitalisation embarrassante lorsque, comme cela semble désormais certain, les rendements obligataires augmenteront, elle doit continuer à manipuler les marchés obligataires en euros. Par conséquent, la réintroduction de ses programmes d'achat d'actifs pour empêcher la hausse des rendements devient le dernier coup de dés. Le piège de la dette dans lequel se trouvent les gouvernements de la zone euro est aussi devenu un piège pour la BCE.
Conclusion
Nous constatons que la crise mondiale du crédit est désormais déclenchée. Elle survient de toute façon à un moment ou à un autre. Les déclencheurs immédiats ne sont pas de nature monétaire : il s’agit de la combinaison de la relance budgétaire du président Trump, tardive dans le cycle du crédit, et de l’imposition de droits de douane sur les biens importés. L’affaiblissement des autres économies sous l’effet de la guerre commerciale menée par Trump est un facteur supplémentaire qui fragilise les perspectives économiques mondiales.
Compte tenu de ces évolutions budgétaires, la Fed n’avait d’autre choix que de chercher à normaliser d’urgence les taux d’intérêt, ce qui a précipité la crise du crédit.
L’inaction de la Fed aurait sans le moindre doute conduit à une accélération de l’inflation des prix, même en tenant compte des limites d’un indice des prix à la consommation fortement bridé. Le ralentissement de l’économie américaine a, du moins à court terme, atténué les facteurs d’inflation des prix. Mais, comme le soutient cet article, il est peu probable que cet effet dure.
Ces évolutions monétaires interviennent alors que deux banques centrales importantes, la BCE et la Banque du Japon, appliquent encore des taux d’intérêt négatifs. L’écart entre ces politiques et celle de la Fed, outre les tensions monétaires et de change qu’il engendre, conduira presque certainement les deux institutions à réviser leur politique monétaire. Dès ce mois-ci, l’assouplissement quantitatif prend fin dans la zone euro, et les cours des obligations risquent de baisser sensiblement sans lui. Une hausse du taux de dépôt de la BCE, actuellement à moins 0,4 %, suivra sûrement, et l’on voit mal comment éviter alors le développement d’une crise systémique dans la région.
Depuis la crise Lehman, l’inflation est restée pour l’essentiel contenue dans le secteur financier, tout en étant réprimée statistiquement dans l’économie productive. Cela est sur le point de changer, ce qui conduira les dépôts excédentaires des banques à chercher à échapper aux conséquences de leur utilisation, principalement à des fins de spéculation financière. Cela ne stimulera pas la consommation, car les consommateurs sont au maximum de leurs capacités d’endettement et le chômage augmente. Cela ne fera que miner le pouvoir d’achat d’une monnaie fiduciaire non adossée, de plus en plus indésirable.
[i] Voir https://www.goldmoney.com/research/goldmoney-insights/end-of-credit-cycle-dynamics
[ii] Somme des espèces, des comptes courants et des dépôts d’épargne
[iii] Portugal, Italie, Grèce et Espagne.
[iv] Voir https://www.globalbankingandfinance.com/sovereign-risk-weights-the-big-missing-piece-of-basel-iii/
[v] Rapport annuel et comptes de la BCE, 2017.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.