
L’arithmétique de Buffett surpassée par l’or
« Le premier principe est que vous ne devez pas vous tromper vous-même, et vous êtes la personne la plus facile à tromper. » Richard P. Feynman
Introduction
Chaque année, j'attends avec patience la publication de la lettre annuelle de Warren Buffett aux actionnaires de Berkshire Hathaway. Bien que mes idées aient « évolué » en matière de macroéconomie et de compréhension de l'histoire monétaire, je me considère avant tout comme un investisseur « deep value » ascendant (bottom-up), et je tiens cette méthode pour la seule approche logique permettant d'analyser, d'acheter ou de vendre à découvert les titres négociés par les acteurs d'un marché libre. Parmi les investisseurs de valeur, Buffett et son mentor Benjamin Graham sont non seulement les meilleurs praticiens de cet art, mais ils l'ont aussi en grande partie réinventé et popularisé. Pour cette raison, tout investisseur se doit de témoigner un profond respect à Warren Buffett, à Benjamin Graham et à d'autres, dont Charlie Munger, Irving Kahn, Walter Schloss et David Gottesman.
Consulter l'intégralité de cette étude des Analyses au format PDF ici...
C'est l'investissement de valeur qui a permis à Buffett de devenir le plus grand investisseur de tous les temps. Grâce à sa compréhension initiale de cette approche, il a constitué un ensemble de près de 300 entreprises à travers le monde. Il a également amassé une fortune considérable et, plus important encore, du pouvoir. Il en va de même pour Charlie Munger. Ce pouvoir s'accompagne aussi d'un niveau indéniable d'orgueil, de patriotisme et, oserais-je le dire, d'étatisme.
Quiconque a suivi les deux hommes d'aussi près que moi peut désigner le moment précis où ils ont compris que leur position de pouvoir comptait beaucoup plus pour leurs intérêts que leur capacité à déduire, par la logique, les comportements des marchés et du monde politique. C'était en 2008, lors de la crise financière. C'est à ce moment-là, je crois, que Buffett et Munger ont compris qu'ils étaient devenus si prospères et si imposants, tandis que le reste du secteur financier était si endetté et insolvable, que, s'ils ne se mettaient pas à encourager le mouvement, tout ce qu'ils avaient bâti serait également perdu. C'est finalement la peur qui a conduit Buffett à soutenir Hank Paulson, et même les grandes banques, en contradiction flagrante avec ses positions publiques de la décennie précédente.
J'ai traité ce sujet en détail dans un essai de 2012 intitulé : « Respectfully Disagreeing with Buffett's Recent Views on Gold » (en toute déférence, mon désaccord avec les récents propos de Buffett sur l'or). J'ai eu du mal à concilier les commentaires non sollicités de Buffett sur l'or avec les données historiques empiriques relatives à son investissement dans l'argent, ses déclarations publiques sur l'inflation et la compréhension approfondie qu'avait son père de l'étalon-or, qu'il soutenait en tant que membre du Congrès. Plus tard cette année, je réfuterai également le commentaire de Buffett à Becky Quick sur CNBC en démontrant que l'or a en réalité surpassé le Dow. Cette étude montrera qu'aucun véhicule d'investissement n'aurait permis à un investisseur de reproduire la performance de l'indice Dow.
En bref, pour en arriver à ce stade, il a fallu une compréhension approfondie de l'investissement de valeur, de l'histoire de Berkshire Hathaway et de l'or afin de réfuter ces arguments, et je suis reconnaissant de disposer de cette approche pluridisciplinaire.
La dernière rhétorique de Buffett
Dans la lettre annuelle 2015 de Buffett, entre une revue logique des réalisations de l'entreprise, se glisse sa dernière tentative d'encouragement et d'obscurcissement. Malheureusement pour lui, je n'avais rien à faire ce week-end et j'ai décidé de rédiger une réfutation point par point de sa dernière rhétorique et de ses sophismes.
À la page 7 de la lettre annuelle, Buffett écrit ce qui suit :
C'est une année électorale, et les candidats ne cessent de parler des problèmes de notre pays (que, bien sûr, eux seuls peuvent résoudre). En raison de ce martèlement négatif, de nombreux Américains croient désormais que leurs enfants ne vivront pas aussi bien qu'eux.
Ce point de vue est complètement faux : les bébés qui naissent aujourd'hui en Amérique forment la génération la plus chanceuse de l'histoire. Le PIB par habitant des États-Unis s'élève aujourd'hui à environ 56 000 $. Comme je l'ai mentionné l'an dernier, en termes réels, c'est six fois le montant de 1930, l'année de ma naissance, un bond qui dépasse de loin les rêves les plus fous de mes parents ou de leurs contemporains. Les citoyens américains ne sont pas intrinsèquement plus intelligents aujourd'hui, ni plus travailleurs que ne l'étaient les Américains de 1930. Ils travaillent simplement de manière bien plus efficace et produisent donc bien davantage. Cette tendance toute-puissante est assurée de se poursuivre : la magie économique de l'Amérique reste bien vivante. [c'est nous qui soulignons]
Ici, Buffett s'en prend manifestement aux responsables politiques et aux autres acteurs du marché qui énoncent une évidence : les États-Unis et les autres économies occidentales ralentissent, les taux d'activité sont à leur plus bas historique, les taux de fécondité diminuent, les taux de formation des ménages diminuent, l'inflation augmente sur les biens dont nous avons besoin, la déflation s'installe sur ceux que nous possédons et, surtout, l'écart d'inégalité de patrimoine continue de se creuser jusqu'à des niveaux sans précédent.
Ces constats ne sont pas des hypothèses ; ils sont empiriques et signalent un écart par rapport à la trajectoire historique qui a fait des démocraties occidentales, comme les États-Unis, les machines à prospérité les plus impressionnantes de l'histoire. Buffett a de nouveau peur, comme en 2008, car il sait très bien que la solution pour rétablir cette trajectoire passe par une réévaluation agressive du ratio entre les actifs mondiaux et la dette mondiale.
La solution créative de Buffett consiste à mettre à profit sa connaissance approfondie de l'inflation réelle, qui constitue le fondement de son modèle économique de float d'assurance, pour obscurcir les données américaines et convaincre ses lecteurs que les Américains se portent mieux aujourd'hui qu'en 1930 (l'année de naissance de Buffett). Il choisit le PIB par habitant des États-Unis comme indicateur pour défendre cette thèse et déclare d'un ton péremptoire que tous les autres ont « tout faux ».
Le PIB « réel » par habitant : plusieurs façons d'arriver à ses fins
Buffett obtient un PIB « réel » par habitant de 56 000 $ pour les États-Unis en 2016. Pour ce faire, il se contente de dire « environ 56 000 $ ». Je n'ai pas pu rapprocher ce chiffre d'une source ; le plus proche que j'aie trouvé est celui du « Real Gross Domestic Product per Capita » publié par la Fed de Saint-Louis, qui s'établit à 50 993 $ pour le quatrième trimestre 2015. Prenons néanmoins le chiffre de 56 000 $ avancé par Buffett tel quel.
Le PIB réel par habitant se calcule en prenant le PIB nominal en dollars américains (dont nous disposons de l'historique depuis 1790) et en le divisant, pour chaque année, par la population. Le résultat est un PIB nominal par habitant que l'on peut retracer jusqu'en 1790. Un bon site pour consulter ce type de données est : www.measuringworth.com. C'est ici que commence le tour de passe-passe. Les économistes, et désormais Buffett, prennent ces données nominales, qui sont empiriques, et les déflatent à l'aide d'une formule pour obtenir ce qu'ils considèrent comme le PIB « réel » par habitant. Selon eux, cela fournit une mesure précise des PIB par habitant historiques dans l'unité de compte d'aujourd'hui et permet de mesurer la productivité dans le temps.
Bien entendu, tout acteur de marché avisé sait que la formule utilisée par la plupart des économistes (l'indice des prix à la consommation) est gravement défaillante et ne correspond pas à la réalité. J'ai récemment publié un court article sur ZeroHedge montrant comment le magazine The Economist utilise l'IPC et d'autres formules sans valeur pour fausser la véritable performance de l'or.
Le PIB par habitant exprimé en or
En matière d'analyse financière, je m'efforce de me concentrer sur ce que je considère comme des « vérités universelles » : une sagesse ou un savoir aussi proche que possible du fondamental. Les mathématiques, par exemple, sont universellement vraies. Les forces gravitationnelles de l'univers le sont également. L'analyse et la conclusion de Buffett manquent de rigueur, car elles reposent sur une variable subjective (la déflation d'un PIB nominal historique par un indice des prix à la consommation pour mesurer la productivité et la qualité de vie), puis ignorent la plus importante : 20,67 dollars américains en 1930 équivalaient à 1 once troy d'or élémentaire (Au) d'une pureté de 0,9999 ou plus.
Buffett soutient que ses 56 000 $ d'aujourd'hui sont six fois supérieurs (même après son ajustement pour l'inflation) aux 858 $ de PIB par habitant que chaque citoyen américain gagnait en 1929, mais oublie de mentionner que 858 $ en 1929 équivalaient à 41,5 onces troy d'or en 1929. Voici le calcul :
| PIB nominal de 1929 | 104 600 000 000 $ |
| Population de 1929 | 121 878 000 |
| PIB nominal par habitant de 1929 | 858 $ |
| Cours de l'or en 1929 | 20,67 $/once troy |
| PIB par habitant de 1929 en or | 41,5 onces troy |
| Cours de l'or en février 2015 | 1 224 $/once troy |
| PIB par habitant de 1929 au cours actuel de l'or | 41,5 oz × 1 224 $ = 50 796 $ |
| PIB par habitant 2015 selon la Fed de Saint-Louis | 50 993 $ |
Le résultat est sans équivoque : lorsque la comparaison est faite sur des bases identiques, le PIB par habitant n'a connu que peu ou pas de progression au cours des 86 dernières années aux États-Unis. Il n'y a très certainement pas eu de multiplication par six de la productivité, ni d'amélioration de la qualité de vie par habitant lorsqu'on la mesure avec la même unité de compte qu'en 1929. La manipulation des chiffres par Buffett, sans rapprochement avec la méthode de comparaison à égalité fondée sur l'or, est battue en brèche par les mathématiques.
J'ai construit un graphique du PIB par habitant des États-Unis exprimé en or de 1929 à 2015. Au premier coup d'œil, ce graphique semble montrer qu'il y a bien eu des périodes où, sur une base de comparaison identique, les États-Unis progressaient à la fois en productivité et en qualité de vie par habitant.

Une partie de moi est d'accord avec le graphique et considère le premier cycle, de 1942 à 1971, comme une expansion classique d'après-guerre, alimentée par une démographie saine, des politiques économiques rigoureuses, des taux d'intérêt normalisés ainsi que par la découverte et la généralisation du pétrole conventionnel comme source d'énergie primaire. Selon moi, la seconde période, de 1987 à 2001, reflète l'ère Greenspan, durant laquelle le prix de l'or était ciblé au moyen du taux des fonds fédéraux, comme il l'explique dans son livre « Age of Turbulence ». Bien que de nombreuses conséquences involontaires fussent en gestation, les observateurs des marchés devraient convenir que les taux d'intérêt du début des années 1980 à 2001 ont encouragé l'épargne et l'utilisation productive du capital.
Aujourd'hui, nous n'avons ni l'un ni l'autre. Nous n'avons pas de taux de marché qui encourage l'épargne, ni de démographie saine, ni de politiques économiques rigoureuses. La plupart des millennials préfèrent rester célibataires et différer la formation d'un foyer. Lorsqu'ils fondent un foyer, leur taux de fécondité est bien inférieur à celui de leurs parents.
PIB par habitant exprimé en or, hors dépenses publiques
Il existe une analyse encore plus préoccupante des chiffres du PIB par habitant. En parcourant les données, j'ai remarqué que les dépenses publiques, en pourcentage du PIB nominal, augmentent progressivement depuis les années 1930 jusqu'à aujourd'hui. Si l'on déduit la productivité ou la qualité de vie du PIB par habitant, comme l'a fait Buffett, la composante publique ne devrait-elle pas être exclue ? Même le keynésien le plus fervent admettrait que les dépenses publiques ne sont pas l'arbitre du marché libre, mais qu'elles servent à lisser le cycle économique.
En 1929, les dépenses publiques représentaient 11,16 % du PIB. En 2015, elles en représentaient 36 %. Sans surprise, l'ajustement du PIB nominal de chaque année pour en exclure l'État, puis la conversion du chiffre obtenu en or de 1929 à 2015, donnent une image tout à fait différente :
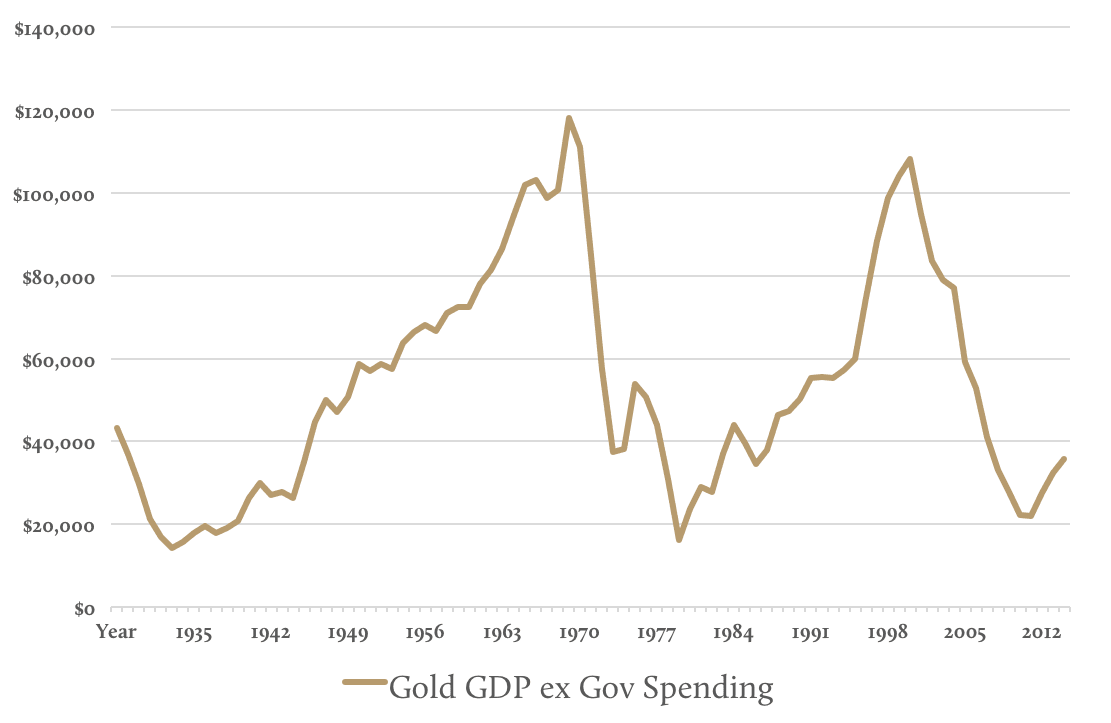
Bien que ce graphique ressemble au précédent, il importe de l'observer attentivement. Le PIB par habitant exprimé en or et hors dépenses publiques montre des cycles moins prononcés qu'auparavant. Cela est crucial, car cela indique un déclin asymptotique à plus long terme des sommets atteints par l'économie américaine lorsque l'on exclut les dépenses publiques. Pour les acteurs de marché familiers de l'analyse technique, cela évoque une configuration graphique de « plus haut décroissant ». Plus important encore, le PIB par habitant de 2015, exprimé en or et hors dépenses publiques, s'élève à 35 690 $, soit une baisse de 17,3 % en 86 ans, contre 43 157 $ pour le même chiffre en 1929.
Conclusion
Nous ne pouvons pas prospérer en tant que société sans les bons outils de mesure. Dans cet article, j'ai montré comment Warren Buffett a réussi à faire croire à la plupart des gens qu'ils vivent aujourd'hui six fois mieux que leurs ancêtres. Il est facile de convaincre n'importe qui de n'importe quoi si l'auteur est à la fois brillant, puissant et dispose d'un artifice permettant de déformer le passé. En utilisant un outil de mesure totalement arbitraire, tel que l'IPC, pour déflater le PIB nominal par habitant, Buffett cherche à présenter une analyse empirique et logique.
En réalité, il a détourné l'attention du public d'un facteur critique : le fait que les dollars d'autrefois étaient convertibles en or.
Si vous comprenez les sciences de base et la physique élémentaire, vous saisirez rapidement pourquoi seul l'or devrait servir de système de mesure de notre productivité et de notre prospérité. La plupart des détenteurs d'or ne comprennent pas pleinement pourquoi ils en possèdent. Lors de mes échanges avec des investisseurs en or et des acteurs de marché de premier plan, j'ai constaté que les plus avisés en détiennent parce qu'ils le perçoivent comme l'antithèse de tout le reste sur les marchés financiers. Un autre axiome répandu est le suivant : c'est un « actif » sans risque de contrepartie, ou une « assurance ». Ces raisons de détenir de l'or passent à côté de la raison essentielle pour laquelle l'or s'est imposé comme monnaie à l'origine. Pour les personnes intéressées, je recommande ces deux articles. La réponse a peu à voir avec l'économie et beaucoup avec la physique :
Why Gold – BitGold.com par Roy Sebag et Josh Crumb
Gold Price Framework Vol. 1: Price Model par Stefan Wieler et Josh Crumb
Chez GoldMoney Inc. (TSX : XAU.V), nous continuons de bâtir la première société de services financiers au monde à réserves intégrales et fondée sur l'or, proposant épargne, paiements, services de gestion de patrimoine, conservation, exécution et analyses à près de 750 000 clients dans 200 pays. Ce faisant, nous donnons à chacun, partout dans le monde, les moyens de mesurer sa prospérité à l'aune de quelque chose de remarquable et d'intemporel.
Consultez l'intégralité de l'étude au format PDF ici...
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de GoldMoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas, de la part de GoldMoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, GoldMoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. GoldMoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations figurant dans cet article l'est à vos propres risques.