
Une forte hausse de l’intérêt ouvert sur l’argent au Comex indique le début d’une nouvelle phase haussière.
Tout le monde scrute les graphiques pour déterminer le bon moment. Mais ils sont plus utiles pour identifier les tendances de prix une fois celles-ci amorcées que pour nous indiquer quand elles sont sur le point de commencer. Pour cela, il faut examiner de plus près les mouvements du marché.
L’intérêt des investisseurs pour les métaux précieux a reculé au point d’avoir presque disparu. La situation dure depuis des mois, comme l’indique le niveau de l’intérêt ouvert sur l’argent au Comex, représenté par la ligne noire du graphique ci-dessous :
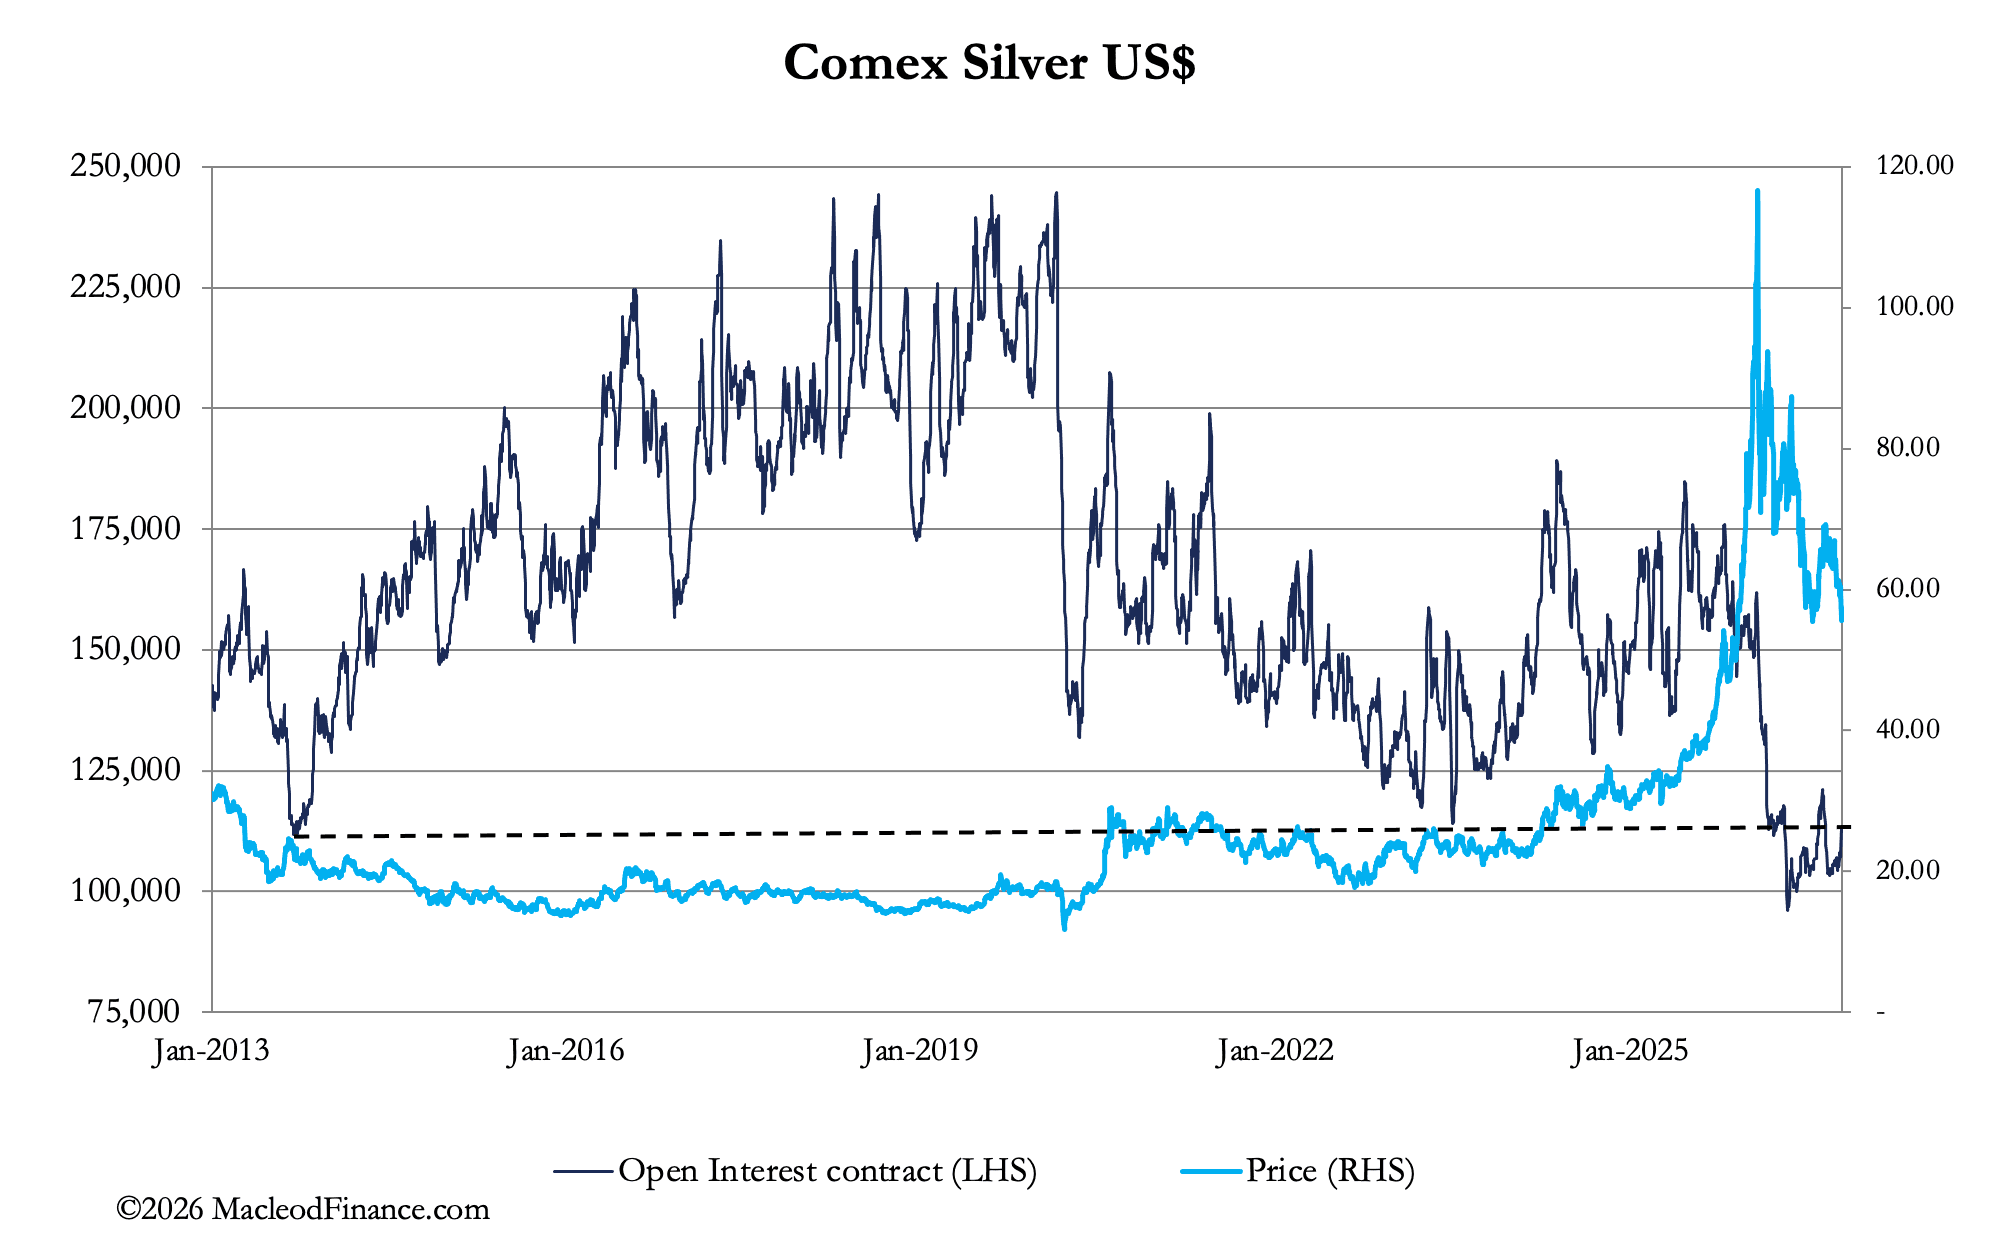
Et cela n’a rien d’étonnant : en mai dernier, l’intérêt ouvert est tombé en zone de forte survente, franchissant à la baisse des niveaux jamais vus depuis septembre 2013. Mercredi de cette semaine, l’intérêt ouvert a soudainement augmenté de 4 589 contrats, ce qui nous indique que, lors de la baisse de 3,50 $ du prix, des acheteurs sont apparus pour 714 tonnes d’argent papier.
Confirmant l’absence quasi totale d’intérêt des investisseurs, la catégorie des gérants de fonds (« managed money »), qui regroupe les fonds spéculatifs et les gestionnaires d’investissement soumis à une réglementation similaire, affiche des positions acheteuses toujours à leurs plus bas niveaux depuis vingt ans :
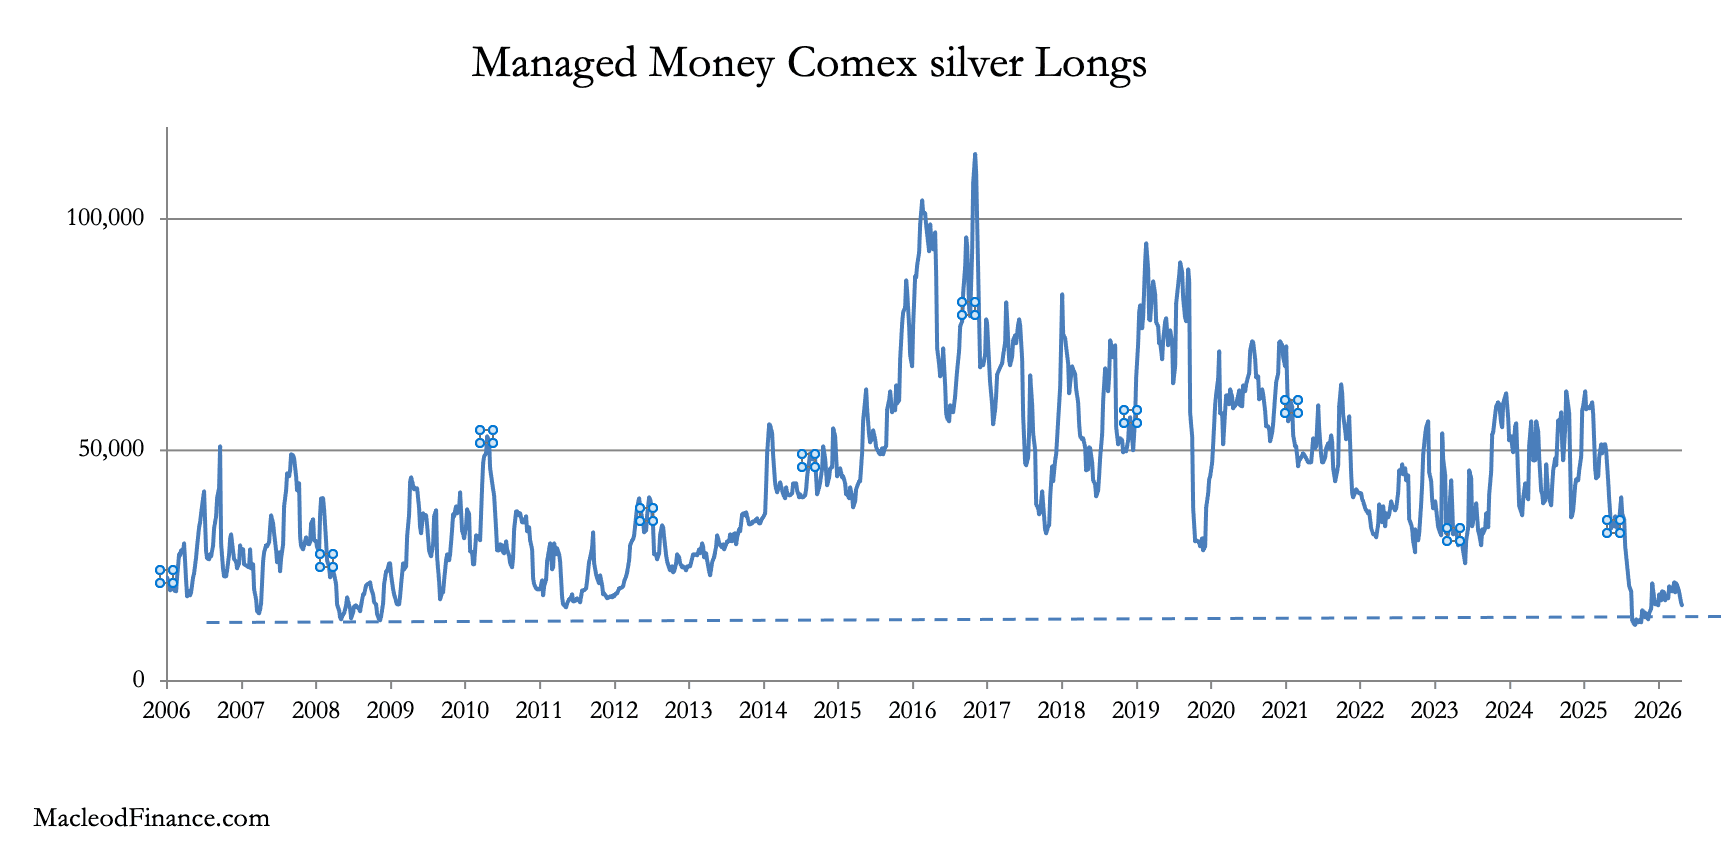
Il faut lire cette évolution comme le fait que, au sens figuré, le dernier haussier sur l’argent a quitté la salle. Les ventes sont terminées, et les probabilités favorisent les teneurs de marché et les banques de métaux précieux, qui font maintenant face à un début de short squeeze à mesure qu’ils reviennent.
C’est ce que nous dit la forte hausse de l’intérêt ouvert de mercredi. La situation est similaire pour l’or, dont l’intérêt ouvert est très déprimé :
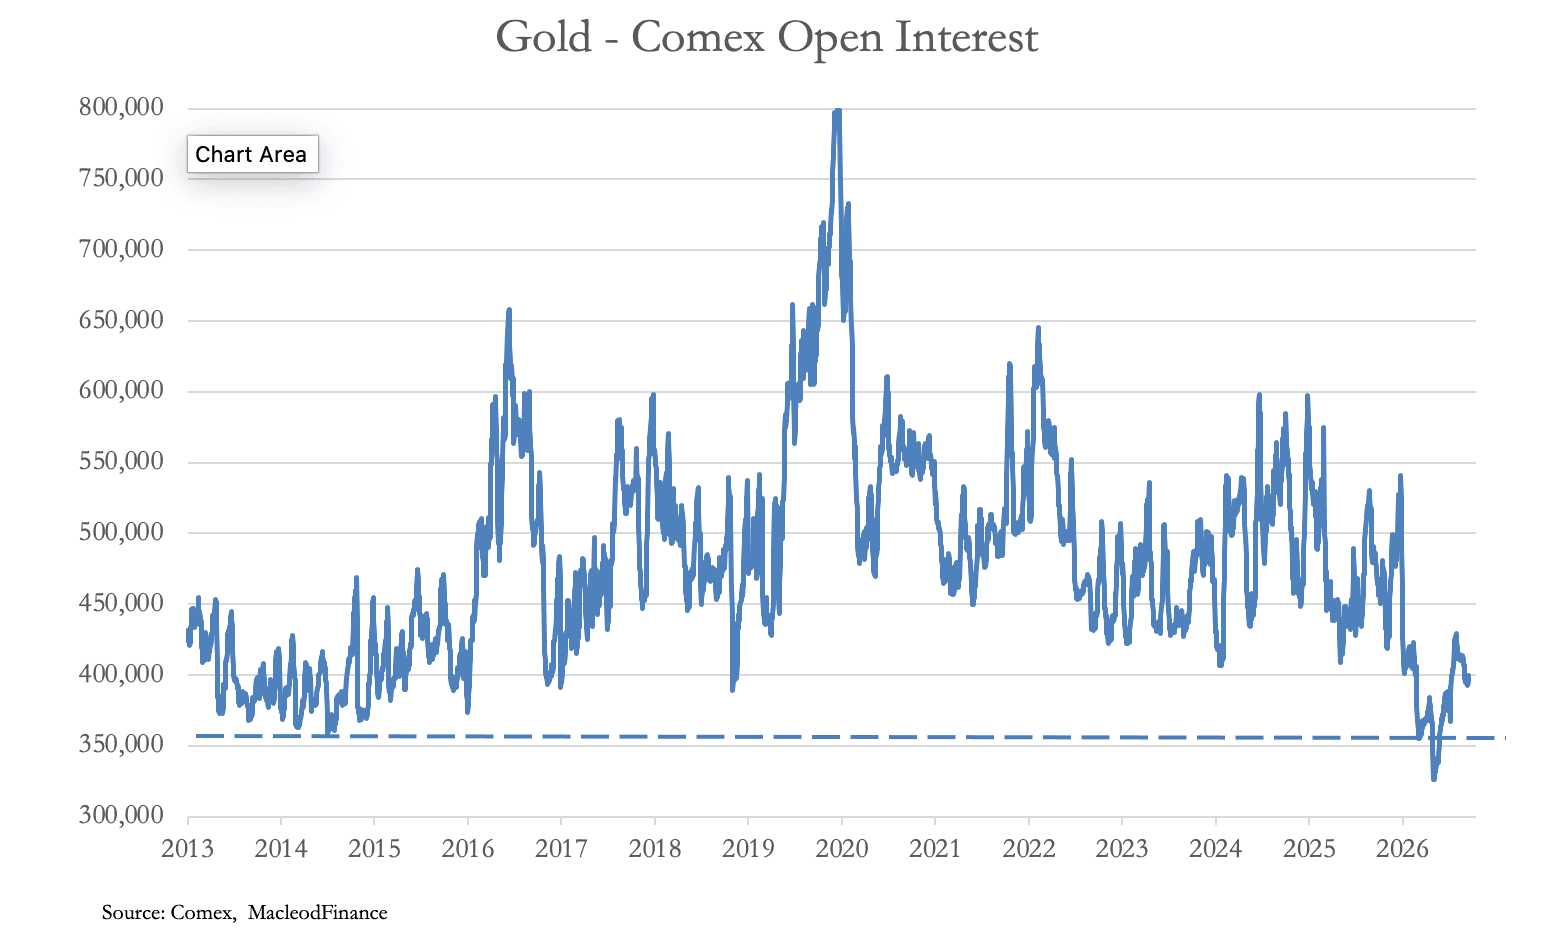
Cela dit, les positions des catégories de spéculateurs sont plus équilibrées en position nette acheteuse que pour l’argent. C’est pourquoi les premiers signes d’un mouvement à la hausse apparaissent sur l’argent avant l’or.
Géopolitique
Les perspectives à partir de maintenant seront sans nul doute dictées par la géopolitique. L’accord entre les États-Unis et la Russie pour fournir du diesel dans les mois à venir aux marchés américain et mondial a immédiatement allégé la pression sur les marchés financiers, notamment sur les rendements obligataires. Le graphique suivant montre le rendement des bons du Trésor américain à 10 ans :
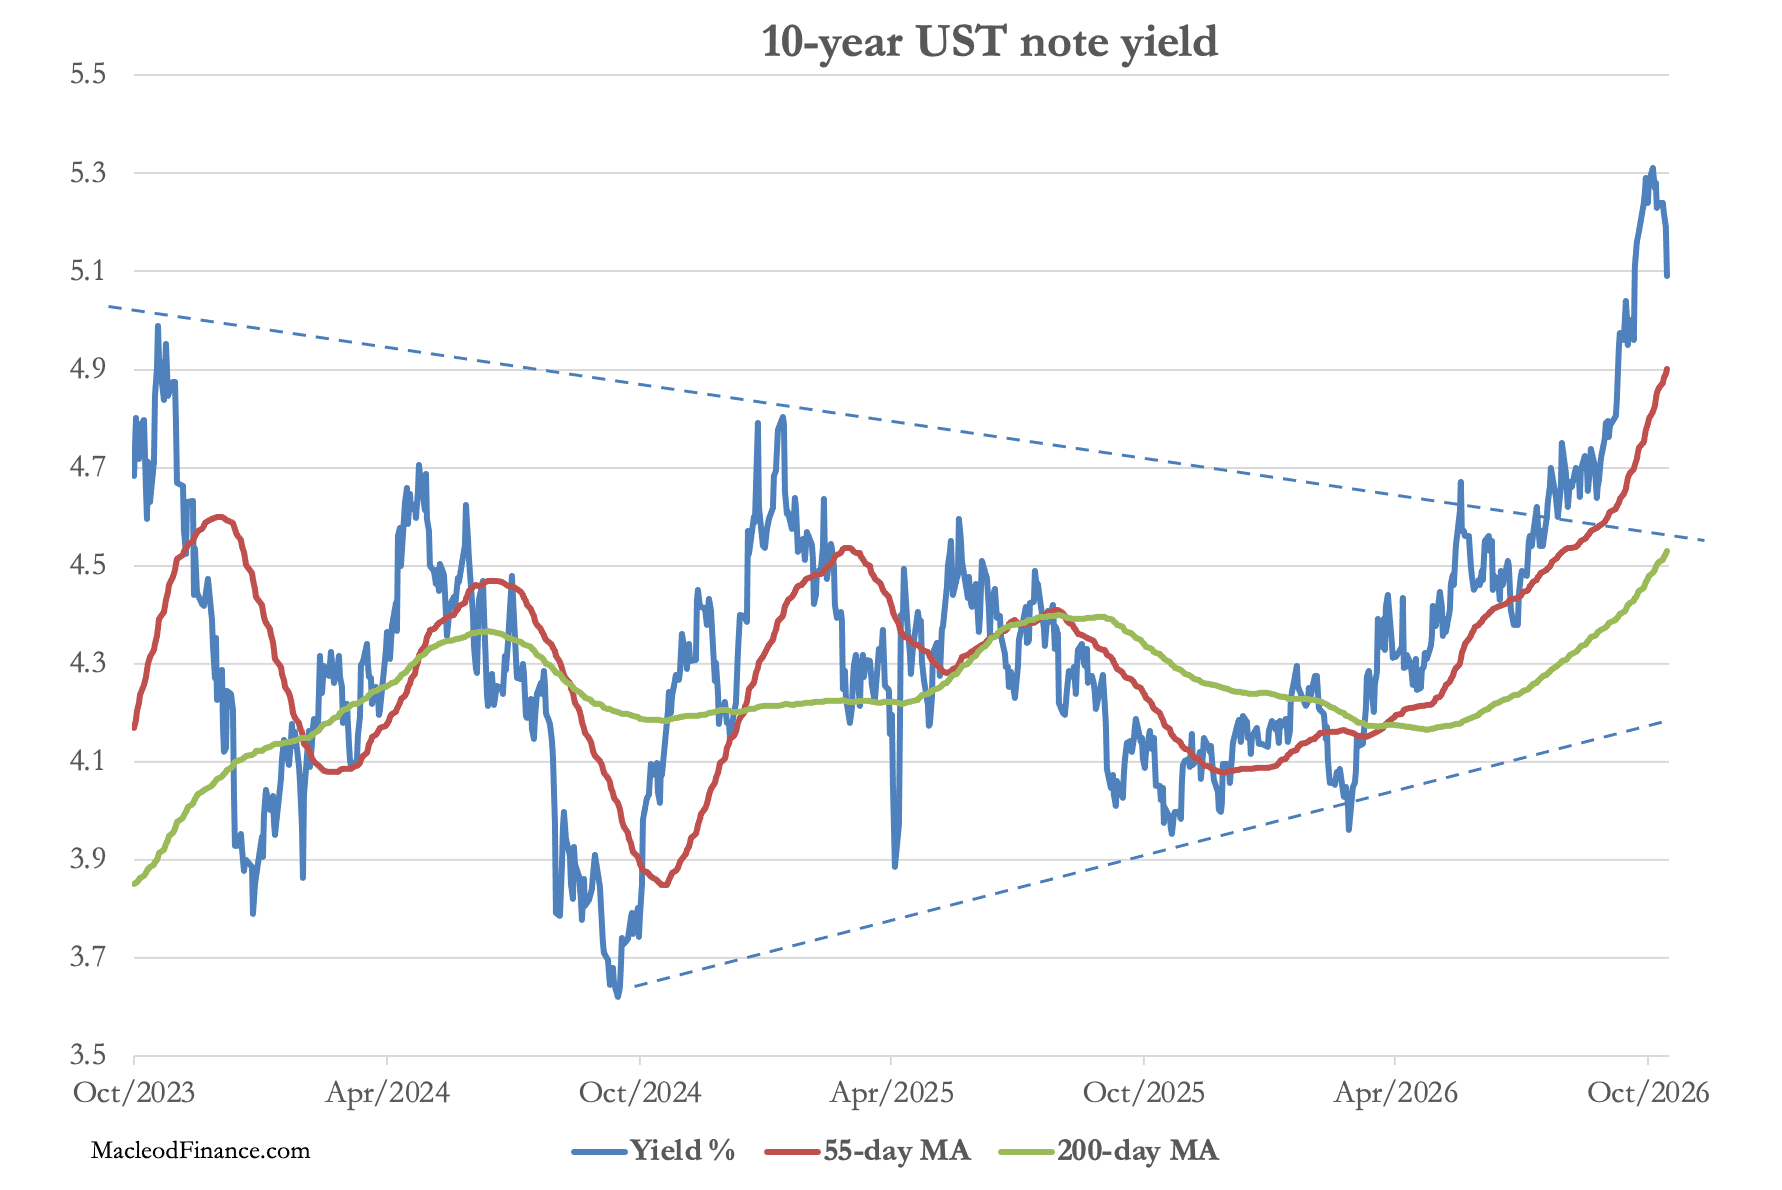
Il ne s’agit toutefois que d’une consolidation normale au sein d’une tendance à la hausse rapide, qui cherchait simplement un prétexte pour se produire, ce qui laisse penser qu’elle sera brève. Lorsque le rendement reprendra sa tendance haussière de fond, il entraînera avec lui les autres rendements obligataires du G7. La hausse des rendements obligataires reflète simplement l’accroissement du risque pesant sur les finances publiques, et ces risques s’intensifieront à mesure que la situation au Moyen-Orient se dégradera, faisant grimper encore davantage les coûts énergétiques.
Naturellement, les investisseurs observent les cours du pétrole brut pour évaluer ces risques, mais ce faisant, ils ne perçoivent pas la hausse réelle du coût d’un baril de pétrole. Les seuls acheteurs sont les raffineries, qui en extraient les produits dérivés. La valeur de ces produits dérivés par rapport au coût du baril est approximativement donnée par le spread 3-2-1 :
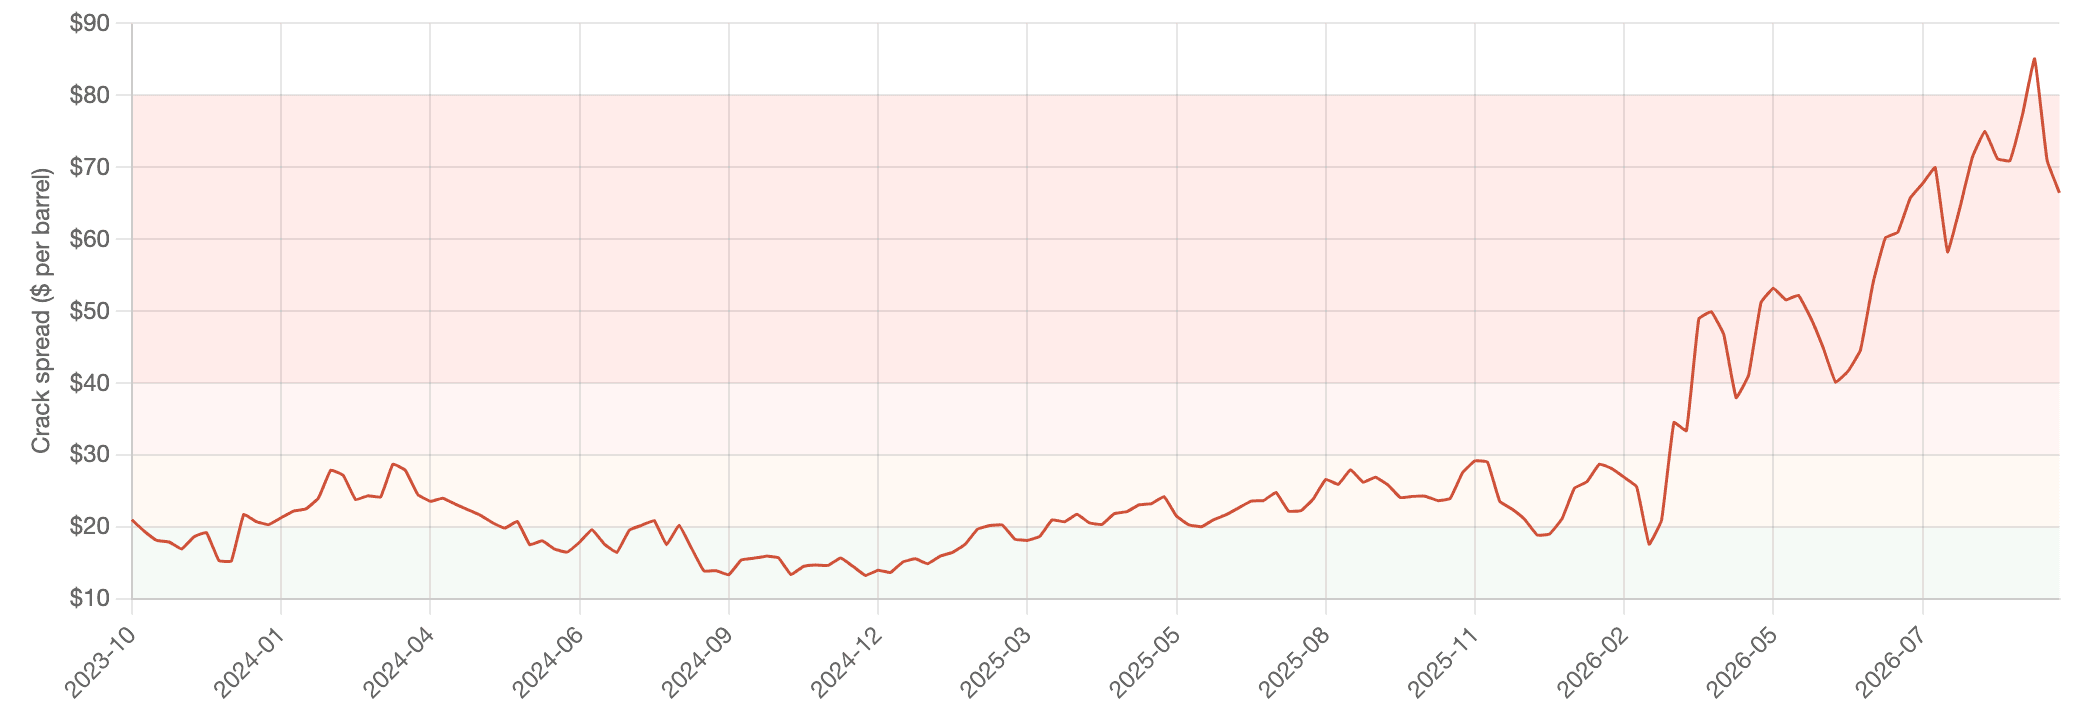
Le spread a légèrement reculé par rapport à ses récents sommets, mais en tenant compte de coûts de transformation d’environ 15 $, cela donne une valeur d’environ 155 $ pour un baril de Brent, contre un prix de marché de 105 $ ce matin. Depuis le 3e juillet, date à laquelle il s’échangeait à 72 $ (ou 82 $ marges de transformation comprises), cela représente un doublement approximatif du prix affiché, avec une marge de hausse supplémentaire si la situation au Moyen-Orient se dégrade davantage.
Les marchés semblent sous-estimer les conséquences inflationnistes. Et loin de s’améliorer ou de se stabiliser, la situation au Moyen-Orient semble se détériorer rapidement. Les Saoudiens ont pratiquement cessé de vendre du pétrole en raison des attaques des Houthis contre leurs infrastructures et du blocus sélectif d’Ormuz par l’Iran. Non seulement cette situation est catastrophique sur le plan économique pour une famille royale aux dépenses élevées, mais son autocratie est désormais contestée de l’intérieur.
En outre, tous les éléments indiquent que l’Iran se prépare à une attaque massive des Américains, qui comprendrait notamment la destruction à grande échelle des infrastructures énergétiques des autres producteurs du Golfe ainsi que des installations militaires d’Israël. Ces dangers semblent inévitables, ce qui implique un risque substantiel pour les finances publiques des pays du G7, leurs marchés financiers et leurs monnaies.
Il n’est guère surprenant que, dans ce chaos à venir, l’on puisse s’attendre à des cours de l’or et de l’argent bien plus élevés, dès maintenant.