Les swaps sur l’argent subissent un short squeeze dans un contexte de faible liquidité, les taux de location (lease rates) sur le contrat de septembre du Comex dépassant 5 %. L’or poursuit sa consolidation dans une configuration de fanion haussier.
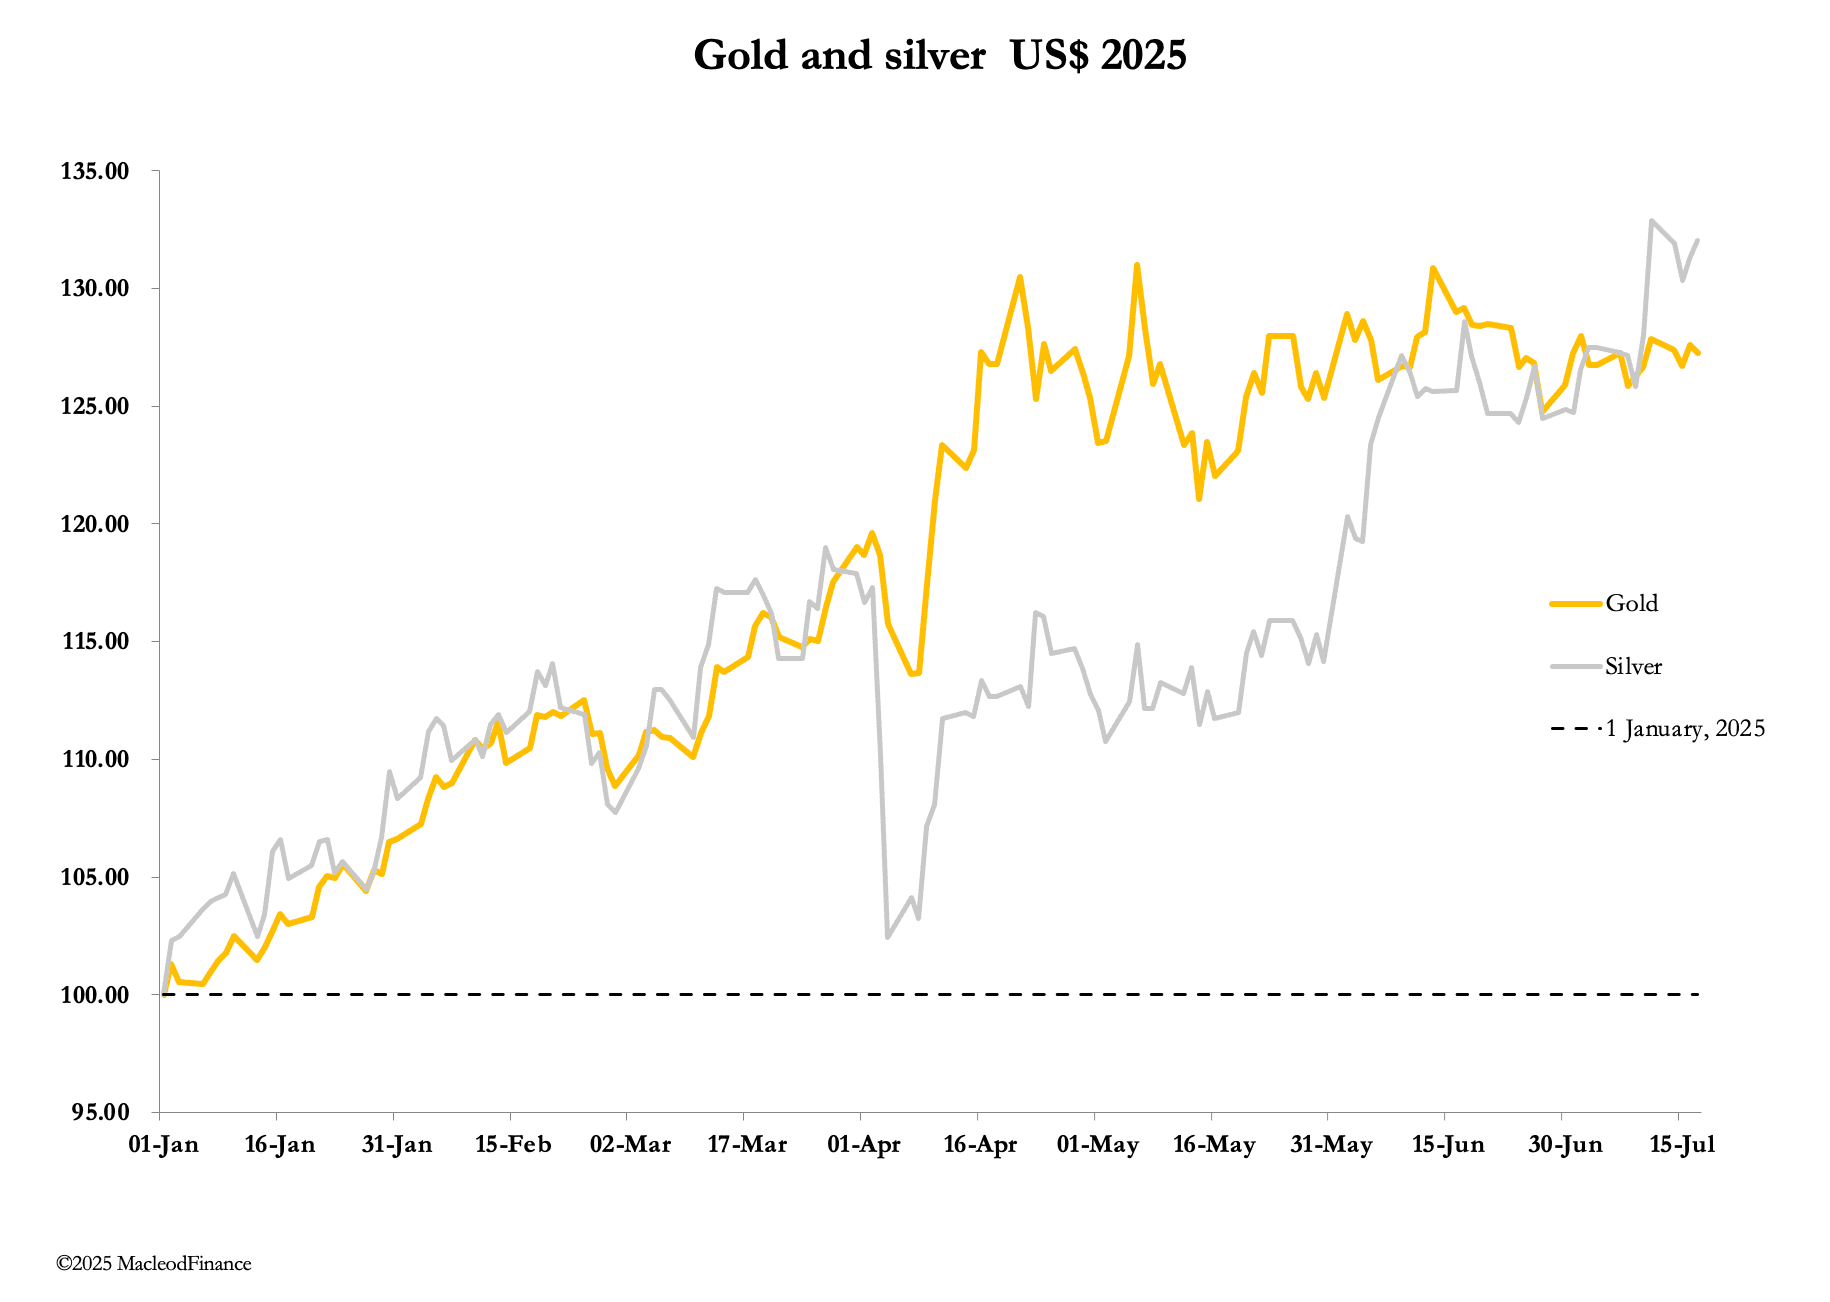
Cette semaine, l’or a poursuivi sa consolidation, tandis que l’argent a progressé nettement à partir de mercredi. Lors des échanges européens ce matin, l’or s’établissait à 3 350 $, en baisse dérisoire de 5 $ par rapport à la clôture de vendredi dernier. L’argent cotait 38,35 $, quasiment inchangé au global.
Comme le montre notre graphique principal, l’argent surperforme désormais l’or, avec une hausse de 32 % contre 27 % pour l’or depuis le début de l’année. Cette tendance se poursuivra-t-elle ?
Je pense que oui. L’argent a sous-performé l’or au cours de la dernière décennie, avec un ratio or/argent atteignant 121 en mars 2021. Ce ratio a considérablement baissé, mais, à 87, il demeure trop élevé pour un métal dont le déficit d’offre ne cesse de se creuser. En outre, à plus long terme, l’offre future des mines est freinée par le manque de nouvelles découvertes, tant pour l’argent que pour les autres métaux dont l’argent est un sous-produit, ainsi que par les contraintes environnementales et d’urbanisme, qui entraînent des délais importants pour l’ouverture de nouvelles mines.
Le graphique reste lui aussi favorable :
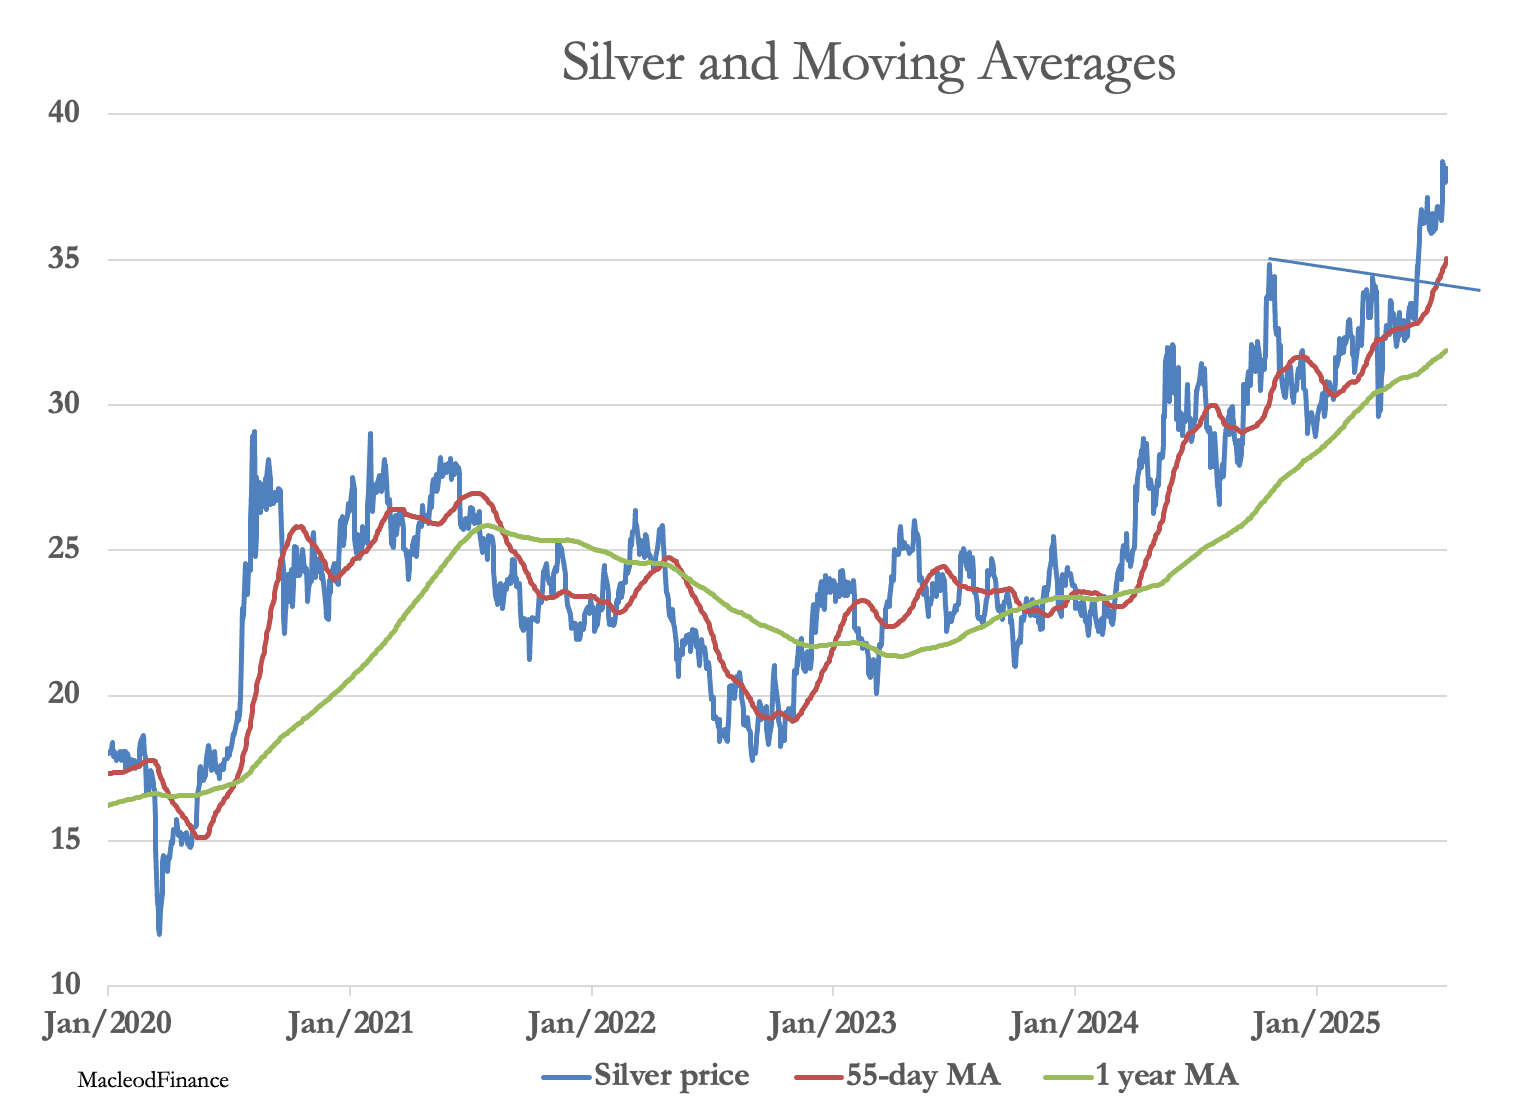
L’argent semble en phase d’emballement et pourrait avoir besoin d’une certaine consolidation autour de 40 $. Ce serait logique, car le côté vendeur sur les marchés papier subit un squeeze sévère, comme le reflète la relation entre l’intérêt ouvert du Comex et le prix :
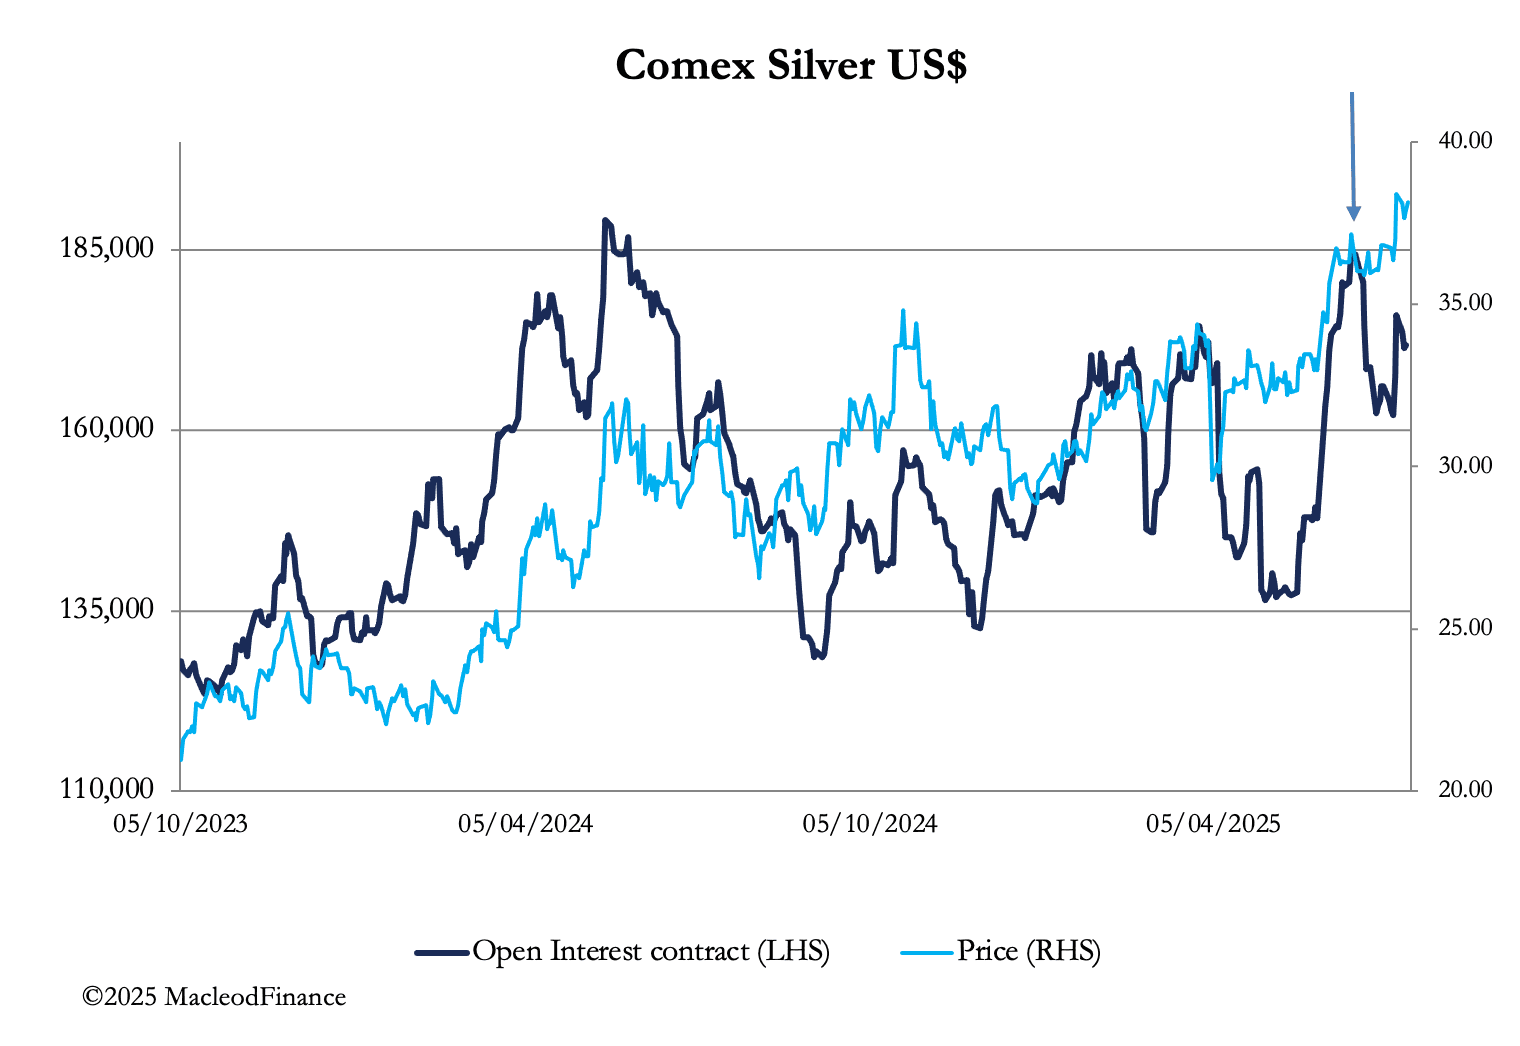
On remarquera que le prix a continué de monter après la baisse de l’intérêt ouvert qui a suivi son pic du 17 juin (signalé par une flèche). C’est la preuve d’un violent squeeze des vendeurs à découvert, la liquidation de positions acheteuses n’ayant pas entraîné de baisse des prix. Et l’intérêt ouvert est maintenant en hausse, ce qui accentue la pression sur les vendeurs à découvert, en particulier dans la catégorie des swaps.
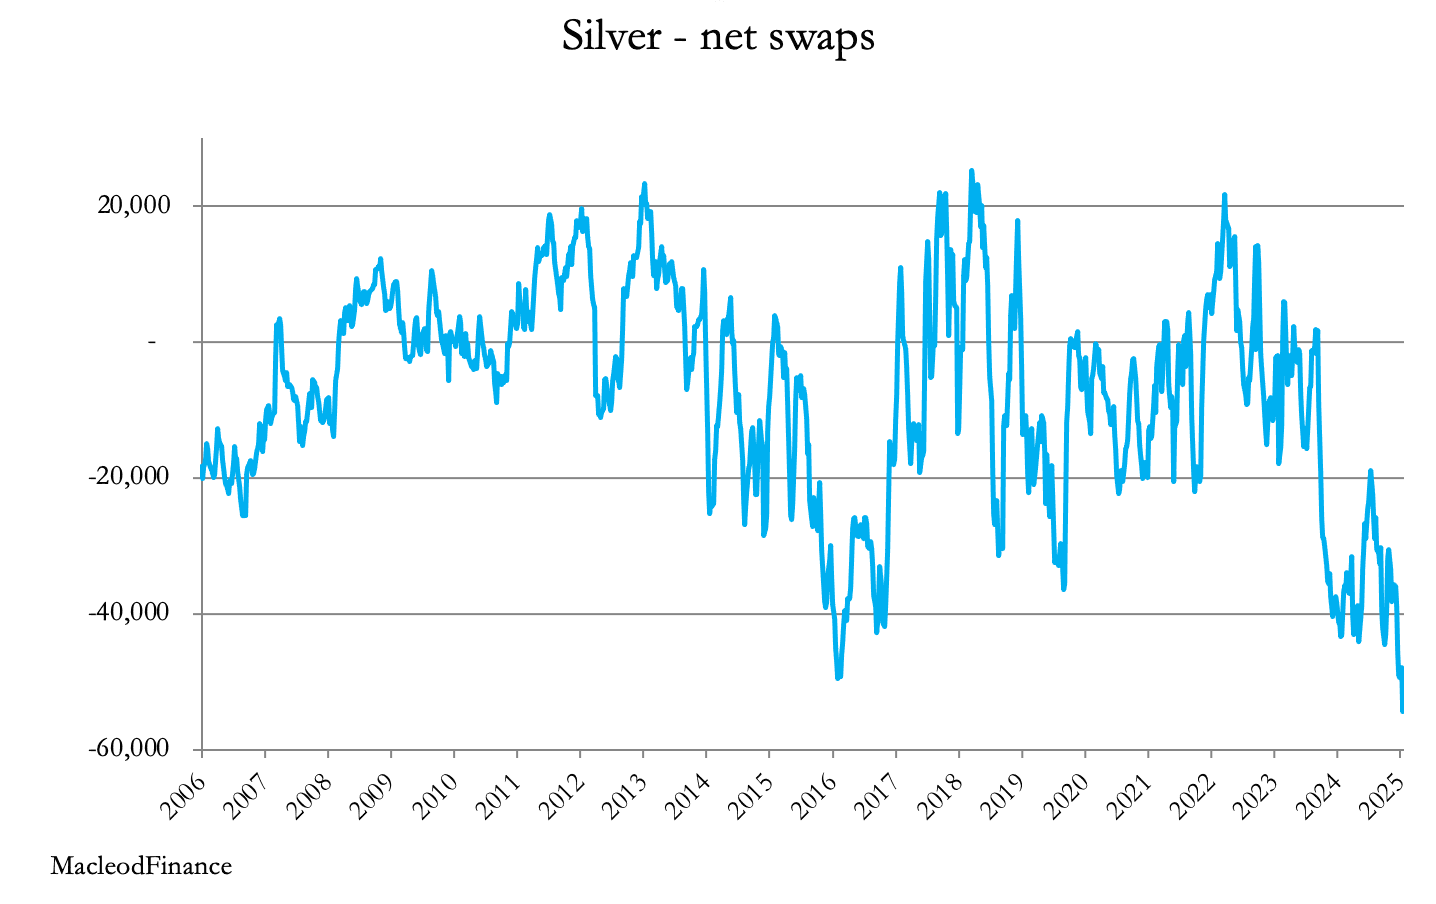
La position nette vendeuse record se compose de 27 804 contrats acheteurs et de 80 128 contrats vendeurs, ces derniers représentant 400 640 000 onces (mise à jour attendue ce soir). Les positions vendeuses sont détenues par 24 opérateurs, ce qui représente une exposition financière moyenne de 634 M$ par opérateur dans des conditions d’illiquidité.
Cette situation s’inscrit dans un contexte de stocks record dans les entrepôts du Comex, comme le montre le graphique de MacroMicro :
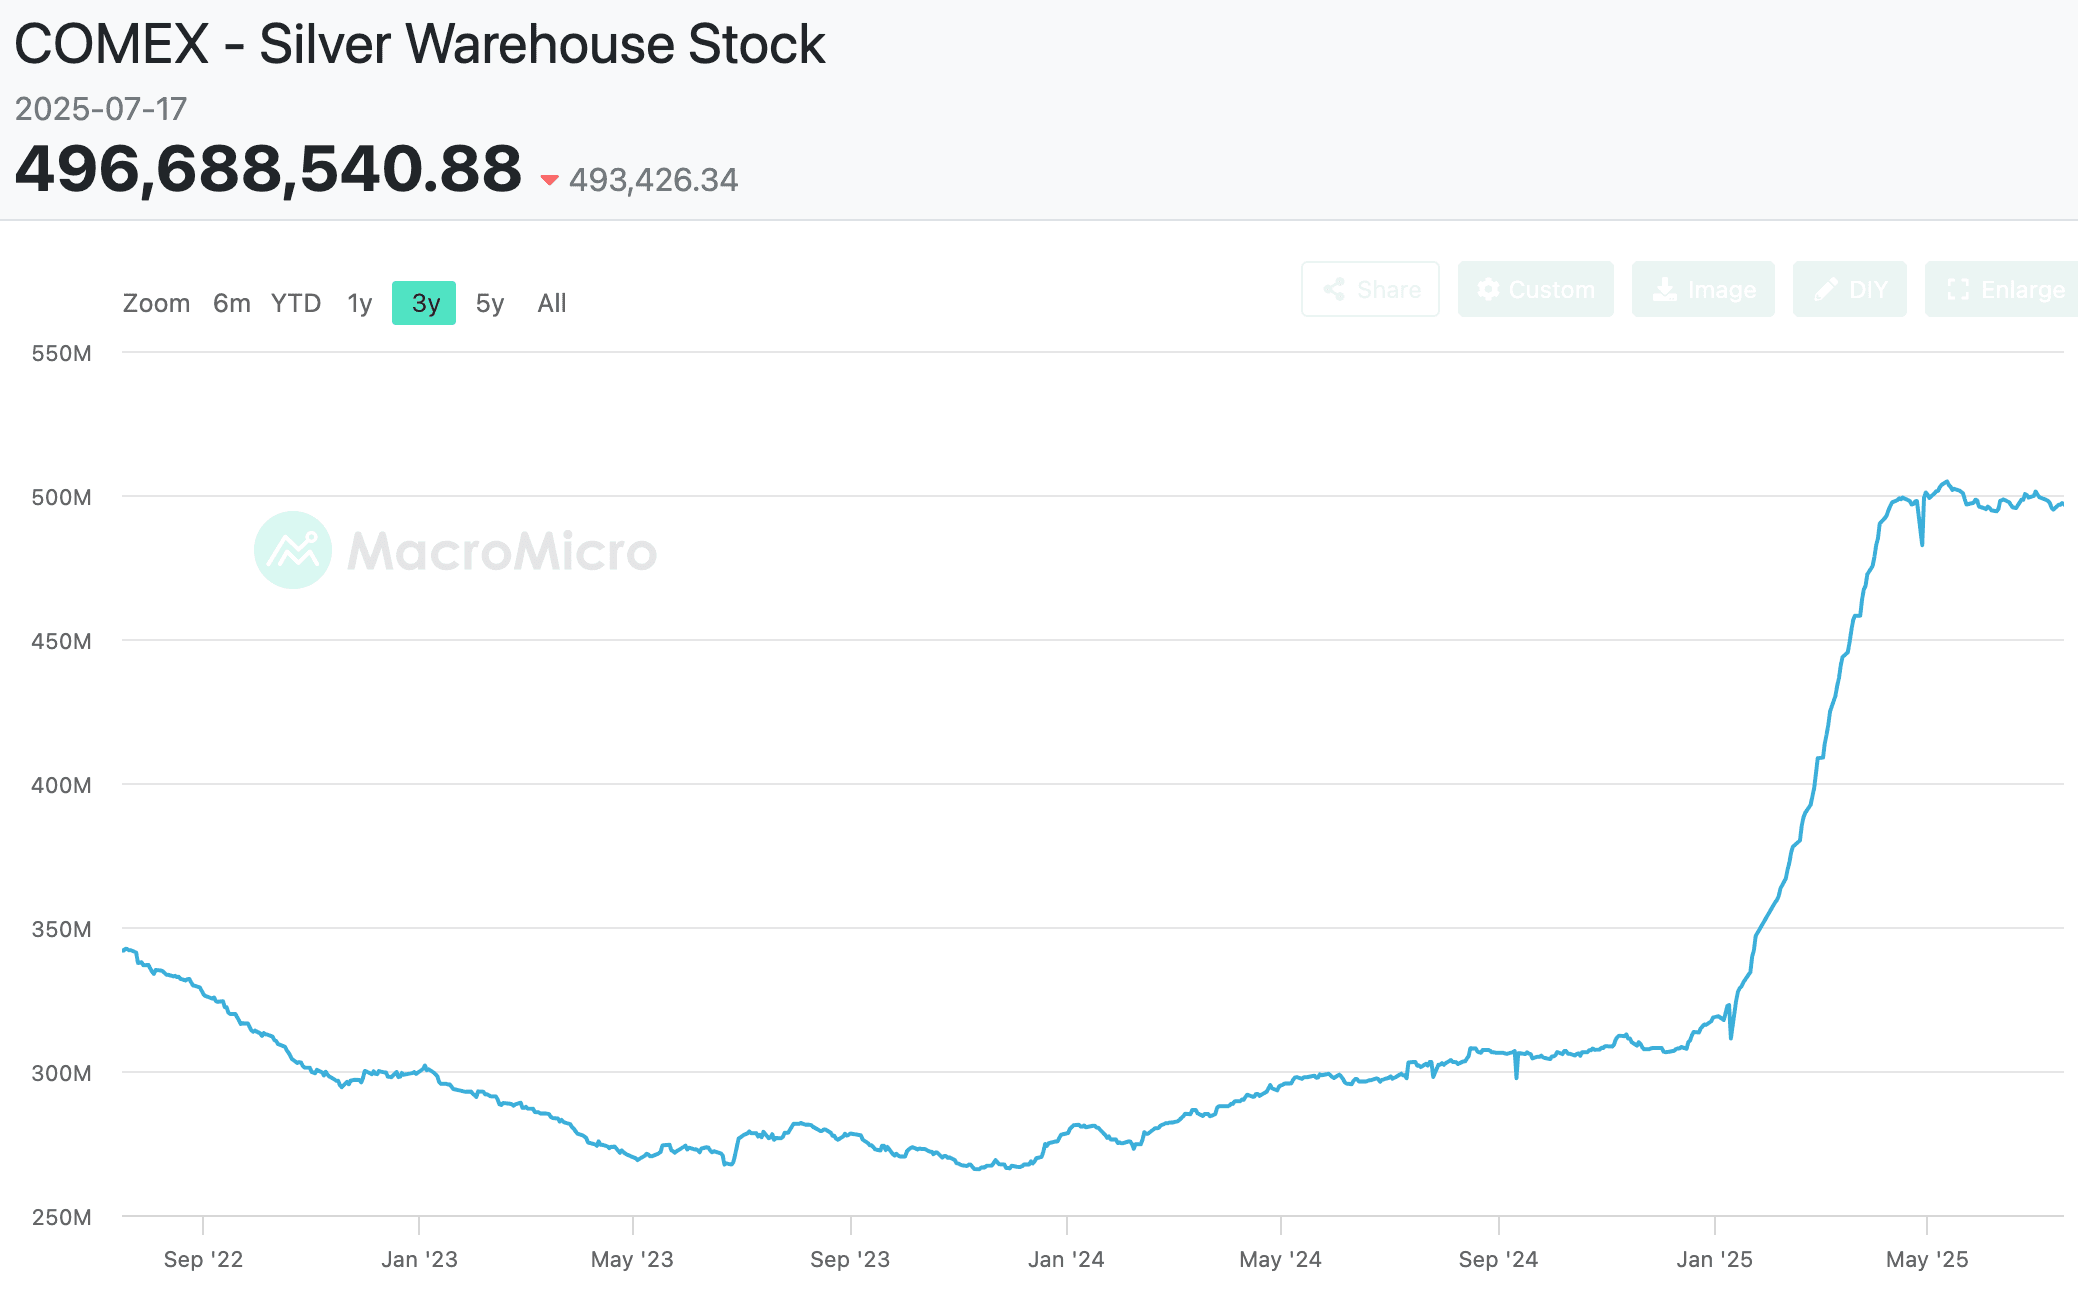
Les stocks des entrepôts du Comex équivalent à 60 % de la production minière. Les utilisateurs commerciaux semblent considérer le Comex comme la principale source d’approvisionnement en argent hors sol. Autrement dit, l’argent s’accumule, ses nouveaux détenteurs acceptant de le stocker dans les coffres du Comex jusqu’à ce qu’ils en aient besoin.
Un facteur à l’origine de la pénurie de papier est le niveau élevé des taux de location, supérieurs à 5 % aujourd’hui sur le contrat de septembre, ce qui confirme le manque de liquidité malgré des stocks élevés dans les entrepôts. Ces derniers semblent refléter un facteur de crainte, lié aux droits de douane généralisés proposés par Trump sur les importations en provenance du Mexique, tandis que les swaps sont comprimés par la faiblesse de la liquidité.
En conclusion, il paraît judicieux de détenir de l’argent physique dans ces conditions, car ce squeeze semble avoir encore du chemin à parcourir, malgré le niveau des stocks dans les entrepôts.
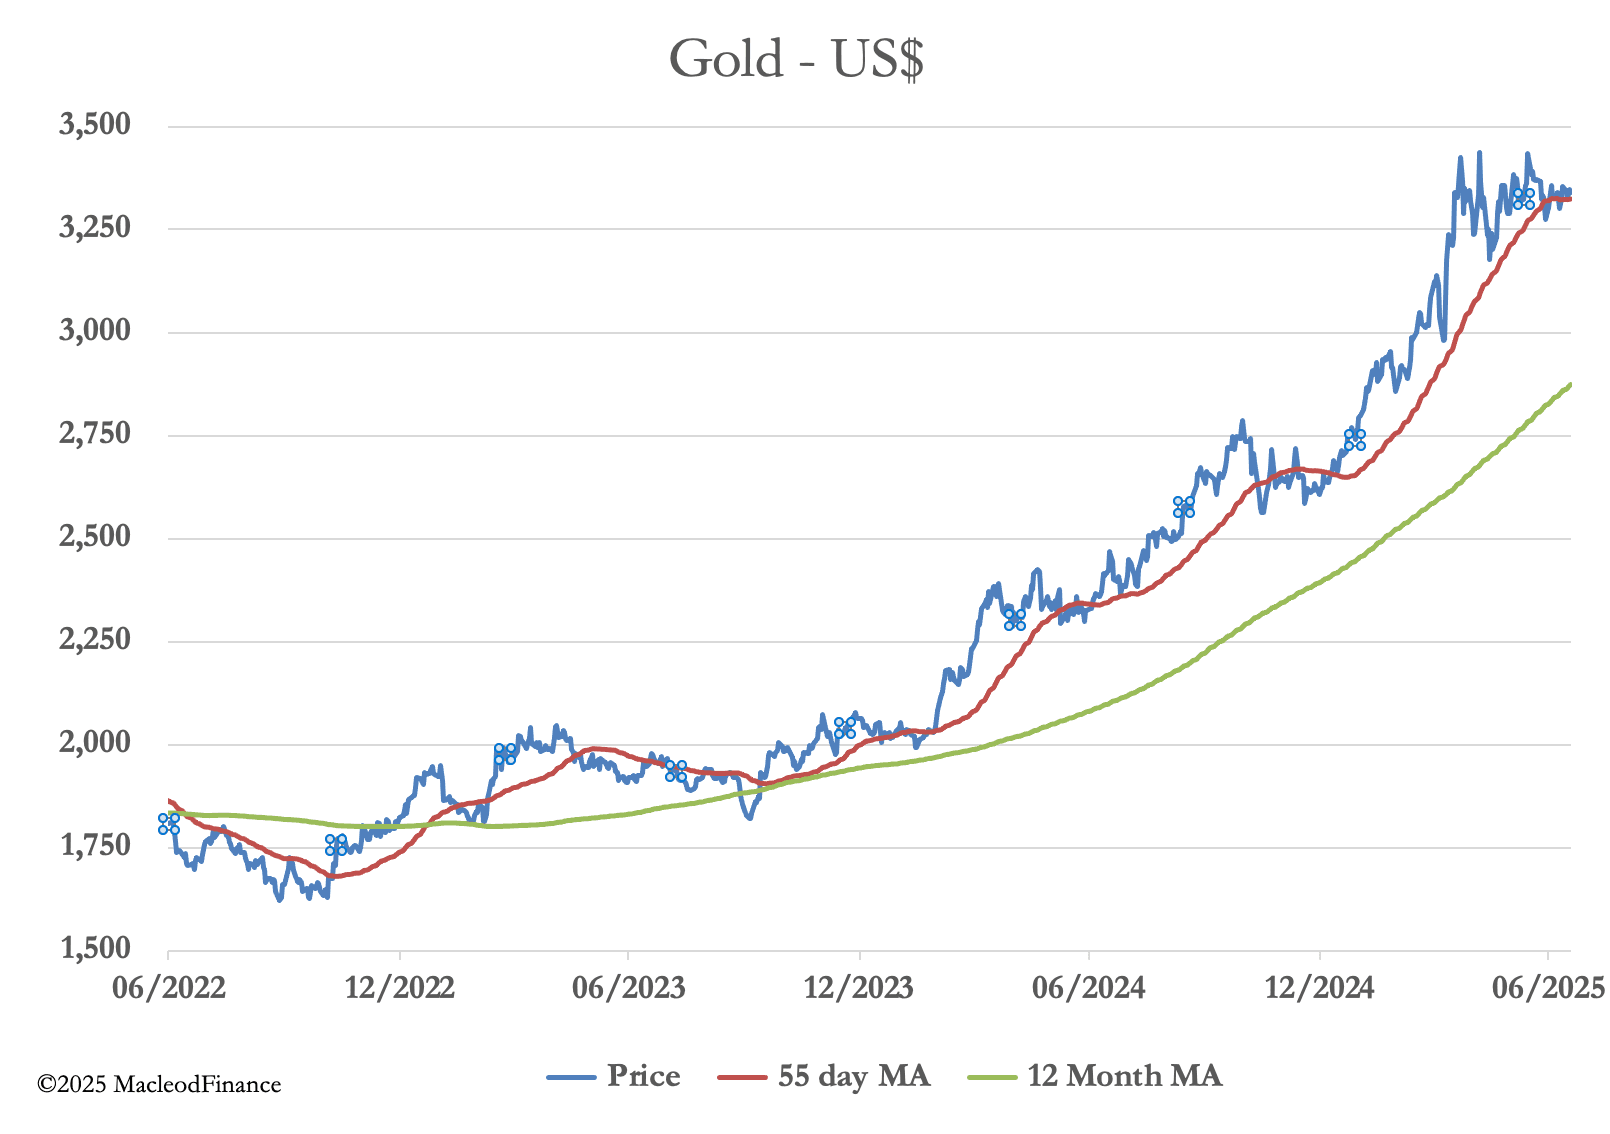
Le potentiel de l’argent s’inscrit dans un contexte favorable à l’or. L’or se consolide bien dans une configuration de fanion haussier, formée depuis maintenant trois mois.
La nouvelle la plus importante de ces dernières semaines est probablement l’irritation de Trump face au refus de la Fed de baisser les taux d’intérêt. Powell, avec sagesse, reste discret et refuse de se laisser entraîner à commenter. Il sait sûrement que les pressions inflationnistes s’accentuent, en partie à cause de la politique tarifaire de Trump. Il sait aussi que la Fed a un problème de financement, du fait d’un manque de demande sur la courbe des rendements du Trésor pour absorber la nouvelle dette et le refinancement de la dette arrivant à échéance. Baisser les taux d’intérêt irait à l’encontre du mandat de lutte contre l’inflation et compliquerait le financement de la dette, sauf à intensifier les émissions de bons du Trésor à court terme.
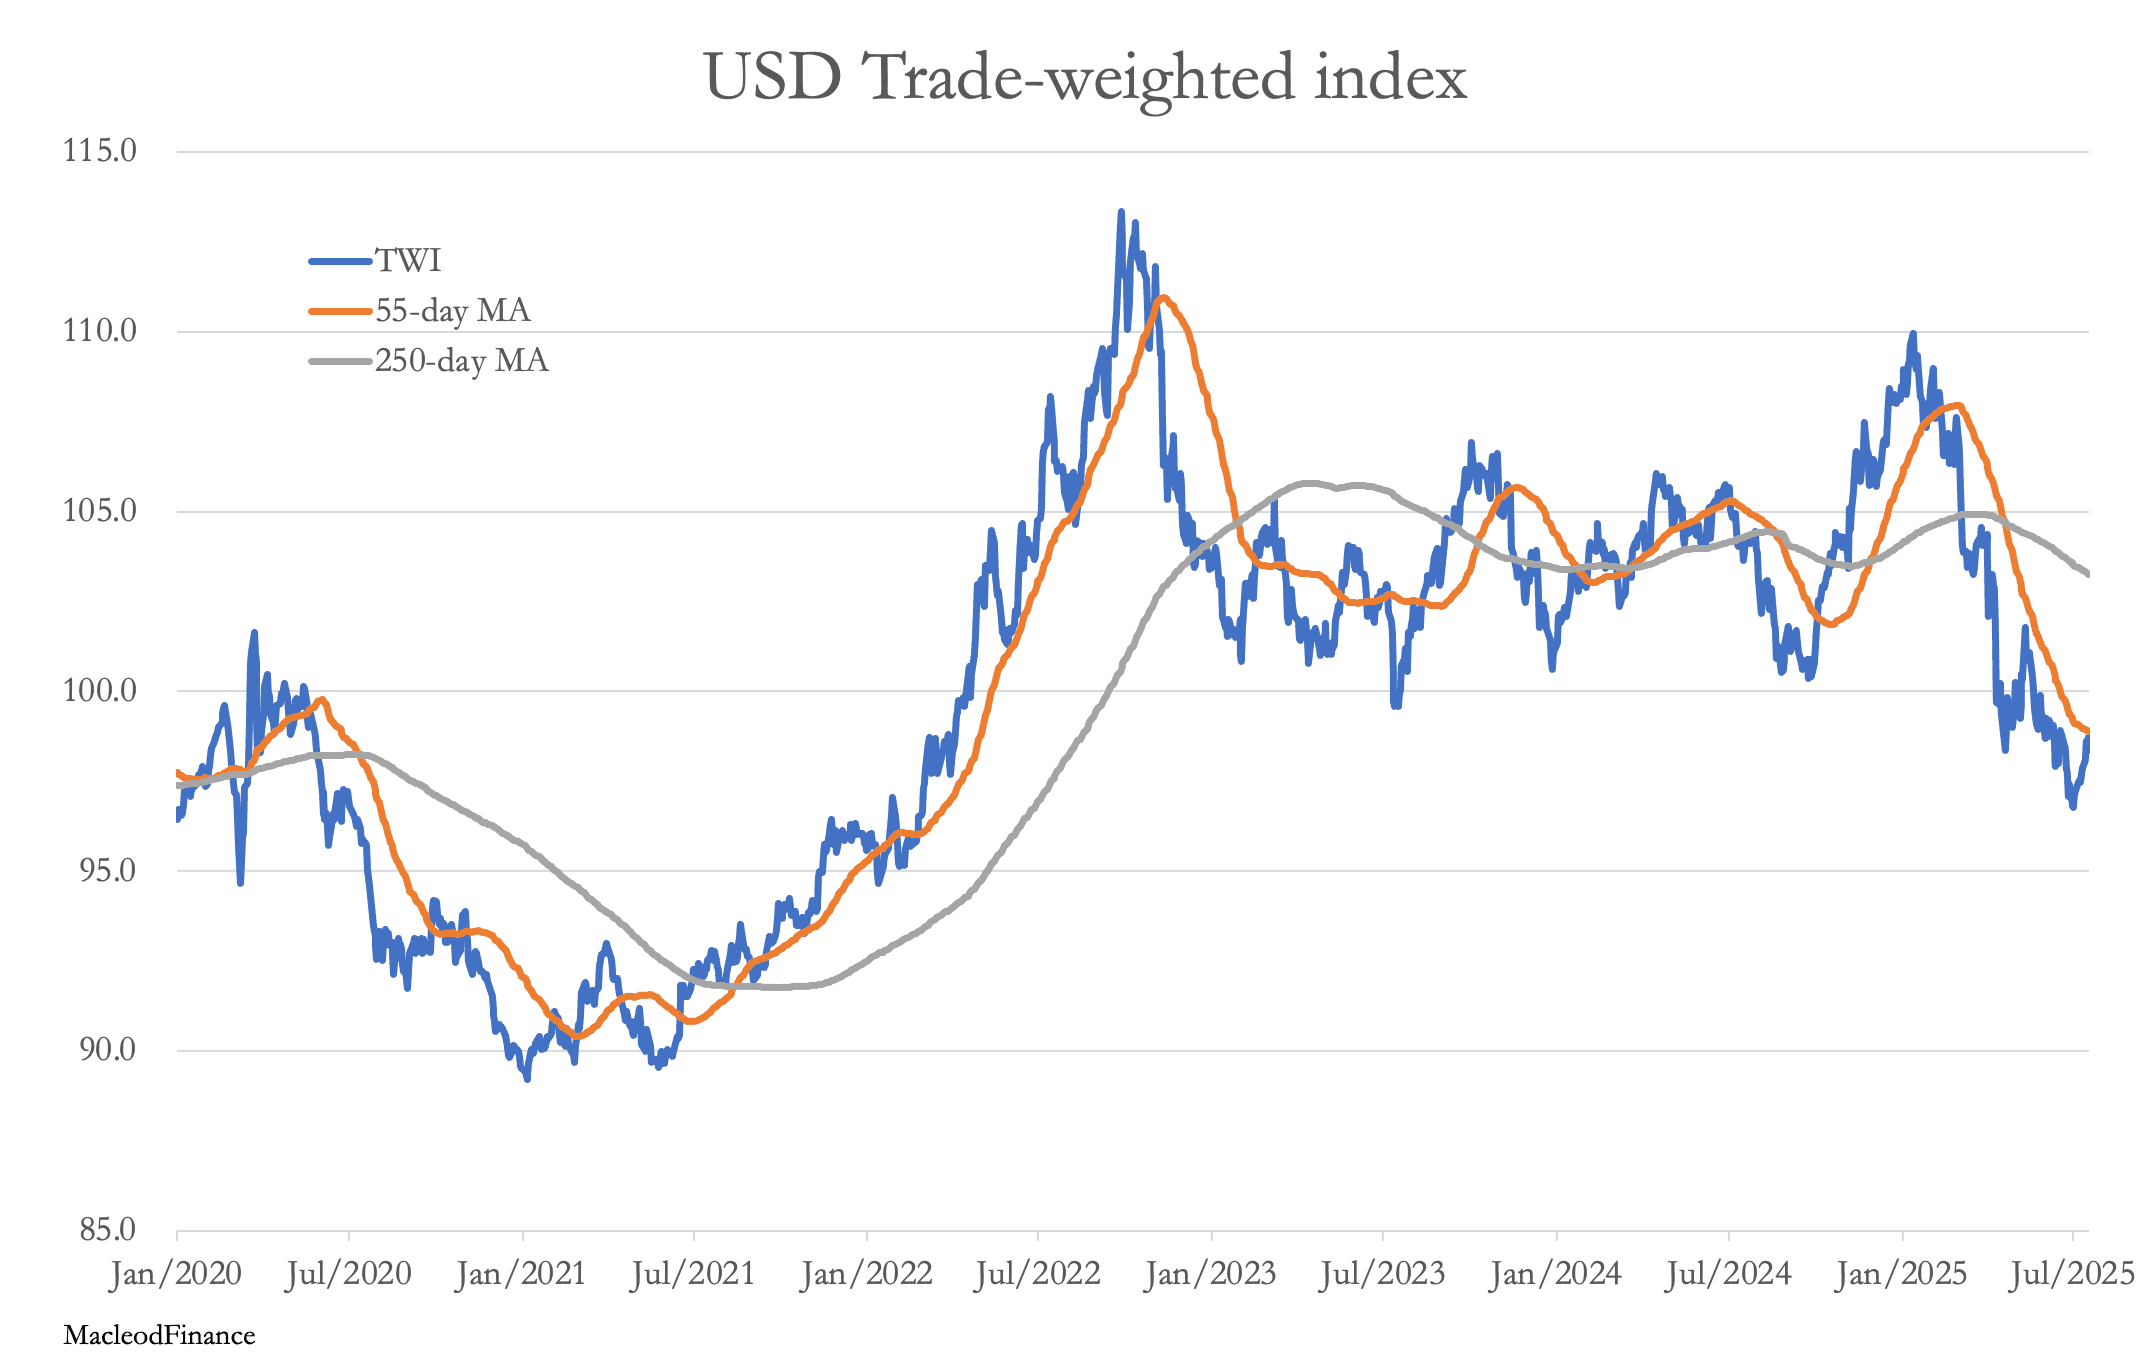
Entre-temps, l’indice du dollar pondéré par les échanges commerciaux s’est stabilisé, pour le moment. Mais le graphique indique qu’il continue de s’orienter à la baisse. Le différend entre Powell et Trump pourrait déterminer le calendrier du prochain mouvement.