
Les cours de l’argent se sont nettement raffermis au cours des derniers mois. À l’automne 2022, le métal était tombé à environ 18 $/once troy, son plus bas niveau depuis début 2020. Depuis, l’argent a progressé et évolue de nouveau autour de 25 $/once troy. Cette vigueur récente des cours de l’argent fait suite à la hausse de ceux de l’or. L’or se négocie à nouveau au-dessus de 2 000 $/once troy, près de son plus haut historique.
Il y a quelques années, nous avons présenté à nos lecteurs notre modèle de prix de l’argent (Cadre d’analyse du prix de l’argent : à la fois monnaie et matière première, 9 mars 2017). Dans ce rapport, nous avions présenté les conclusions suivantes :
Si les analystes de marché, les médias financiers et les investisseurs en matières premières considèrent souvent l’argent comme le cousin lunatique de l’or, voir simplement dans l’argent une version plus volatile de l’or ne rend pas justice à ce métal. De même que les propriétés physiques de l’or le destinaient à devenir une réserve de valeur idéale, celles de l’argent le rendent particulier à part entière.
Comme l’explique notre cadre d’analyse du prix de l’or, l’or n’est pas une matière première de flux. Les corrélations historiques avec les devises et la volatilité liée aux taux indiquent que l’or se négocie comme un stock monétaire ; l’argent, en revanche, est particulier car il se prête tout autant à un rôle de monnaie qu’à celui de matière première consommée dans de nombreux processus industriels.
Ainsi, les cours de l’argent sont portés par la demande monétaire ainsi que par l’offre et la demande à des fins industrielles, cette dernière constituant un élément de différenciation important. Les stocks d’or en surface ont toujours progressé au même rythme que l’or nouvellement extrait, ce qui atténue les effets de volatilité des prix liés aux stocks ; en revanche, les stocks d’argent ont augmenté beaucoup plus lentement, la demande industrielle absorbant une grande partie de la production minière.
1. Comme l’or, l’argent est une réserve de valeur matérielle, exempte de risque de contrepartie, dont le coût de remplacement, intensif en énergie, fixe le plancher des prix (la même preuve de valeur énergétique qui sous-tend le prix de l’or). À ce titre, l’argent devrait être influencé par les mêmes facteurs monétaires que l’or : les anticipations de taux d’intérêt réels, la politique des banques centrales et les prix de l’énergie à plus long terme.
2. L’argent étant une matière première aux applications industrielles étendues, l’évolution des facteurs industriels (c’est-à-dire des stocks disponibles) devrait influer sur le prix du métal.
Cela signifie qu’il existe un lien étroit entre les cours de l’argent et le niveau d’activité économique, en plus de l’impact lié à l’environnement monétaire. De ce point de vue, l’argent devrait donc sous-performer l’or en période de récession. Comme nous estimons qu’une récession est plutôt imminente – nous l’avons souligné dans plusieurs de nos rapports ces dernières semaines –, qu’est-ce que cela implique pour les cours de l’argent ?
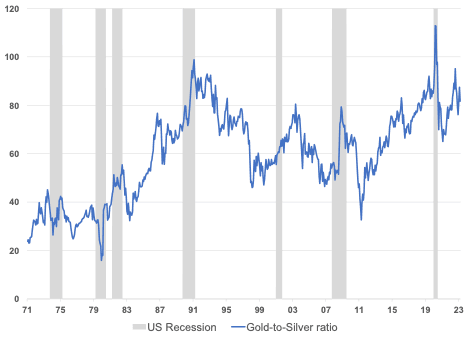
Si l’on examine le ratio historique entre l’or et l’argent, il est effectivement exact que lors des cinq dernières récessions, le ratio or/argent (ratio GTS) a augmenté (voir le graphique 1). Dans trois de ces cinq cas, nous avons observé une hausse très marquée :
Graphique 1 : l’or a surperformé l’argent lors des cinq dernières récessions
Source : Goldmoney Analyses
2020, pandémie de COVID-19 : la plupart des gouvernements ont opté pour une réponse similaire à la pandémie de COVID-19, en confinant de larges parties de leur territoire pendant des semaines, parfois des mois. Il en a résulté une forte contraction de l’activité économique au premier semestre 2020. Durant la phase initiale de cette récession assez singulière, le ratio GTS est passé de 85 à 112. Cette évolution s’explique principalement par une forte baisse du cours de l’argent, de 18 $/once troy à 12 $/once troy, tandis que celui de l’or n’a que légèrement augmenté, de 1 600 $/once troy à 1 700 $/once troy.
2008, grande crise financière : la crise financière mondiale a déclenché une récession mondiale qui a duré deux ans, du quatrième trimestre 2007 au troisième trimestre 2009. Durant cette période, le ratio GTS est passé de 54 à 68. Il a toutefois atteint 80 à la fin de 2008, au plus fort de la panique sur les marchés financiers. Si la hausse du ratio tient principalement à l’augmentation du cours de l’or, le pic de la fin 2008 résulte de l’effondrement du cours de l’argent, passé de 15 $/once troy avant la récession à moins de 10 $/once troy.
2001, éclatement de la bulle Internet : l’éclatement de la bulle Internet a entraîné une récession qui a duré du premier au troisième trimestre 2001. Durant cette période, le ratio GTS n’a que légèrement progressé, de 55 à 63, principalement en raison d’un cours de l’or un peu plus élevé, tandis que celui de l’argent reculait marginalement. À la fin de la récession, l’or s’échangeait à 290 $/once troy et l’argent à 4,50 $/once troy.
La récession du début des années 1990 : aux États-Unis, la récession du début des années 1990 a duré du quatrième trimestre 1989 au premier trimestre 1991. Durant cette période, le ratio or/argent (GTS) est passé de 69 à 98. Les cours de l'or sont restés plus ou moins stables sur l'ensemble de la période, tandis que ceux de l'argent ont reculé de 5,30 $/once troy à 3,80 $/once troy.
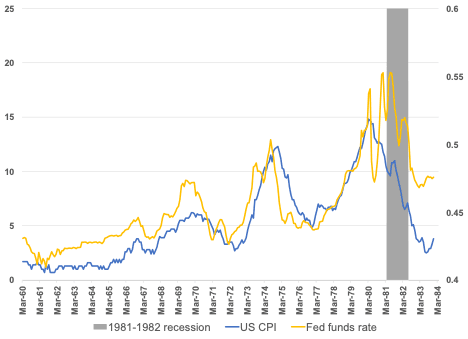
La récession de 1981-1982 : La récession de 1981 résulte du resserrement de la politique monétaire de la Fed (et d'autres banques centrales) visant à lutter contre une inflation croissante. La fin des années 1970 et le début des années 1980 ont été marqués par une inflation à deux chiffres. Le président de la Fed, Paul Volcker, a relevé drastiquement les taux d'intérêt à plus de 20 %, ce qui a fini par maîtriser l'inflation, mais a aussi déclenché une nouvelle récession. Durant la récession de 1981-1982, le ratio GTS est passé de 41 à 55. Les cours de l'or et de l'argent ont tous deux fortement baissé au cours de cette période, mais celui de l'argent davantage. L'or est passé de 500 $/once troy à 300 $/once troy, et l'argent de 12,30 $/once troy à 5,30 $/once troy. Il importe de souligner que ces corrections de prix sont intervenues après une décennie de hausses incessantes des cours des métaux, portées par une forte inflation (voir Graphique 2).
Graphique 2 : Le recul des cours des métaux précieux durant la récession de 1981-1982 a fait suite à plus d'une décennie de hausse des prix, portée par une inflation incessante
IPC, variation annuelle, %
Source : FRED, Goldmoney Analyses
Ainsi, les cinq dernières récessions sont tout à fait conformes aux attentes intuitives. L'or surpasse systématiquement l'argent lors de ces récessions, car la demande industrielle d'argent physique tend à diminuer. Cela semble vrai que les cours de l'or montent ou baissent. Il est important de noter que les cours de l'or n'ont augmenté que dans un seul cas, et seulement de façon marginale. Dans la plupart des cas, le ratio GTS a augmenté parce que les cours de l'argent ont souffert. Ainsi, puisque nous estimons que le monde est à l'aube d'une nouvelle récession majeure, il paraît raisonnable de s'attendre à ce que le ratio augmente à nouveau.
Il apparaît toutefois que deux récessions de l'après-guerre n'ont pas entièrement confirmé cette hypothèse :
La récession de 1979-1980 : à l'examen des données économiques de la fin des années 1970 et du début des années 1980, on pourrait conclure que l'économie américaine a connu plus de trois ans de récession continue. Il est toutefois important de distinguer la récession de 1981-1982, consécutive aux hausses de taux de Volcker, du ralentissement économique qui l'a précédée. La récession de 1979-1980 a officiellement débuté au deuxième trimestre 1979 et pris fin au deuxième trimestre 1980. L'explication dominante de cette récession est que la révolution iranienne de 1979 a provoqué une pénurie mondiale de pétrole, qui a à son tour entraîné une forte hausse de l'inflation. Or, ce récit ignore que l'inflation était déjà galopante bien avant la révolution iranienne.[1]
La récession de 1973-1975 : Cette récession a commencé au quatrième trimestre 1973 et a duré jusqu'au premier trimestre 1975. Plusieurs facteurs défavorables y ont contribué, notamment les déficits créés par la guerre du Vietnam et le premier choc pétrolier, consécutif à l'embargo pétrolier mené par l'Arabie saoudite. Comme celle qui l'a suivie, la récession de 1973-1975 a été marquée par une inflation très élevée. L'inflation de l'IPC a dépassé 5 % début 1973 et a atteint jusqu'à 12 % en 1974. Il est difficile de dire quelle part revient à l'effet différé de la décision de Nixon d'abandonner l'étalon-or, et quelle part à l'embargo pétrolier. Mais contrairement au choc pétrolier iranien qui a suivi, le premier embargo a entraîné un relèvement permanent des prix du pétrole.
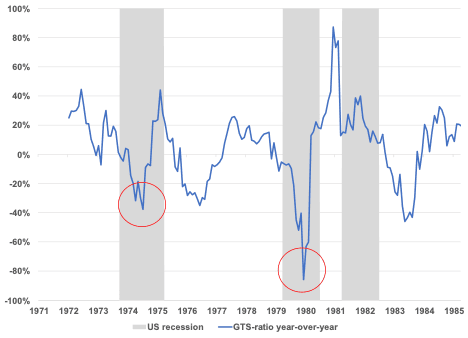
Il est important de noter que ces deux récessions ont en commun une inflation à deux chiffres. Et, dans ces deux récessions à forte inflation, le ratio GTS s'est comporté différemment que lors des récessions ultérieures. On peut soutenir que, sur l'ensemble de chacune de ces récessions, l'or a de nouveau surpassé l'argent, quoique de façon seulement marginale. Toutefois, au début de ces deux récessions à forte inflation, l'argent a largement surpassé l'or (voir Graphique 3). Au début de la récession de 1973-1975, le ratio GTS est passé de 38 à un niveau aussi bas que 26. Cela s'explique par un cours de l'argent plus que doublé, alors que celui de l'or n'a augmenté que de 50 %. La surperformance de l'argent a été encore plus marquée durant la première moitié de la récession de 1979-1980, le ratio GTS passant de 32 à moins de 16. Durant cette période, le cours de l'or a doublé, mais celui de l'argent a quadruplé, de 7,4 $/once troy à 32,0 $/once troy (plus de 48 $/once troy en séance).[2]
Graphique 3 : Les deux récessions des années 1970 ont vu l'argent surperformer nettement l'or au départ, dans un contexte d'inflation à deux chiffres.
Variation annuelle du ratio GTS, LogN
Source : Goldmoney Analyses
Comme nous l’avons expliqué dans notre cadre d’analyse du prix de l’argent, si le ratio or/argent (GTS) a augmenté de manière constante sur de longues périodes, l’argent tend à surperformer l’or lors des marchés haussiers. Dans notre rapport de 2017, nous indiquions :
Si l’or peut être mieux adapté à une épargne régulière à long terme, l’argent peut s’avérer plus efficace pour s’exposer aux évolutions de la politique monétaire, en particulier autour des cycles industriels. Les changements de politique des banques centrales ont, à long terme, un impact de 1 pour 1 sur le prix de l’or, ce qui signifie que la perte de pouvoir d’achat de la devise de référence est compensée par la hausse du prix. L’or peut donc préserver son pouvoir d’achat à long terme, ce qu’aucune monnaie n’a jamais réussi à faire au cours de l’histoire.
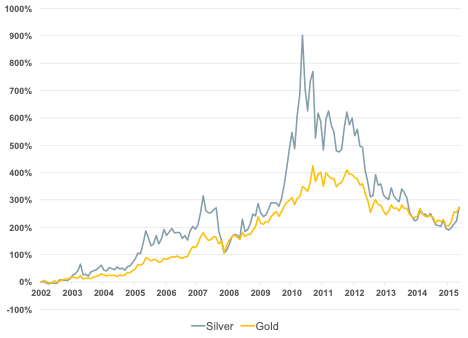
Pour l’argent, les changements de politique des banques centrales agissent comme un accélérant sur le prix, ce qui rend l’argent plus efficace pour un investisseur qui a une opinion sur l’orientation de l’impact des politiques sur les devises et qui recherche une exposition maximale (voir le graphique 4).
Graphique 4 : l’argent tend à surperformer l’or lorsque la politique des banques centrales est favorable aux métaux précieux
$/once troy
Source : Goldmoney Analyses
Pourtant, lors des deux récessions des années 1970, la Fed a relevé ses taux. Pourquoi l’argent a-t-il alors continué à surperformer l’or, alors que la demande industrielle s’affaiblissait (comme dans toute récession) ET que la Fed relevait ses taux ? La réponse est que l’inflation a dépassé les hausses de taux de la Fed. Certes, la Fed a relevé ses taux, mais pas suffisamment pour combattre efficacement l’inflation. En conséquence, l’inflation non seulement a persisté, mais s’est accélérée. Il est donc important de ne pas considérer la politique de la Fed isolément, mais par rapport à l’inflation. Et par rapport à l’inflation, la Fed était en réalité accommodante.
Malheureusement, les titres du Trésor indexés sur l’inflation (TIPS) n’existaient pas encore à l’époque. Les rendements des TIPS reflètent les anticipations du marché quant aux taux d’intérêt réels des prochaines années. Par exemple, le rendement du TIPS à 10 ans s’établit aujourd’hui à 1 %, ce qui signifie que le marché s’attend à ce que les rendements nominaux des bons du Trésor à 10 ans dépassent l’inflation de 1 % au cours des 10 prochaines années. L’or comme l’argent se comportent très bien dans un environnement d’anticipations de taux d’intérêt réels négatifs (voir le graphique 5). Bien que nous ne disposions pas des données de rendement des TIPS pour cette période pour le démontrer, il semble que, durant les deux récessions des années 1970, les anticipations de taux d’intérêt réels soient devenues négatives (malgré des taux nominaux très élevés), ce qui a généré une forte demande monétaire de métaux précieux.
Graphique 5 : il existe une forte corrélation inverse entre les anticipations de taux d’intérêt réels et les cours de l’argent
$/once troy (échelle de gauche) ; rendement du TIPS à 10 ans, % (échelle de droite)

Source : Goldmoney Analyses
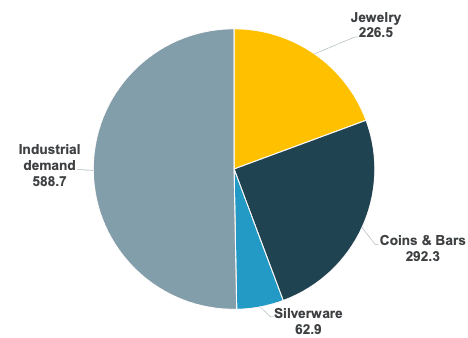
Comme nous l’avons expliqué dans notre rapport sur le cadre d’analyse de l’argent, l’importance de la demande industrielle d’argent entraîne une différence majeure entre l’or et l’argent. Pendant des milliers d’années, les stocks d’or hors sol ont augmenté au même rythme que l’or nouvellement extrait. Les stocks d’argent, eux, ont augmenté beaucoup plus lentement, car la demande industrielle a absorbé une grande partie de la production minière. Nous estimons qu’environ la moitié de tout l’argent jamais extrait a été consommée de manière irréversible. Ainsi, alors qu’il existe environ 190 000 tonnes d’or hors sol, d’une valeur d’environ 10 000 milliards de dollars américains aux prix actuels, la valeur de l’ensemble des stocks d’argent hors sol est nettement inférieure.
Les estimations des stocks d’argent sont plus difficiles à trouver. Nous avons relevé des estimations des stocks totaux d’argent hors sol comprises entre 550 000 et 850 000 tonnes. En prenant la moyenne, le rapport entre les stocks d’argent et d’or hors sol est d’environ 4 pour 1 en poids. À comparer avec le volume de production annuel des deux métaux, qui s’est établi en moyenne à environ 9 pour 1 au cours des 10 dernières années. L’abondance naturelle des deux métaux dans la croûte terrestre est encore plus éloignée, à 20-25 pour 1 selon la plupart des études, et notre propre estimation fondée sur la géologie économique des gisements de premier plan situe ce chiffre plus près de 1 pour 40. Comme on peut le constater, les stocks d’argent hors sol ont crû bien moins que ne le laissent supposer la production ou l’abondance naturelle, car une grande partie de l’argent extrait a été consommée (voir le graphique 6).
Graphique 6 : la demande industrielle d’argent est élevée ; par conséquent, les stocks hors sol ont augmenté beaucoup plus lentement que les stocks d’or hors sol
Millions d’onces, 2015
Source : Goldmoney Analyses
Par conséquent, les prix de l’argent sont déterminés par la demande monétaire ainsi que par l’offre et la demande à des fins industrielles, cette dernière étant un facteur de différenciation important. Les stocks d’or hors sol ont toujours augmenté au même rythme que l’or nouvellement extrait, ce qui atténue les effets de la volatilité des prix liée aux stocks ; en revanche, les stocks d’argent ont augmenté beaucoup plus lentement, car la demande industrielle absorbe une grande partie de la production minière.
Cela signifie qu'en période de forte demande monétaire de métaux précieux, les stocks d'argent disponibles pour absorber cette demande sont beaucoup plus faibles. Cela signifie également que, lors d'une récession où les anticipations de taux d'intérêt réels baissent fortement, la demande monétaire peut compenser l'affaiblissement de la demande industrielle et, par conséquent, le prix de l'argent peut surperformer celui de l'or. Comme l'ont montré les deux récessions des années 1970, les deux métaux évoluaient alors sur un marché haussier. Il est peu probable que l'argent surperforme l'or lors d'une récession accompagnée d'une baisse des prix des métaux précieux.
Alors, que va-t-il se passer cette fois-ci ? Au cours des derniers mois, nous avons indiqué dans plusieurs rapports que nous nous attendions à ce que le monde entre en récession. La question est de savoir comment les banques centrales, et la Fed en particulier, vont réagir. Le marché de l'or et, dans une certaine mesure, les marchés actions s'attendent à ce que la Fed opère rapidement un brusque revirement, soit en raison de données économiques et d'emploi plus faibles, soit en cas de nouvelle flambée de la crise du secteur bancaire. Un ralentissement de l'activité économique atténuerait également les tensions sur les marchés des matières premières, réduisant de fait la pression exercée sur la Fed pour qu'elle lutte contre l'inflation par des hausses de taux. Cependant, nous estimons que le marché est actuellement trop confiant quant au risque que la Fed reste plus longtemps restrictive. La Fed se fonde sur l'inflation sous-jacente des prix à la consommation, principalement tirée par le secteur des services. Contrairement au secteur des matières premières, où, par exemple, les prix du pétrole ont reculé d'environ 40 % par rapport à leur pic, nous n'avons pas encore observé de détente des pressions inflationnistes dans les services. Les salaires continuent de progresser rapidement et le chômage n'augmente pas de manière substantielle. Le risque est donc que, contrairement aux attentes du marché, la Fed maintienne une position restrictive au cours des prochains mois.
Si nous partageons l'avis du marché selon lequel, à long terme, la Fed reviendra à des taux plus bas et reprendra l'assouplissement quantitatif, il existe un risque substantiel que les anticipations de taux d'intérêt réels remontent à court terme, alors que les prix de l'énergie à plus longue échéance baissent. Ces deux facteurs sont défavorables aux prix des métaux précieux, mais l'impact est plus négatif pour l'argent que pour l'or. Toutefois, nous pensons que, durant la période haussière qui suivra, l'argent pourrait de nouveau surperformer l'or.
[1] L'indice des prix à la consommation moyen sur les cinq années précédant la révolution iranienne était de 7,73 %. Cette explication ne permet pas non plus de comprendre pourquoi les prix du pétrole sont revenus à leurs niveaux d'avant la révolution quelques années plus tard, alors que le niveau général des prix avait presque doublé sur cette période. Si les prix du pétrole ont certainement joué un rôle dans les fortes fluctuations de prix de la fin des années 1970, nous estimons que c'est l'environnement monétaire qui a entraîné le relèvement durable des prix.
[2] Le pic des prix de l'argent en 1980 résultait également d'un « squeeze » sur l'argent, provoqué par l'énorme position des frères Hunt sur les marchés à terme.