
Les cours de l'argent s'échangent près de 25 % en dessous des valeurs prévues par notre modèle de prix. Il s'agit de l'écart baissier le plus important que nous ayons observé depuis plus de 25 ans. Nous estimons qu'il résulte de ventes à découvert massives sur le marché des contrats à terme. Pour maintenir cette pression baissière sur l'argent, les spéculateurs devraient continuer à vendre plus de 500 millions d'onces d'argent papier par an. À notre avis, un renversement de ces positions pourrait entraîner une hausse de plus de 30 % des cours de l'argent.
Consultez l'intégralité de cette étude au format PDF ici.
Il y a environ un an, nous avons présenté notre cadre d'analyse du prix de l'argent (voir Silver price framework: Both money and a commodity, 9 mars 2017). Dans ce rapport, nous soulignions que les cours de l'argent sont déterminés par la demande monétaire ainsi que par l'offre et la demande industrielles, cette dernière constituant une différence importante par rapport à la formation des cours de l'or.
Plus précisément, nous avons constaté que :
1. Comme l'or, l'argent est une réserve de valeur de type matière première, exempte de risque de contrepartie, dont le coût de remplacement, très énergivore, fixe le plancher des prix (la même preuve de valeur énergétique qui sous-tend le cours de l'or). Il devrait donc être influencé par les mêmes facteurs monétaires que l'or : anticipations de taux d'intérêt réels, politique des banques centrales et prix de l'énergie à plus long terme.
2. L'argent étant une matière première aux nombreuses applications industrielles, l'évolution des facteurs industriels (c'est-à-dire des stocks disponibles) devrait influer sur son cours.
Nous constatons qu'une grande partie des variations du cours de l'argent peut s'expliquer par une analyse de régression utilisant seulement quelques facteurs : le cours de l'or, les rendements des TIPS et l'évolution des avoirs des ETF argent (qui représentent la demande monétaire d'argent), ainsi que la production industrielle américaine et l'indice PMI manufacturier ISM (la demande industrielle d'argent). De fait, ces facteurs expliquent près de 80 % des variations annuelles du cours de l'argent dans une analyse de régression multivariée.
Les cours de l'argent sont actuellement bien inférieurs à ce qu'ils devraient être
En appliquant notre modèle propriétaire sur l'argent, nous constatons que les cours de l'argent sont actuellement fortement sous-évalués par rapport à l'or (voir Graphique 1). Le modèle affiche le plus important écart haussier entre les prix prévus et les prix constatés sur l'ensemble de la période de modélisation, en valeur tant relative qu'absolue. En termes relatifs, les cours de l'argent sont actuellement inférieurs de 25 % aux valeurs prévues. En termes absolus, ils sont inférieurs de 5,05 USD/once troy aux valeurs prévues (voir Graphique 2).
Les spéculateurs ont pris des positions vendeuses record sur l'argent sur les marchés à terme.
L'essentiel des transactions sur les contrats à terme sur l'argent est effectué au Commodity Mercantile Exchange (COMEX) de New York. Contrairement à d'autres marchés de contrats à terme sur matières premières, les places boursières américaines offrent un certain degré de transparence. La Commodity Futures Trading Commission (CFTC) impose aux bourses de matières premières de déclarer chaque semaine leurs positions dans le rapport Commitments of Traders (COT). Ces données sont accessibles au public et publiées chaque vendredi, avec des chiffres arrêtés au mardi de la semaine concernée. Les données COT indiquent les positions acheteuses et vendeuses, tant sur les contrats à terme que sur les options, pour quatre catégories :
1. Producteurs/négociants/transformateurs/utilisateurs
2. Opérateurs de swaps
3. Gérants de fonds (Managed Money)
4. Autres déclarants
Producteurs/négociants/transformateurs/utilisateurs : il s’agit des acteurs du marché physique qui recourent au marché à terme pour couvrir leurs positions physiques. Selon la CFTC, un « producteur/négociant/transformateur/utilisateur » est une entité qui « exerce principalement une activité de production, de transformation, de conditionnement ou de manutention d’une matière première physique et utilise les marchés à terme pour gérer ou couvrir les risques liés à ces activités ». Cependant, de nombreux acteurs du marché physique détiennent également des positions à des fins spéculatives, et la CFTC sait pertinemment que ces positions spéculatives peuvent se retrouver dans cette catégorie. Malheureusement, nous ne pouvons pas distinguer la part de ces positions qui relève d’une véritable couverture de celle qui relève purement du trading. C’est pourquoi les positions de trading des négociants et des producteurs ne sont pas prises en compte dans les positions spéculatives nettes.
La CFTC définit les autres déclarants comme « tout autre opérateur soumis à déclaration qui n’est classé dans aucune des trois autres catégories ». Cette catégorie comprend de nombreux petits spéculateurs, mais nous ne pouvons pas les isoler. Par conséquent, nous ne considérons pas ces positions comme des positions spéculatives.
Les opérateurs de swaps (Swap Dealers) sont, selon la CFTC, des « entités qui traitent principalement des swaps portant sur une matière première et utilisent les marchés à terme pour gérer ou couvrir le risque associé à ces opérations de swap. Les contreparties de l’opérateur de swaps peuvent être des opérateurs spéculatifs, tels que des fonds spéculatifs, ou des clients commerciaux traditionnels qui gèrent le risque découlant de leurs opérations sur la matière première physique. » En d’autres termes, il s’agit de banques qui prennent des positions pour le compte de clients. Selon notre expérience, les positions des opérateurs de swaps reflètent aussi, dans une large mesure, celles d’investisseurs passifs tels que les fonds de pension. Ces investisseurs n’ont pas non plus de position physique à compenser, mais ils n’opèrent généralement pas sur la base d’anticipations de prix. Les investisseurs passifs sont plutôt présents sur les matières premières pour des raisons de diversification de portefeuille, ou comme couverture contre les flambées des prix des matières premières qui affecteraient d’autres actifs de leurs portefeuilles. Les investisseurs passifs sont par nature des investisseurs uniquement acheteurs et ajustent leurs positions très lentement. Un investisseur passif détient généralement une allocation stratégique en matières premières, qui tend à rester inchangée pendant des années. Par conséquent, lorsque nous cherchons à identifier les positions spéculatives, nous n’incluons pas les opérateurs de swaps. Cela signifie toutefois que les positions des fonds spéculatifs utilisant des produits indiciels ne sont pas prises en compte.
Restent les gérants de fonds (Money Managers). La CFTC définit un gérant de fonds comme un « conseiller en négociation de matières premières (CTA) enregistré, un opérateur de fonds de matières premières (CPO) enregistré, ou un fonds non enregistré identifié par la CFTC. Ces opérateurs gèrent et réalisent des opérations organisées sur les marchés à terme pour le compte de clients. » Dans le secteur, les positions des gérants de fonds sont considérées comme « spéculatives », car elles regroupent les positions des fonds spéculatifs et des CTA. Ces acteurs n’ont généralement pas de position physique acheteuse ou vendeuse à couvrir ; ils se positionnent uniquement en fonction de leurs anticipations de prix. Sur l’argent, nous constatons que les positions nettes vendeuses des gérants de fonds ont atteint la semaine dernière un plus bas historique de -200 millions d’onces. Plus important encore, les flux nets font apparaître un niveau de ventes sans précédent, avec plus de 600 millions d’onces d’argent vendues au cours des 12 derniers mois (voir le graphique 4).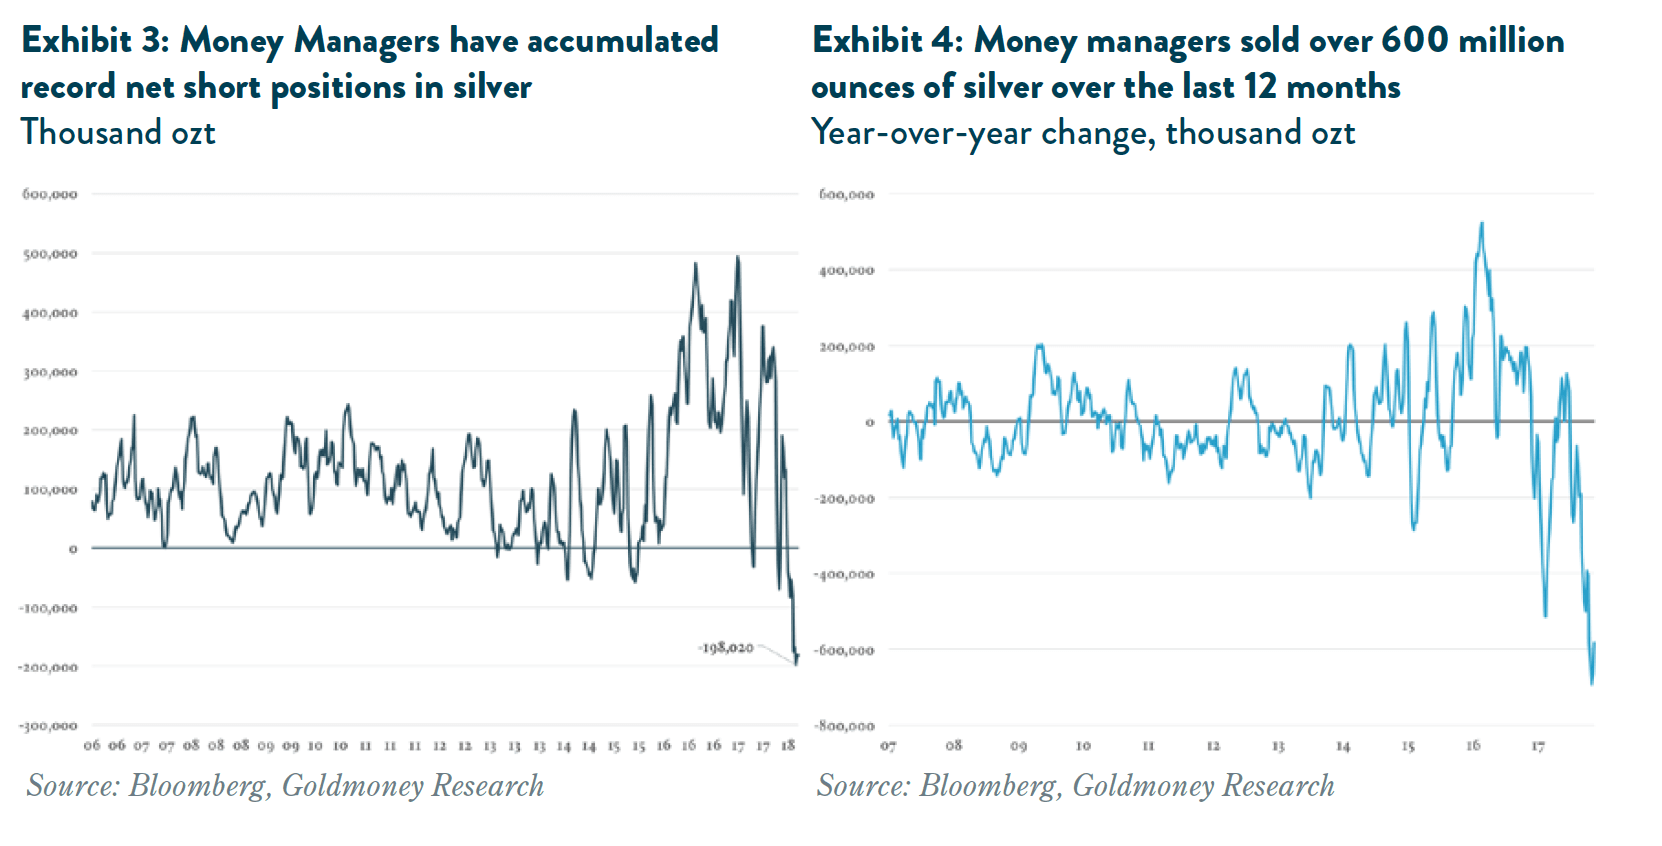
Malheureusement, la CFTC n’a commencé à publier les données sous cette forme désagrégée qu’en juin 2006, ce qui limite le recul historique. Toutefois, la CFTC publie des données de positionnement sur l’argent depuis mars 1995. Si l’historique de ces données d’origine est beaucoup plus long, elles sont moins fragmentées. Il n’y a que trois catégories : les opérateurs commerciaux, les non-commerciaux et les non-déclarants. Nous qualifions donc les données d’origine de la CFTC de données « agrégées » (par opposition aux nouvelles données, dites désagrégées). En théorie, dans les données agrégées, les opérateurs commerciaux sont censés être des producteurs ou des consommateurs d’une matière première ayant pris une position à terme afin de couvrir le risque d’une position physique, tandis que toute position d’un acteur non couvert n’a aucune contrepartie physique. C’est pourquoi les opérateurs commerciaux des données agrégées sont souvent appelés « hedgers » (opérateurs de couverture), tandis que les non-commerciaux sont considérés comme des spéculateurs. Les positions nettes des non-commerciaux sont généralement appelées « net specs ».
La réalité est un peu plus complexe. Comme nous l'avons exposé plus haut, il est utile de distinguer les véritables spéculateurs des investisseurs passifs. Les données agrégées ne le permettent pas : les investisseurs passifs comme les investisseurs actifs y sont considérés comme des spéculateurs. D'autres complications surviennent lorsqu'une position peut figurer dans la catégorie des couvertures ou dans celle des positions spéculatives, selon la manière dont elle a été initiée. Par exemple, un fonds de pension qui souhaite prendre une position acheteuse sur le pétrole s'adressait historiquement à une banque d'investissement, qui lui vendait un swap sur indice. Le fonds de pension n'est pas lui-même acheteur d'un contrat à terme : il est acheteur d'un indice qui reflétera la performance d'une position à terme reconduite en continu. Sa contrepartie n'est pas la bourse, mais la banque. La banque est à son tour vendeuse d'une position synthétique en contrats à terme reconduits. Elle prendra donc une position acheteuse sur les contrats à terme afin de couvrir ce risque. La CFTC classerait la banque parmi les opérateurs de couverture, puisqu'elle couvre ce risque. Mais il n'y a aucune couverture physique. Il est important de le souligner, car, ces dernières années, nous avons observé chez les grands investisseurs institutionnels un glissement de l'investissement dans des produits indiciels vers la prise directe de positions sur les contrats à terme. La même opération serait donc désormais considérée comme spéculative plutôt que comme une couverture. Ironiquement, les investisseurs institutionnels continuent souvent de traiter avec les mêmes banques d'investissement, mais par l'intermédiaire d'un autre service. Or la banque se contente d'offrir la plateforme à l'investisseur passif et ne prend elle-même aucune position sur le marché des contrats à terme.
La nouvelle méthode de déclaration, plus aboutie, n'est pas non plus totalement exempte des problèmes évoqués ci-dessus, mais ceux-ci sont amplifiés dans les données agrégées. Les niveaux historiques de positions « spéculatives » doivent donc être interprétés avec prudence. Surtout, les problèmes décrits plus haut ont entraîné une hausse progressive des positions spéculatives nettes sur les matières premières, car les investisseurs passifs apparaissent de plus en plus dans la catégorie des non-opérateurs de couverture. Cela donne à tort l'impression que les positions spéculatives sur les matières premières sont aujourd'hui bien plus élevées qu'il y a 10 ans, alors qu'il ne s'agit en réalité que d'un phénomène comptable.
Par conséquent, une position vendeuse nette spéculative record sur l'argent reflète aujourd'hui un positionnement nettement plus baissier de la part des véritables spéculateurs que par le passé, ce que nous observons précisément en ce moment. Les positions nettes des spéculateurs dans les données agrégées ont également atteint un plus bas historique, avec 92 millions d'onces de positions vendeuses nettes (voir Graphique 5). Plus important encore, l'ampleur de la variation du positionnement est de nouveau sans précédent. Au cours des 12 derniers mois, les spéculateurs ont vendu plus de 600 millions d'onces d'argent sur le marché des contrats à terme. Ce volume représente trois fois le précédent record depuis le début des données en 1990 (voir Graphique 6).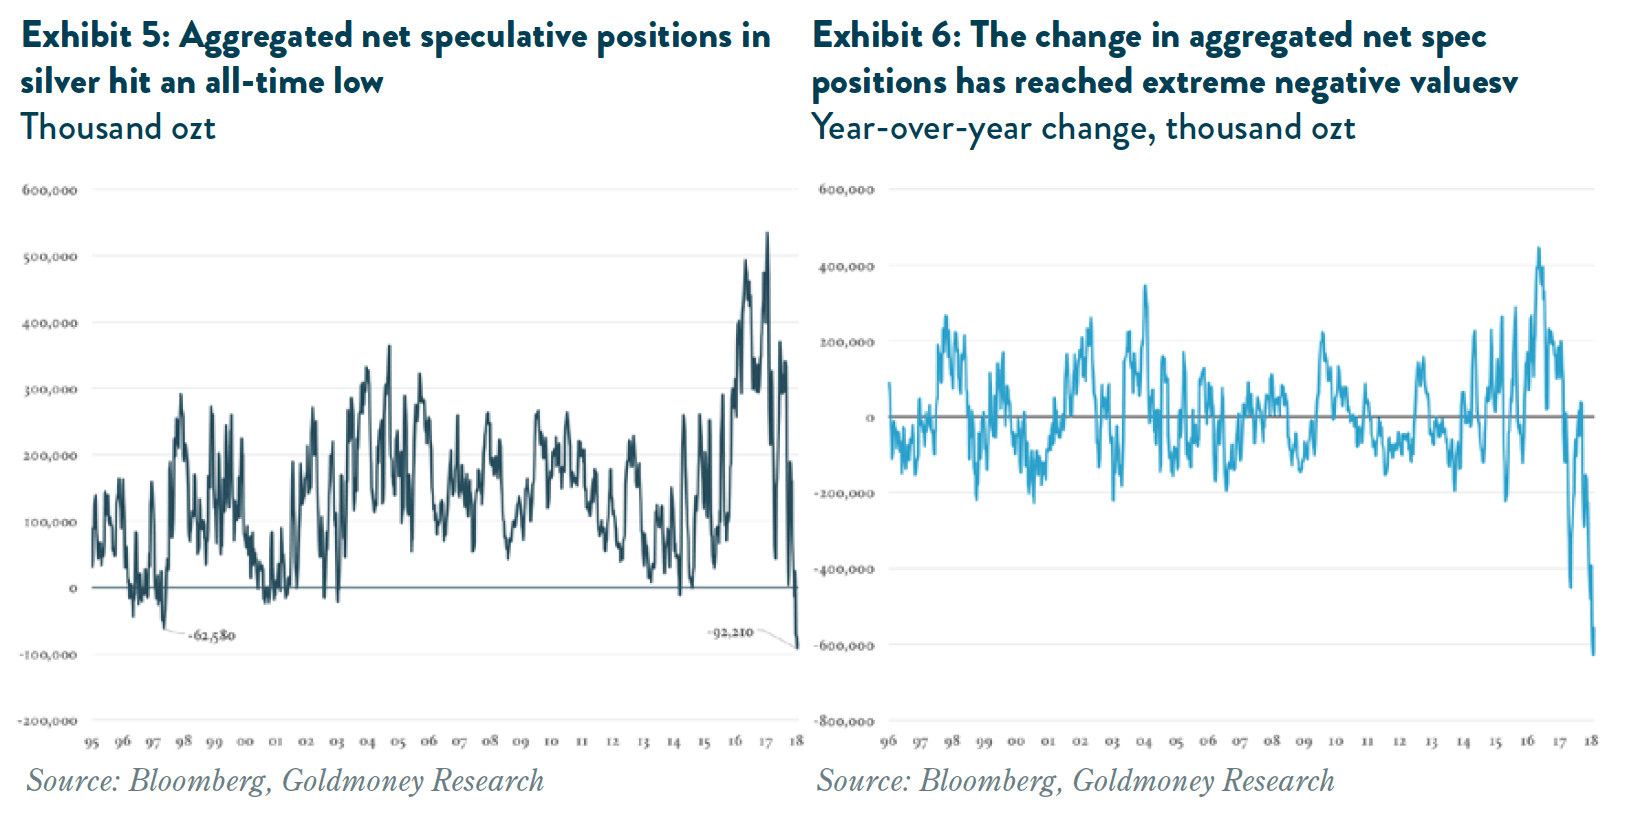
À notre avis, c'est cette pression vendeuse incessante sur le marché des contrats à terme qui pèse sur les cours de l'argent. Pour que cela se poursuive, les spéculateurs devraient continuer à vendre en net plus de 500 millions d'onces par an sur le marché des contrats à terme. Or, historiquement, les variations des positions nettes des spéculateurs ont toujours fini par revenir vers la moyenne. Nous estimons que même une réduction des ventes nettes permettrait aux cours de l'argent de se rapprocher de la valeur prédite par le modèle. Dans un marché spéculatif plus équilibré, c'est-à-dire où les flux d'achat et de vente se compensent, le cours de l'argent devrait revenir à la valeur prédite par le modèle, soit 21 USD/ozt, ce qui représente une hausse de 30 % par rapport au niveau actuel. Toutefois, cela exercerait une pression considérable sur les vendeurs à découvert pour qu'ils rachètent leurs positions, ce qui entraînerait probablement une hausse des positions nettes des spéculateurs plutôt que des flux équilibrés. Dans ce scénario, nous pourrions assister à une envolée des cours de l'argent.
Les points de vue et opinions exprimés dans le présent article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d'investissement ou comptable de la part de Goldmoney ou de son ou ses auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Un soin particulier a été apporté à la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.