
Les nouvelles politiques économiques de Kwarteng et Truss, dévoilées dans le mini-budget de la semaine dernière, ont suscité une condamnation quasi générale. Il s’agit d’une réaction keynésienne réflexe, venue d’un monde devenu l’otage d’une pensée unique économique et monétaire erronée au sein de ses principales institutions.
Kwarteng a tiré l’establishment étatiste mondial de sa dérive complaisante vers le totalitarisme. Son initiative est un signal d’alarme pour les marchés du monde entier, un catalyseur du dénouement des distorsions de marché accumulées. Les critiques croissantes, venues de tous les horizons, s’en prennent au messager, mais le message a été délivré.
Sur un point important, la critique est fondée. Kwarteng doit s’attaquer d’urgence au déficit budgétaire en prenant des mesures pour réduire le poids de l’État dans l’économie totale. Ce n’est qu’à cette condition que l’inflation pourra être vaincue et que la livre se stabilisera. Sur un autre point, la nouvelle politique est judicieuse : en traçant sa propre voie de libre marché, d’inspiration hayékienne, la Grande-Bretagne peut sortir de la crise plus tôt que d’autres nations restées prisonnières du paradigme démocrate-socialiste actuel.
Si l’on suppose que Kwarteng s’attaque effectivement au poids de l’État et élimine les déficits budgétaires dès que cela sera concrètement possible, il disposera d’un plan réaliste pour une Grande-Bretagne de l’après-crise. La reprise économique pourra alors survenir plus tôt que tard, ce qui est un enjeu majeur compte tenu de la tenue des prochaines élections générales dans un peu plus de deux ans.
Il est trop tard pour éviter la crise mondiale qui se prépare, dont les conséquences financières retomberont en grande partie sur la place financière de Londres. En effet, le signal d’alarme de Kwarteng pourrait déclencher une avalanche financière. Mais ce qu’il ne mesure probablement pas, c’est que la crise qui s’annonce est si grave que l’existence même des monnaies fiduciaires sera menacée, l’euro et la livre sterling étant particulièrement vulnérables.
Dans cet article, je commente également l’échec de la Banque d’Angleterre en tant qu’institution, dont le rôle futur dans les affaires monétaires devrait être strictement limité. Je préconise aussi l’abandon de tous les droits de douane, à l’exception éventuelle de l’agriculture, pour des raisons politiques. Ce sont des réformes fondamentales qui doivent accompagner les politiques de libre marché.
Pour que notre commentaire reste pertinent au regard des politiques économiques du gouvernement et de leur impact mondial, nous devons le poursuivre en faisant abstraction de la menace existentielle qui pèse sur les monnaies.
Les keynésiens n’aiment pas cela…
Le moment choisi pour le mini-budget de Kwarteng était calamiteux : il est intervenu alors que le chaos monétaire agitait déjà les marchés, non seulement pour la livre sterling, mais aussi pour l’euro, le yen, le yuan et bien d’autres monnaies, toutes touchées par une fuite croissante vers le dollar. Et il ne s’agissait pas seulement des monnaies. La prise de conscience grandissante que les taux d’intérêt mondiaux continueront d’augmenter a provoqué une fuite hors de tout actif jugé plus risqué que la dette à court terme du gouvernement américain.
Avant que Kwarteng ne prenne la parole au Parlement la semaine dernière, les rendements des bons du Trésor américain étaient supérieurs à ceux des gilts équivalents. Même sans intervention, cette situation allait à l’encontre de la sagesse des marchés et devait être corrigée.
En réalité, le budget de Kwarteng était pour l’essentiel connu à l’avance ; seuls les détails restaient à préciser. Le problème ne tient pas seulement à la nervosité des marchés : un budget de baisse d’impôts et de soutien à l’offre a été lancé sur des marchés dominés par des acteurs keynésiens. Cela rappelle les 364 économistes éminents (tous keynésiens) qui ont vivement critiqué le budget de Sir Geoffrey Howe en 1981, et dont l’erreur a été démontrée. Les premiers paragraphes de leur lettre sont reproduits ci-dessous.
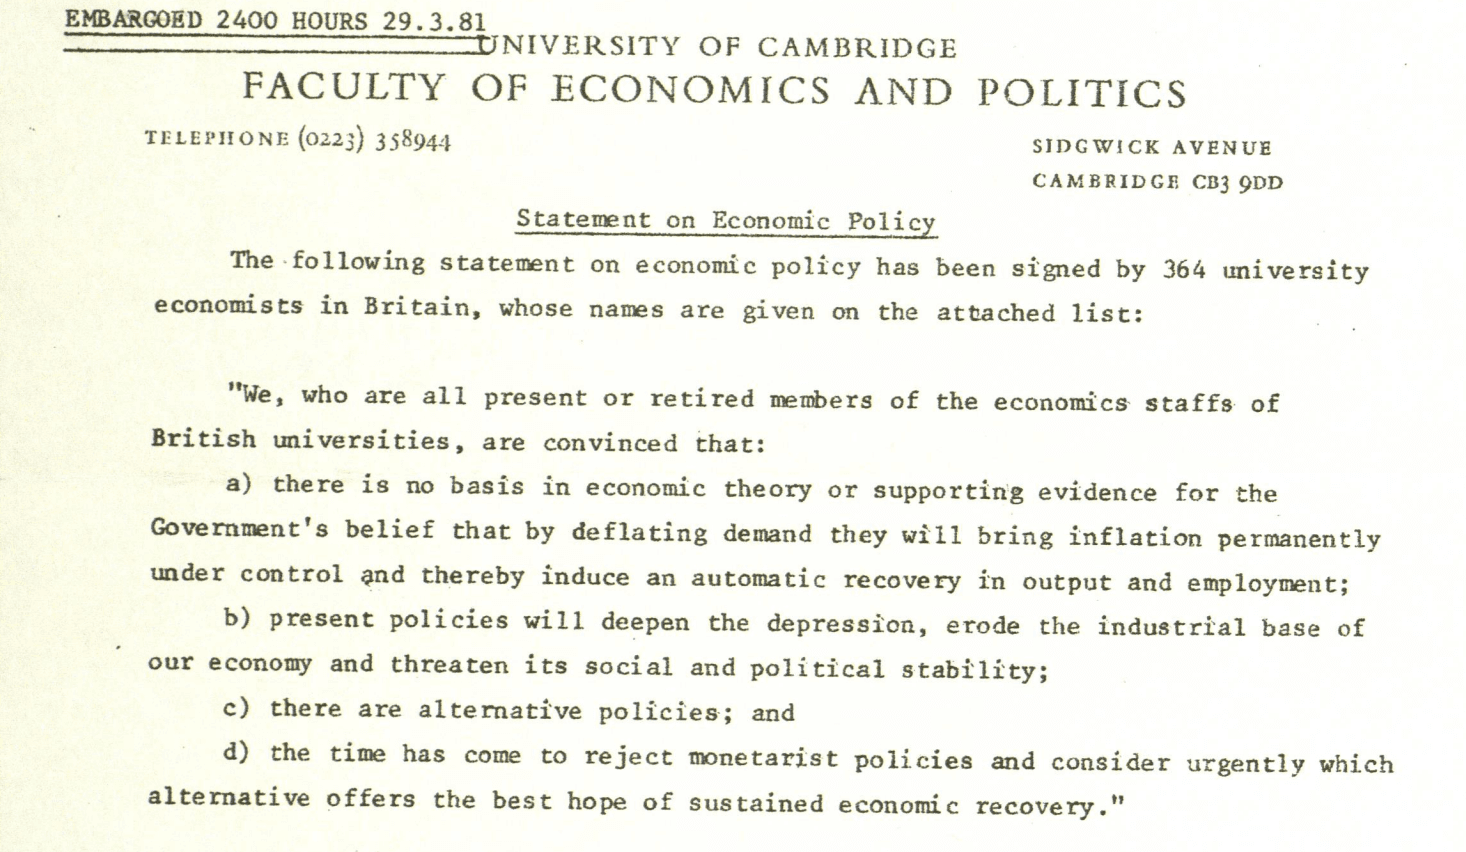
Lord Lawson, qui a succédé à Sir Geoffrey au poste de chancelier, a écrit dans son autobiographie que ces économistes n’avaient pas plus tôt critiqué le budget de 1981 que la reprise économique avait commencé. Sept ans plus tard, il a également écrit ce qui suit :
« Nous devions dissiper l’idée selon laquelle le chemin du succès économique passerait par une sorte de lévitation budgétaire. C’était l’illusion tenace de l’après-guerre : les gouvernements pourraient dépenser et emprunter pour atteindre la prospérité, et ajuster finement la performance de l’économie grâce à ce que l’on appelait avec prétention la gestion de la demande… C’était un remède de l’establishment que d’affirmer qu’un déficit budgétaire est nécessaire à la croissance économique. C’est cette croyance qui sous-tendait la fameuse lettre des 364 économistes en mars 1981. Nous avons démenti cela de manière décisive. Il ne peut plus y avoir de débat à ce sujet. Tout le monde, ou presque, admet désormais que le rôle approprié de la politique macroéconomique est de maintenir une pression à la baisse sur l’inflation et de préserver un cadre stable dans lequel le secteur privé peut se développer. » [i]
En défiant l’orthodoxie keynésienne, Kwarteng est confronté aujourd’hui à un problème similaire. Mais les observateurs impartiaux auront remarqué qu’avant l’intervention de Kwarteng, les politiques macroéconomiques de l’establishment avaient échoué, non seulement au Royaume-Uni, mais dans l’ensemble des pays du G7, qui coordonnent leurs politiques économiques et monétaires.
Mais si Kwarteng veut reproduire le succès du budget de 1981 de Howe, il doit de toute urgence maîtriser le déficit budgétaire. C’est là la source de l’inflation, et elle relève entièrement de la responsabilité du Trésor. La Banque d’Angleterre est peut-être une institution inutile, mais on ne saurait lui imputer les déficits budgétaires.
Le contexte du mini-budget
La stratégie politique était audacieuse, selon les cyniques. Kwarteng a pris l’initiative et s’est immédiatement mis à l’œuvre. Parmi ses premiers actes, il avait déjà écarté le secrétaire permanent du Trésor en poste, Sir Tom Scholar. Ce faisant, il a fait sortir le Trésor de la bulle keynésienne de Whitehall, où règne la pensée de groupe. Par conséquent, très peu de personnes au sein de l’establishment de Whitehall et de Westminster comprennent sa stratégie économique, et celle-ci est largement critiquée.
Mais Kwarteng comme Truss sont titulaires de diplômes d’économie et, à l’instar de Margaret Thatcher et de Sir Keith Joseph à la fin des années 1970, semblent être des disciples de Hayek plutôt que de Keynes. Le parcours de Kwarteng est particulièrement intéressant : il a brillé au cœur de l’univers typiquement anglais. Il a été King’s scholar à Eton, a obtenu à Cambridge une double mention « first » en lettres classiques et en histoire, puis s’est rendu à Harvard grâce à une bourse Kennedy, où il a obtenu un doctorat en histoire économique.
De toute évidence, Kwarteng n’est pas un intellectuel médiocre, et il comprend probablement le contexte historique du keynésianisme ainsi que celui des politiques économiques et monétaires de John Law, leur sosie, qui provoquèrent l’effondrement de l’économie française en 1720.
Dix-sept jours seulement après sa nomination au poste de chancelier de l’Échiquier, le budget de baisses d’impôts de Kwarteng témoigne assurément de sa confiance dans son approche. Mais ce n’est que la moitié du travail. L’autre moitié doit consister à réduire le plus rapidement possible le poids de l’État dans l’ensemble de l’économie. Une déclaration à ce sujet est prévue en novembre, mais la pression s’accroît désormais pour qu’elle soit avancée.
Selon les médias, le budget serait équilibré en stimulant le secteur privé plutôt qu’en réduisant radicalement les dépenses publiques. C’est une stratégie bien connue, que le président Reagan a menée avec succès. Mais les circonstances sont différentes aujourd’hui. À l’époque de Reagan, les taux d’intérêt suivaient une tendance baissière de long terme, et l’hégémonie du dollar se renforçait après les désastreuses années soixante-dix. Aujourd’hui, les taux d’intérêt mondiaux suivent une tendance haussière de long terme, et la livre sterling ne jouit d’aucune hégémonie. Cependant, la « Reaganomics » a bien démontré la puissance économique de la baisse des impôts comme moteur positif de la performance économique.
Plus récemment, le président Trump a essayé sa version de la Reaganomics en augmentant le déficit budgétaire et en imposant des barrières commerciales aux importations chinoises. Cela n’a fait qu’aggraver le déficit budgétaire lorsque la covid est survenue, et l’échec de Trump a ouvert la voie au « wokisme » de l’administration Biden et à l’accélération de l’inflation monétaire.
Les commentateurs comparent également la politique budgétaire de Truss et Kwarteng à celle de Margaret Thatcher. Mais lors du premier budget de son chancelier en 1979, présenté lui aussi quelques semaines après l’arrivée au pouvoir, Sir Geoffrey Howe a relevé la TVA, compensant en partie les baisses immédiates de l’impôt sur le revenu. Des réductions des dépenses publiques ont également été annoncées, Sir Geoffrey déclarant : « Nous ne pouvons pas continuer à éviter les choix difficiles. » À cette époque, c’était le Trésor qui fixait les taux d’intérêt, et ils sont passés de 12 % à 14 %.
Dans le budget de Kwarteng, les dépenses publiques augmentent de manière significative, principalement pour plafonner les prix de l’énergie. Certaines hausses d’impôts annoncées pour le prochain exercice fiscal (du 6 avril 2023 au 5 avril 2024) seront abandonnées, et l’impôt sur le revenu sera également légèrement réduit. Son plan consiste à contenir l’inflation des prix à la consommation grâce à des plafonds sur l’énergie et à des garanties de prêts aux entreprises par l’intermédiaire du système bancaire, tout en libérant la production d’énergie nationale par la fracturation hydraulique et en accordant un nouveau cycle de licences pétrolières en mer du Nord. Cela ressemble très peu au premier budget du gouvernement Thatcher, ni d’ailleurs à aucun de ceux qui ont suivi.
Tel qu’annoncé, le plan de croissance de Kwarteng vise à stimuler l’offre de l’économie en réduisant les formalités administratives, en supprimant le gaspillage bureaucratique et en encourageant l’investissement privé. Nous avons déjà entendu tout cela. Trente-huit nouvelles zones d’investissement, bénéficiant d’incitations fiscales et d’une libéralisation de l’urbanisme, ont par ailleurs été identifiées, ce qui est vraisemblablement une variante du concept de zone de libre-échange de Boris Johnson.
Cela fonctionnera-t-il ?
La situation politique pose problème, alors que l’establishment étatiste et les opposants politiques se concertent. Par des grèves perturbatrices, les syndicats du secteur public et des chemins de fer la combattront avec acharnement. En adoptant une approche moins à gauche, le parti travailliste espère gagner le soutien électoral du centre. Et la réaction immédiate de la livre sterling, qui a chuté de plus de 3 % face au dollar américain le jour du discours, ainsi que la forte hausse des rendements des gilts, ont signalé que l’époque du financement bon marché de l’État est révolue. D’autres gouvernements devraient en prendre note.
Les intentions de réduire radicalement les dépenses publiques n’ont même pas été abordées. Il est difficile d’imaginer que les intelligences conjuguées de Truss et de Kwarteng ignorent cet éléphant dans la pièce. Mais comme la plupart des dépenses publiques sont fixées par le Parlement, la marge de manœuvre est limitée sans législation habilitante. La santé et l’aide sociale représentent 36 % du total des plafonds de dépenses des ministères, l’éducation 16 %, la défense 9 %, l’Écosse 6 %, et le pays de Galles et l’Irlande du Nord 7 %. Cela correspond à environ trois quarts de l’ensemble des dépenses ministérielles, généralement considérées sur le plan politique comme des domaines où des coupes significatives sont exclues.
Nous devrions en apprendre davantage sur les réductions de dépenses en novembre, à moins qu’une annonce ne soit avancée. Il est évident que réduire les dépenses publiques afin d’équilibrer le budget ne sera pas facile. Mais ce ne sont pas les seuls problèmes, et le nouveau gouvernement devra gérer plusieurs dossiers sensibles, dont les plus pressants sont les conséquences de la hausse des taux d’intérêt et l’incapacité de la Banque d’Angleterre à anticiper et à maîtriser l’inflation.
Les échecs de la Banque d’Angleterre.
Dans sa politique monétaire, la Banque d’Angleterre a échoué dans son objectif principal, qui est de maîtriser l’inflation ou, plus précisément, le rythme de hausse des prix à la consommation. Outre le fait que le déficit budgétaire échappe à son contrôle, ses tentatives de piloter les résultats économiques ont toujours échoué. Il est simple de le dire : les activités de la Banque doivent être sévèrement réduites si Kwarteng veut réussir, et il a déjà tiré un coup de semonce à l’intention du gouverneur.
Les directeurs de la Banque ont montré qu’ils sont captifs de la pensée de groupe commune aux autres grandes banques centrales, rejetant les marchés libres au profit d’une répression toujours plus forte des taux d’intérêt. Après avoir suivi ces politiques pendant des décennies, ils n’ont pas anticipé la fin de la baisse des taux d’intérêt, lorsque les marchés ont commencé à reprendre leurs droits. Suivant aveuglément les prévisions de l’Office for Budget Responsibility, les directeurs de la Banque espèrent toujours que l’inflation des prix à la consommation reviendra en temps voulu à l’objectif de 2 %.
Nous pouvons identifier quatre grands domaines de politique qui ont conduit au fiasco créé par les politiques de la Banque en matière d’inflation :
- On croit à tort que l’inflation des prix à la consommation est déterminée principalement par les variations de l’offre et de la demande au sein de l’économie, et que la confiance des consommateurs en est la variable dominante. Le rôle du crédit est mal compris et, par conséquent, ignoré.
- La Banque semble croire que les variations de la quantité de monnaie et de crédit dans l’économie n’ont qu’un effet limité sur les prix, et que l’inflation des prix à la consommation peut être maîtrisée principalement par les taux d’intérêt. Elle ne comprend pas que les taux d’intérêt reflètent la préférence temporelle des épargnants, laquelle inclut une évaluation de la perte future de pouvoir d’achat d’une monnaie. Comme l’ont démontré les données empiriques, il est erroné de penser que les taux d’intérêt ne sont que le « coût » de l’emprunt d’argent.
- La gestion de la politique monétaire est définie par une coopération internationale entre banques centrales, destinée à réduire les fluctuations des taux de change. Les erreurs de cette approche sont que la politique devient un sous-ensemble d’une pensée de groupe plus vaste et que, si les concepts qui la sous-tendent sont défectueux, une crise monétaire mondiale s’ensuit.
- Le risque bancaire systémique a été nominalement maîtrisé par des réglementations bancaires convenues au niveau international. La conviction que ce risque est désormais contenu est renforcée par la croyance erronée selon laquelle la réglementation bancaire internationale est efficace.
Je développerai ces questions tour à tour.
La gestion de l’inflation des prix à la consommation
L’objectif affiché de la politique monétaire est d’influencer le comportement des consommateurs afin que l’économie puisse croître à un rythme permettant aux prix d’augmenter doucement, d’environ 2 % par an. Les banquiers centraux estiment qu’une tendance positive de hausse des prix à la consommation est nécessaire pour stimuler un niveau sain de demande de biens et de services sans provoquer de surchauffe, et que cette situation peut être maîtrisée.
Pourtant, nulle part dans l’analyse de la Banque d’Angleterre il ne semble être tenu compte du cycle du crédit bancaire, cause profonde de l’instabilité économique. Ce cycle est manifeste aussi loin que remontent des statistiques raisonnablement fiables sur les phases périodiques d’expansion et de récession, y compris à l’époque de l’étalon-or. Le cycle des affaires, lui-même piloté par le cycle du crédit bancaire, est ce qui a conduit Keynes et d’autres à inventer la macroéconomie comme outil de gestion de ses conséquences. Aucune attention n’a été portée aux véritables causes des récessions périodiques. À l’instar de ces charlatans qui croyaient que la saignée était l’unique remède à une large gamme de maladies, Keynes et ses collègues étatistes ont omis de discerner les véritables causes des crises économiques, alors que le bon diagnostic avait déjà été posé par Hayek, son contemporain à la London School of Economics : l’excès de crédit conduit inévitablement à un boom artificiel, et sa correction est la récession.
Au lieu d’identifier le problème, l’essor de l’économétrie, entendue comme la mesure statistique de toute chose, a éloigné davantage les économistes d’un diagnostic correct. Le produit intérieur brut a été inventé pour quantifier l’économie. Il est certes utile à un gouvernement cherchant à déterminer le potentiel fiscal de ses électeurs, mais sans plus. L’utiliser pour piloter l’économie est une grave erreur, à laquelle il faut mettre fin si l’on veut permettre un véritable progrès économique, qui n’est pas la même chose.
Par ailleurs, les keynésiens commettent l’erreur de penser qu’un repli du PIB nominal résulte du fait que les consommateurs retiennent leurs dépenses. C’est pourquoi ils associent la récession à la baisse des prix. L’erreur consiste à ne pas comprendre que toutes les transactions du PIB sont réglées en crédit bancaire commercial, et que c’est le retrait du crédit bancaire, qui se traduit par la disparition des dépôts, qui entraîne sa contraction. La solution est d’éviter, dès l’origine, une expansion excessive du crédit bancaire : or les banques centrales tolèrent toujours la surstimulation afin d’encourager la reprise après le précédent repli du crédit.
Par conséquent, la phase de contraction du crédit de cycles successifs tend à être de plus en plus destructrice. C’est assurément ce que nous avons constaté depuis l’éclatement de la bulle internet, la faillite de Lehman, et maintenant la crise qui se profile aujourd’hui.
En ramenant les taux d’intérêt à zéro, voire en territoire négatif, y compris jusqu’à la fin de la phase d’expansion du crédit bancaire, les banques centrales ont introduit des distorsions monétaires sans précédent. Maintenant que les taux d’intérêt montent inexorablement, on peut s’attendre à ce que la contraction du crédit bancaire, et donc l’effondrement du PIB, soit encore plus destructrice que lors des cycles précédents. Dans l’anticipation de cette calamité systémique, la valeur comptable de nombreuses banques d’importance systémique mondiale (G-SIB) n’est guère plus qu’une avance à très court terme sur leur survie. Au Royaume-Uni, le ratio cours/valeur comptable de Barclays est de 38 %, celui de HSBC de 53 % et celui de Standard Chartered de 34 %. Si les dirigeants de ces banques s’acquittent de leur devoir de diligence envers leurs actionnaires, ils réduiront radicalement les ratios de leur bilan, qui s’élèvent à près de 20 fois pour Barclays et à 15 fois pour HSBC comme pour Standard Chartered. Pour revenir à des niveaux d’endettement plus normaux pour ces banques et pour les banques nationales britanniques (Lloyds, NatWest, etc.), il faudra probablement que le crédit bancaire se contracte jusqu’à un tiers.[ii] Si le secteur financier sera lui aussi inévitablement fragilisé par le retrait du crédit, il y a peu de doute que le PIB nominal est exposé à une contraction substantielle.
Il est presque certain que la réponse de la Banque d’Angleterre consistera à remplacer le crédit bancaire en contraction par de la monnaie et du crédit de banque centrale. Mais l’effet sur le pouvoir d’achat de la livre sterling sera nécessairement de l’éroder, soit sur les marchés des changes (comme nous le constatons déjà), soit dans l’esprit de ses utilisateurs nationaux. L’expansion ou la contraction du crédit bancaire influe certes sur le pouvoir d’achat d’une monnaie, mais bien moins que les actions très publiques d’une banque centrale en matière de politique inflationniste.
L’hypothèse adoptée par les responsables des politiques publiques, selon laquelle les prix à la consommation ne dépendent que de l’équilibre entre l’offre de production et les biens de consommation, est manifestement fausse. Ces erreurs continueront d’être commises par la Banque d’Angleterre dans sa tentative de gérer la crise qui se profile.
Coopération internationale et pensée unique des politiques
La coopération internationale a débuté lorsque Benjamin Strong, à la Fed, s’est entendu en secret avec Montague Norman, son homologue à la Banque d’Angleterre, pour gérer les réserves d’or et la livre sterling au lendemain de la Première Guerre mondiale. Après les accords de Bretton Woods, les banquiers centraux ont coopéré de plus en plus entre eux pour tenter de réduire la volatilité des taux de change et de maîtriser les résultats des marchés.
Outre qu’ils s’opposent aux marchés libres et les répriment ainsi, les forums actuels tels que le G7 et le G20 visent simplement un contrôle concerté. Au cœur de ces instances se trouvent des positions retranchées, où les participants s’instruisent en s’appuyant sur des sources internes au groupe pour leurs informations et leurs idées, et tendent à écarter sommairement celles des personnes extérieures. Les croyances préalables favorisent le biais de confirmation et le rejet des éléments contraires.
Il en résulte un conformisme de groupe caractéristique. Les banquiers centraux et leurs conseillers écartent tous les éléments contradictoires qui remettent en cause leurs hypothèses fondamentales. Ces croyances partagées sont ensuite érigées en consensus incontestable. Quiconque s’oppose au consensus en exprimant son désaccord est tout simplement exclu de la suite des discussions, puisque la dissidence ne peut être tolérée. Ainsi, le consensus sert à contrôler la composition des comités des banques centrales, tant au sein de la Banque d’Angleterre qu’avec les autres banques centrales.
Il est clair que ces contraintes conduisent à l’idée qu’un gouverneur de la Banque d’Angleterre doit être une personne de confiance, qui ne prend pas de risques. Mais cette valeur sûre ne fait que répéter la ligne officielle dictée par le conformisme de groupe. Du sommet à la base, les déclarations émanant de la Banque confirment inconsciemment ce défaut de pensée de groupe, qui s’étend, par l’intermédiaire de la Banque des règlements internationaux, aux politiques communes menées par les banques centrales du monde entier et régulièrement approuvées lors des réunions du G7 et du G20. C’est le syndrome des trois singes de la sagesse, transposé à grande échelle.
J’ai décrit plus haut comment le cycle d’expansion du crédit bancaire déstabilise une économie en y injectant un excès de crédit, puis en retirant ce crédit lorsque les perspectives de taux d’intérêt se dégradent. La gestion descendante de ce cycle du crédit est assurée par les banques centrales, qui, en suivant les théories keynésiennes, se sont collectivement aveuglées sur son existence. Les erreurs commises et toujours commises par cette cabale sont évidentes pour des observateurs extérieurs clairvoyants, mais ceux-ci n’ont pas voix au chapitre. Ils assistent à une tragédie grecque : comme les autres banques centrales, la Banque d’Angleterre sombre dans un gouffre de désastre, en raison de défaillances institutionnalisées et de circonstances évolutives auxquelles elle ne peut faire face.
Les risques systémiques augmentent rapidement
Nous avons constaté le manque de conscience de la Banque d’Angleterre face aux menaces systémiques venant du système financier lors de la dernière crise cyclique du crédit. En septembre 2007, le Financial Times rapportait que Jon Moulton, investisseur réputé en capital-investissement, avait raconté un petit-déjeuner avec de hauts responsables de la Banque d’Angleterre. « Il est devenu évident qu’ils ne savaient pas ce qu’était un CLO [collateralised loan obligation, titre adossé à des prêts]. J’ai dû l’expliquer à un haut responsable en faisant un schéma au dos d’une serviette en papier. » S’exprimant de manière ironique, M. Moulton a déclaré : « C’était très rassurant de voir qu’ils ne savaient pas ce qui allait leur exploser au visage. » Il a ajouté que la Banque « n’avait aucun moyen de contrôler les CLO ».
À cette époque, la Banque n’était pas responsable de la réglementation bancaire, mais quelqu’un au sein de la Banque aurait dû recueillir des informations sur l’évolution de la situation, qui a éclaté sous la forme de la faillite de Lehman onze mois plus tard, exactement comme Moulton l’avait prédit. Aujourd’hui, la Banque est responsable de la réglementation bancaire. Pourtant, tout indique que ses responsables continuent de ne pas saisir les risques systémiques du système financier qu’ils supervisent. Ils s’appuient au contraire sur le conformisme de groupe qui sous-tend les règles de Bâle, convenues au niveau international et désormais dans leur troisième version.
Bâle 3 porte principalement sur la liquidité des banques et accorde moins d’attention aux responsabilités commerciales de leurs dirigeants. Hormis l’obligation que les fonds propres de catégorie 1 (capitaux propres des actionnaires et bénéfices non distribués) ne soient pas inférieurs à 3 % des actifs, assortie d’un coussin supplémentaire pour les G-SIB, et pour autant que l’on veille à minimiser les actifs pondérés en fonction des risques, les banques peuvent aisément porter l’effet de levier de leur bilan jusqu’à trente fois. Face aux régimes de taux d’intérêt nuls ou négatifs, elles ont préservé leur rentabilité en alourdissant l’effet de levier de leur bilan dans le cadre des règles de Bâle, de sorte que la G-SIB moyenne de la zone euro et du Japon, où des taux négatifs ont été et restent imposés, dépasse désormais vingt fois. Les ratios de levier des trois G-SIB britanniques ont déjà été mentionnés plus haut.
Ces ratios sont très rentables lorsque la conjoncture est saine. Mais lorsque les taux d’intérêt commencent à monter et que les perspectives économiques se dégradent, des pertes substantielles ne peuvent manquer de s’accumuler, effaçant les fonds propres de catégorie 1 jusqu’à vingt fois plus vite au regard du bilan sous-jacent. C’est ce qui pousse les dirigeants de banques à réduire leurs portefeuilles de prêts le plus rapidement possible, tous en même temps, dès qu’ils perçoivent des pertes potentielles.
Au passif du bilan d’une banque, outre les capitaux propres et les bénéfices non distribués, figurent des prêts consentis à la banque, essentiellement sous la forme de fonds déposés par les clients. Toutefois, comme indiqué dans la note de fin 2, la banque dispose généralement d’autres passifs correspondant à des fonds qui lui ont été prêtés. Les dépôts sont initialement créés en contrepartie des fonds prêtés aux emprunteurs. Lorsqu’un déposant n’a pas contracté de prêt, son dépôt lui aura été transféré par novation par une personne qui en a contracté un, vraisemblablement à travers une chaîne de novations.
Lorsque l’ensemble d’un réseau bancaire commercial réduit son crédit bancaire total, il le fait en rappelant des prêts et en cédant des actifs financiers. De même que les dépôts ont été créés à l’origine par un processus d’expansion des bilans, la contraction des bilans inverse ce processus. La masse monétaire au sens large se contracte et il y a moins de crédit disponible pour les transactions économiques. Le PIB nominal se contracte en conséquence.
À moins que l’effet ne soit mineur, les banques fortement endettées peuvent rapidement se retrouver insolvables au regard de leurs pertes rapportées aux fonds propres de leur bilan. Ces conditions se renforcent non seulement pour les banques d’importance systémique mondiale (G-SIB) et les banques nationales britanniques, mais plus encore pour leurs contreparties en Europe et au Japon. En tant que centre international de compensation des banques commerciales, Londres est exposée à des défaillances de règlement généralisées.
L’une des missions premières de la Banque d’Angleterre est de veiller à ce que le système bancaire commercial ne s’effondre pas. De plus, comme l’assouplissement quantitatif a accru les réserves bancaires inscrites à son propre bilan, celles-ci seraient réclamées par les liquidateurs des banques défaillantes si ces dernières n’étaient pas sauvées. Par conséquent, les défaillances systémiques constituant un problème croissant, et Londres étant le centre de compensation des banques européennes, entre autres, la nouvelle tendance à la hausse des taux d’intérêt risque de provoquer l’effondrement de l’ensemble du système bancaire britannique et international, lequel devrait être sauvé par la Banque d’Angleterre.
Et aux commandes de tout cela se trouvent des planificateurs centraux adeptes de la pensée de groupe, qui ont largement contribué à créer ce désordre. Le Trésor héritera des engagements issus des erreurs de politique de la Banque, qu’il faudra gérer. Il est essentiel que, ce faisant, Kwarteng soustraie la politique monétaire britannique à l’influence du cartel de la pensée de groupe que constitue la Banque des règlements internationaux, ainsi qu’à celle de la Banque d’Angleterre.
Politique commerciale
De par ses fonctions antérieures de ministre des Affaires étrangères, Liz Truss connaît parfaitement les difficultés que pose la négociation d’accords de libre-échange. Il existe une approche bien préférable : abolir simplement toutes les restrictions commerciales et tous les droits de douane, à l’exception de l’agriculture, qui pourra être traitée ultérieurement.
La motivation des accords commerciaux relève du pur protectionnisme. On croit à tort que les déséquilibres commerciaux découlent d’une concurrence déloyale et que l’on peut réduire les déficits en favorisant les exportations. Les déficits commerciaux ne proviennent pas de ces facteurs, mais sont la contrepartie des déficits budgétaires de l’État financés par des moyens inflationnistes. Pour le dire très simplement, les déficits budgétaires entraînent une inflation monétaire, qui donne au secteur privé les ressources financières nécessaires pour dépenser plus qu’il ne gagne. En termes de comptabilité nationale, la balance commerciale est égale à la somme du déficit budgétaire national, corrigée de la variation de l’épargne totale.
Par conséquent, la solution à un déficit commercial consiste à ne pas creuser de déficit budgétaire. Le lobbying des exportateurs devrait être ignoré. Les individus devraient plutôt être libres de dépenser leurs revenus et leurs bénéfices comme et où ils l’entendent, et de bénéficier ainsi de l’avantage comparatif. Cela encouragera non seulement une concurrence non subventionnée, mais incitera aussi les entreprises à se concentrer sur ce qui peut être fourni aux consommateurs de la manière la plus efficace compte tenu des ressources en capital disponibles.
En outre, le libre-échange favorise les entrées de capitaux de la part d’entreprises étrangères désireuses de profiter d’un environnement de libre-échange. Pour des preuves empiriques, il suffit de considérer l’abolition des droits de douane par Peel au XIXe siècle et les bénéfices économiques qui en ont découlé. Il suffit aussi de considérer le remarquable succès de Hong Kong, qui s’est rapidement relevée des cendres de l’occupation japonaise pour devenir l’un des États les plus riches par habitant en moins de cinquante ans.
Le véritable libre-échange est un élément essentiel d’une nouvelle politique économique hayékienne et une rupture importante avec l’emprise destructrice de la pensée de groupe et du contrôle socio-économique internationaux.
Conclusion
La Banque d’Angleterre a obtenu son indépendance vis-à-vis du Trésor au motif que la classe politique connaissait moins bien les questions monétaires que les experts, et que ces derniers devaient être à l’abri de toute considération politique. De toute évidence, cette politique a échoué et laisse par conséquent le Trésor sans les leviers nécessaires pour corriger la situation. C’est un dilemme pour les marchés, qui comprennent l’incompétence des responsables politiques en matière monétaire, mais n’ont pas encore reconnu celle des banquiers centraux.
Cette nouvelle ère de hausse des taux d’intérêt, provoquée par l’effondrement accéléré du pouvoir d’achat de toutes les monnaies fiduciaires, met au jour les erreurs que dissimulait la suppression croissante des marchés libres par les gouvernements et leurs banques centrales. La génération actuelle d’acteurs de marché ne connaît rien d’autre. Elle redoute les marchés libres et préfère que ses pertes soient limitées par des mesures correctrices prises par les autorités.
Lorsque la livre sterling a été discréditée après le mini-budget de Kwarteng, l’insécurité keynésienne s’est révélée au grand jour. Une fuite générale hors de tous les actifs vers les liquidités en dollars et les dollars à court terme était déjà en cours, nourrie par la prise de conscience croissante que les doudous des banques centrales n’exhalaient plus leurs habituelles odeurs rassurantes. Les taux d’intérêt et les rendements obligataires vont désormais monter, et même beaucoup monter.
Kwarteng a touché un point sensible des marchés. Son budget est peut-être le catalyseur d'un rejet, à terme, de la macroéconomie keynésienne. Mais il lui faudra le compléter en réduisant les dépenses publiques, en équilibrant le budget et en diminuant le rôle de l'État dans l'ensemble de l'économie, si le Royaume-Uni veut survivre à l'holocauste financier qu'il a déclenché.
Ce type de stimulus, qui permet aux entreprises et aux consommateurs de conserver une plus grande part des fruits de leur esprit d'entreprise et de leur travail, est la voie vers des bénéfices durables pour tous. Loin du désastre que dénoncent les keynésiens de l'establishment, il s'agit en réalité d'un élan vers la liberté. Et plus il est mis en œuvre tôt, plus l'économie britannique s'améliorera rapidement. C'est une préparation anticipée des prochaines élections générales.
[i] Source : https://quotepark.com/quotes/1795588-nigel-lawson-we-had-to-dispel-the-notion-that-the-way-to-econom/
[ii] Le passif au bilan des banques comprend également des prêts qui leur sont consentis et qui ne sont pas classés parmi les dépôts de clients, ainsi que des passifs financiers. Ces derniers sont plus répandus dans les banques d'importance systémique mondiale (G-SIB) que dans les banques à vocation nationale. En pratique, les banques nationales subiront une pression plus forte pour réduire leurs prêts, et donc leurs dépôts, tandis que les G-SIB seront incitées à réduire leur exposition aux marchés financiers.