
Les banquiers centraux s'efforcent de détourner les marchés d'une hausse des taux d'intérêt, en invoquant les preuves de plus en plus nombreuses du tort qu'elle cause à la croissance économique. Le resserrement quantitatif est mort-né.
Comme on pouvait s'y attendre, car il s'agit d'un cycle répétitif, le crédit bancaire commence à se contracter. Or une contraction du crédit bancaire est associée à des crises systémiques périodiques. La crise de contraction du crédit promet d'être pire encore que la faillite de Lehman et que toutes celles qui l'ont précédée. Et comme les banques centrales ne manqueront pas d'empêcher l'effondrement de la valeur des actifs financiers, ce sont vraisemblablement leurs monnaies qui en pâtiront. Étant entièrement fiduciaires, sans le soutien d'une monnaie légale, les monnaies dépendent entièrement de la confiance du public dans un système financier privé de l'appui d'une monnaie réelle.
Nous dérivons tous rapidement vers les écueils sur lesquels John Law a fait naufrage en 1720. Les banquiers centraux, comme John Law avec sa bulle du Mississippi, privilégient le soutien à la valeur des actifs financiers au détriment de leurs monnaies, ce qui est précisément le but de la répression des taux d'intérêt. De même que les livres fiduciaires de Law sont rapidement devenues sans valeur, les monnaies fiduciaires d'aujourd'hui le deviendront aussi.
Par conséquent, dans son propre intérêt et pour se protéger, il est temps de bien comprendre la différence entre la monnaie légale, la monnaie fiduciaire et l'importance du crédit bancaire.
Les banques centrales refusent au public l'accès à la monnaie légale, c'est-à-dire à leurs réserves d'or. Cet accès n'est pas non plus réclamé par l'establishment de l'investissement, qui a prospéré grâce à l'inflation monétaire. On assiste plutôt à l'émergence d'un débat sur l'adossement à des matières premières de monnaies en voie d'effondrement. Cet article replace ces évolutions dans leur contexte.
Les politiques macroéconomiques sont responsables de la crise
Il est révélateur de l'état dégradé des économies occidentales qu'une hausse des taux d'intérêt d'environ un point suffise à révéler leur fragilité. La responsabilité en incombe entièrement aux conceptions macroéconomiques néo-keynésiennes. Et, tels des chiens qui ne lâchent pas leur os, leurs grands prêtres refusent d'y renoncer. Ils voudraient désormais nous faire croire que l'inflation n'est finalement que transitoire. Ils affirment que les taux d'intérêt ont assez augmenté pour faire basculer le monde dans la récession.
Dans cette logique, c'est soit l'inflation, soit la récession, mais pas les deux. Selon les notions macroéconomiques, une récession correspond à une baisse de la demande, et une baisse de la demande entraîne une baisse des prix. Lorsque l'inflation et la récession coexistent, ils ne peuvent l'expliquer et cela ne correspond pas à leurs modèles informatiques. C'est pourquoi les économistes des gouvernements insistent sur le fait que la hausse des prix à la consommation reviendra à l'objectif de 2 %, car la hausse des taux d'intérêt déclenchera une récession et la demande diminuera. Cela prendra simplement un peu plus de temps que prévu initialement.
Ils affirment maintenant que le danger n'est plus l'inflation. La politique de taux d'intérêt doit plutôt tenir compte des signes de plus en plus nombreux de récession, ce qui signifie que les rendements obligataires cesseront d'augmenter et que, après leur récente correction, les marchés d'actions devraient se stabiliser. Pour eux, c'est la voie du salut.
Ce qui se produit réellement, c'est que le crédit bancaire commence à se contracter. Le crédit bancaire représente environ 90 % de la monnaie et du crédit en circulation, et sa contraction est une affaire sérieuse. Il s'agit d'un changement de psychologie collective des banquiers : la cupidité face aux profits des prêts, assouvie par l'expansion des bilans, cède la place à la prudence et à la crainte des pertes, ce qui conduit à une contraction des bilans. Tel était le sens du discours de Jamie Dimon lors d'une conférence bancaire à New York plus tôt ce mois-ci, lorsqu'il a fait passer sa description des perspectives économiques de la tempête à l'ouragan. C'est l'indication la plus claire que nous puissions avoir de notre position dans le cycle du crédit bancaire.
Ainsi, même si leur analyse est erronée, les macroéconomistes sont très inquiets. Les neuf dixièmes de la monnaie et des dépôts bancaires américains sont exposés à une contraction significative. Au début d'un retournement du crédit, ce sont d'abord les crédits renouvelables qui sont restreints, ce qui touche les entreprises dont la trésorerie est déficitaire. C'est un problème particulier à la suite des confinements liés au covid et pour les entreprises affectées par les difficultés des chaînes d'approvisionnement. Viennent ensuite les prêts les plus faciles à rappeler, ceux qui financent des positions en actifs financiers, obligations et actions. Il est également aisé de rappeler et de liquider les garanties constituées d'actifs financiers lorsque les prêts commencent à se dégrader. Et Dieu sait que les économies modernes sont exceptionnellement exposées aux investissements malavisés accumulés.
Les banques centrales voient dans ces conditions qui se dessinent leur pire cauchemar. Ce sont elles qui ont conduit à la faillite de milliers de banques américaines après le krach de Wall Street de 1929-1932. En rejetant sur le secteur privé la responsabilité de la crise des années 1930 qui s'ensuivit et qui était directement imputable à l'effondrement du crédit bancaire, les banquiers centraux et les économistes keynésiens ont juré que cela ne devait jamais se reproduire.
Mais parce que ce problème a été repoussé beaucoup trop longtemps, nous ne sommes pas simplement face à la fin d'un cycle décennal de crédit bancaire, mais potentiellement face à un événement supercyclique de plusieurs décennies, comparable aux années 1930 et, compte tenu des forces élémentaires plus importantes à l'œuvre aujourd'hui, potentiellement pire encore.
Chacun peut comprendre qu'à moins que la Fed et les autres banques centrales n'assouplissent leurs politiques monétaires restrictives, un krach boursier est inévitable. C'est d'ailleurs ce que nous avons observé, le taux des fonds fédéraux n'ayant augmenté que d'un modeste 1,5 % au cours de la dernière année, une réponse insuffisante face à des prix à la consommation officiels américains en hausse de 8,6 % jusqu'à présent. Contrainte de revoir ses priorités, la Fed juge désormais plus important d'éviter un krach boursier que de gérer la situation financière de l'économie. Ce n'est pas qu'elle s'en désintéresse : ce sont ses chères philosophies néo-keynésiennes qui sont en jeu.
Par conséquent, si nous voyons les dangers de la contraction du crédit bancaire, nous pouvons aussi anticiper que la Fed et les autres grandes banques centrales mobiliseront tous les leviers monétaires et de crédit pour soutenir les marchés. Notamment parce que la hausse des rendements obligataires, pour refléter un IPC en progression de 8,6 % et appelé à grimper encore, alourdit sensiblement le déficit budgétaire du gouvernement fédéral.
En réalité, l'establishment macroéconomique fait un choix prévisible : donner la priorité à la prévention de la déflation du crédit bancaire plutôt qu'au soutien de ses monnaies. Il n'a, concrètement, d'autre option que de combattre la récession par encore plus d'inflation de la monnaie de banque centrale et par une nouvelle expansion des réserves des banques commerciales inscrites à son propre bilan.
Outre les initiatives des banques centrales pour maintenir les rendements obligataires à un bas niveau, il faudra financer les déficits budgétaires publics incontrôlés, dus à la baisse des recettes fiscales et aux dépenses supplémentaires destinées à contrer le recul de l'activité économique. Et comme le monde est sur un étalon-dollar, la Fed supposera probablement, dans les premiers temps, que les conséquences d'une nouvelle vague de dépréciation monétaire sur les taux de change peuvent être ignorées. On s'attend à ce que la dépréciation monétaire s'accélère non seulement pour le dollar, mais aussi pour toutes les autres grandes devises, afin de maintenir leurs taux de change dans une certaine cohérence.
L'establishment macroéconomique a tort de penser que le choix se situe entre l'inflation et la récession. Il ne s'agit pas d'un choix. Une contraction du crédit bancaire commercial et une expansion compensatoire du crédit de banque centrale se produiront presque certainement. La première conduit à un effondrement de l'activité économique, et la seconde est un engagement trop lourd pour qu'une monnaie en inflation puisse le supporter. Ce n'est pas de la stagflation, situation qui, selon les croyances néo-keynésiennes, ne devrait pas se produire, mais un sosie de ce qui a causé la perte de John Law et de l'économie française en 1720. La vérité qui dérange est que les politiques de stimulation monétaire se terminent invariablement par l'appauvrissement de tous.
Alors, quelle est la solution ?
Pour comprendre la solution, il importe de saisir que, dans un système monétaire sain, c'est-à-dire une monnaie dont la quantité ne varie qu'à la demande de ses utilisateurs, le cycle d'expansion du crédit bancaire doit être limité. Les niveaux extrêmes d'effet de levier, avec des ratios actifs/fonds propres largement supérieurs à vingt pour les banques d'importance systémique au Japon et dans la zone euro, sont entièrement dus aux politiques de suppression des taux d'intérêt menées par les banques centrales. Ce n'est que par un tel effet de levier que les banques commerciales, qui ne sont que des intermédiaires en crédit, peuvent dégager des profits sur des marges de crédit infimes lorsque des taux de dépôt nuls ou négatifs leur sont imposés.
Le crédit bancaire se reflétant dans les dépôts des clients, un cycle d'expansion et de contraction excessives du crédit bancaire rend une monnaie fondamentalement instable. La solution préconisée par les économistes de l'école autrichienne consiste à interdire entièrement le crédit bancaire, en remplaçant les dépôts de type mutuum, par lesquels la monnaie devient la propriété de la banque et le déposant son créancier, par des dépôts de type commodatum, où la propriété demeure au déposant. Séparément, selon ces propositions, les banques agissent en arrangeurs de financements pour les épargnants souhaitant mettre leur épargne à la disposition d'emprunteurs contre rémunération.
Le problème de cette solution est celui de la poule et de l'œuf. La production exige une avance de capital afin de fournir, le moment venu, des produits avec profit. Le monde réel des marchés libres a donc besoin du crédit pour fonctionner. Et l'épargne destinée à la réinvestissement du capital est elle aussi financée, au départ, par le crédit. Ainsi, que cela plaise ou non aux Autrichiens, nous sommes tributaires des dépôts de type mutuum et de banques qui agissent en négociants de crédit. C'est pourquoi j'ai soutenu que la solution au cycle perturbateur du crédit bancaire consiste à en limiter l'étendue, en rendant les propriétaires des banques, y compris les actionnaires extérieurs, responsables de toutes les pertes, c'est-à-dire en retirant aux établissements de crédit la protection de la responsabilité limitée. Les banques deviendraient ainsi plus petites, plus locales, plus spécialisées et plus nombreuses. Les mégabanques d'aujourd'hui et la nécessité d'une banque centrale garante de l'intégrité du système disparaîtraient, et avec elles le besoin de réglementation bancaire. Les banques qui créent du crédit ne devraient tenir ou tomber que sur leur seule réputation.
C'est là tout ce que l'on peut faire avec les banques commerciales et le crédit bancaire. L'autre forme de crédit en circulation dans le public est l'engagement de l'émetteur de billets de banque. Pour en stabiliser la valeur, l'émetteur doit être prêt à les échanger contre des pièces d'or, qui sont, et ont toujours été, la monnaie légale. Et dès lors que l'émetteur a constitué des réserves d'or suffisantes, toute émission supplémentaire de billets doit être couverte par une garantie en or supplémentaire.
Mais il faut aller bien plus loin. Les déficits budgétaires publics ne doivent être permis qu'à titre strictement temporaire, et l'ensemble des dépenses publiques (y compris celles des États, des régions et des collectivités locales) doit être ramené à la part la plus réduite possible de l'économie. Cela suppose de mener une politique délibérée d'abrogation des obligations légales faites aux administrations de fournir des services et une protection sociale à la population, en ne conservant que le strict minimum nécessaire pour que l'État assure ses fonctions de législation et de défense nationale. Tout le reste relève de personnes qui organisent et paient elles-mêmes leurs services. Cela signifie que la plupart des fonctionnaires employés de manière improductive par l'État doivent être libérés et rendus disponibles pour être redéployés de façon productive dans le secteur privé.
Compte tenu de la réalité politique, on voit que cela ne pourra se produire que comme une réponse réfléchie à un effondrement majeur du crédit, des monnaies et de l'économie. C'est la crise d'abord, la solution ensuite. Il n'existe donc aucune alternative pratique à la dépréciation continue des monnaies, jusqu'à ce que leurs utilisateurs les rejettent entièrement comme sans valeur.
La monnaie fiduciaire n'est pas de la monnaie
L'effondrement de la monnaie fiduciaire est quasiment assuré. Mais la monnaie en circulation n'est pas de la monnaie légale : elle n'est qu'une forme de crédit, émise sous forme de billets par une banque centrale, ou la contrepartie du crédit bancaire sous forme de dépôts détenus pour les banques commerciales. Les faits relatifs à la monnaie et au crédit sont ignorés aujourd'hui par l'establishment macroéconomique. Officiellement et légalement, la monnaie n'est que la pièce d'or. C'est aussi la pièce d'argent, bien que le rôle monétaire officiel de l'argent soit tombé en désuétude en Europe et en Amérique au XIXe siècle.
Les pièces d'or et d'argent en tant que monnaie ont été codifiées sous l'empereur romain Justinien au VIe siècle, et c'est toujours le cas sur le plan juridique en Europe aujourd'hui. En droit anglais, la fusion de la Cour de la Chancellerie et de la common law en 1875 a formellement reconnu la position romaine, et les souverains en or, qui constituaient l'étalon monétaire depuis 1820, ont alors été indiscutablement reconnus comme monnaie au sens juridique.
Les tentatives des gouvernements de restreindre ou d'interdire la détention d'or en tant que monnaie ne doivent pas être confondues avec la situation juridique. Le décret de Franklin D. Roosevelt de 1933 interdisant aux citoyens américains de détenir de l'or n'a pas modifié le statut de la monnaie. Les autres mesures gouvernementales prises ailleurs non plus. Il en va de même de la position néo-keynésienne. Et les affirmations des adeptes des cryptomonnaies, selon lesquelles leurs dispositifs remplaceraient aujourd'hui le rôle monétaire de l'or, n'y changent rien non plus. Comme John Pierpont Morgan l'a déclaré lors de son témoignage devant le Congrès en 1912 : « L'or est de la monnaie. Tout le reste est du crédit. » Il n'exprimait pas une opinion, mais énonçait un fait juridique.
Si l'or ne circule pas couramment comme moyen d'échange, cela s'explique par la loi de Gresham, selon laquelle la mauvaise monnaie chasse la bonne. Décrivant à l'origine la différence entre les pièces rognées et leurs équivalentes intactes, la loi de Gresham s'applique aussi à la relation de l'or avec la monnaie fiduciaire. Nous thésaurisons les pièces d'or et dépensons à la place des billets et des dépôts bancaires, qui sont des formes inférieures de moyens d'échange. Même les banques centrales thésaurisent l'or. Et, comme elles se sont progressivement éloignées de leur rôle de serviteurs du public, elles refusent de permettre au public de l'échanger contre des billets.
L’importance de l’or comme réserve de valeur, c’est-à-dire comme monnaie saine, semble difficile à comprendre pour les personnes qui n’ont pas l’habitude de le considérer comme de la monnaie. Elles y voient plutôt un investissement spéculatif, qui peut être détenu sous forme titrisée ou dérivée tant qu’il est rentable de le faire. Lorsqu’il s’agit de couvrir la perte de pouvoir d’achat d’une monnaie en déclin, on privilégie aujourd’hui les actifs qui surpassent le coût de l’emprunt. À titre d’exemple, la figure 1 présente le prix de l’immobilier résidentiel à Londres, exprimé en livres sterling fiduciaires et en or. Le logement est la forme d’investissement la plus répandue auprès du public au Royaume-Uni, et il bénéficie en outre d’exonérations fiscales pour ceux qui y résident.

Selon les données gouvernementales, depuis 1968, année où les statistiques sur les prix de l’immobilier ont débuté, les prix médians des logements à Londres ont été multipliés en moyenne par 115. Ils ont probablement progressé davantage à Londres qu’ailleurs au Royaume-Uni. Mais mesurés en or, ils n’ont augmenté que de 29 % en 54 ans. Les prix ayant généralement moins augmenté en dehors de Londres et de sa ceinture de banlieues résidentielles, certaines régions pourraient avoir connu des baisses de prix mesurés en or.
Il est pratiquement impossible de faire comprendre les implications de ce constat. Les gens soulignent l’utilité d’avoir un endroit où vivre, qui n’est pas reflétée dans les prix. Et si l’on objecte que cela ne s’applique pas aux biens détenus par des bailleurs, ils répondent que ceux-ci produisent alors un revenu locatif. De plus, la plupart des acheteurs amplifient le rendement de leur investissement en recourant à un prêt hypothécaire.
Sur le plan de l’investissement, ces arguments sont tout à fait valables. Mais ils prouvent seulement que l’objectif de la détention d’un actif est d’en tirer un rendement ou une utilité, ce sur quoi nous pouvons tous nous accorder. La finalité de la monnaie est différente : c’est un moyen d’acquérir un actif qui procurera un avantage. Ce que l’on ne comprend pas, c’est que, loin d’offrir aux propriétaires un rendement supérieur à la dépréciation de la monnaie, l’immobilier n’a fait que suivre à peu près le même rythme. Et si vous aviez acheté un bien ailleurs au Royaume-Uni, la valeur de votre capital aurait pu baisser, mesurée en monnaie légale réelle, c’est-à-dire l’or.
Nous sommes aujourd’hui à l’aube d’un bouleversement monétaire majeur. Le système bancaire mondial affiche un effet de levier, rapporté aux fonds propres au bilan, plus élevé que jamais, et le crédit bancaire commence à se contracter. Les risques systémiques s’accentuent, même si les acteurs du marché ne l’ont pas encore réalisé. Et à mesure que l’activité économique ralentit, les déficits budgétaires des États vont rapidement se creuser. Aucun remède pratique à cette situation ne peut être envisagé, de sorte que la dépréciation des monnaies ne peut que s’accélérer. Le coût des emprunts hypothécaires augmente déjà, ce qui pèse sur l’accessibilité de l’immobilier résidentiel en termes de monnaie fiduciaire.
La relation entre la monnaie et la monnaie réelle, qui est la pièce d’or, va très certainement se rompre. Avec quelques hauts et bas, la dépréciation des monnaies par rapport à l’or a été par ailleurs un processus graduel depuis la suspension des accords de Bretton Woods en 1971, mais ce processus raisonnable touche à sa fin. Mesurée en or, une crise bancaire et monétaire aura pour effet de faire baisser sensiblement les prix de l’immobilier résidentiel, alors qu’ils pourraient se maintenir, voire progresser quelque peu, mesurés en monnaies fiduciaires qui se déprécient plus rapidement.
La transition vers des monnaies adossées aux matières premières les sauvera-t-elle ?
Étant donné que l’effondrement de l’activité économique entraînera un déclin, puis un effondrement du pouvoir d’achat des principales monnaies occidentales, il serait logique que l’axe Russie-Chine, riche en or, et les nations de sa sphère d’influence protègent leurs propres monnaies de cette catastrophe qui se développe rapidement. Jusqu’à présent, aucun d’entre eux ne semble disposé à le faire en instaurant des étalons-or. Quelques-uns se contentent d’acquérir de l’or supplémentaire.
Seule la Russie, sous la pression des sanctions monétaires et commerciales, a lié de façon souple son rouble aux exportations d’énergie et de matières premières. Dans les termes les plus généraux, on pourrait y voir l’équivalent synthétique d’un rattachement du rouble à l’or. La raison en est illustrée à la figure 2.
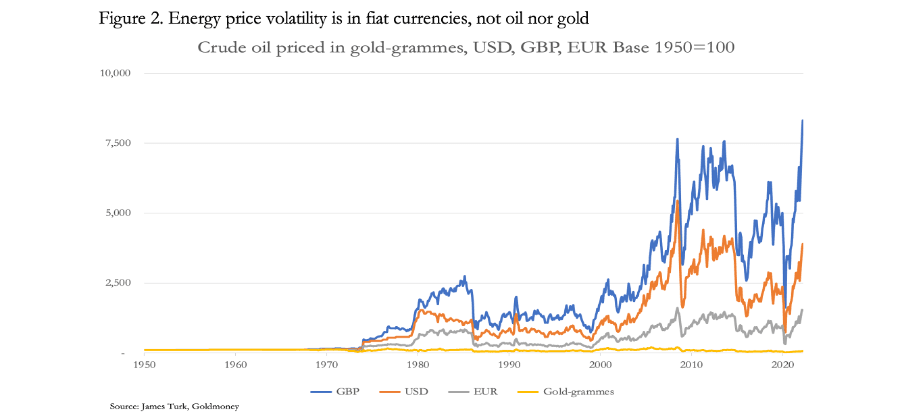
Mesuré en monnaies fiduciaires, le prix du pétrole est extrêmement volatil, alors qu’en véritable monnaie, l’or, il est relativement stable. Mesuré en or, le prix du pétrole est aujourd’hui inférieur de 30 % seulement à celui de 1950. Depuis lors, la hausse maximale du prix du pétrole en or a été de 107 % et la baisse maximale de 85 %. À titre de comparaison, en dollars américains, la hausse atteint 5 350 % et il n’y a eu aucune baisse. Il est certain que si l’or avait été échangé librement, sans intervention étatiste ni les effets des booms et des krachs économiques induits par la monnaie fiduciaire, le prix du pétrole en or aurait très probablement été encore plus stable.
L’Union économique eurasiatique (UEE), composée principalement d’un sous-ensemble d’Asie centrale de l’Organisation de coopération de Shanghai (OCS), a annoncé des projets de monnaie de règlement commercial adossée à un panier de matières premières et aux monnaies des États membres. Mais, hormis la Russie, aucun d’entre eux n’a annoncé de projet visant à protéger sa propre monnaie d’une crise monétaire occidentale.
Jusqu'à présent, les membres de l'OCS ont discuté des moyens d'échapper au dollar pour les transactions entre eux, un projet à long terme motivé moins par l'évolution de l'Asie que par les échecs des politiques hégémoniques américaines au fil du temps. À la suite des sanctions occidentales contre la Russie, il est probable que les risques d'une crise du dollar plus immédiate soient désormais débattus au sein des gouvernements et des banques centrales à travers l'Asie. Et la leçon des sanctions contre la Russie est que des réserves détenues en monnaies occidentales peuvent devenir sans valeur par simple diktat.
Pourtant, rien n'indique que ces États protègent leurs propres monnaies au moyen de leurs réserves d'or, ou encore par une forme de couverture en matières premières.
Alors que l'Occident s'enfonce dans une crise à la fois systémique et monétaire, aucun gouvernement national extérieur au système fondé sur le dollar ne semble savoir quoi faire. Seule la Russie est contrainte d'agir par les circonstances. Même les Russes tâtonnent : certaines informations vagues indiquent qu'ils étudient une solution fondée sur un étalon-or, d'autres qu'ils envisagent le projet de monnaie commerciale de l'UEEA porté par Sergueï Glaziev. Glaziev est un haut conseiller économique de Vladimir Poutine.
Il semble que le comité monétaire de l'UEEA dirigé par Glaziev ait écarté un étalon-or pour la nouvelle monnaie commerciale. Il examine plutôt depuis plusieurs années d'autres structures, sans parvenir à un accord. Mais pour que ce projet aboutisse, les propositions qui, selon les informations disponibles, incluraient des monnaies nationales dans son panier de valorisation doivent être abandonnées. Non seulement Glaziev a peu de chances d'obtenir un consensus des États membres sur ce point, mais inclure une série de monnaies fiduciaires n'est pas judicieux et ne répondra pas à l'objectif ultime, qui est de trouver un remplaçant crédible au dollar américain pour le règlement des échanges transfrontaliers, auquel d'autres États de l'OCS élargie et d'ailleurs pourraient aisément se joindre.
Tant que la monnaie commerciale est fixée par un cours quotidien, ou biquotidien, face à toutes les monnaies des États membres, et qu'elle ne circule pas comme moyen d'échange dans les économies nationales, il n'y a apparemment aucune raison pour qu'elle ne fonctionne pas strictement pour le règlement des échanges. Pour être largement adoptée, elle doit être inscrite dans la loi, stable, perçue comme une réserve de valeur fiable, voire comme un refuge face à la volatilité des monnaies fiduciaires. En somme, elle doit être une alternative crédible à un moyen d'échange adossé à l'or.
Elle ne doit donc pas inclure de matières premières à caractère saisonnier, comme les céréales. Elle ne peut pas non plus être construite en référence aux volumes nationaux de matières premières. Elle ne peut consister qu'en un panier non pondéré de matières premières dont les prix quotidiens ou biquotidiens sont disponibles. Puisque l'or n'est pas envisagé pour ce rôle, l'objectif doit être de reproduire l'or comme alternative proche. Ce n'est qu'à cette condition qu'elle pourrait chasser le dollar, en cours de dépréciation, de son rôle hégémonique en Asie.
La figure 3 présente un exemple pratique de la manière dont une telle monnaie pourrait être constituée. Elle montre des données indexées sur les prix, exprimées en dollars américains, converties en prix en or.
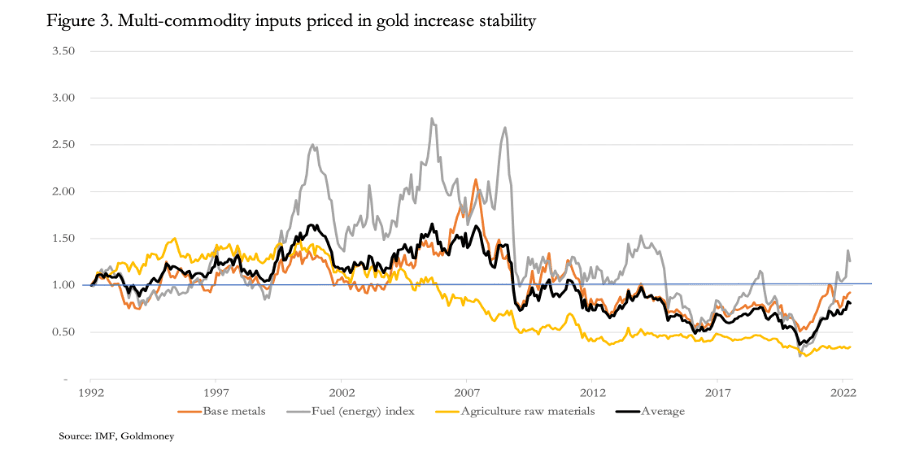
Les données du FMI[i] couvrent plusieurs secteurs, mais les trois retenus paraissent les plus appropriés. Les métaux de base, les combustibles (énergie) et les matières premières agricoles représentent dix-neuf sous-composantes. Toutes les sous-composantes ne sont pas nécessairement cotées en continu ; il ne peut donc s'agir que d'une illustration des principes en jeu. La ligne noire correspond à la moyenne des trois secteurs exprimés en or, lesquels, hormis les combustibles (énergie), ont affiché une volatilité relativement faible.
Depuis 1992, la valeur moyenne en or des trois secteurs a reculé de 19 % (ligne noire) et a connu des extrêmes, avec une hausse de 66 % et une baisse de 63 %. Étant donné que les distorsions issues du monde fiduciaire, tant sur les matières premières que sur l'or, ont vraisemblablement causé l'essentiel de cette volatilité, la figure 3 montre qu'un panier de matières premières appropriées peut constituer un équivalent synthétique d'une couverture en or pour une monnaie de règlement commercial.
S'il veut mettre en œuvre un tel étalon, Glaziev doit faire ce qu'a fait Ludwig Erhard, ministre de l'Économie de l'Allemagne de l'Ouest, en juin 1948 : présenter des propositions mûrement réfléchies, dans la ligne de ce qui précède, comme un fait accompli, puis obtenir l'adhésion des membres de l'UEEA.
Surtout, il est peu probable qu'un tel plan suscite une opposition significative, car il n'implique pas les monnaies nationales, hormis l'engagement des banques centrales à toujours la convertir vers et depuis leurs monnaies nationales. Surtout, il n'exige pas que les banques centrales des États participants apportent leurs propres réserves d'or. Il supprime les coûts des règlements en double devise passant par l'intermédiation du dollar et du système bancaire américain. Il a le potentiel d'atteindre précisément ce que souhaitent l'UEEA et les membres de l'OCS, à savoir retirer l'hégémonie du dollar de leurs échanges. Les banques centrales participantes n'auront qu'à assurer, sur demande, l'échange de leurs monnaies contre la nouvelle monnaie commerciale. Cela devrait se résumer à un accord d'une page entre chaque banque centrale participante et une autorité de supervision.
Les banques commerciales pourront tenir des comptes de dépôt et accorder des prêts dans la nouvelle monnaie commerciale. Toutefois, cette activité de crédit doit être strictement limitée au financement du commerce, afin de garantir qu’elle serve uniquement au commerce entre devises. Elle ne peut en aucun cas constituer une forme de couverture d’une monnaie nationale.
Conclusion
Nous avons constaté la détérioration des perspectives systémiques et monétaires des monnaies fiduciaires, principalement celles du système monétaire occidental fondé sur le dollar. La théorie économique solide indique qu’une crise finale conduisant à la fin de ces monnaies fiduciaires devait de toute façon survenir, et la guerre financière menée contre la Russie est un facteur supplémentaire qui accélère l’effondrement.
Après avoir ramené les taux d’intérêt à zéro, voire en territoire négatif, les marchés imposent enfin aux autorités monétaires une hausse des taux. À juste titre, il est devenu courant de décrire cette évolution comme le passage d’un environnement monétaire animé par les actifs financiers et dépendant d’eux à un environnement animé par les matières premières — selon les mots de Zoltan Pozsar, Bretton Woods II touche à sa fin et Bretton Woods III est à nos portes.
Pour cette raison, on s’intéresse de plus en plus à la manière dont évoluera un nouveau monde de monnaies adossées, d’une façon ou d’une autre, à des matières premières ou à des économies fondées sur les matières premières. Ces derniers mois, la Russie a réussi à protéger son rouble en le liant à ses exportations d’énergie et de matières premières, et ce faisant, elle a fragilisé les monnaies occidentales.
S’il est toujours erroné de prédire le moment des événements, le fait que personne dans l’establishment financier ne débatte de l’usage des réserves d’or pour protéger les monnaies indique clairement que nous en sommes encore aux premiers stades de l’évolution de la crise qui se développe. Les rares esprits prospectifs qui prennent conscience des menaces systémiques croissantes envisagent d’adosser les monnaies à des matières premières, et non d’instaurer des étalons-or. Ils semblent encore ignorer pourquoi la pièce d’or est une monnaie légale et, dans leur propre orgueil, estiment que leur monde confortable de rendements financiers dopés par l’inflation constitue un pas d’évolution loin du passé.
Dans cet article, j’ai montré qu’il est possible de concevoir une nouvelle monnaie de règlement commercial adossée à des matières premières, dont la circulation n’est autorisée qu’aux seules fins de règlement des échanges commerciaux. Il ne s’agit pas d’une solution pour protéger le pouvoir d’achat d’une monnaie lorsqu’elle est utilisée comme moyen de paiement en circulation. Ce n’est pas non plus un modèle sur lequel la Russie ou la Chine pourraient fonder leurs futurs systèmes monétaires. Lorsque les monnaies fiduciaires de l’Occident sombreront dans les poubelles de l’histoire, ces pays n’auront d’autre choix que de placer leurs roubles et leurs renminbi sur un véritable étalon de pièces d’or.
Dès lors que ni l'establishment économique ni le public ne comprennent les notions de base de ce qu'est la monnaie et des raisons pour lesquelles elle diffère de la devise, il n'est guère surprenant que les évolutions financières et économiques actuelles soient si mal comprises, et que les remèdes appropriés à notre situation monétaire et économique soient si aisément écartés.
[i] Voir imf.org/en/Research/commodity-prices
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.