
L’agrégat M3 américain est relativement stable, à un peu plus de 15 100 milliards de dollars, dans le prolongement de la tendance désinflationniste des derniers mois. Bien que M1 et M2 continuent de progresser aux États-Unis et que la Fed n’ait toujours pas renoncé à son programme mensuel d’achats d’obligations sans limite de durée, la croissance de M3 s’est nettement arrêtée.
Conjugué au ralentissement de la production industrielle américaine et à la faiblesse du marché de l’emploi, cela semble annoncer un repli de l’économie. Si l’on considère la faiblesse récente des marchés émergents comme un indicateur avancé, la seconde phase du « double creux » tant annoncé semble imminente.
Il est donc ironique, quoique peu inédit, que le monde entre en récession au moment même où les autorités monétaires de la Réserve fédérale américaine semblent prêtes à annoncer la fin (ou du moins le « ralentissement progressif ») des mesures monétaires d’urgence, extraordinaires et expérimentales prises au lendemain de la crise de 2008 : l’UE devrait se contracter cette année, la croissance chinoise ralentit et le reste des pays émergents est presque à l’arrêt.
L’indice de la peur est tombé à 2,42 %, tandis que sa moyenne mobile sur 21 mois a reculé à 2,92 %. Le cours de l’or a connu une forte correction, dans un mouvement qui rappelle fortement la correction de mi-cycle de 1975-1976.

En 1976, comme vous pouvez le voir ci-dessous, le cours de l’or et l’indice de la peur ont corrigé durant une brève période de calme relatif au milieu de la tempête du dollar des années 1970.
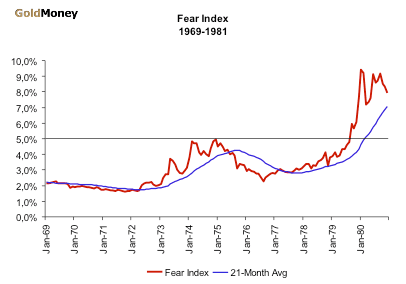
Cette lueur d’espoir fut de courte durée et l’inflation est revenue en force, tandis que les dépenses déficitaires de la décennie précédente, consacrées à la fois aux armes et au beurre, se retournaient contre le dollar américain.
L’or est la valeur refuge par excellence. À ce titre, son attrait s’estompe en période de calme relatif. Le besoin perçu d’une assurance, ou d’une couverture, diminue lorsque tout semble fonctionner correctement. Comme le souligne Ronald Stöferle dans son excellent rapport In Gold we Trust 2013, le prix de l’or fait mieux que les autres actifs aussi bien en période d’inflation croissante que de déflation, mais fait moins bien en période d’inflation décroissante, c’est-à-dire de désinflation.

L’or se comporte bien aux deux extrémités du spectre de l’instabilité monétaire parce que, en tant que monnaie rare et indépendante, il constitue une bonne couverture contre l’inflation galopante, mais aussi parce que, en tant que matière première physique et tangible pouvant être détenue directement, il est exempt de risque de contrepartie (l’or physique uniquement, bien entendu), ce qui devient particulièrement important en période de déflation, lorsque les défauts de paiement se multiplient.
La situation économique mondiale peut sembler calme en ce moment, ou du moins les investisseurs américains peuvent-ils se laisser bercer par cette impression, compte tenu du niveau élevé des actions et des faibles rendements obligataires, mais une véritable nuée de cygnes noirs approche. Le Japon joue à la roulette russe monétaire, les pays de la périphérie européenne piaffent d’impatience pour obtenir un nouveau plan de sauvetage (le Portugal, la Slovénie et la Grèce attendent simplement la fin des élections allemandes). La Turquie, l’Égypte et le Brésil bouillonnent de mécontentements réprimés ; et au-dessus de tout cela trône le plus grand pays débiteur de l’histoire du monde, qui tente de dissimuler derrière son dos une bulle de dette du Trésor aux proportions gigantesques, en espérant qu’un monde qui utilise le dollar comme principale monnaie de réserve continuera volontiers de le faire alors même qu’il est continuellement dévalué.
Comme l’a averti M. Jaime Caruana, directeur général de la Banque des règlements internationaux (BRI), dans un récent discours devant ses homologues banquiers centraux : « Les banques centrales ont emprunté le temps dont les secteurs privé et public ont besoin pour s’ajuster, mais elles ne peuvent pas s’y substituer. » En d’autres termes, les déséquilibres structurels ne peuvent pas être simplement masqués ou résorbés par l’inflation. La croissance fondée sur l’endettement est une recette pour le désastre. Mieux vaut donc s’y préparer.
