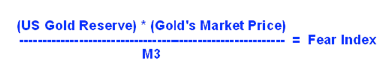Le débat sur le « mur budgétaire » américain est clos et, si vous me permettez de recourir à un cliché éculé des partisans de l’or, on a une fois de plus repoussé le problème à plus tard.
Le problème, bien sûr, est que la boîte de conserve devient toujours plus grosse et plus lourde, de sorte que l’Oncle Sam s’apercevra bientôt qu’il est incapable de la frapper loin devant lui, comme le veut la tradition.
L’agrégat M3 américain a progressé de 40 milliards de dollars pour atteindre 14 800 milliards de dollars en novembre, en passe de terminer l’année très près du chiffre rond de 15 000 milliards de dollars que nous attendions lors du lancement de l’Opération Twist. Il convient de noter que M3 a augmenté en novembre malgré un recul de M1, ce qui laisse peut-être penser que la vitesse de circulation de la monnaie commence à s’accélérer. Le prix de l’or a clôturé ce mois à 1 725 dollars l’once troy, en route vers sa douzième hausse annuelle consécutive en dollars américains. L’indice de la peur est stable à 3,04 %, la moyenne mobile sur 21 mois progressant doucement jusqu’à 2,98 %.

La Réserve fédérale américaine et les autres banques centrales du monde entier agissent en croyant à tort qu’il existe un repas gratuit, et que la création monétaire crée bel et bien de la richesse. Bien sûr, les plus raisonnables parmi les planificateurs centraux tentent de justifier et de rationaliser cette absurdité en invoquant des circonstances exceptionnelles, une variante du « paradoxe de l’épargne », et en recourant aux « ressources inutilisées » pour affirmer que la création monétaire ne sera pas inflationniste et ne faussera pas l’économie. Non contents de la création monétaire indirecte par la monétisation de la dette, certains envisagent désormais la création monétaire directe et l’absurde option de la « pièce de platine à mille milliards de dollars ».
Malheureusement, les planificateurs centraux et leurs partisans se trompent sur ce point autant que sur les effets de la manipulation des taux d’intérêt. Mettons de côté le fait que créer de la monnaie, c’est de l’inflation (la tentative de modifier le sens du mot inflation mériterait son propre chapitre dans l’histoire de la novlangue), et examinons leur argument selon lequel s’endetter et accroître la masse monétaire constitue un repas gratuit dans les circonstances actuelles.
Le gouvernement américain devra bientôt 16 500 milliards de dollars à ses créanciers. Cette somme vertigineuse devra-t-elle être remboursée ? Peut-elle seulement l’être un jour ? Si la réponse est oui, chaque dollar de dette supplémentaire pèse sur les contribuables américains, et toute une génération est pratiquement vouée à la servitude pour dettes. Après tout, les débiteurs ne sont peut-être plus emprisonnés au XXIe siècle, mais les débiteurs du fisc, eux, le sont bel et bien. Si la réponse est non, ce sont les créanciers qui en supportent le coût. Dans les deux cas, et dans toute combinaison imaginable des deux (par exemple si la dette est remboursée en dollars dépréciés par l’inflation), quelqu’un paiera pour cette gigantesque frénésie de dépenses. Il n’y a pas de repas gratuit.
Mais ne nous limitons pas à la dette ; nous devons aussi examiner le versant monétaire de l’équation. La masse monétaire américaine (M3) atteint désormais près de 15 000 milliards de dollars. Ces dollars représentent-ils un pouvoir d’achat ? Peuvent-ils servir à acquérir des biens et des services ? Là encore, si la réponse est oui, une quantité croissante de dollars poursuivant un stock de biens et de services qui augmente plus lentement fera inévitablement monter les prix. Si la réponse est non, c’est-à-dire si ces dollars ne sont pas destinés à être dépensés et ne représentent pas un pouvoir d’achat, mais ne sont que des abstractions mathématiques utilisées sur les marchés financiers… alors ils ne seront plus de la monnaie, ne seront plus autant recherchés (rappelons que la monnaie est le bien dont l’utilité marginale décroît le plus lentement, parce qu’elle peut être échangée contre d’autres biens) et perdront rapidement de leur valeur dès que les gens en prendront conscience.
Le calendrier est incertain, mais l’issue ne l’est pas. Comme le souligne James Rickards dans cet entretien récent, la vigueur de l’euro par rapport au dollar, malgré les graves difficultés de la zone euro, montre que la confiance dans le dollar s’érode.
Toute personne dans le monde qui détient des montants importants de dollars devrait être consciente de ces faits et, si elle a du bon sens, commencer à envisager des solutions de rechange. Heureusement, une grande partie du monde se souvient encore que l’or a été et reste de la monnaie. Ces personnes devraient bénéficier d’une forme de filet de sécurité lorsque nos monnaies fiduciaires aujourd’hui dominantes suivront le chemin de leurs prédécesseurs historiques.
James Turk écrit sur l’indice de la peur (Fear Index) depuis des années, comme vous pouvez le constater sur son site Free Gold Money Report.