
La croissance de l'agrégat M3 américain s'est arrêtée net en février, retombant juste en dessous de 15 100 milliards de dollars.
L'indice de la peur a également légèrement reculé, à 2,78 %, tandis que sa moyenne mobile sur 21 mois reste à 2,99 %, peut-être une pause avant de s'attaquer à la résistance des 3 %.

Chypre a confirmé ce que beaucoup d'entre nous annoncent depuis des années : le gel des comptes bancaires et les contrôles de capitaux étaient à venir. Le système monétaire actuel repose sur des bases extrêmement instables, et les excès récents de nos planificateurs monétaires centraux auront d'énormes conséquences inattendues, qui remettront radicalement en cause sa viabilité. Ces conséquences ne sont pas difficiles à prévoir, car les exemples historiques abondent de ce qui arrive à une monnaie dont la valeur est dissoute par l'inflation, et à un système bancaire à réserves fractionnaires lorsque la confiance s'évapore. Même s'il est presque impossible de prévoir le moment de l'avalanche, nous pouvons constater d'un coup d'œil, si nous prenons la peine de regarder, que beaucoup de neige s'est accumulée sur la montagne et qu'il est raisonnable de prendre des précautions de bon sens.
Nous pouvons aussi savoir qu'une fois les événements enclenchés, il restera très peu de temps pour réagir, comme beaucoup de Chypriotes l'ont découvert à leur grand désarroi. Il est absolument nécessaire d'agir avant l'arrivée de la crise. Il convient également de noter que les événements en Grèce, en particulier la décote sur les obligations, ont eu un impact direct et en cascade sur le système bancaire chypriote, précipitant son effondrement puis son plan de sauvetage. Nous pouvons nous attendre à de nouvelles répercussions dans la zone euro.
Un autre enseignement qui mérite d'être répété est que l'argent déposé sur un compte bancaire appartient à la banque. Selon notre système juridique et financier, un dépôt est un passif de la banque. La banque n'est pas le dépositaire légal de vos fonds comme un garage est le gardien de votre véhicule, avec l'obligation de restituer à son propriétaire la même voiture, intacte. La banque a une dette. Si elle devient insolvable et ne peut honorer ses engagements, ce sont ses créanciers qui subissent la perte. Contrairement à l'or détenu en main propre ou dans un Holding alloué, les déposants bancaires sont exposés au risque de contrepartie.
Cependant, des symptômes plus pernicieux et plus inquiétants encore sont apparus durant la récente crise. Dans son désespoir, le gouvernement chypriote ne s'est pas contenté de viser les dépôts bancaires, qui pouvaient légalement faire l'objet d'une décote : il a aussi proposé une confiscation illégale des fonds de pension (heureusement évitée) et l'imposition de pertes sur les petits dépôts légalement garantis (moins de 100 000 €). Le fait que ces options aient été sur la table signifie que les épargnants doivent faire face non seulement au risque de contrepartie du système bancaire, mais aussi à un risque de confiscation pure et simple. Les citoyens des pays du tiers-monde, où l'État de droit et les droits de propriété sont fragiles, y sont peut-être habitués, mais le fait que cela ait failli se produire dans un pays riche membre de l'Union européenne devrait faire sonner l'alarme chez quiconque possède quelque chose qui vaille la peine d'être volé.
Aussi petit soit-il, Chypre annonce ce qui nous attend. Le risque pourrait se manifester différemment selon les pays. Par exemple, au Japon et aux États-Unis, c'est la dette souveraine qui est la plus vulnérable. En Espagne, 97 % du fonds de pension public est investi en dette publique espagnole. Au Royaume-Uni, dont le secteur financier est énorme par rapport au PIB, c'est une attaque contre la livre qui pourrait constituer la première conséquence d'un risque extrême.
Une année d'élections en Allemagne, il est peu probable que nous voyions des plans de sauvetage généreux et une Banque centrale européenne offensive. Le risque immédiat est donc celui du défaut de paiement, des paniques bancaires et de la fuite des capitaux. Dans un tel scénario, protéger votre patrimoine des contrôles de capitaux est la mesure la plus urgente à prendre, sauf si vous vous trouvez au Japon, dont les dirigeants ont promis d'atteindre l'inflation coûte que coûte et au plus vite. Il n'est pas étonnant que l'or exprimé en yens japonais ait atteint un record historique en février. Que vous craigniez l'inflation ou la déflation, les métaux précieux restent le meilleur refuge à long terme en période d'incertitude monétaire.
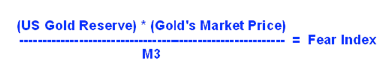
James Turk écrit depuis des années sur l'indice de la peur, comme vous pouvez le constater sur son site FreeGoldMoneyReport.