
Pour le deuxième mois consécutif, l’agrégat M3 américain est resté pratiquement stable, juste en dessous de 15 100 milliards de dollars, malgré la poursuite des injections monétaires de la Réserve fédérale à hauteur de 85 milliards de dollars par mois.
L’indice de la peur a légèrement reculé à 2,77 %, tandis que sa moyenne mobile sur 21 mois est restée à 2,99 %. Les planches à billets se mettent en route partout dans le monde : le Japonais Shinzo Abe s’est engagé à obtenir de l’inflation à tout prix, et Draghi, à la tête de la BCE, se réjouit de donner un peu de tonus supplémentaire à l’économie de la zone euro en année d’élections allemandes.

Le prix de l’or continue d’afficher une divergence préoccupante entre l’or physique, marqué par des primes en hausse et une demande considérable, et l’or papier, confronté à des déroutes et à de la volatilité sur les principaux marchés financiers. L’or papier et le système bancaire d’or à réserves fractionnaires continuent de fixer le prix, mais l’or papier étant cent fois plus abondant que le métal, il suffit qu’un faible pourcentage des « détenteurs » d’or exige la livraison pour que le risque lié à la vente de promesses d’or non adossées se matérialise.
La plupart des analystes et des conseillers financiers continuent d’évaluer l’or comme une matière première et tentent même d’expliquer son prix par la production minière et les coûts moyens d’extraction. Il convient de le répéter : avec un ratio stock/flux de 65, la production minière annuelle représentant moins de 1,5 % de l’offre d’or disponible, examiner la rentabilité des sociétés minières et leurs marges pour évaluer l’or est presque totalement inutile. Recourir à cet indicateur est une bonne manière de trahir son ignorance.
La seule façon rationnelle d’évaluer l’or est de le considérer comme de la monnaie. La Constitution des États-Unis le reconnaît toujours comme tel ; des États comme l’Utah et l’Arizona l’ont récemment reconnu à nouveau comme monnaie légale, et une douzaine d’autres États envisagent des mesures similaires.
Néanmoins, même la monnaie peut connaître un marché haussier ou un marché baissier. Pour ceux d’entre vous qui ne peuvent tout simplement pas résister à un peu d’analyse technique, je vous suggère donc de consulter son graphique classique.
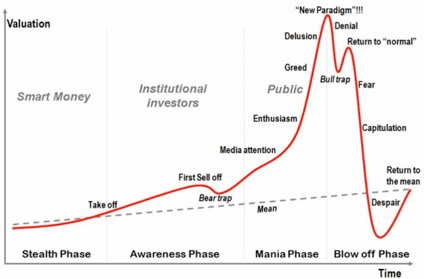
La plupart des symptômes décrits ici, comme l’« attention des médias », étant difficiles à mesurer, concentrons-nous sur un élément objectif : la participation. L’or demeure extrêmement sous-détenu, avec moins de 1 % des capitaux gérés qui y sont investis. La plupart des fonds de pension ne détiennent pas d’or. Les investisseurs institutionnels détenant des positions significatives en or se comptent sur les doigts d’une main, et la plupart de ces noms bien connus y sont entrés en 2010 et 2011. Comparée à certaines actions populaires que l’on surnomme parfois avec ironie « hôtels des hedge funds », ou à la dette souveraine américaine, toujours omniprésente dans les portefeuilles des fonds de pension, la présence de l’or est marginale. On peut donc soutenir avec de solides arguments que le marché haussier de l’or en est actuellement au stade du « piège baissier » et n’a pas encore connu sa phase haussière la plus explosive.
Alors que les banques centrales du monde entier considèrent les taux d’intérêt négatifs comme le nouveau paradigme, au lieu des « mesures d’urgence exceptionnelles et temporaires » qu’elles étaient censées être il y a bien longtemps, c’est la bulle de la dette et de la monnaie fiduciaire qui ressemble fort à une position surchargée.
