
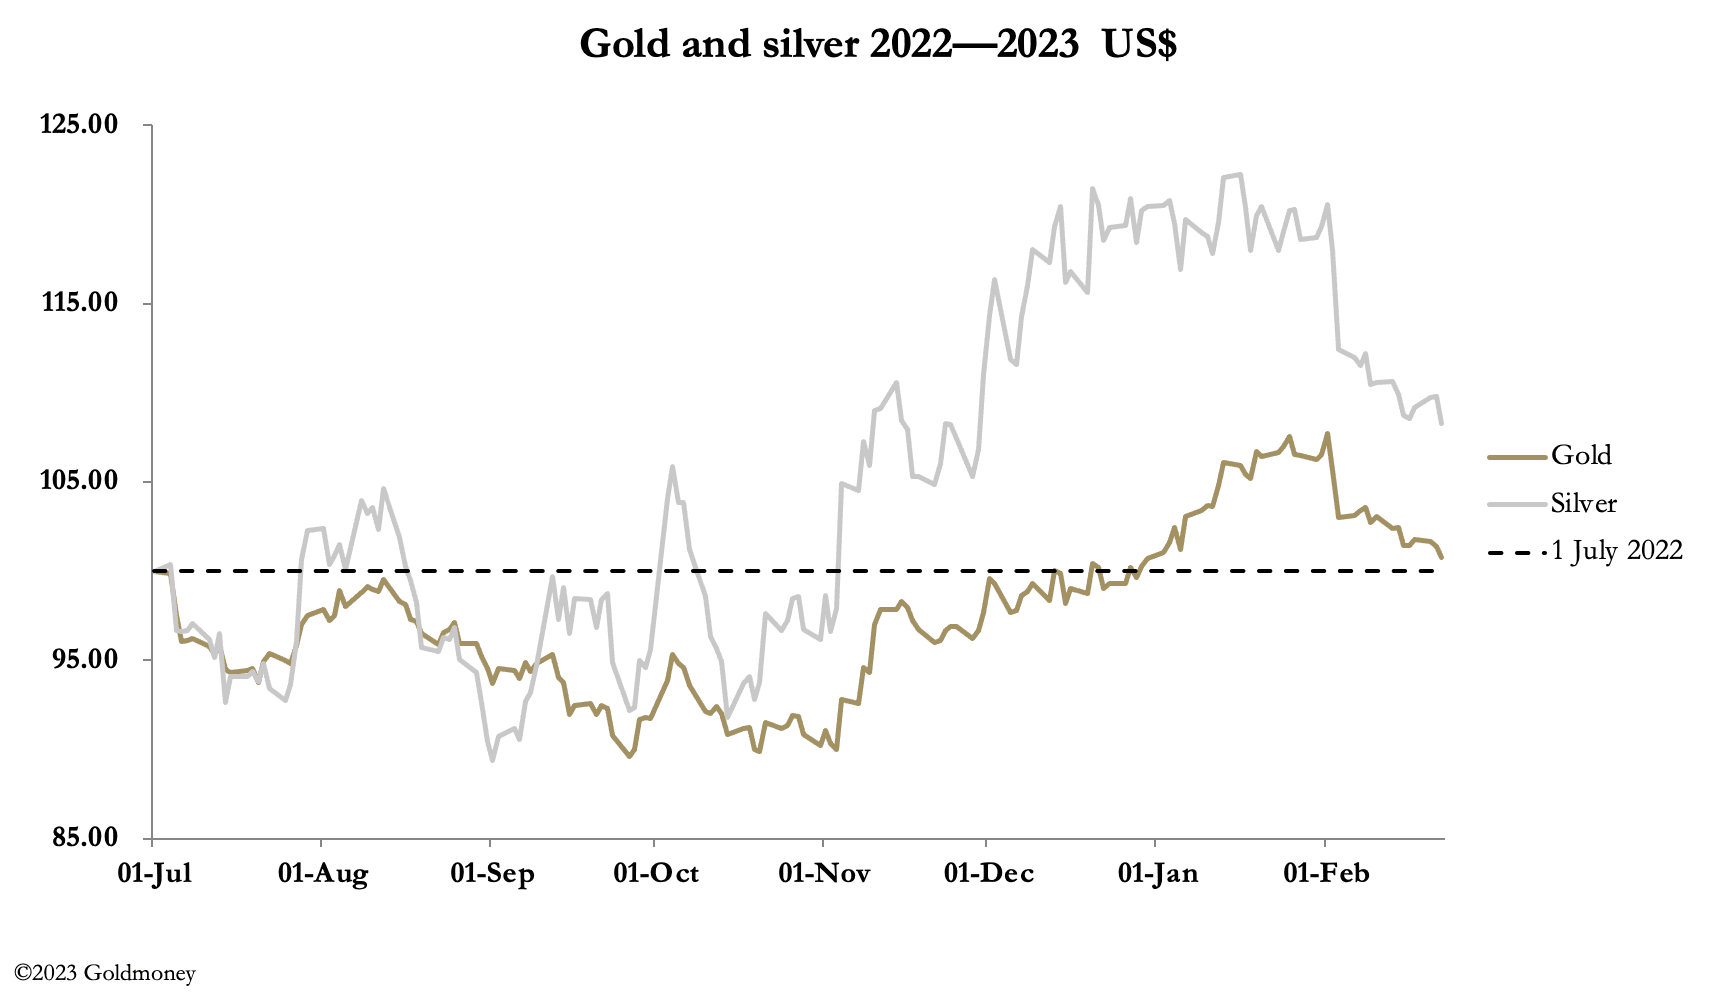
L’or et l’argent ont continué de glisser cette semaine, le dollar poursuivant la consolidation de ses récents reculs face aux autres devises. Sur la semaine, l’or a baissé de 20 $ par rapport à la clôture de vendredi dernier, à 1 823 $ dans les échanges européens ce matin. Sur la même période, l’argent perdait 48 cents, à 21,20 $.
L’indice du dollar pondéré par les échanges commerciaux a progressé de 3,5 % depuis le 1er février : rien de spectaculaire, mais suffisant pour décourager les acheteurs spéculatifs de contrats à terme sur l’or. Outre la tonalité légèrement plus ferme du dollar, l’envolée des taux courts en dollars est perçue comme un frein supplémentaire pour les acheteurs. Voici maintenant les graphiques de l’indice du dollar et des rendements des bons du Trésor à 6 mois.

On comprend que la hausse très marquée des rendements obligataires à court terme suscite de la consternation. Ils sont désormais le double du niveau qui avait provoqué la crise du marché des pensions livrées (repo) en septembre 2019. Les analystes s’attendent à une forte récession à sa suite, et les marchés à terme font baisser les prix des matières premières par anticipation. Le pétrole WTI est tombé à 76 $ et le cuivre a reculé de 2 % cette semaine. Dans le même temps, les opérateurs comparent le rendement du métal précieux aux taux de plus de 5 % offerts par le dollar à 6 et 12 mois. Si l’on ajoute que les banques de métaux précieux sont, comme toujours, vendeuses à découvert d’or papier, leur intérêt à promouvoir une vision baissière est évident.
Les rendements obligataires longs étant nettement inférieurs aux rendements courts (le 10 ans américain est à 3,9 %), une récession profonde se trouve signalée. Mais ce n’est pas la seule raison d’une courbe des taux aussi fortement inversée, car celle-ci suppose que l’inflation des prix retombe sous 3 %. La baisse des prix des matières premières semble en apporter la confirmation.
Cette analyse est discutable. Premièrement, ce sont les prix du papier spéculatif sur les matières premières qui baissent, ce qui conduit souvent à une lecture erronée. L’économie chinoise se redresse bien et sera encore stimulée par les projets d’investissement panasiatiques de la Chine. Deuxièmement, un effondrement américain entraînera d’énormes déficits budgétaires et commerciaux, des trous que seules des politiques monétaires inflationnistes pourront combler.
Nous en arrivons à une conclusion. Les marchés sous-estiment l’expansion future du crédit des banques centrales, quelle que soit l’issue économique. La perte de confiance internationale dans le dollar et dans les autres devises ne peut que faire baisser leur pouvoir d’achat, et, la demande chinoise et asiatique d’énergie et d’autres matières premières augmentant, il faut oublier l’issue transitoire de l’inflation.
Dans ces circonstances, on peut démontrer que la forte inversion des courbes de taux des devises occidentales traduit une grave erreur de valorisation des obligations à longue échéance. N’oublions pas qu’au milieu des années 1970, le Trésor britannique a dû émettre des gilts à quinze ans assortis de coupons pouvant atteindre 15 ½ % avant que le dragon de l’inflation ne regagne sa caverne.
Ces conditions ont fait monter les rendements sur l’ensemble de la courbe, ainsi que le prix de l’or, de 35 $ en 1970 à 850 $ en 1980 — un résultat que la pensée conventionnelle d’aujourd’hui nie. À cette idée fausse s’ajoutent les signaux de guerre émis par l’OTAN à propos de l’Ukraine et, de plus en plus, de Taïwan. La prise de conscience de ces réalités fragilisera les monnaies fiduciaires, ce qui se traduira par des cours de l’or nettement plus élevés.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.