
Il est temps de parler de la hausse des taux et de ses conséquences pour l’or
Pour la première fois depuis le début de la crise du crédit, nous estimons que le marché commence à intégrer dans ses prix une probabilité accrue que la Fed soit enfin en mesure de relever ses taux de manière continue et plus fréquente. L’opinion dominante veut que les hausses de taux des banques centrales soient l’ennemi naturel du cours de l’or. L’analyse des cycles de taux et du cours de l’or depuis 1971 montre que l’or tend à mieux se comporter durant les cycles de hausse que durant les cycles de baisse. Nous constatons que cette performance positive durant les cycles de hausse s’explique par les trois facteurs identifiés dans notre modèle d’analyse du cours de l’or. Compte tenu des perspectives pour ces trois facteurs, l’or devrait probablement bien se comporter au cours des prochains trimestres, même si la Fed continue de relever ses taux.
Consultez l'intégralité de cette étude au format PDF ici.
Ces dernières années, la Fed a indiqué de façon constante qu’elle relèverait ses taux plusieurs fois par an au cours des années suivantes, jusqu’à ce qu’ils soient « normalisés ». Jusqu’à présent, la Fed n’a pas tenu ses promesses : elle n’a relevé ses taux qu’une fois en 2015, une fois en 2016 et, pour l’instant, deux fois en 2017. Cela peut sembler peu, mais comparée à ses homologues, la Fed fait figure de « faucon ».
- Depuis 2008, la BCE a progressivement abaissé son taux directeur jusqu’à zéro, niveau auquel il se maintient actuellement.
- De même, la BoE a fortement réduit son taux directeur à 0,5 % en 2009, puis l’a abaissé à nouveau en 2016 à 0,25 %, avant de le relever à 0,5 % plus tôt ce mois-ci.
- Les taux directeurs de la BoJ stagnent près de zéro depuis 2009 et sont passés en territoire négatif (actuellement -0,1 %) il y a deux ans.
- La Reserve Bank of Australia a commencé à réduire fortement ses taux en 2008, de plus de 7 % à 1,5 % actuellement, ce qui constitue également le niveau le plus bas de son histoire.
- La BNS a abaissé continuellement ses taux depuis 2008 et les a ramenés à un niveau stupéfiant de -0,75 % en 2014, où ils sont restés depuis.
- Bien que la Banque du Canada ait réussi à relever ses taux au cours des deux dernières années, ses taux directeurs ne s’établissent encore qu’à 1 %, contre 4,5 % en 2008.
Toutefois, pour la première fois depuis le début de la crise du crédit, nous estimons que le marché commence à intégrer dans ses prix une probabilité accrue que la Fed soit enfin en mesure de relever ses taux de manière continue et plus fréquente, jusqu’à un retour à un environnement de taux « normal ». Cette perspective se reflète de plus en plus dans les contrats à terme sur les taux des fonds fédéraux (voir la figure 1).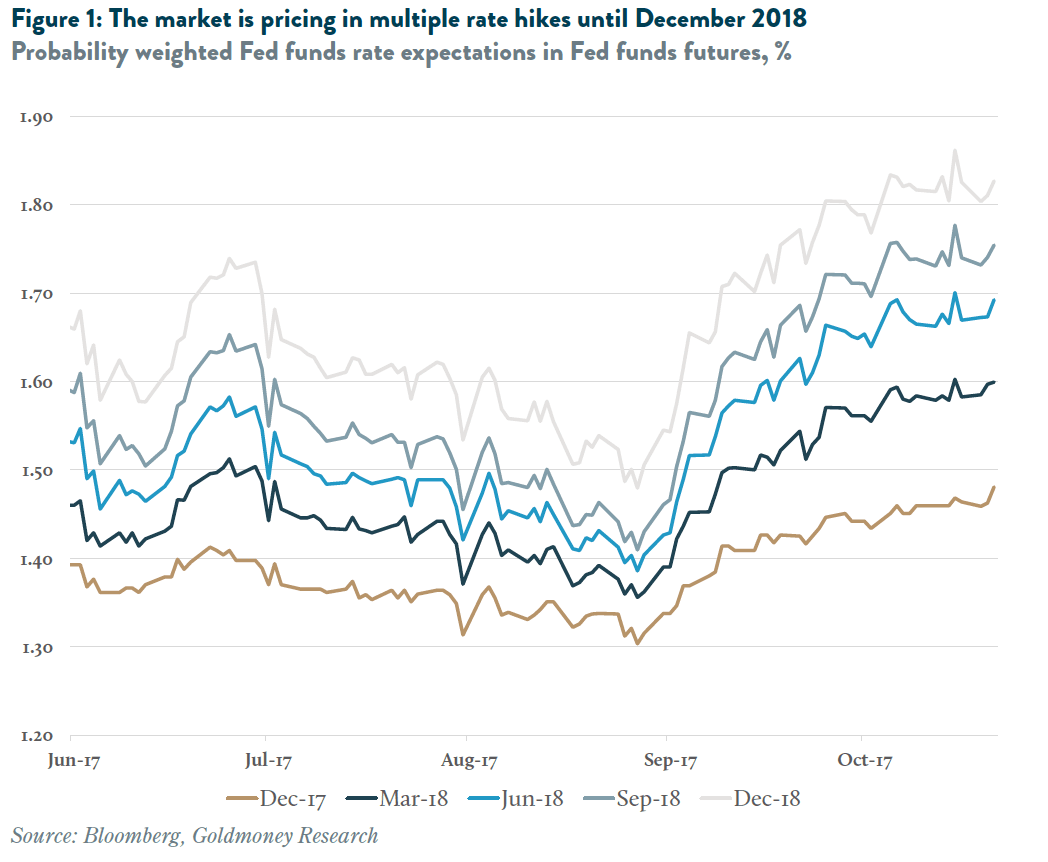
De plus, une trajectoire des taux de la Fed aussi agressive1 a peu de chances de se concrétiser si les autres banques centrales continuent de mener une politique monétaire accommodante, comme ce fut le cas au cours des deux dernières années. À notre avis, la BCE devrait probablement réagir et adopter, elle aussi, une politique plus restrictive, ce qu’elle préférerait éviter.
QUE CELA SIGNIFIE-T-IL POUR L’OR ?
Il semble faire consensus que les hausses de taux des banques centrales sont l’ennemi naturel du cours de l’or. Selon cet argument, des taux plus élevés réduiraient l’incitation des investisseurs à détenir de l’or, puisque celui-ci « ne rapporte aucun intérêt », ce qui devrait à son tour entraîner une baisse de son cours. À notre avis, cette vision est non seulement trop simpliste, mais aussi en contradiction avec la performance historique.
Premièrement, l’or rapporte bien des intérêts lorsqu’il est prêté (le taux d’intérêt de l’or est appelé taux de location de l’or). La même logique s’applique à la monnaie fiduciaire. Un billet de 100 USD ne rapporte pas non plus d’intérêts. Pour générer des intérêts, la monnaie fiduciaire doit être prêtée, ce qui peut se faire en la plaçant sur un compte d’épargne bancaire (en prêtant en pratique l’argent à la banque et en devenant son créancier).
Deuxièmement, et c'est le point de loin le plus important, les taux d'intérêt seuls ne constituent qu'une petite pièce du puzzle parmi les facteurs qui déterminent le cours de l'or. Dans notre étude consacrée au cadre d'analyse du cours de l'or (voir Gold Price Framework Vol. 1: Price Model, 8 octobre 2015), nous identifions trois facteurs principaux : la politique des banques centrales, les prix de l'énergie à plus long terme et l'évolution des avoirs en or des banques centrales. Les taux d'intérêt jouent un rôle déterminant dans la première catégorie. Mais ce ne sont pas les taux nominaux qui font le prix, ce sont les taux d'intérêt réels.2 Par conséquent, même lorsque les taux d'intérêt nominaux augmentent, le cours de l'or n'en pâtit pas nécessairement. En réalité, si les anticipations d'inflation progressent davantage que les anticipations de taux nominaux, l'évolution des taux d'intérêt réels serait même un facteur favorable au cours de l'or. Nous avons observé cet effet à l'extrême à la fin des années 1970 et au début des années 1980 : la Fed relevait inlassablement ses taux jusqu'à des niveaux à deux chiffres, mais l'inflation était élevée et en hausse, et, le marché continuant d'anticiper des années d'inflation à deux chiffres, le cours de l'or a poursuivi sa progression (voir Figure 2). Ce n'est que lorsque la Fed, sous la présidence de Paul Volcker, a décidé de briser le cycle inflationniste en portant les taux à près de 20 % que l'inflation a commencé à ralentir. Les anticipations de taux d'intérêt réels ont ensuite augmenté, et le cours de l'or a fini par reculer. Mais même après avoir cédé près de 50 % par rapport à ses sommets du début des années 1980, il s'est établi à un niveau supérieur de plus de 800 % à celui du début du cycle.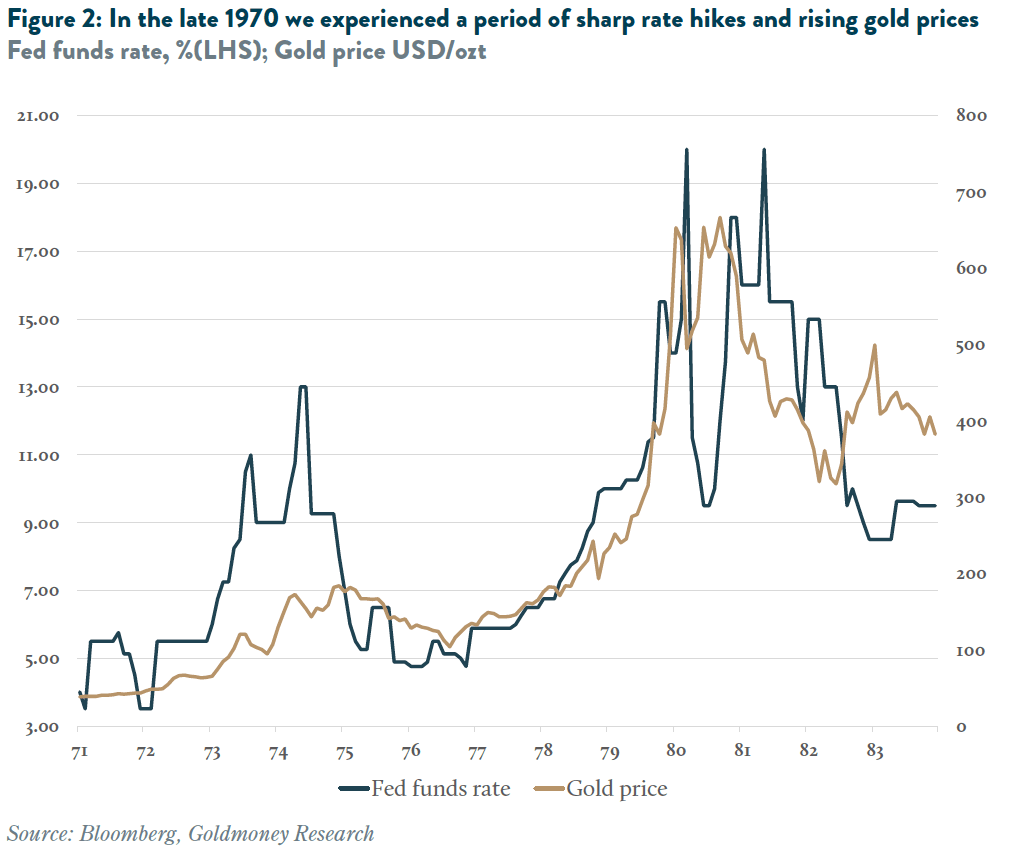
PERFORMANCE DE L'OR DANS LES CYCLES DE TAUX D'INTÉRÊT
Afin de mieux comprendre la performance de l'or selon les environnements de taux d'intérêt, nous avons analysé sa performance en dollars américains sur les 46 années écoulées depuis sa démonétisation en 1971. Dans un premier temps, nous avons divisé cette période en cycles de hausse et cycles de baisse, un nouveau cycle débutant chaque fois qu'une modification du taux des fonds fédéraux est de signe opposé à la précédente. Par exemple, le dernier cycle de baisse a commencé en septembre 2007, lorsque la Fed a abaissé le taux des fonds fédéraux à 4,75 % contre 5,25 % auparavant. La Fed a ensuite continué de baisser ses taux jusqu'en décembre 2008, date à laquelle le taux des fonds fédéraux a atteint 0,25 %, niveau auquel il est resté pendant sept ans. En décembre 2015, la Fed a relevé ses taux pour la première fois, ce qui a mis fin au cycle de baisse et marqué le début du nouveau cycle de hausse. Selon cette méthodologie, nous avons recensé 23 cycles de hausse et 23 cycles de baisse depuis 1971 (voir Figure 3).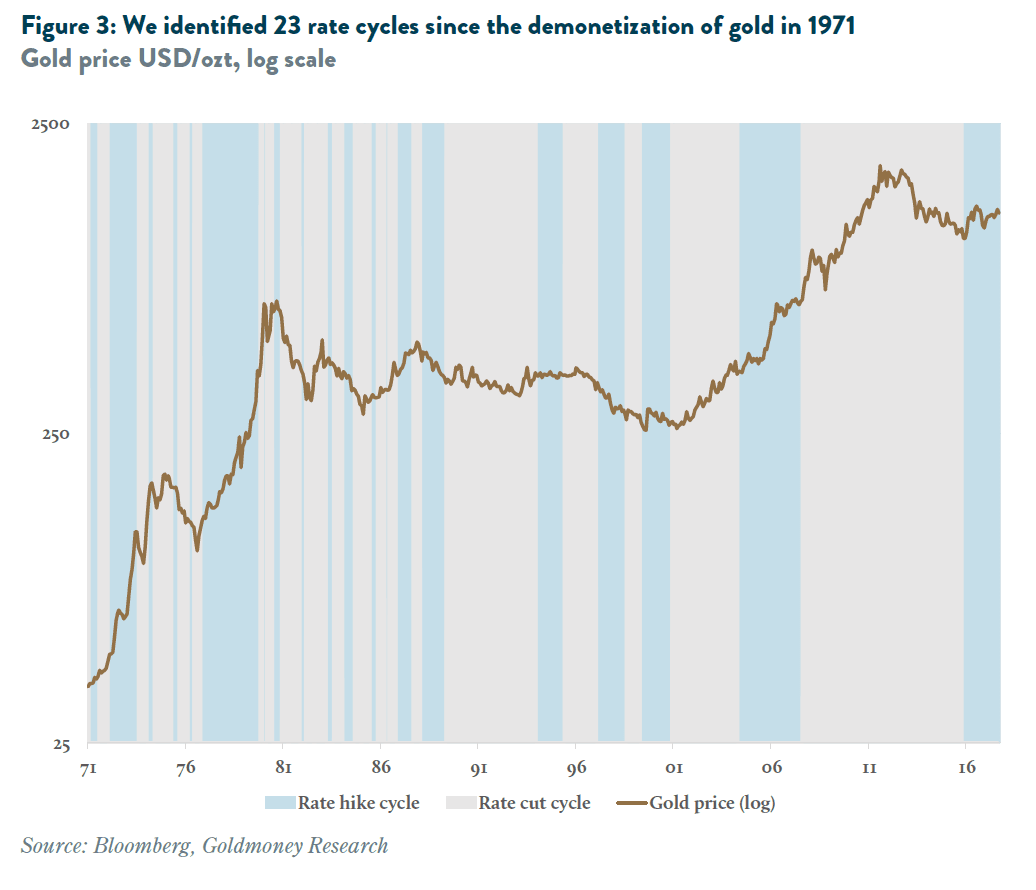
En moyenne, les cycles de hausse ont duré 10 mois et les cycles de baisse 14 mois. Nous constatons que l'or a affiché d'aussi bons résultats dans les cycles de hausse que dans les cycles de baisse, avec une performance annualisée moyenne de 7,80 % (voir Tableau 1). On peut soutenir que la forte performance moyenne de l'or durant les cycles de hausse est tirée vers le haut par la période d'inflation et de taux d'intérêt élevés des années 1970-1980 que nous avons évoquée plus haut. Mais même en excluant cette période et en mesurant à partir de 19903, l'or a fait encore mieux en période de hausse des taux, avec une performance annualisée d'environ 4,85 % dans les cycles de hausse contre 4,0 % dans les cycles de baisse.
De plus, si l'on modifie légèrement la méthode de mesure en rattachant au cycle précédent la performance du mois où la Fed change de direction4, la situation apparaît encore plus favorable en environnement de hausse des taux. Mesuré ainsi, le rendement annualisé moyen de l'or s'établit à 9,1 % dans les cycles de hausse contre seulement 6,8 % dans les cycles de baisse. Avec cette méthode, à partir de 1990, le rendement ressort à 7,23 % durant les cycles de hausse et à 2,55 % durant les cycles de baisse.
Nous avons également analysé la performance de l'or durant les mois où la modification des taux est intervenue. Nous avons recensé 98 hausses et 91 baisses de taux depuis 1971. En moyenne, les mois de hausse des taux ont affiché une performance annualisée du cours de l'or de 15,4 %, contre 8,3 % en moyenne pour les mois de baisse. Et mesurés à partir de 1990, les mois de hausse ont généré un rendement moyen de 8,1 %, contre seulement 4,5 % pour les mois de baisse.
Nous avons ensuite réalisé la même analyse en mesurant la performance de l'or pour les mois suivant une modification des taux, et non le mois de la modification lui-même. Dans ce cas, l'or a progressé en moyenne de 15,0 % en rythme annualisé après une baisse des taux de la Fed, et de 16,7 % après une hausse. Mesurée uniquement à partir de 1990, la hausse annualisée moyenne de l'or a été de 22,7 % après un mois de hausse, contre « seulement » 14,5 % après un mois de baisse.
En définitive, nous pouvons conclure que les hausses de taux, contrairement aux idées reçues, n'ont normalement aucun impact négatif sur le cours de l'or. En réalité, historiquement, l'or a fait mieux pendant et immédiatement après les hausses de taux, ponctuelles comme en cycle, que pendant et après les baisses de taux et les cycles de baisse.
ANALYSE APPROFONDIE
Afin de mieux comprendre pourquoi les cours de l'or – contrairement à l'opinion répandue – ont tendance à ne pas être pénalisés par la hausse des taux, nous avons analysé les 10 cycles depuis 1992.5 À l'aide de notre cadre propriétaire d'analyse du cours de l'or, nous avons attribué la variation du cours aux trois principaux facteurs identifiés dans notre modèle : la politique des banques centrales (taux d'intérêt réels/assouplissement quantitatif), les prix de l'énergie à long terme et les variations des réserves d'or des banques centrales. Parmi les cinq cycles de resserrement, le cours de l'or a reculé dans un cas, est resté pratiquement stable dans deux cas et a nettement progressé dans les deux autres (voir le tableau 2).
CYCLES DE RESSERREMENT AVEC UN COURS DE L'OR STABLE
Le premier cycle de resserrement associé à un cours de l'or stable que nous avons analysé a débuté en février 1994 et a duré jusqu'en juin 1995. Durant cette période, la Fed a relevé le taux des fonds fédéraux de 3 % à 6 %. Pourtant, les anticipations de taux d'intérêt réels sont restées stables, autour de 3,6 %.6 Les prix de l'énergie à long terme, mesurés par le prix à terme à 5 ans du Brent, sont également restés stables (entre 16,86 USD/baril et 17,11 USD/baril), et les banques centrales dans le monde n'ont ni acheté ni vendu de quantités significatives d'or. L'élément clé de ce cycle est donc que les anticipations de taux d'intérêt réels n'ont pas augmenté de manière notable, malgré une hausse relativement rapide des taux nominaux de 3 %.
Le deuxième cycle de resserrement associé à un cours de l'or stable a débuté en juin 1999 et s'est achevé en décembre 2000. Durant cette période, la Fed a relevé ses taux de 4,75 % à 6,5 %. L'or a légèrement progressé, de 262 USD/once troy à 272 USD/once troy. Malgré la hausse des taux nominaux, les anticipations de taux d'intérêt réels ont diminué sur la période, de 3,91 % à 3,30 %, ce qui signifie que l'environnement de taux réels était favorable à l'or. De plus, les prix de l'énergie à long terme ont légèrement augmenté, de 17,92 USD/baril à 18,57 USD/baril. Cependant, ces vents favorables liés aux anticipations de taux réels et aux prix de l'énergie ont été neutralisés par les ventes nettes d'or des banques centrales, à hauteur de 530 tonnes sur la période, ce qui a abouti à un cours de l'or globalement stable.
CYCLE DE RESSERREMENT AVEC UN COURS DE L'OR EN BAISSE
Entre mars 1997 et août 1998, la Fed a relevé ses taux de 5 % à 5,25 %. Le cours de l'or a reculé de 24 % sur cette période, passant de 363 USD/once troy à 276 USD/once troy. Les anticipations de taux d'intérêt réels ont diminué sur la période, de 4,43 % à 3,42 %, mais ce facteur favorable au cours de l'or a été neutralisé par la baisse des prix de l'énergie à long terme, de 19,15 USD/baril à 17,05 USD/baril, et par les ventes d'or des banques centrales, à hauteur de 156 tonnes. Dans l'ensemble, notre modèle aurait jugé un tel environnement neutre à très légèrement positif pour le cours de l'or. Notre modèle ne prédit donc pas très bien cette baisse effectivement constatée. Nous constatons toutefois qu'en ajoutant une variable supplémentaire au modèle, celui-ci parvient à prédire plus précisément cette brève période. Cette variable est l'indice USD Asie. Le printemps 1997 marque le début de la crise asiatique, qui a débuté en Thaïlande et s'est rapidement propagée à toute la région, touchant les économies asiatiques, leurs devises (d'où l'effondrement de l'indice USD Asie) et, finalement, le pouvoir d'achat des habitants de ces pays, traditionnellement de gros acheteurs d'or. Par conséquent, nous estimons qu'en l'absence de cet événement singulier, les rendements de l'or auraient probablement été stables, voire positifs, au cours de ce cycle de resserrement également.
CYCLES DE RESSERREMENT AVEC UN COURS DE L'OR EN HAUSSE
Le premier cycle de resserrement associé à un cours de l'or en hausse que nous avons analysé a débuté en juin 2004 et s'est achevé en septembre 2007. Durant cette période, le cours de l'or est passé de 396 USD/once troy à 744 USD/once troy, soit une hausse de 88 %, alors même que la Fed relevait ses taux de 1 % à 5,25 %. Fait important, les taux d'intérêt réels n'ont augmenté que marginalement, de 2,15 % à 2,26 %. Dans le même temps, les banques centrales ont vendu près de 1 550 tonnes d'or, ce qui, selon notre modèle, a pesé sur le cours à hauteur d'environ 45 USD/once troy. Ce qui a alimenté la hausse du cours de l'or est la forte progression des prix de l'énergie à long terme, de 26,50 USD/baril à 71,50 USD, soit une augmentation de 270 %. Selon les paramètres de notre modèle, cela s'est traduit par une hausse du cours de l'or de 375 USD/once troy.
La seconde hausse du cours de l'or dans un environnement de taux d'intérêt en hausse a débuté en décembre 2015, lorsque la Fed a mis fin à huit années de taux proches de zéro et relevé ses taux de 25 points de base. Deux autres hausses ont suivi, portant la borne supérieure de la fourchette cible des fonds fédéraux à 1,25 %, niveau auquel elle se situe actuellement. Durant cette période, le cours de l'or a progressé de 19 %. Cette fois, c'est la combinaison des trois facteurs qui a fait monter les prix : les rendements des TIPS sont passés de 0,75 % à 0,45 % actuellement et, alors que la Fed n'augmente plus ses actifs, la BCE, la BoJ, la BoE et la BNS ont repris et accéléré leurs programmes d'achats d'actifs respectifs. Les prix du pétrole à long terme sont passés de 56,30 USD/baril à 58,30 USD/baril et les banques centrales ont ajouté 930 tonnes d'or.
CONCLUSIONS
Dans l’ensemble, nous constatons que les cycles de hausse des taux des banques centrales ne se traduisent pas automatiquement par des marchés baissiers de l’or. Bien au contraire : historiquement, le cours de l’or a en moyenne mieux évolué lorsque la Fed relevait ses taux que lorsqu’elle les abaissait. L’or a réussi à progresser pendant les cycles de hausse lorsqu’un ou plusieurs des moteurs de prix que nous avons identifiés (taux d’intérêt réels, énergie à long terme et achats nets des banques centrales) ont créé de forts vents favorables, contrebalançant d’éventuels vents contraires liés à la hausse des taux directeurs nominaux. Au regard de ces trois moteurs, nous ne voyons pas non plus de raison majeure pour que le cours de l’or baisse pendant le reste du cycle de hausse actuel.
Comme nous l’avons déjà exposé en détail (voir Gold is breaking free from Fed rate expectations, 20 mars 2017), il est peu probable que les anticipations de taux d’intérêt réels augmentent beaucoup par rapport aux niveaux actuels. De fait, compte tenu de l’évaluation faite par la Fed elle-même du niveau auquel les taux terminaux se stabiliseront, le scénario le plus favorable (pour les taux d’intérêt réels) serait celui d’une hausse des rendements des TIPS de 0,5 % à 1 %. Pour cela, la Fed devrait pouvoir relever ses taux de manière continue pendant trois années supplémentaires sans provoquer de récession, ce qui constituerait la plus longue période sans récession de l’histoire des États-Unis. Le scénario le plus défavorable (et, selon nous, le plus probable) est que l’économie américaine connaisse une récession en cours de route, contraignant la Fed à ramener ses taux à zéro et – faute de marge suffisante pour les abaisser des 5 % en moyenne habituels en période de récession – à lancer un nouveau cycle de politique monétaire non conventionnelle afin de reprendre l’expansion de son bilan.
De même, les prix de l’énergie à échéance plus lointaine ont peu de risque de baisse à partir de maintenant et un potentiel de hausse bien supérieur à long terme. Les cours du pétrole au comptant ont fortement progressé ces dernières semaines, car l’excédent des stocks mondiaux de pétrole se résorbe enfin. Mais les prix à plus long terme sont restés relativement stables, autour de 55 à 60 USD le baril, soit le bas de la fourchette qui, selon nous, est nécessaire pour encourager de nouveaux investissements dans la production et remplacer les sources épuisées afin de sécuriser l’offre future à long terme. Et cela sans tenir compte de l’inflation. Par ailleurs, nous nous attendons à ce que les banques centrales demeurent acheteuses nettes d’or dans un avenir prévisible. Les banques centrales de l’hémisphère occidental ont en grande partie cessé de vendre de l’or il y a quelques années, tandis que celles des pays émergents continuent d’accroître leurs réserves de métal, en particulier la Chine et la Russie, mais pas uniquement.
Compte tenu de l’ensemble de ces éléments, les risques de baisse pour l’or sont probablement limités dans le cycle de hausse actuel. De même, en l’absence d’accélération de l’inflation, nous ne voyons pas non plus de catalyseur à court terme pour une forte hausse, mais à long terme, les risques sont clairement orientés à la hausse selon nous.
FAQ
QU’EST-CE QUE L’INFLATION ?
La définition originelle de l’inflation est une augmentation de la quantité de monnaie en circulation. Aujourd’hui, le terme d’inflation désigne le plus souvent le rythme auquel le niveau des prix, quelle que soit la manière dont il est défini, augmente. Par exemple, un bien qui coûte 100 $ aujourd’hui et 110 $ un an plus tard a connu une inflation de 10 %. Lorsqu’ils se réfèrent au sens originel, les économistes emploient donc souvent l’expression « inflation monétaire » pour la distinguer de l’« inflation des prix ». Les économistes construisent des paniers pondérés de biens et de services pour estimer l’inflation globale des prix à la consommation. Par exemple, l’indice des prix à la consommation (IPC) reflète l’évolution des prix d’un panier de biens et de services qui vise à reproduire le coût de la vie du consommateur type.
QUEL EST LE TAUX D’INFLATION ACTUEL ?
Il n’existe pas de réponse simple à cette question. L’inflation des prix peut être estimée de nombreuses manières. Les deux indices d’inflation des prix les plus largement admis sont le PCE (dépenses de consommation des ménages) et l’IPC (indice des prix à la consommation). Le premier est utilisé par la Réserve fédérale pour définir la politique monétaire américaine, et le second sert à l’indexation sur le coût de la vie de la sécurité sociale américaine et de certaines autres prestations du gouvernement fédéral. Nous constatons que les anticipations d’inflation mesurée par l’IPC ont été un moteur essentiel du cours de l’or. L’inflation mesurée par l’IPC tend également à être supérieure à celle mesurée par le PCE. L’inflation de l’IPC (consommateurs urbains) en octobre 2017 ressortait à 2,0 % en glissement annuel, contre 1,6 % un an plus tôt.
QU’EST-CE QUE LE TAUX D’INTÉRÊT NOMINAL ?
Les taux d’intérêt nominaux correspondent simplement à l’intérêt versé sur un investissement, exprimé en pourcentage. Par exemple, une obligation vendue 100 $ et versant un coupon de 2 $ par an a un taux d’intérêt de 2 %. Toutefois, la valeur d’une obligation s’écarte de sa valeur nominale au fil du temps lorsque les taux d’intérêt généraux évoluent. Lorsque les taux d’intérêt baissent, (toutes choses égales par ailleurs) l’obligation ci-dessus prend de la valeur, car elle verse désormais un intérêt supérieur à celui des obligations émises aujourd’hui. C’est pourquoi, sur les marchés financiers, on se réfère généralement au rendement d’une obligation, qui est simplement le rapport de l’obligation (coupon / prix), à des fins de comparaison. Si l’obligation se négocie au pair (le prix est identique à la valeur nominale), le taux d’intérêt et le rendement sont identiques. Les choses se compliquent du fait que les deux termes sont souvent employés indifféremment. Dans ce cas, le terme « taux d’intérêt » est généralement utilisé pour décrire le rendement d’un instrument à revenu fixe. La plupart des gens ne sont pas des investisseurs actifs en obligations (même s’ils peuvent l’être par l’intermédiaire de leurs fonds de pension) et ne connaissent les taux d’intérêt qu’à travers leur compte bancaire. L’intérêt versé sur un compte d’épargne équivaut à son rendement et constitue un taux d’intérêt nominal.
QU’EST-CE QUE LE TAUX D’INTÉRÊT RÉEL ?
Contrairement aux taux d’intérêt nominaux, les taux d’intérêt réels tiennent également compte du niveau de l’inflation des prix. En termes généraux, taux d’intérêt réels = taux d’intérêt nominaux + inflation des prix. Les taux d’intérêt réels mesurent donc le rendement d’un investissement en termes de pouvoir d’achat effectif. Pourquoi les taux d’intérêt réels sont-ils importants ? Par exemple, lorsque les taux d’intérêt sont de 5 % par an mais que l’inflation est de 10 % par an, au bout d’un an le prêteur a gagné 5 % en termes nominaux, mais il a en réalité perdu de la valeur. Plus précisément, avec un investissement initial de 100 $, il obtiendrait 105 $ au bout d’un an. Or ces 105 $ ne lui permettraient d’acheter que 95 % des biens et services que les 100 $ initiaux lui permettaient d’acheter un an auparavant. Ainsi, lorsque l’inflation des prix est supérieure au taux d’intérêt nominal des comptes d’épargne, les épargnants paient de facto pour prêter leur argent à la banque. Actuellement, le taux moyen national des comptes du marché monétaire est de 0,2 % tandis que l’inflation est de 2,0 % ; les épargnants perdent donc 1,8 % de leur pouvoir d’achat par an si l’inflation des prix reste à ce niveau.
QU’EST-CE QUE LA FED ?
La Fed est l’abréviation de la Réserve fédérale des États-Unis, créée en 1913 par le Congrès américain. La Fed est dirigée par le Conseil des gouverneurs de la Réserve fédérale, composé de 7 membres nommés par le président pour des mandats de 14 ans. Son organe le plus important est toutefois le Comité fédéral de l’open market (FOMC). La présidente actuelle de la Fed et du FOMC est Janet Yellen.
La Fed remplit plusieurs fonctions. Elle joue le rôle de prêteur en dernier ressort pour les institutions financières qui perdent temporairement l’accès aux marchés de capitaux en cas de crise. Elle exerce d’autres fonctions bancaires, telles que la compensation des transferts de fonds d’une banque à une autre. Elle agit également en tant que banque du gouvernement américain et vend et rachète des titres publics. Cependant, ce qui retient le plus l’attention, c’est que la Fed détermine la politique monétaire, c’est-à-dire le niveau des taux d’intérêt nominaux. Les décisions de politique monétaire de la Fed, telles que la fixation des taux d’intérêt, sont prises par le FOMC.
QU’EST-CE QUE LE FOMC ?
Le FOMC compte 12 membres votants : les sept membres du Conseil des gouverneurs, le président de la Banque de réserve fédérale de New York et les présidents de quatre autres banques de réserve régionales (selon une rotation annuelle). Huit réunions du FOMC sont programmées chaque année. Lorsque le FOMC fixe les taux d’intérêt, il fixe en réalité les bornes inférieure et supérieure du taux des fonds fédéraux, c’est-à-dire le taux auquel les banques prêtent ou empruntent des réserves afin de satisfaire aux exigences légales de réserves obligatoires.
QU’EST-CE QUE LE TAUX DES FONDS FÉDÉRAUX ?
Le taux des fonds fédéraux est le taux d’intérêt à un jour auquel un établissement de dépôt (une banque) prête des fonds à un autre établissement de dépôt. La Fed ne fixe qu’une fourchette cible ; les banques peuvent en théorie se facturer le taux qu’elles souhaitent. En pratique, cependant, le taux auquel les banques se prêtent entre elles se situe toujours dans cette fourchette. La Fed recourt aux opérations d’open market pour s’assurer que le taux des fonds fédéraux reste dans la fourchette cible. Cela signifie qu’elle achète et vend des titres (normalement des bons du Trésor américain) à ses banques membres et les remplace par du crédit de la Réserve fédérale. La borne supérieure est appelée taux d’escompte. Même si la Fed préfère que les banques empruntent entre elles, le taux des fonds fédéraux ne devrait en théorie pas pouvoir dépasser le taux d’escompte, car les banques pourraient sinon simplement emprunter directement auprès de la Fed elle-même. Ce qui rend le taux des fonds fédéraux si important, c’est qu’il influence nécessairement tous les autres taux d’intérêt. En fixant l’objectif de taux des fonds fédéraux, la Fed est donc en mesure d’influencer les conditions de crédit dans l’ensemble de l’économie.
QU’EST-CE QUE LA FORWARD GUIDANCE ?
À l'issue d'une réunion du FOMC, la Fed annonce sa décision et publie un communiqué destiné à informer le public des points de vue des membres du FOMC sur la conjoncture macroéconomique actuelle, ainsi que de leurs anticipations en la matière. Entre autres données, la Fed publie un graphique dit « dot plot », qui indique où les membres du FOMC estiment que se situera le taux des fonds fédéraux à la fin de chacune des prochaines années, ainsi qu'à long terme. La projection médiane est considérée comme l'indication prospective (« forward guidance ») de la Fed sur la trajectoire des taux d'intérêt. Le marché s'intéresse souvent davantage à cette indication prospective qu'à la dernière décision de politique monétaire elle-même. Par exemple, lorsque la Fed a annoncé sa troisième hausse de taux en 11 ans, le 15 mars 2017, la réaction du marché a laissé penser que la Fed était devenue plus accommodante plutôt que plus restrictive. La raison en était que la Fed avait laissé ses projections de taux largement inchangées, alors que le marché s'attendait à l'adoption d'une orientation plus restrictive.
LA FED VA-T-ELLE RELEVER SES TAUX D'INTÉRÊT ?
Pour l'instant, il semble probable que la Fed continuera de relever ses taux. Depuis qu'elle a commencé à s'écarter des taux d'intérêt nuls en décembre 2015, elle les a relevés à trois reprises de 25 points de base (0,25 %) chacune. Selon les projections du dot plot de la Fed elle-même, celle-ci prévoit de relever les taux à 2,85 % d'ici la fin de 2020. Toutefois, le marché ne s'attend pas à ce que la Fed puisse relever ses taux aussi rapidement que son indication prospective le laisse entendre.
LES TAUX D'INTÉRÊT RÉELS VONT-ILS AUGMENTER ?
C'est peu probable. Nous estimons que la Fed ne continuera de relever les taux d'intérêt nominaux que tant que l'économie américaine restera en expansion et que l'inflation demeurera supérieure à l'objectif de 2 %. Cela laisse penser qu'à la fin du cycle de hausse actuel, les taux d'intérêt réels effectivement constatés ne dépasseront pas 1 %. Cependant, nous sommes déjà dans la deuxième plus longue période d'expansion économique de l'histoire des États-Unis. Si l'économie américaine devait ralentir, voire entrer en récession, la Fed devrait, à notre avis, plus probablement baisser ses taux que les relever. Nous nous attendrions alors à une forte baisse des taux d'intérêt réels.
1 Comparée aux cycles de hausse de taux historiques, l'indication prospective de la Fed continue de pointer vers une hausse extrêmement lente des taux, de moins de 2 % sur 3 ans. Toutefois, par rapport à la politique de la Fed de ces dernières années, elle paraît agressive.
2 Plus précisément, les anticipations relatives aux taux d'intérêt réels, mesurées par les rendements des titres du Trésor indexés sur l'inflation (TIPS).
3 En 1990, l'inflation était retombée à 4,5 % et les taux des fonds fédéraux avaient reculé à un peu plus de 8 %, et ils étaient orientés à la baisse.
4 En moyenne, les réunions du FOMC ont tendance à se tenir dans la seconde moitié du mois. Avec notre méthode initiale, nous ignorons les variations du cours de l'or entre le premier jour du mois de la réunion et le jour de l'annonce. Avec cette autre méthode, cette période est incluse. Malheureusement, elle inclut également la période comprise entre l'annonce de la modification des taux et la fin du mois concerné, qui relève déjà du nouveau cycle. Néanmoins, les deux méthodes montrent que l'or se comporte aussi bien, voire mieux, pendant les cycles de hausse, ce qui indique que, malgré les insuffisances de l'une et l'autre méthode, les conclusions que nous en tirons sont valables.
5 Nous avons retenu cette date en raison de la disponibilité des prix de l'énergie à plus longue échéance (Brent à terme à 5 ans).
6 Il n'existe pas de données de transactions sur les rendements des TIPS avant 1997. Pour la période antérieure à 1997, nous utilisons des données de taux d'intérêt réels implicites, calculées à partir des rendements des bons du Trésor à 10 ans, des anticipations d'inflation de l'Université du Michigan et du VIX, qui présentaient historiquement une très forte corrélation avec les rendements effectifs des TIPS.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.