
Dans le brouillard de la guerre, la vérité est la première victime. Les cours de l’or et de l’argent reflèteront l’incertitude quant à l’issue du conflit. Pour l’instant, les opérateurs savent seulement que les rendements obligataires pourraient encore augmenter.
Des analystes bien informés qui suivent l’évolution géopolitique ont conclu que l’Amérique et Israël ont perdu la guerre contre l’Iran et que le détroit d’Ormuz restera fermé. Mais les investisseurs sont guidés par le sentiment de marché, qui correspond pour l’essentiel à leur lecture des tendances passées par rapport aux prix actuels. Jamais le fossé entre ces deux appréciations n’a été aussi large. Nous examinons cette divergence, ses causes et l’issue probable pour les marchés, en particulier pour l’or et l’argent.
Deux faits étroitement liés doivent être soulignés. Le premier est que la tentative américano-israélienne de déstabiliser l’Iran a échoué et que, par conséquent, le détroit d’Ormuz restera fermé dans un avenir prévisible. Les éléments les plus récents indiquent par ailleurs que l’Iran accentue la pression sur les États-Unis en renouvelant ses attaques contre leurs actifs dans le Golfe. En outre, certains signes précoces laissent penser que les Houthis du Yémen s’impliqueront plus activement et aideront l’Iran en fermant le détroit de Bab al-Mandab à la navigation, ce qui limiterait les exportations de pétrole depuis le terminal saoudien de Yanbu.
Malgré le brouillard de la guerre, nous pouvons être certains que le retrait effectif des marchés mondiaux de 15 millions de barils par jour de pétrole brut et de condensats, auxquels s’ajoutent 5 millions de barils par jour de produits pétroliers raffinés tels que le diesel et le carburant d’aviation, pèsera sur les prix, les pénuries les poussant à la hausse. S’y ajouteront les effets des pénuries mondiales d’engrais, d’acide sulfurique et d’hélium, pour ne citer que quelques dérivés du pétrole. La Chine a réagi en protégeant son économie : elle a cessé d’exporter des engrais et de l’acide sulfurique, ce qui resserre encore l’offre mondiale.
Le second fait ressort de la politique de la Chine à l’égard du dollar américain, dont elle se défait aussi rapidement que possible. Étroitement liée à l’Iran, la Chine dispose de renseignements qui semblent concorder avec ce que nous disent des analystes indépendants du renseignement : l’Iran a gagné la guerre et cherche à détruire la présence américaine ainsi que les relations des États-Unis avec les membres du CCG au Moyen-Orient. Par conséquent, le dollar perd en crédibilité, ce qui explique que la Chine vende des dollars et mette en place à Hong Kong une plateforme mondiale de négoce de l’or.
La Chine ne s’attend à rien de moins qu’à la mort non seulement du pétrodollar, mais du dollar fiduciaire lui-même.
Les investisseurs des marchés de capitaux occidentaux sont restés globalement indifférents à ces évolutions. Mais avec les nouvelles attaques iraniennes et la belligérance croissante de l’administration américaine, il ne fait aucun doute que les marchés obligataires commencent à en subir les effets.
Les marchés actuels sont guidés par le sentiment et non par les fondamentaux. C’est prévisible dans une bulle du crédit où la cupidité l’emporte sur la prudence. Depuis des décennies, les investisseurs se tournent de plus en plus vers les graphiques, comme les Romains examinaient les entrailles de chèvres pour prédire l’avenir. C’est plus facile que d’essayer de réfléchir aux enjeux. L’analyse technique est précieuse pour discerner le sentiment et les tendances, mais elle a raison jusqu’au moment où, soudain, elle cesse d’avoir raison.
Voici le graphique qui inquiète actuellement les investisseurs :
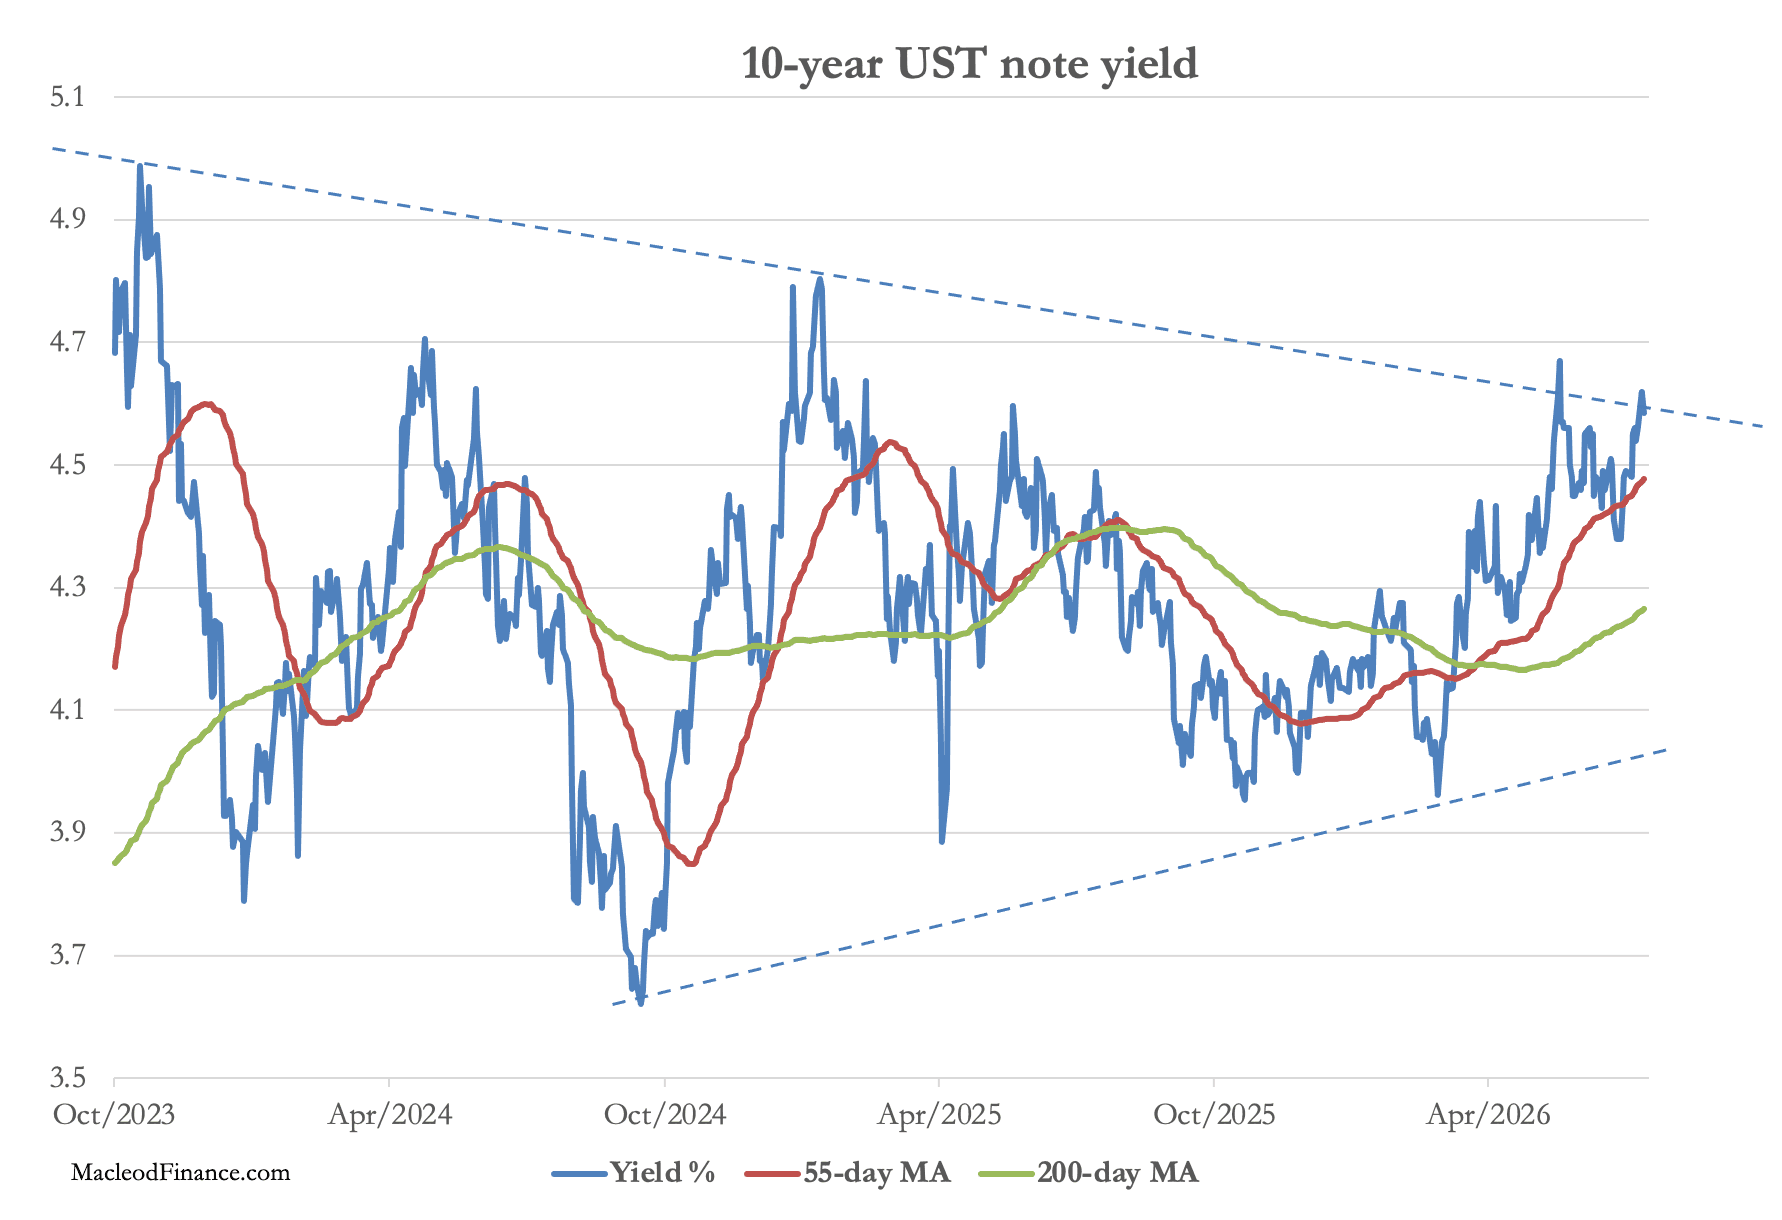
L’analyse technique classique indique que le rendement des bons du Trésor américain à 10 ans est en tendance haussière, ce qui est également visible sur la plupart des autres marchés obligataires du G7. En outre, certains signes montrent que le rendement sort par le haut d’une configuration de consolidation de trois ans. Le graphique suivant replace l’importance de cette cassure dans son contexte.
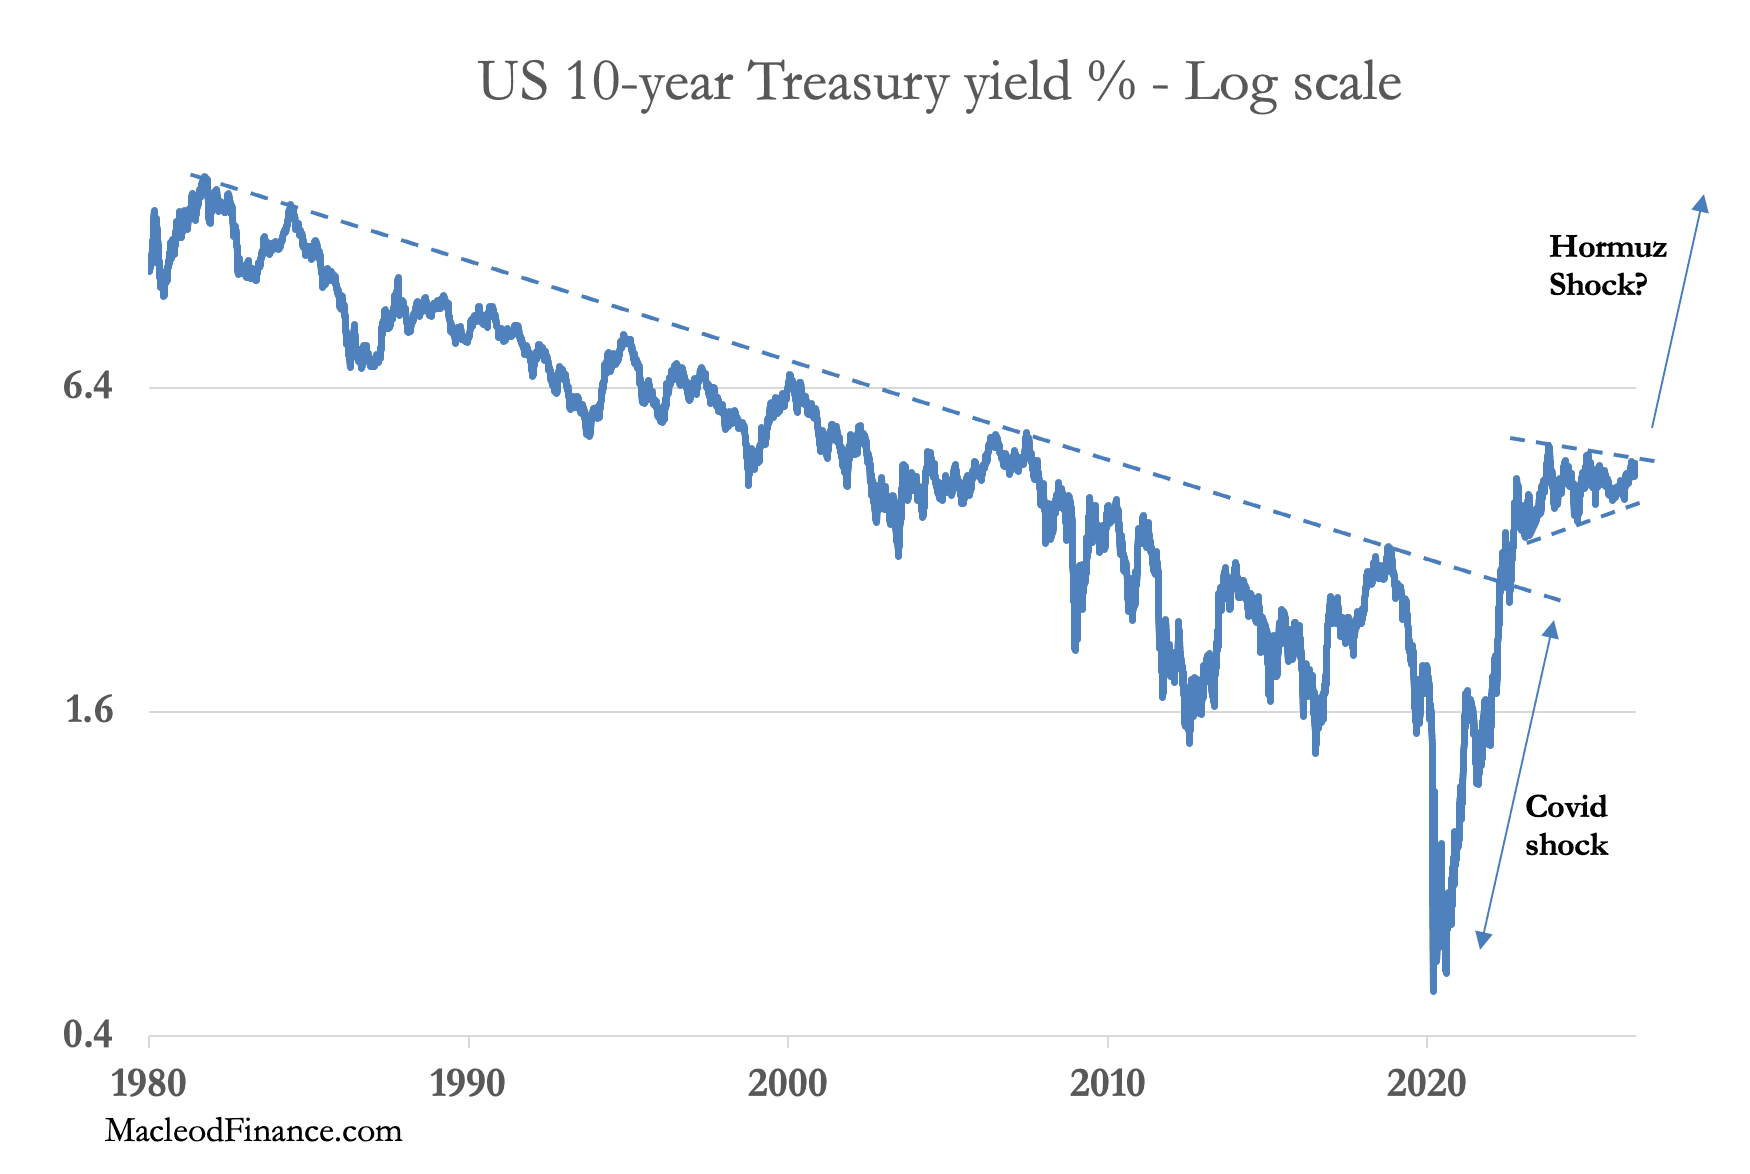
Si les rendements obligataires atteignent des sommets vieux de plusieurs décennies, les conséquences seront désastreuses pour les finances publiques. Ce que nous savons de l’impact certain de la fermeture prolongée d’Ormuz confirme que les États-Unis et les autres économies du G7 sont exposés à un effondrement de l’activité économique, les prix de l’énergie et de ses dérivés reflétant le manque d’approvisionnement, notamment en diesel. Et nous devons savoir que les gouvernements, par l’intermédiaire de leurs banques centrales, ont le devoir d’intervenir en créant tout le crédit nécessaire pour soutenir leurs économies et leurs marchés financiers.
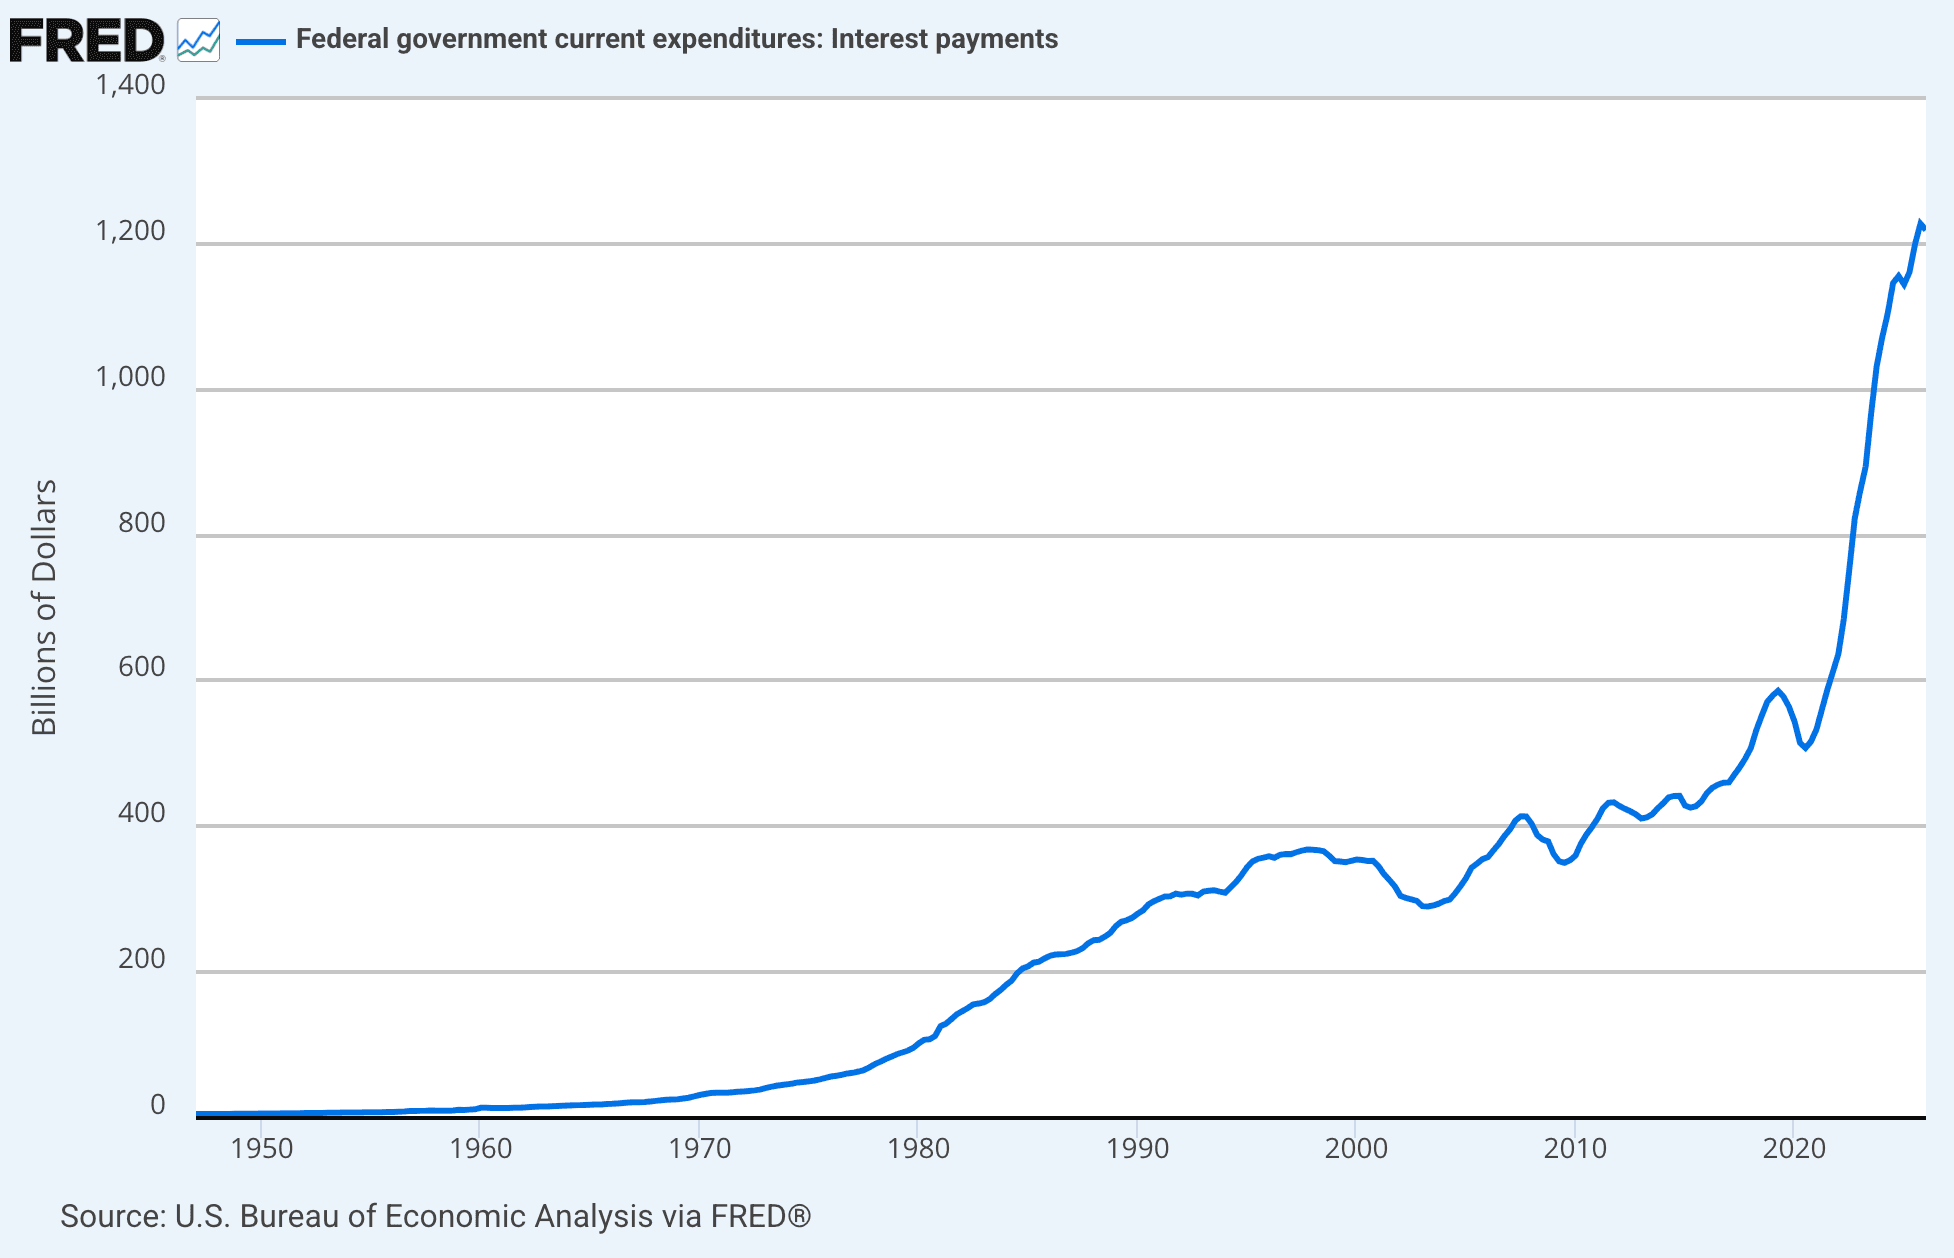
Par conséquent, les déficits budgétaires vont tout simplement exploser, et les investisseurs ont raison de s’inquiéter de la hausse des rendements obligataires et de la possibilité qu’ils montent beaucoup plus haut à mesure que les pièges de la dette se referment. Avec plus de 39 000 milliards de dollars de dette publique, les coûts de financement des États-Unis flambent déjà :
Pour l’instant, les investisseurs se méfient des rendements obligataires, mais pas encore du pouvoir d’achat du dollar. Ils constatent au contraire sa stabilité dans son indice pondéré par les échanges commerciaux :
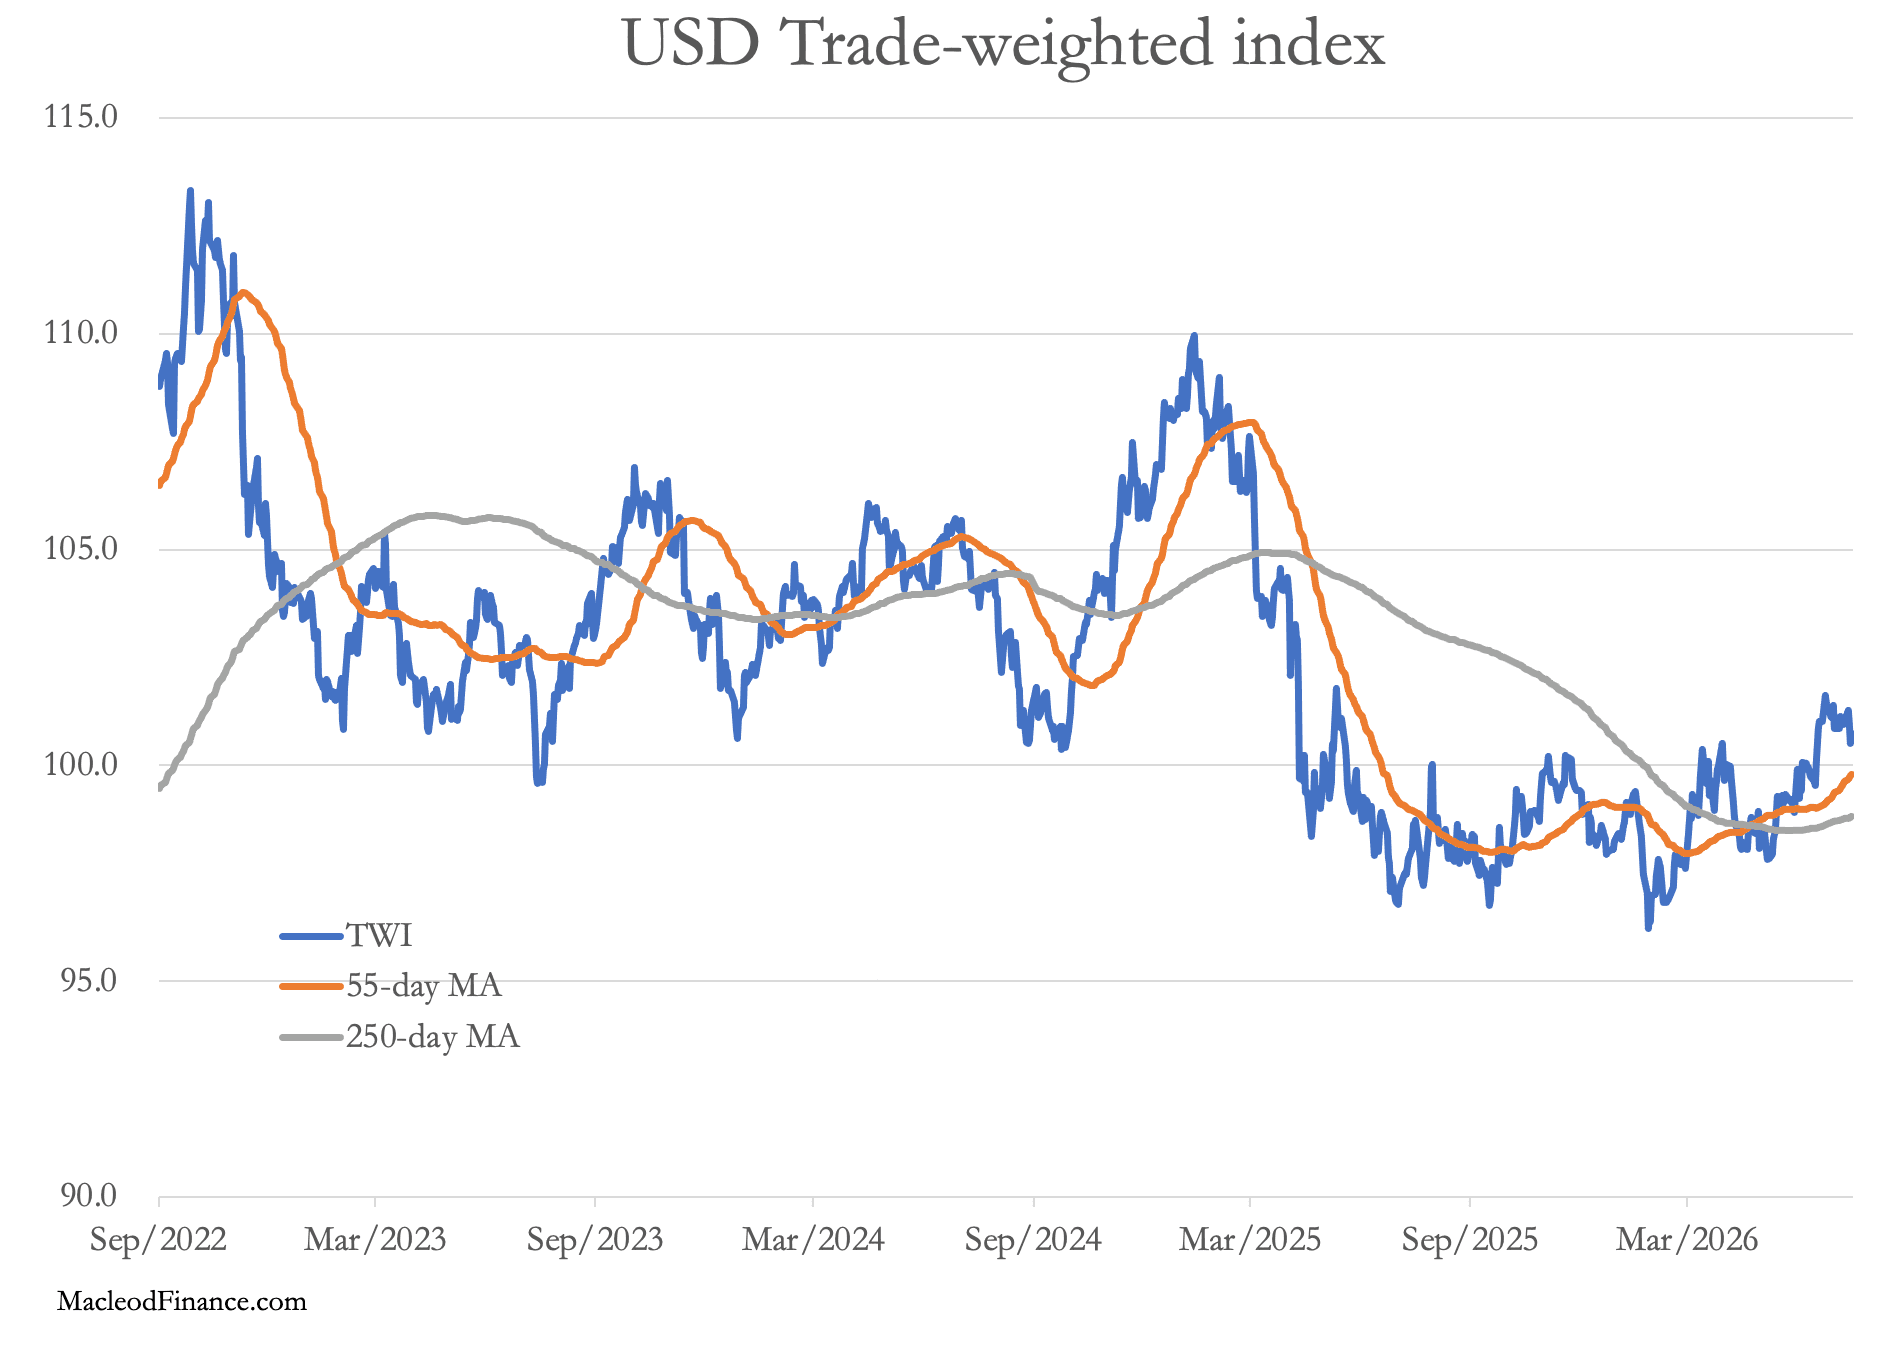
Depuis la fin janvier, lorsque le $TWI a atteint son point bas à 96,2, ce qui a coïncidé avec le point haut de l'or, le dollar est en tendance haussière. Pour les fonds spéculatifs qui pratiquent le « pair trading » entre l'or et le dollar, cette relation est manifestement importante. Mais compte tenu de la crise autour d'Ormuz et, sous peu, du détroit de Bab al-Mandab, ils regardent au mauvais endroit. En tant qu'acteur de premier plan parfaitement informé, la Chine sait que le graphique suivant est celui qui compte réellement :
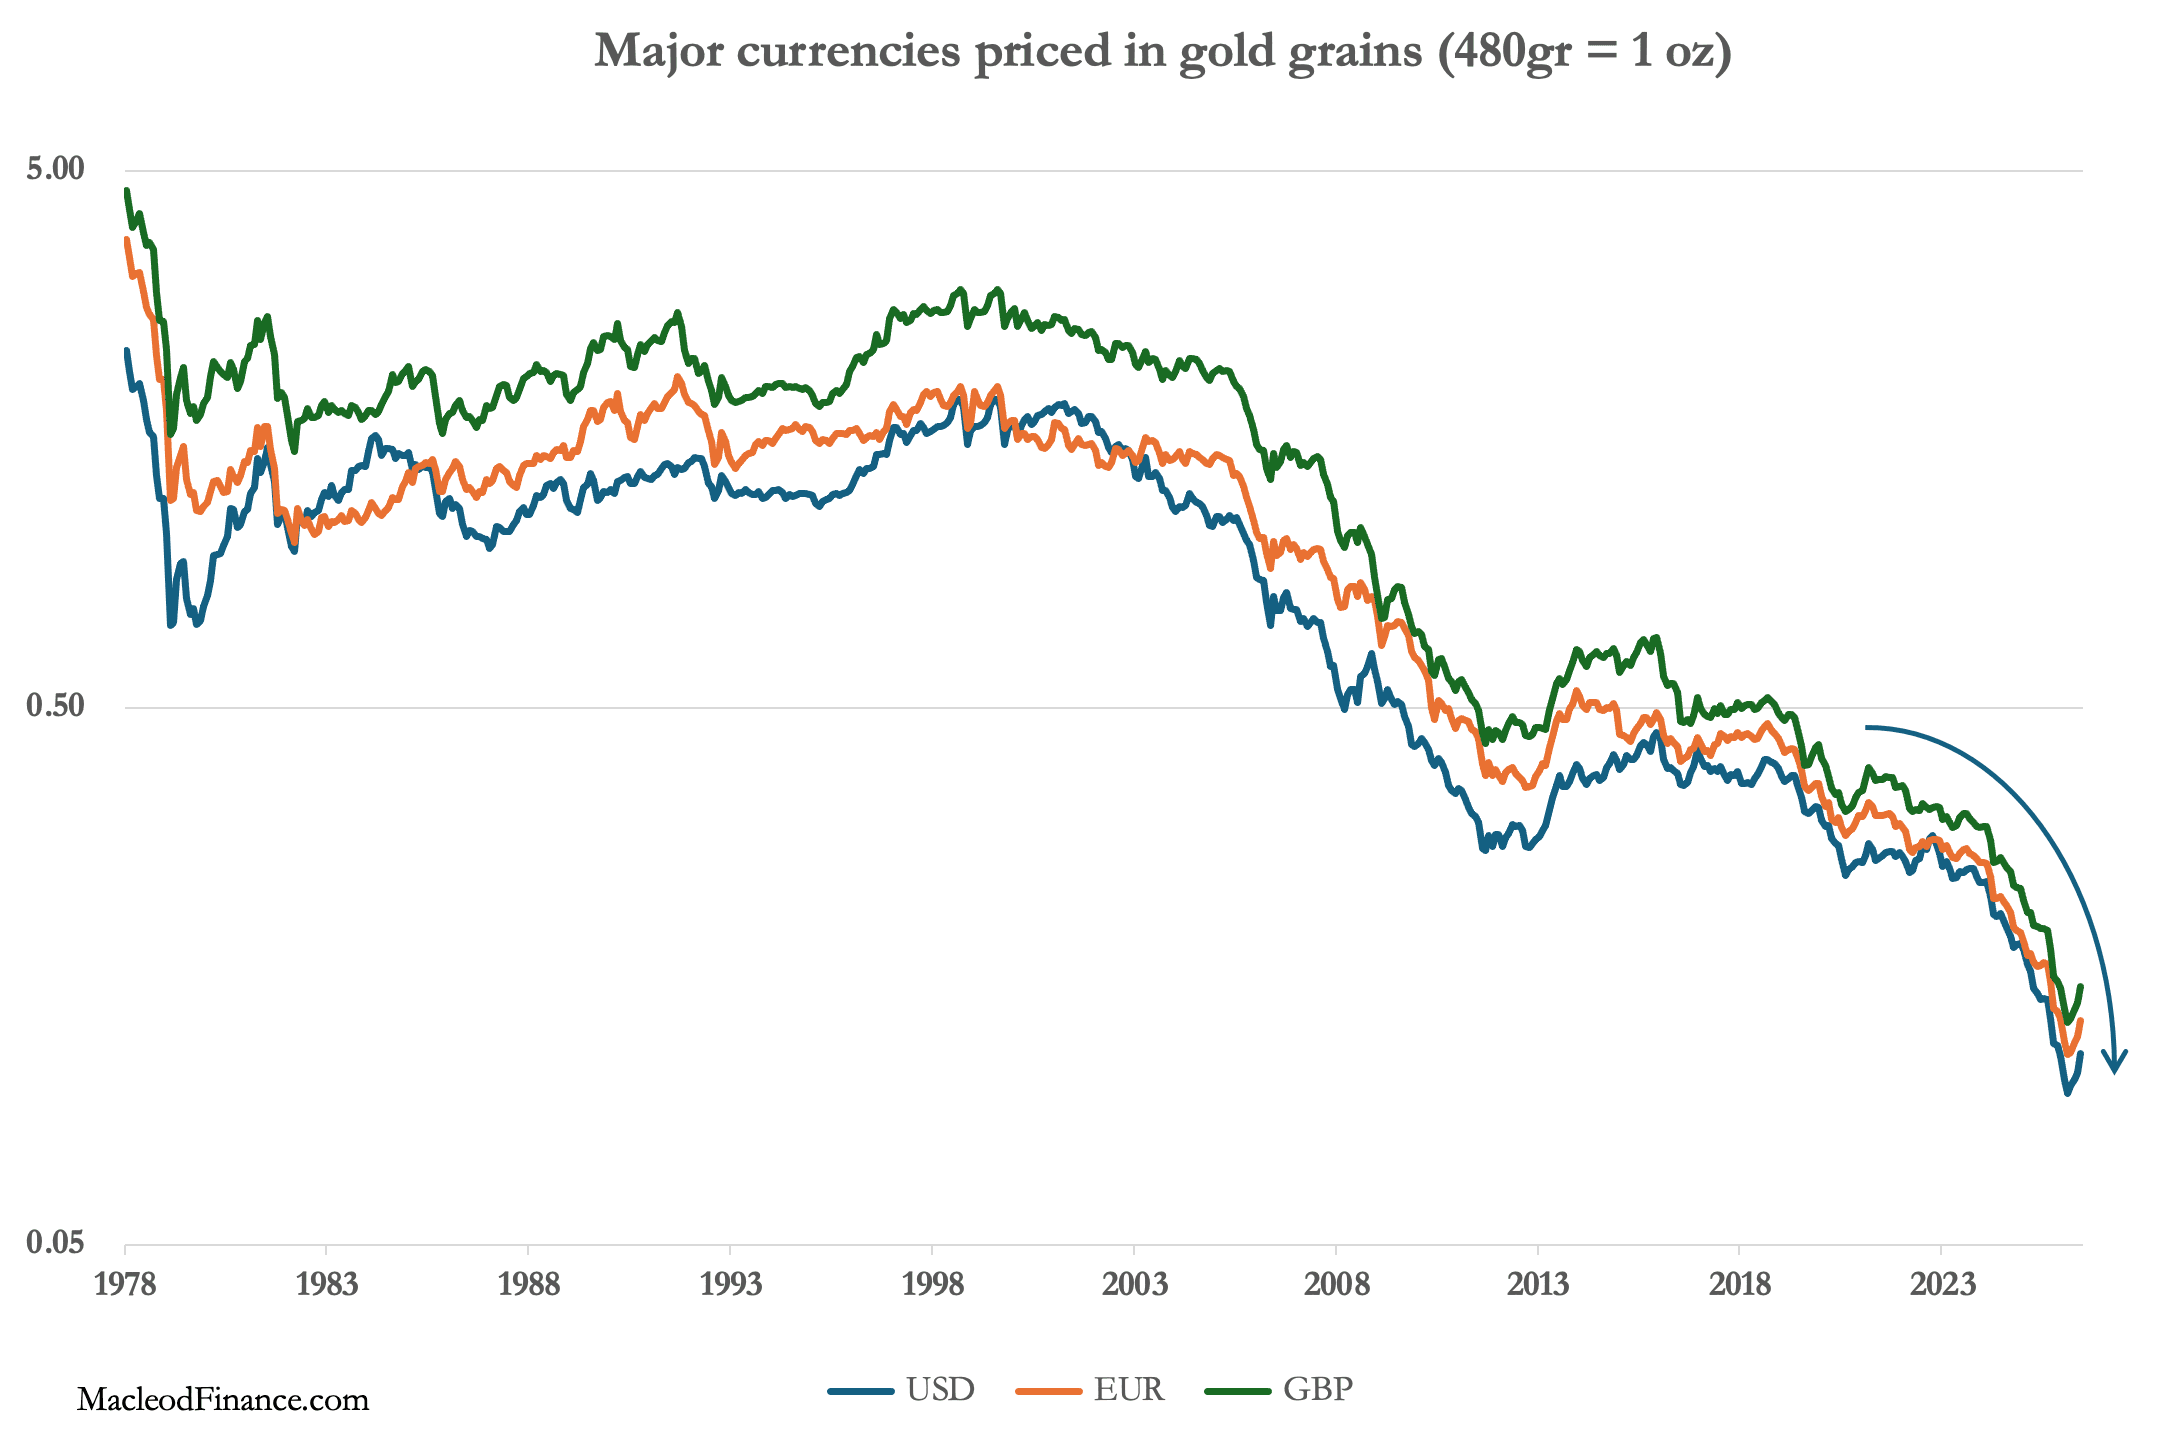
Le fait que le dollar se soit apprécié face aux autres devises du G7 n'est pas pertinent. Toutes sont confrontées à un déclin terminal qui s'accélère, lorsqu'elles sont évaluées en or. C'est pourquoi la Chine veut s'assurer le contrôle des marchés internationaux de l'or en établissant à Hong Kong un nouveau dispositif de règlement destiné à remplacer les marchés occidentaux. C'est aussi la raison pour laquelle elle continue d'acheter de l'or, de l'argent et du cuivre, et de conserver d'autres matières premières qui, libellées en dollars, verront leur prix augmenter à mesure que le dollar et les autres devises du G7 s'effondreront.