
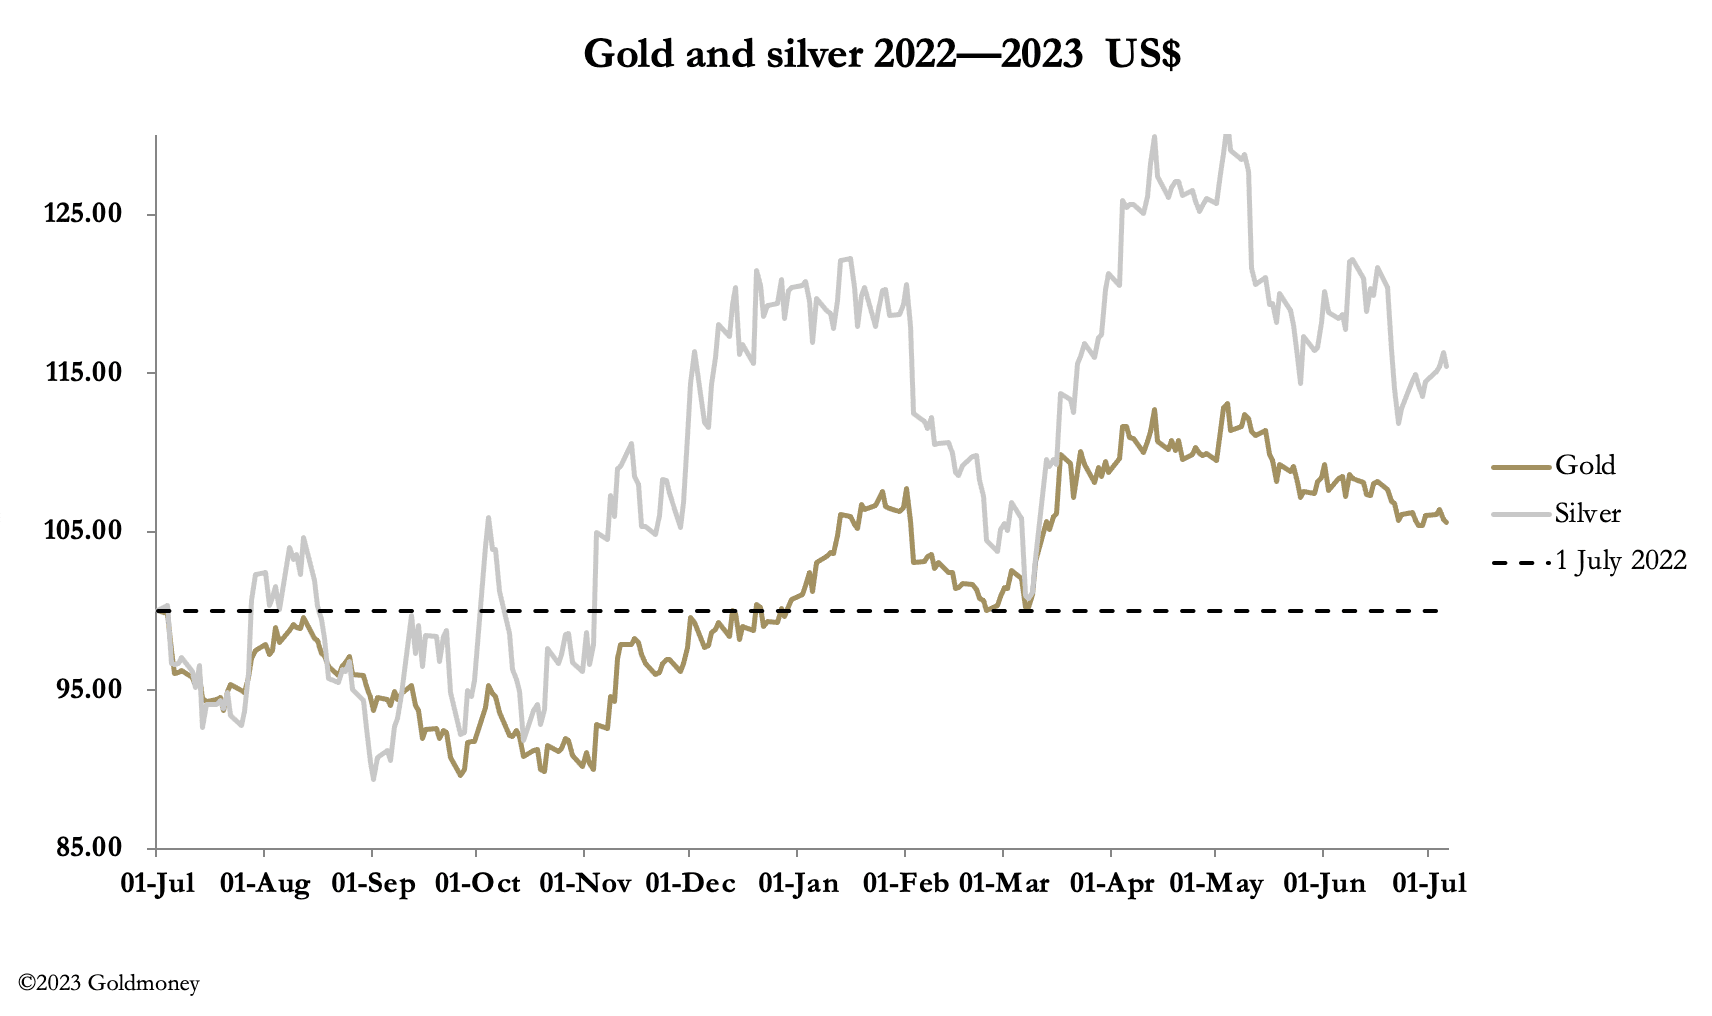
L'or et l'argent ont très peu varié sur la semaine, avec une légère tendance à la baisse dans l'ensemble. En Europe ce matin, l'or s'établissait à 1 915 $, en recul de 4 $, et l'argent à 22,70 $, en baisse de 5 cents. Les échanges étaient peu nourris, la séance de mardi ayant été affectée par la fermeture des marchés américains pour la fête de l'Indépendance.
L'intérêt ouvert (Open Interest) sur le Comex reste très faible pour les deux métaux, même s'il a commencé à remonter légèrement sur l'or. Celui de l'argent a touché un plus bas de 114 102 contrats, son niveau le plus bas depuis dix ans. Ces graphiques figurent ci-dessous.

On peut généralement assimiler un intérêt ouvert très faible à des conditions de survente. Mais, fait remarquable, la catégorie Managed Money, qui peut devenir vendeuse nette si les fonds spéculatifs sont collectivement baissiers, reste pourtant acheteuse nette. Le graphique suivant présente la position au 27 juin, selon le dernier rapport COT.
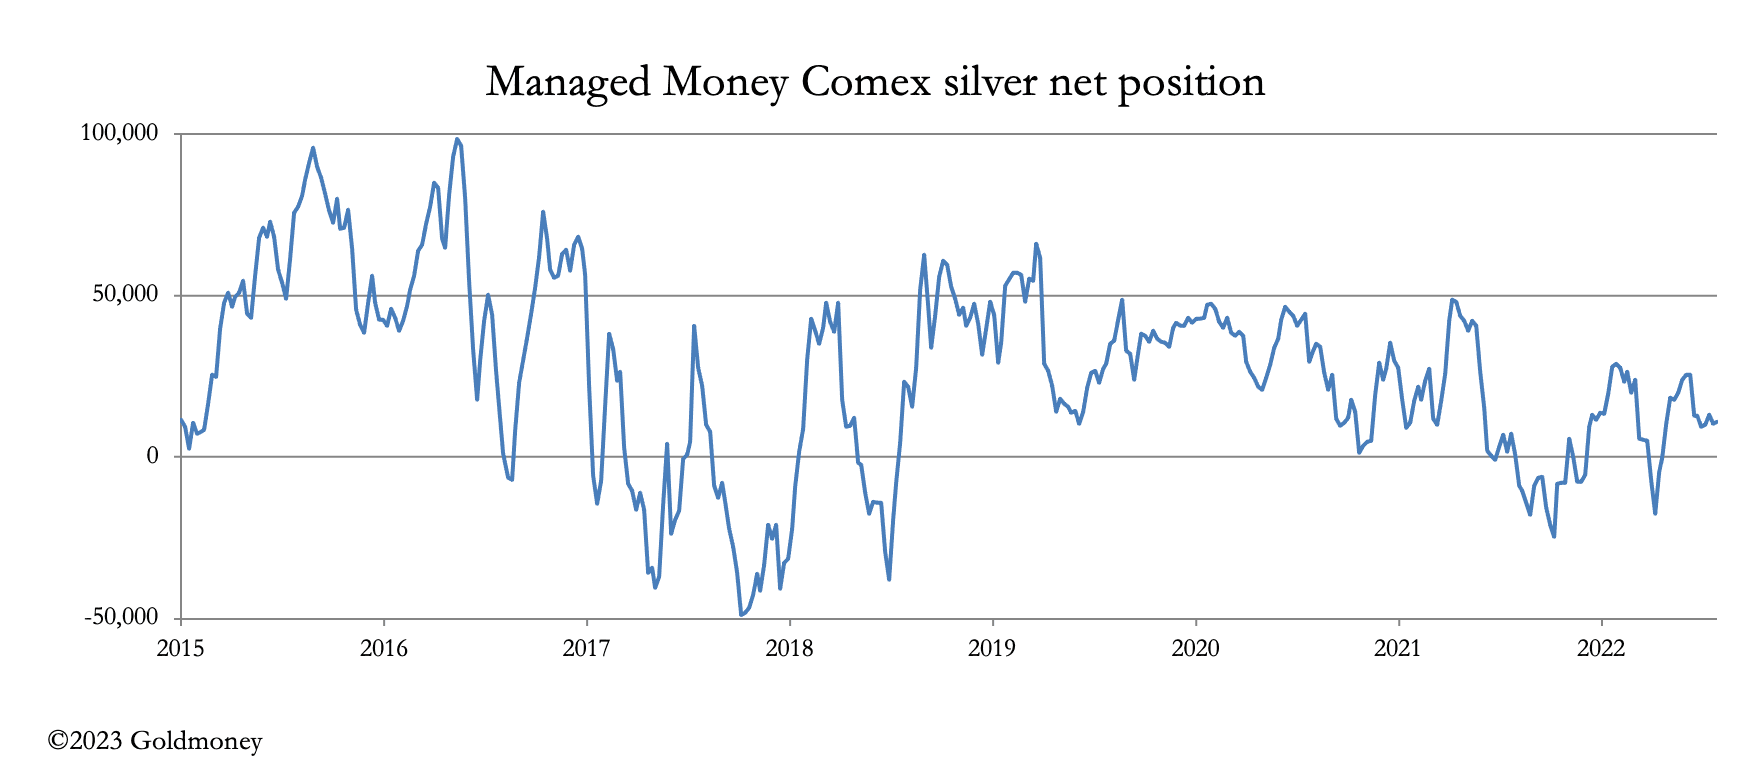
Sur le plan technique, il reste de la marge pour pousser les fonds spéculatifs à se couvrir davantage, mais le très faible intérêt ouvert laisse penser que les haussiers restants sont devenus de plus en plus tenaces.

Au vu du très faible niveau de l'intérêt ouvert, il semblerait que les Swaps, après avoir éliminé les détenteurs fragiles, risquent désormais un « bear squeeze » sur leurs positions en argent.
Leur position sur le contrat or semble similaire, bien que moins extrême. Même si le cours de l'or baisse à partir d'ici, il reste peu de détenteurs fragiles à éliminer, ce qui laisse les Swaps quelque peu coincés. L'intérêt ouvert sur l'or au Comex est présenté ci-dessous.
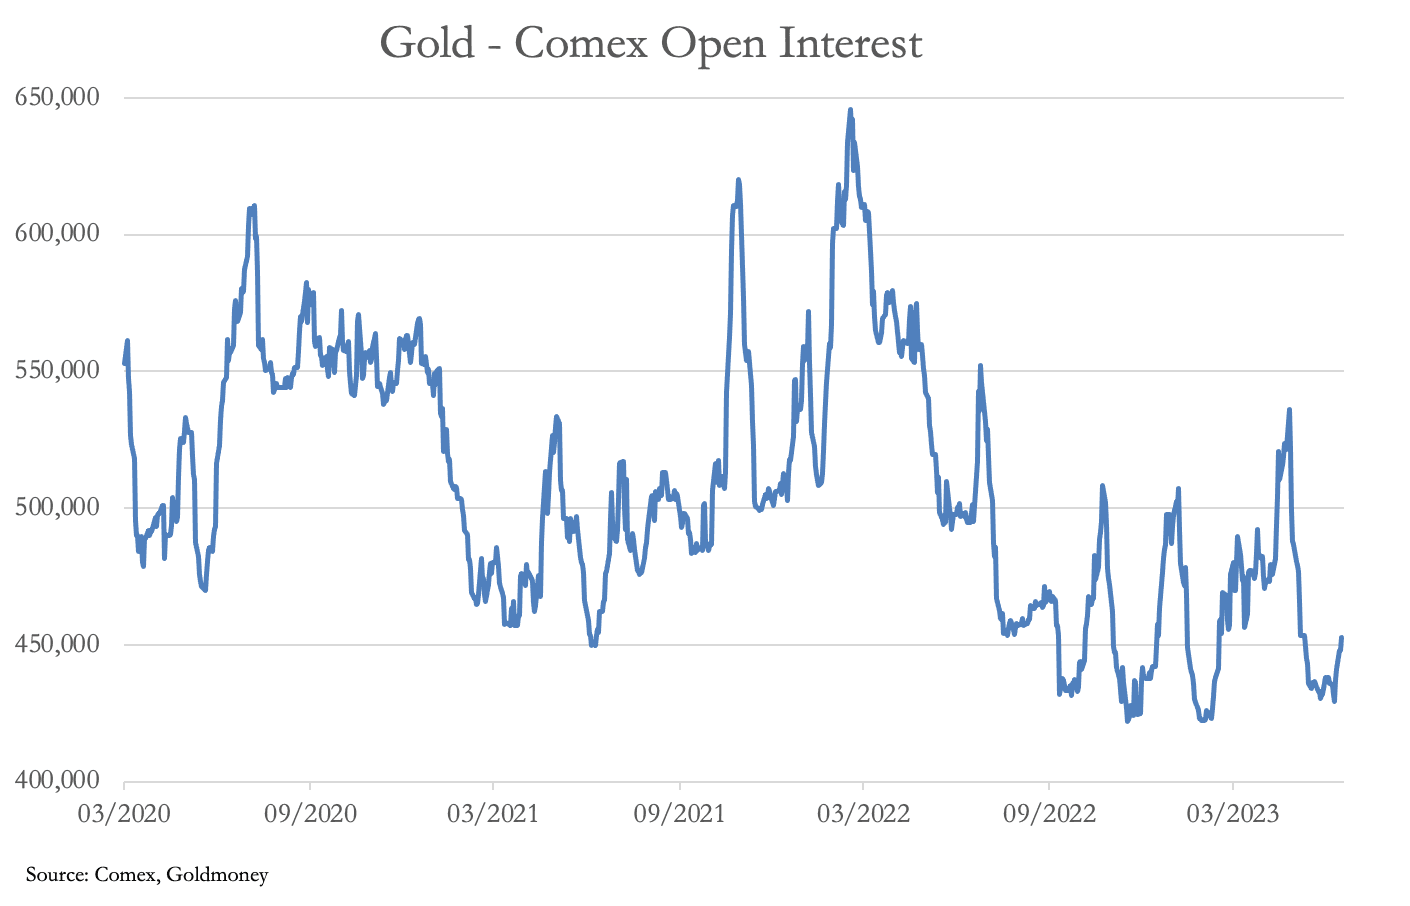
Depuis le 28 juin, l'intérêt ouvert a augmenté d'environ 22 000 contrats, ce qui indique un soutien majeur à 1 900 $. Dès lors, qu'est-ce qui pourrait faire passer l'or sous ce niveau ?
Le candidat le plus probable est une nouvelle hausse des rendements obligataires mondiaux. Au cours des deux dernières semaines, le rendement du Trésor américain à 10 ans a progressé de 35 points de base pour dépasser 4 %, un mouvement relayé sur d'autres marchés obligataires. L'espoir qu'une récession permette à la Fed d'assouplir sa politique de resserrement s'évanouit. Les dangers de taux d'intérêt élevés, et même toujours plus élevés, leurs conséquences sur les faillites d'entreprises et sur les créances douteuses du système bancaire deviennent évidents.
L'argument selon lequel les taux d'intérêt élevés désavantagent l'or trouve encore un écho. Et, dans un premier temps, l'aggravation du risque de crédit favorise une ruée vers le dollar, et peut-être vers les bons du Trésor américain à court terme. Cela signifie que certains des haussiers les plus tenaces de la catégorie Managed Money pourraient encore devenir vendeurs.
Mais l'argument haussier est potentiellement bien plus solide. Le Comex continue de voir des contrats livrés. Cette semaine raccourcie, 1 380 contrats d'or supplémentaires (4,3 tonnes) ont été livrés et, en incluant le 30 juin, 3 337 contrats d'argent (519 tonnes) l'ont également été. Outre un arbitrage entre le papier et le physique, on constate la certitude croissante d'une nouvelle phase dans le conflit ukrainien. Il y a ensuite la prochaine réunion des BRICS, du 22 au 24 août, au cours de laquelle des projets de nouvelle monnaie d'échange doivent être discutés ou annoncés. Selon l'issue de cette réunion, une dédollarisation mondiale dominera ensuite les marchés. Il faudra peut-être quelques semaines pour que les implications soient bien assimilées, mais la stratégie consistant à vendre des dollars pour acheter de l'or devrait alors repartir de plus belle.