
Il commence à être évident que les difficultés économiques mondiales ne se limitent pas aux confinements liés au covid et que l’inflation monétaire du dollar, qui sert de socle commun aux autres monnaies fiduciaires dont les émetteurs rencontrent des problèmes similaires, va continuer de s’accélérer.
Les monnaies fiduciaires n’ont survécu aussi longtemps que grâce à la financiarisation croissante du dollar et de l’économie américaine. Depuis les années 1980, Wall Street a progressivement dominé l’économie américaine au détriment de Main Street. Elle l’a fait par l’inflation monétaire, créant les conditions de l’effondrement monétaire ultime.
Cet article décrit la manière dont l’effondrement du dollar est susceptible de se dérouler. Il comporte deux aspects distincts. Le premier est la vente par les étrangers, déjà perceptible dans l’affaiblissement de l’indice pondéré par les échanges commerciaux. Le second est la prise de conscience, chez les Américains, que le pouvoir d’achat de leurs dollars ne restera pas stable, comme le laisse penser l’IPC, mais continuera de baisser, et qu’ils devraient s’en défaire le plus tôt possible. Les prix des actifs financiers, dans une économie financiarisée, montrent que cela commence déjà à se produire.
Introduction
Les responsables comme les commentateurs comprennent peu à peu que la crise du covid-19 ne disparaîtra pas d’elle-même et que la normalité ne reviendra pas une fois les populations vaccinées. La maladie sera maîtrisée, mais les dégâts économiques sont extrêmement graves et durables. On écarte de plus en plus les discours sur des récessions en V ou en W, y voyant à peine plus que des tentatives de soutenir la confiance des consommateurs ou de simples vœux pieux. Les dommages subis par l’hôtellerie-restauration et le commerce de détail sont très sérieux, et les faillites touchent aussi leurs fournisseurs et leurs chaînes d’approvisionnement. Et cela ne s’arrête pas à ces secteurs.
L’économie mondiale était déjà fragile, et rien n’a été réglé par les politiques consistant à repousser les échéances et à faire semblant depuis la crise Lehman, il y a douze ans. Dans les économies avancées, l’inflation monétaire a entraîné de nouvelles accumulations de dette improductive. Et plus la montagne de dettes est élevée, plus le problème est grand : les économies modernes sont devenues la proie d’une combinaison fatale de gouvernements dépensiers et d’entreprises zombies gérées par des capitalistes de connivence. Cette situation est vouée à l’échec, et plus on le retarde, plus il sera grave.
Au cœur de tout cela se trouve une émission de monnaie de plus en plus rapide par les banques centrales. Mais les esprits avisés des banques commerciales savent qu’elles ne peuvent faire partie de la solution, car elles ont déjà trop étendu leur bilan et subissent désormais une hausse des créances douteuses. Nous attribuons ces créances douteuses au virus, mais avant celui-ci, l’économie mondiale basculait déjà dans un ralentissement provoqué par le crédit.
Avons-nous oublié la crise du marché des pensions livrées, qui a au moins montré qu’après onze ans d’expansion du crédit bancaire, le système bancaire avait épuisé sa capacité de bilan ? Avons-nous oublié la guerre commerciale entre les deux plus grandes économies du monde, et la façon dont elle a paralysé le commerce transfrontalier, plongeant dans la récession des pays exportateurs comme l’Allemagne ? Et c’est seulement alors que le virus est venu détourner notre attention d’une situation déjà en dégradation.
Pour qui se fie aux statistiques macroéconomiques, les motifs d’inquiétude semblent exagérés. Mais, comme l’observait Lord Canning il y a deux cents ans, bien avant que l’on s’en remette autant à elles, on peut tout prouver avec des statistiques, sauf la vérité. La réalité de cet aphorisme de Canning surprendra ceux qui pensent que le PIB signifie réellement quelque chose, et que les variations de l’IPC constituent une estimation acceptable des variations du pouvoir d’achat des monnaies émises par les États.
Tel est le contexte d’une accélération de l’inflation monétaire, présente bien avant le virus et ses confinements. Le virus n’a fait qu’aggraver des perspectives déjà en dégradation. Alors que la deuxième vague de covid-19 nous frappe, nous ne prenons que maintenant la pleine mesure de l’horreur des conséquences économiques. Et la réponse de nos gouvernements ne peut être qu’une : émettre de la monnaie sans limite pour empêcher les entreprises zombies de faire faillite et financer les déficits publics. Nos économies se trouvent au bord d’un gouffre qui s’effrite, et sans le soutien d’une intervention croissante de l’État, elles y tomberont. Cet impératif nous indique que les monnaies émises par les États sont sacrifiées dans une vaine tentative de nous sauver tous.
Le dollar américain est au cœur de ce sacrifice. En tant que première monnaie du monde, il représente toutes les autres. Si le dollar échoue, les autres échouent. Mais le désir insatiable du monde pour davantage de dollars, essentiel à sa crédibilité, s’estompe. C’est la conséquence du protectionnisme commercial américain et de la contraction du crédit bancaire, qui remplacent la vision antérieure d’une croissance économique continue. Tout cela appartient désormais au passé, et les multinationales commencent à s’en rendre compte. Leur besoin de dollars supplémentaires diminue à mesure que les perspectives du commerce mondial se dégradent, tandis que les États-Unis et la Chine poursuivent des politiques destructrices pour le libre-échange.
La demande internationale de dollars s’inverse
Dans plusieurs articles récents, j’ai établi une distinction entre les variations du pouvoir d’achat d’une monnaie qui proviennent des marchés des changes et celles qui relèvent de considérations purement nationales. Les motivations et les raisonnements de ces deux catégories diffèrent, et les utilisateurs nationaux de la monnaie seront abordés plus loin dans cet article. Pour l’essentiel, les utilisateurs étrangers du dollar sont des fabricants qui exportent vers un autre pays, y compris les États-Unis, des entreprises qui auront toujours besoin d’une part de gestion de trésorerie et de change. Cela comprend le maintien des liquidités et l’anticipation des paiements en devises étrangères. Le département de trésorerie d’une société multinationale devient lui-même un centre de profit, qui traite les devises de chaque pays dans lequel la société exerce ses activités. Et si la société gère elle-même le fonds de pension de ses salariés, le règlement des investissements de portefeuille à l’étranger transitera généralement par le département de trésorerie.
Une organisation ainsi dirigée ne prend pas de positions stratégiques, contrairement aux banques centrales étrangères et aux fonds souverains, où la politique peut jouer un rôle. Mais il serait difficile de réfuter l’idée qu’en plus de tenir une position équilibrée, les trésoriers d’entreprise sont tentés de spéculer sur leurs positions de change afin de dégager des profits supplémentaires. Ces spéculations se font normalement sur les marchés de devises et de produits dérivés les plus liquides. Nulle part cette spéculation n’est plus forte que sur l’exposition au dollar, où, selon les derniers chiffres disponibles du système TIC du Trésor américain (pour août), les étrangers détiennent environ 28 600 milliards de dollars, dont 22 000 milliards sont investis en titres américains à long terme, soit une hausse de 3 100 milliards depuis mars.[i] Le solde est constitué de liquidités et de bons du Trésor et d’effets commerciaux à court terme.
Sur cette hausse, 2 400 milliards de dollars proviennent d’investisseurs étrangers du secteur privé qui ont accru leur exposition aux actions et aux fonds d’actions, et 363 milliards supplémentaires sont détenus par des sources officielles étrangères telles que la Banque nationale suisse et les fonds souverains. Mais, corrigées de la performance des actions américaines, soit les actions détenues par le secteur privé étranger ont nettement sous-performé l’indice S&P500 (en hausse de seulement 37 %, contre 50 % pour l’indice et davantage pour le NASDAQ), soit ces investisseurs ont été vendeurs nets.
Les investisseurs étrangers du secteur privé ont également réduit de 254 milliards de livres leurs avoirs en bons du Trésor et en dette des agences fédérales, ce qui n’a rien de surprenant compte tenu de rendements ultra-faibles et de la faiblesse du dollar. Mais ils ont accru leurs avoirs en dette d’entreprise, on suppose en raison de l’attrait de rendements plus élevés, ou tout aussi probablement en investissant dans des prêts assortis d’un droit de participation au capital.
Outre les placements financiers à long terme, les étrangers détenaient en août 6 600 milliards de dollars de dépôts bancaires en dollars et de titres à court terme qui, ajoutés aux placements à long terme décrits ci-dessus, totalisaient 28 600 milliards de dollars. Ce chiffre remarquable représente environ 140 % du PIB américain actuel et constitue de loin le plus important déplacement numérique de monnaies nationales vers une monnaie étrangère jamais enregistré.
Le comportement de ces investisseurs étrangers du secteur privé déterminera probablement l’évolution à court terme des prix des actifs financiers ainsi que le futur taux de change du dollar ; il est donc essentiel d’examiner les perspectives du dollar de leur point de vue.
Perspectives commerciales futures
Les sociétés étrangères vont bientôt prendre conscience que la contrepartie de l’augmentation massive des déficits budgétaires américains sera une hausse à peu près équivalente du déficit commercial, à moins, bien sûr, d’un changement substantiel des habitudes d’épargne des consommateurs américains. Or les keynésiens aux commandes de la politique économique le découragent, car ce n’est qu’en maintenant les dépenses courantes que l’on peut éviter une récession de la consommation. Cela laisse aux fabricants étrangers un énorme potentiel d’augmentation de leurs ventes sur les marchés américains.
L’autre face de cet avantage est une hausse prévisible des soldes en dollars entre les mains des départements de trésorerie des multinationales non américaines, déjà surexposées au dollar. Et avec des taux d’intérêt proches de zéro, le coût de pénalité de la vente à terme de ces dollars supplémentaires anticipés est exceptionnellement faible. Il apparaîtra de plus en plus clairement à ceux qui étudient les opportunités du commerce international dans un environnement d’après-pandémie que les marchés internationaux seront inondés de dollars supplémentaires, et que la voie raisonnable consisterait à les vendre à terme avant que cela n’advienne.
Le dollar atteint déjà des plus bas de trois ans, comme le montre la figure 1. Et s’il y a une surabondance de quoi que ce soit sur les marchés des changes, c’est bien de dollars.

Les acteurs étatiques voient la situation différemment, et la plupart d’entre eux sont favorables au dollar, qu’ils maintiennent au cœur de leurs réserves de change. Les exceptions se trouvent en Asie, où la Chine cherche à faire accepter davantage son yuan pour le règlement des échanges internationaux. Mais, faute d’alternative, la Chine elle-même a conservé d’importantes réserves en dollars. La Russie, qui gagne des dollars grâce à ses exportations d’énergie, poursuit une politique consistant à accroître ses réserves d’or au détriment des dollars. L’Iran a été exclu du système en dollars. À l’exception de l’Inde, qui hésite entre les deux camps, faute d’assez d’or au niveau de l’État et en raison d’un long passé de politiques économiques fortement keynésiennes, l’Organisation de coopération de Shanghai, ainsi que ses membres associés et observateurs, se range résolument du côté de la Chine, avec une préférence croissante pour l’or et le yuan dans leurs réserves de change.
Si le dollar domine encore le règlement des échanges internationaux, la marée asiatique se retourne contre lui. Les grands détenteurs de recettes en dollars, et donc les bailleurs de fonds de la dette du gouvernement américain, sont établis dans cette région. En particulier, la Chine a changé d’approche : elle est passée de l’exportation vers l’Amérique à une volonté accrue d’encourager ses consommateurs à consommer. Ce faisant, elle a modifié sa politique d’intervention sur les changes, laissant le yuan s’apprécier face au dollar. Parallèlement, elle a vendu des dollars pour constituer des stocks de métaux bruts et industriels, signalant clairement où vont ses préférences et qu’elle sera un vendeur supplémentaire de dollars et d’obligations en dollars.
La Chine s’affirme comme le nouvel acteur clé d’un monde à hégémonie américaine, en se détournant du dollar et de la dette libellée en dollars, alors que le reste du monde croule sous les dollars. Si l’on y ajoute la perspective d’une accélération de l’offre de dollars à mesure que le déficit commercial se creuse, jumeau du déficit budgétaire américain, une crise du dollar se prépare.
À certains égards, le dollar se trouve dans la même situation que la couronne islandaise en 2008. Deux ans auparavant, le déficit commercial de l’Islande avait bondi à 20 % du PIB et, sous l’impulsion de Fitch, les agences de notation avaient commencé à dégrader leurs perspectives. Les financements auparavant disponibles sont devenus plus coûteux. Puis, lorsque la crise Lehman a éclaté, la confiance économique mondiale envers l’Islande s’est évaporée, et les banques, cherchant à préserver leur propre bilan et leur liquidité, ont soudain tenté de réduire leur exposition à l’Islande.
Les trois grandes banques islandaises étaient massivement surendettées, avec des actifs au bilan représentant environ dix fois le PIB de l’Islande. Même si leurs bilans étaient libellés en couronnes, leur financement l’était surtout en devises étrangères, et c’est le retrait de ce financement qui a fait s’effondrer les banques et la couronne. Aujourd’hui, le financement américain est libellé en dollars, mais depuis que l’Amérique en est venue à dépendre du maintien de sa balance des paiements (c’est-à-dire des déficits commerciaux couverts par des investissements étrangers entrants), il est devenu, comme celui de l’Islande avant la crise Lehman, tributaire des investissements étrangers.
Outre cette fragilité sous-jacente du dollar, il ne fait guère de doute que la conjoncture économique actuelle aggrave les difficultés des banques étrangères et nationales opérant sur les marchés en dollars, et qu’une crise périodique liée à la contraction du crédit bancaire est attendue depuis longtemps. Si les injections de liquidités de la Fed sur le marché des pensions livrées en septembre 2019 n’avaient pas sauvé les banques d’une crise de liquidité imminente, une crise bancaire serait presque certainement déjà là. Mais depuis, la situation s’est considérablement dégradée, obligeant la Fed à étendre fortement son bilan pour créer des réserves bancaires supplémentaires.
Tout comme Fitch a sonné l’alarme pour la crise islandaise, on peut se demander à quel moment les agences de notation s’apercevront que le déficit commercial américain se creuse rapidement et dégraderont les perspectives économiques des États-Unis. Les chiffres sont éloquents : le déficit budgétaire pour 2020 était estimé à 3 300 milliards de dollars, soit environ 17 % du PIB. Compte tenu du décalage dans le temps entre le financement inflationniste d’un déficit budgétaire et sa réapparition sous forme de déficit commercial, la tendance qui se dessine dans le graphique FRED de la Fed de Saint-Louis ci-dessous n’est qu’un début.

Il deviendra bientôt évident que les estimations officielles selon lesquelles le déficit de financement du gouvernement américain se stabilisera plus tard dans l’exercice en cours sont très éloignées de la réalité. Le Congressional Budget Office estimait le déficit de l’exercice 2021 à 1 810 milliards de dollars avant la deuxième vague de coronavirus. Ce chiffre sera presque certainement très sous-évalué. Il faut admettre que d’autres grandes monnaies sont confrontées à des problèmes similaires du fait de déficits budgétaires qui s’envolent, mais c’est avec le dollar que les déséquilibres sont les plus importants.
Aux estimations actuelles de la détention de dollars par l’étranger, il faut ajouter l’essentiel des déficits commerciaux qui n’ont pas encore produit leurs effets et qui découlent du déficit budgétaire de l’an dernier et de la totalité de l’exercice en cours. Le danger est que les trésoriers d’entreprise des multinationales non américaines prennent conscience en même temps de ce trop-plein de dollars et agissent en conséquence, exactement comme l’ont fait les banques internationales envers l’Islande après la crise Lehman. (La couronne s’est effondrée, passant de la parité officielle de 131 pour un euro le 7 octobre 2008 à 340 en un mois environ.)
Pour l’instant, les opérateurs de change jugent inconcevable que le dollar puisse subir une telle chute. Pourtant, la dynamique est en place pour qu’ils se réveillent un matin et passent de la complaisance à la panique. Que la panique survienne de manière soudaine ou qu’elle soit déclenchée par des défaillances systémiques dans les chaînes de paiement ou de production, nous ne le saurons qu’en temps voulu. Pour l’instant, nous savons seulement qu’un précipice existe.
Les perspectives intérieures
Comme indiqué plus haut, les motivations des consommateurs nationaux sont très différentes de celles des acteurs présents sur les marchés des changes. Après avoir mis de côté leur épargne, aujourd’hui presque entièrement constituée de cotisations obligatoires versées à des régimes de retraite et à des contrats d’assurance, ils maintiennent un équilibre entre les liquidités disponibles pour la dépense et l’achat de biens. Les variations de cet équilibre dans l’ensemble de la population ont un impact considérable sur les prix.
Depuis le 23 mars, date à laquelle l’expansion monétaire de la Fed est passée à la vitesse supérieure, le total des espèces, des comptes courants et des comptes d’épargne détenus auprès des banques par les résidents américains a augmenté d’un peu moins de 20 % pour atteindre 17 400 milliards de dollars à fin septembre. Ces soldes sont répartis entre entreprises et particuliers, entités financières et non financières, résidents et non-résidents. S’il est impossible de connaître les montants qui se sont retrouvés entre les mains des consommateurs nationaux et sur leurs comptes bancaires, le fait que le premier plan de soutien ait comporté un versement direct de 1 200 $ sur le compte bancaire de chaque adulte accroît leurs soldes de trésorerie par rapport à leurs achats de biens. Mais ce n’est là qu’un aspect du CARES Act, doté de 2 200 milliards de dollars, qui vise à aider les particuliers et les entreprises à faire face aux conséquences financières de la pandémie.
Si certaines personnes utiliseront l’argent d’origine publique pour rembourser des dettes ou augmenter leurs liquidités, ce comportement n’est pas typique. Lorsque la conjoncture économique se dégrade, ce dont il n’est désormais plus permis de douter, non seulement l’essentiel de l’incitation à dépenser adressée aux consommateurs sera dépensé comme prévu, mais ceux-ci auront aussi tendance à réduire leurs liquidités au profit de biens. En effet, la détérioration de la conjoncture conduit inévitablement à conserver des soldes de trésorerie plus faibles. Si ces conditions persistent, de nouvelles baisses du ratio entre les liquidités en dollars et les biens couramment achetés finiront par éroder le pouvoir d’achat du dollar au point qu’il ne soit plus utilisé comme moyen d’échange.
Ces conditions sont appelées à persister et à s’aggraver, sans perspective d’une demande de dollars compensatrice et durable en provenance de l’étranger. Avant même que tous les fonds du CARES Act aient été dépensés, un nouveau plan est attendu, qui sera de nouveau financé par l’inflation monétaire. Il est tout à fait possible qu’un nouvel apport aux soldes bancaires des consommateurs finisse par accélérer l’échange de monnaie contre des biens, non seulement en érodant le pouvoir d’achat du dollar à un rythme plus rapide que ne le laisserait raisonnablement penser l’expansion monétaire, mais aussi en intensifiant les boucles de rétroaction qui rendent la dégénérescence inflationniste presque impossible à arrêter.
Dans une économie financière moderne, le premier signe de l’ajustement à la baisse des soldes de trésorerie personnels est la hausse des prix des actifs financiers, à l’exception des obligations à taux fixe. Les cryptomonnaies, les marchés actions, les métaux monétaires, les matières premières et les produits de base voient tous leurs prix augmenter, une situation qui ne peut résulter que de la dépréciation monétaire. Cela montre que ceux qui le peuvent se débarrassent déjà de leurs dollars au profit d’actifs financiers, ce qui soulève la question de l’effet de la prochaine dose d’inflation monétaire sur le pouvoir d’achat du dollar.
Taux d’intérêt
Lorsque les acteurs économiques comprendront que la dépréciation monétaire n’est pas un épisode isolé et qu’elle se poursuivra, un prêteur tiendra compte de son estimation de la baisse future du pouvoir d’achat de la monnaie jusqu’à la date de remboursement. C’est le fondement de la préférence temporelle. De même, un emprunteur comprendra qu’à l’échéance du prêt, sa valeur exprimée en biens sera quelque peu inférieure, ce qui lui procurera un avantage. Il n’est pas nécessaire d’expliquer davantage qu’une baisse du pouvoir d’achat de la monnaie favorise les emprunteurs aux dépens des épargnants.
Les conditions actuelles ajoutent de la complexité à cette proposition de base. Pensant stimuler l’activité économique, les banques centrales interviennent pour comprimer les taux d’intérêt, ce qui accroît le transfert de richesse des prêteurs vers les emprunteurs. Cet artifice exige que les statisticiens publics masquent les signes de hausse du niveau général des prix, afin de permettre aux capitaux de circuler entre prêteurs et emprunteurs à des taux d’intérêt comprimés.
Les banques centrales mènent des politiques de compression des taux d’intérêt depuis les années 1980, époque où, sous l’impulsion de la Fed et de la Banque d’Angleterre, les économies américaine et britannique ont commencé à passer d’une base productive à une base financière. La financiarisation de l’activité économique a eu pour effet d’accroître le contrôle des banques centrales sur leurs économies, un pouvoir qui n’a pas été utilisé avec sagesse.
Ce pouvoir s’est accompagné de la conviction que la planification monétaire est la solution à tout. Et à mesure que chaque mesure échouait dans son objectif, la compression des taux d’intérêt les a même conduits en territoire nominal négatif. Loin de stimuler l’économie, elle est devenue une impasse politique, un mur de briques au-delà duquel aucun décideur ne peut aller. En raison de la financiarisation, qui a désormais rendu Wall Street nettement plus importante que Main Street en termes économiques, la structure mondiale des taux d’intérêt s’est tellement déformée que les taux auxquels les épargnants prêtent aux emprunteurs ne semblent plus avoir d’importance. Mais comme les politiques de taux ne peuvent plus les comprimer davantage, ceux-ci commencent enfin à remonter. C’est ce que montre la figure 2, consacrée au rendement de référence des obligations du Trésor américain à 10 ans.
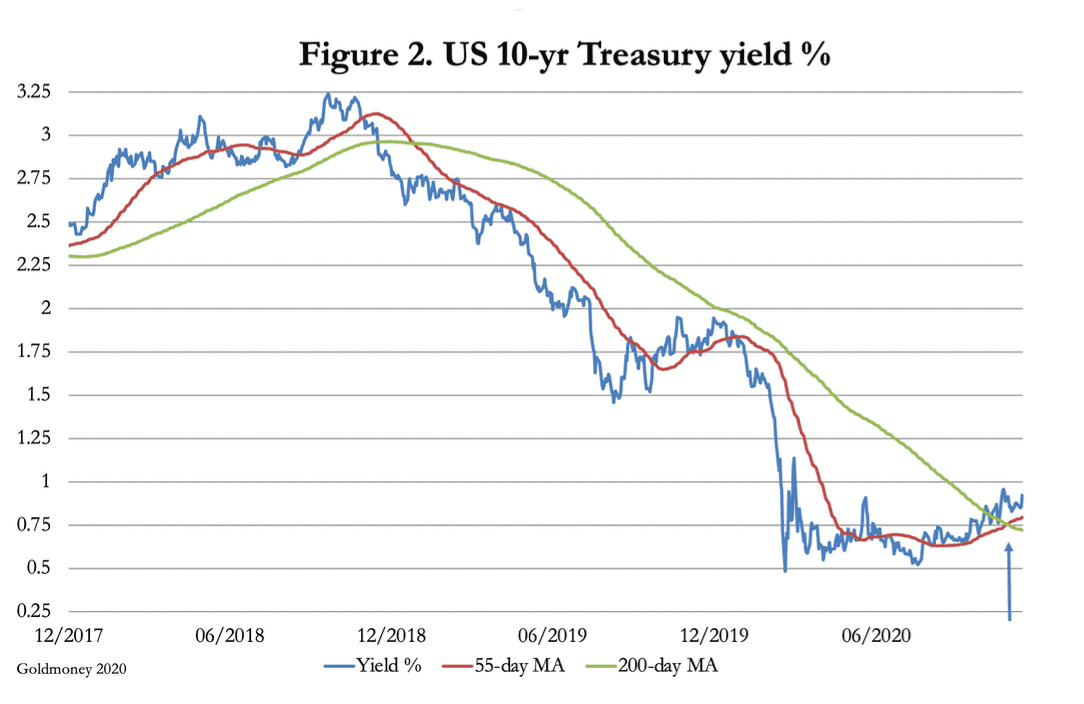
La hausse des rendements de l'UST à 10 ans, titre de référence, est un premier signe que la Fed perd le contrôle des taux d'intérêt sur le segment court de la courbe des rendements. Dès à présent, hormis les fonds de pension et les compagnies d'assurance, tenus d'en acheter, le seul acheteur significatif de bons du Trésor américain à ces rendements comprimés est la Fed.
La Fed commet l'erreur de croire qu'en ramenant son taux directeur à zéro, et donc le coût de l'emprunt, elle stimulera l'activité économique. En réalité, elle l'étouffe, car nul être sensé ne prêtera de l'argent à des conditions dans lesquelles il est certain de perdre. À mesure que ce message sera mieux compris et que les détenteurs de dollars, nationaux comme étrangers, s'en dédéferont au lieu de les prêter, les taux d'intérêt monteront, indépendamment de la politique de taux de la Fed. Ils devront monter jusqu'au niveau où les agents économiques estimeront être compensés de la dépréciation du dollar.
Et voici le piège : si l'on relève les taux d'intérêt, les finances publiques sont totalement fragilisées. Le véritable coût des politiques de taux qui soutiennent les entreprises zombies apparaîtra lui aussi lorsque les taux monteront. Non seulement le financement inflationniste deviendra plus coûteux pour tous les gouvernements, non seulement les créances douteuses du système bancaire surgiront soudain comme un monstre des profondeurs, mais l'accélération des transferts de richesse de l'économie productive vers l'État, et de l'épargnant vers l'emprunteur, révélera à quel point l'inflation monétaire a vidé de sa substance tous les pans de l'économie.
Face à cette perspective, la Fed refusera presque certainement de relever suffisamment ses taux, et le dollar continuera de s'enfoncer. Mais la décision pourrait peut-être lui échapper : l'effondrement des cours des obligations d'État signalera que la partie est terminée, et le dollar, reflet de la pleine foi et du crédit du gouvernement américain, sera en route vers son extinction.
[i] Voir https://ticdata.treasury.gov/Publish/slt2d.txt
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.