
Malgré les gros titres récents et le tapage suscité par l’idée que le dernier compte rendu du FOMC annoncerait un léger signal (peut-être) d’intentions plus restrictives de la part de la Réserve fédérale, la M3 américaine a atteint en janvier près de 15 100 milliards de dollars.
Le Fear Index a peu varié et reste stable à 2,89 %. La dette du gouvernement américain approche sept fois les recettes de l’État fédéral, ce qui signifie que celui-ci consacre près de 15 % de ses recettes au service de la dette, même avec des taux d’intérêt historiquement bas.

Il est facile de se laisser emporter par les gros titres et les mouvements de court terme des marchés, mais pour garder la tête froide, il faut ignorer la propagande, les déclarations d’intention et les vœux pieux. Ignorez le bruit et concentrez-vous sur les données.
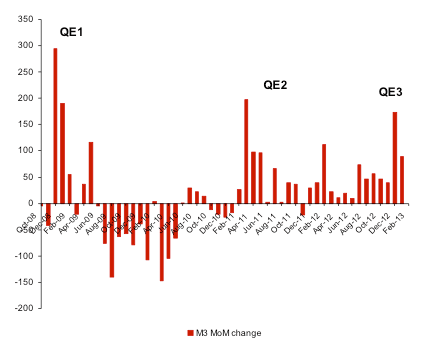
Fait : la Fed continue de créer de la monnaie. Fait : la politique de taux d’intérêt nul (ZIRP) est toujours en vigueur. Fait : le plafond de la dette américaine a été suspendu. Fait : les énormes déficits structurels n’ont pas été traités (selon certains partisans keynésiens, bons de réduction pour bébés à la main, ils n’ont pas à l’être).
Le fait est simple : la masse monétaire continue d’être gonflée à un rythme malsain, ce qui revient à dire que le dollar américain est rapidement dévalué. Le fait que la plupart des pays se précipitent pour surpasser la banque centrale américaine, jusqu’à 38 pays visant des taux d’intérêt négatifs selon Félix Zulauf, propriétaire et président de Zulauf Asset Management, signifie que les détenteurs internationaux de dollars et de bons du Trésor américain n’ont presque nulle part où se réfugier. Ce manque d’alternatives s’est aggravé. Début 2011, il restait peut-être une demi-douzaine de membres du club des monnaies refuges. Depuis, la Suisse, la Norvège et Hong Kong ont cédé et ont rejoint les guerres des monnaies, avec des interventions sur les changes et des ancrages de leur monnaie.
Quiconque a ouvert un livre d’histoire monétaire, même un livre de Keynes, sait que cette situation est totalement sans précédent. Nous avons vu à maintes reprises la folie monétaire, mais jamais à une telle échelle mondiale. Il n’y a pas de ceteris paribus ici ; personne ne peut faire de prédictions avec un quelconque degré de certitude, et aucun modèle ne s’applique. Nous pouvons toutefois essayer de recourir à l’analogie et à la logique pour déduire ce qui pourrait se produire.
Si les lois de l’offre et de la demande s’appliquent à la monnaie, comme le soutiennent les Autrichiens, le reconnaissent les monétaristes et l’avouent même certains keynésiens dans des moments de faiblesse, alors cette explosion mondiale de la masse monétaire conduira, toutes choses égales par ailleurs, à une hausse des prix des biens et des services. Il ne s’agit pas d’une théorie hétérodoxe : c’est ce que disent les propres modèles de la Réserve fédérale. C’est ce que concluent les études empiriques de la Banque d’Angleterre. C’est ce qu’enseignent les documents de la BCE sur le sujet.
Puisque les technocrates des banques centrales estiment que l’assouplissement quantitatif (QE), la politique de taux d’intérêt nul (ZIRP) et, de manière générale, la création monétaire devraient entraîner une hausse des prix, et qu’ils poursuivent ces politiques avec une vigueur remarquable, peut-on logiquement en conclure qu’ils veulent une hausse des prix et une monnaie dépréciée ? (Ils l’ont dit eux-mêmes en toutes lettres, mais nous nous attachons ici à leurs actes.)
Si nos gestionnaires monopolistiques de la monnaie sont à ce point déterminés à rendre notre monnaie sans valeur et à détruire totalement sa fonction de réserve de valeur, nous devrions peut-être chercher des solutions de rechange, au minimum à titre d’assurance, mais de plus en plus comme partie intégrante de notre épargne.
Les options ne sont pas très nombreuses. Les métaux précieux ont historiquement offert la meilleure protection contre une telle mauvaise gestion monétaire. Une accumulation lente et progressive d’or et d’argent physiques est ce que James Turk conseille depuis des années ; c’est aussi le moyen d’éviter la volatilité à court terme qui, en raison des injections de liquidités, caractérise de plus en plus nos marchés financiers.
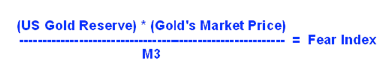
James Turk écrit sur l’indice de la peur depuis des années, comme vous pouvez le constater sur son site FreeGoldMoneyReport.