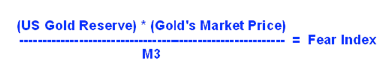Les nouvelles mesures de relance de la Réserve fédérale ont eu un impact notable sur la confiance des marchés dans le dollar et dans la solvabilité de notre système monétaire actuel.
Le Fear Index a progressé en septembre et dépasse de nouveau 3 %. La masse monétaire continue de croître à un rythme soutenu et accélère, avec en moyenne 50 milliards de dollars ajoutés chaque mois. Plus significatif encore, le cours de l’or a augmenté en septembre, signe que les inquiétudes concernant le dollar grandissent (même si, comme nous l’avons vu le mois dernier avec le Euro Fear Index, les craintes relatives à l’état de l’euro sont encore plus fortes).

Néanmoins, ces inquiétudes demeurent à des niveaux historiquement bas : il reste encore beaucoup de chemin avant d’atteindre les niveaux du Fear Index observés pour la dernière fois dans les années 1980. La crise monétaire qui se construit depuis une vingtaine d’années – et qui s’est accélérée avec la crise financière de 2008 – en est encore à ses débuts relatifs. Mais la compréhension des problèmes sous-jacents de la dette et de la monnaie fiduciaire s’est étendue d’un petit nombre de contrariens à un plus grand nombre d’acteurs des marchés financiers. Bien sûr, la phase finale, véritablement explosive, où le grand public commence à comprendre, est encore assez lointaine. Il est toutefois extrêmement important de se préparer avant d’atteindre ce stade, où il sera beaucoup trop tard et trop coûteux de prendre les mesures nécessaires. On ne peut pas souscrire une assurance contre un tremblement de terre lorsque le sol tremble déjà.

Si l’on zoome sur les dernières années, on constate que le Fear Index est en hausse depuis ses plus bas niveaux en plusieurs décennies, atteints en 2001-2002. Il a pris de la vitesse en 2007-2008, puis a marqué une pause depuis un an. Il semble maintenant prêt à reprendre son ascension.
La situation budgétaire et monétaire sous-jacente est assurément assez dangereuse. Le ratio dette publique américaine/PIB atteint désormais 102,4 % en septembre, pour un total de plus de 16 200 milliards de dollars. Pourquoi est-ce extrêmement important ? Parce que cela bloque en pratique toute stratégie de sortie que la Réserve fédérale pourrait espérer appliquer lorsque l’inflation des prix montrera son vilain visage et que les prix à la consommation commenceront à refléter l’inflation monétaire déjà perpétrée à leur encontre. (N’oublions pas que l’inflation est une augmentation de la masse monétaire, et que la hausse des prix n’en est que la conséquence.)
Si la Fed tentait d'abandonner sa politique de taux d'intérêt nuls (ZIRP) et de durcir sa politique pour lutter contre l'inflation, comme l'a fait Paul Volcker en 1979 (en portant le taux des Federal Funds jusqu'à 20 % en juin 1981), elle devrait immédiatement faire face à une réalité désagréable : la hausse des taux rendrait le gouvernement fédéral incapable d'assurer le service de la dette nationale. À l'époque de Volcker, la dette fédérale américaine représentait environ 30 % du PIB. Relever les taux était une médecine amère, mais cela restait gérable. Comment un gouvernement incapable de financer ses dépenses courantes pourrait-il payer 5 % ou 10 % du PIB rien qu'en intérêts ? Sans parler des niveaux encore plus élevés observés dans les années 1980. Seuls des taux éternellement bas permettent d'envisager la situation actuelle de la dette sans une forme de défaut.
Peut-être est-ce d'ailleurs le plan : le défaut par l'inflation. Mais c'est une politique extrêmement dangereuse, car les investisseurs et les épargnants sont parfaitement conscients de cette possibilité et réagiront en conséquence. Cela pourrait déclencher une panique sur les bons du Trésor américain et sur le dollar, ce qui serait extrêmement chaotique et destructeur. L'or serait l'un des très rares refuges sûrs.
Le président de la Fed, Ben Bernanke, a attrapé un tigre par la queue et nous assure que tout va bien. Il n'est donc pas surprenant que l'indice de la peur progresse.
James Turk écrit sur l'indice de la peur depuis des années, comme vous pouvez le constater sur son site Free Gold Money Report.