
Dans ce rapport, nous examinons les mouvements du dollar canadien à travers notre cadre de référence pour les devises, fondé sur les taux d'intérêt réels et les prix de l'énergie à long terme. Comme nous l'avions constaté dans notre modèle de prix de l'or, le CADUSD présente une relation plus forte avec les prix du pétrole à long terme qu'avec les prix spot, et les mouvements du pétrole à long terme sont plus étroitement liés à la paire CADUSD que les facteurs traditionnels des devises. Bien que notre cadre empirique pour les paires de devises pures reste à approfondir, notre première conclusion est que le dollar canadien est peut-être moins exposé à une nouvelle faiblesse que ne le laisse penser le positionnement du marché, en l'absence, bien entendu, d'une dislocation plus large des marchés financiers.
Consultez l'intégralité de l'étude en PDF ici.
LE SENTIMENT DE MARCHÉ INFLUENCE-T-IL LES MARCHÉS DES CHANGES ?
Le sentiment de marché à l'égard du dollar canadien est devenu de plus en plus baissier la semaine dernière, comme le montre le dernier rapport Commitment of Traders de la CFTC. Parmi les principales devises, le huard a enregistré la plus forte hausse hebdomadaire de l'intérêt ouvert et la plus forte hausse des positions vendeuses nettes, et occupe désormais la deuxième place, tant pour la position vendeuse nette que pour l'encours total des positions vendeuses, derrière la livre sterling, pénalisée par le Brexit.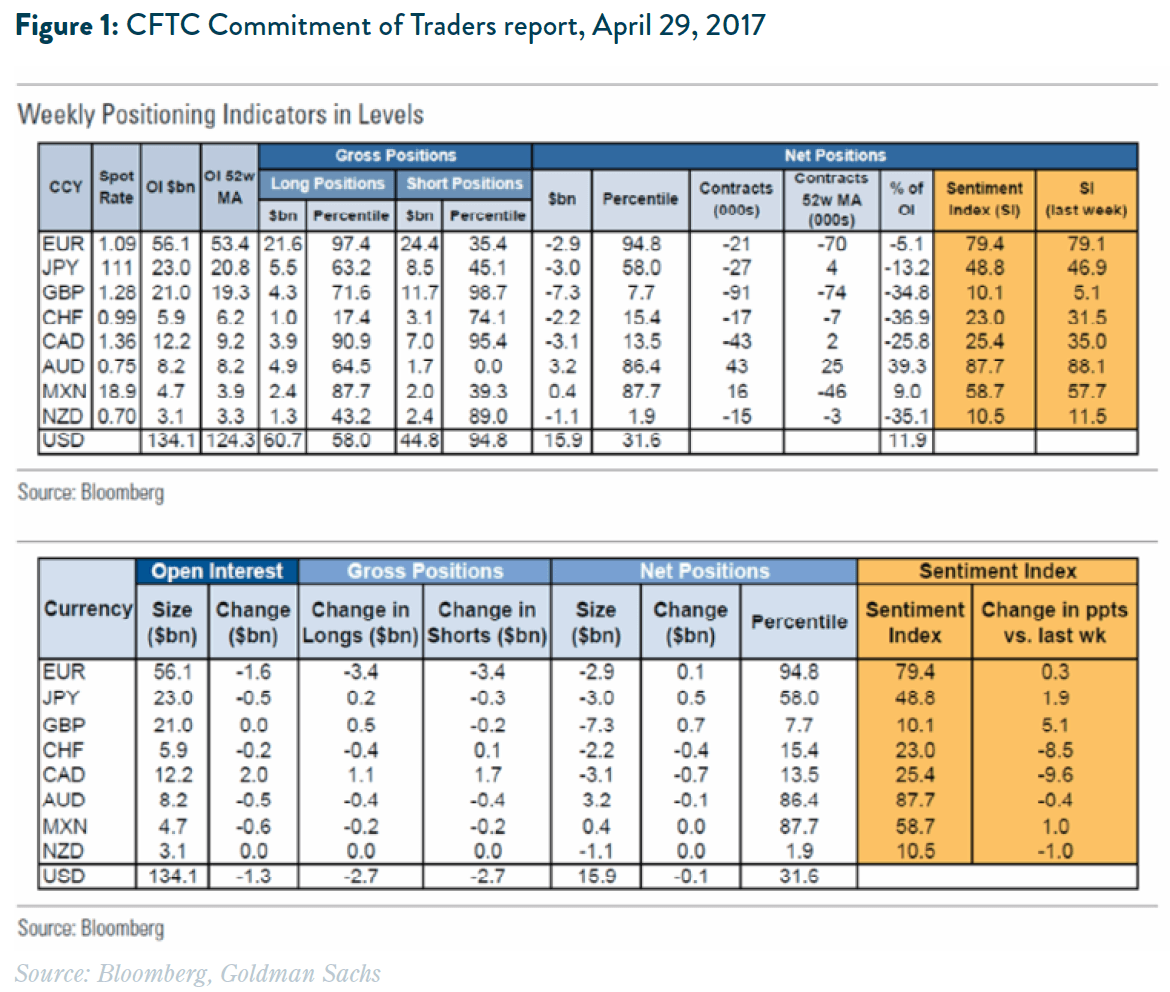
Plusieurs facteurs sont évoqués pour expliquer cette montée du sentiment et du positionnement baissiers, des craintes sur le crédit hypothécaire et le marché immobilier autour de Home Capital à la nouvelle offensive de l'administration Trump contre les producteurs canadiens de bois d'œuvre et de produits laitiers.
Cependant, sur des marchés aussi vastes et liquides que celui des devises mondiales, ces sentiments mis en avant par les gros titres entraînent rarement des variations significatives des prix ou de la volatilité. Comme le savent bien les investisseurs en or et les lecteurs de nos analyses de marché, le sentiment sensationnaliste qui entoure l'or et les devises crée rarement un écart durable par rapport aux fondamentaux que sont les taux d'intérêt réels et les marchés de l'énergie. Après avoir consacré beaucoup de temps à démonter les mythes (sans cesse renaissants) selon lesquels la peur et le sentiment des « gold bugs » feraient les prix de l'or, nous nous tournons à présent vers le dollar canadien pour y rechercher des signes d'écart par rapport aux fondamentaux.
Comme le montrera la suite de notre analyse, nous ne constatons pas d'écart significatif du CAD par rapport à ses facteurs structurels ; il convient toutefois de présenter ce que nous considérons comme les facteurs fondamentaux du dollar canadien, qui nous conduisent à cette conclusion.
ANALYSE FONDAMENTALE DES CHANGES ET DOLLAR CANADIEN/USD
Sans entrer dans un traité complet sur les fondamentaux des taux de change flottants des monnaies fiduciaires (sur lesquels ni les universitaires ni le marché ne sont parvenus à un consensus quant à ce qui détermine réellement la valeur relative des devises), nous nous bornerons à rappeler les facteurs habituels qui déterminent la force relative de deux monnaies fondées sur la dette. Le premier est l'écart de taux d'intérêt : les mouvements d'une paire de devises devraient généralement refléter l'arbitrage du carry trade, qui consiste à emprunter dans une devise à un taux donné, puis à convertir et à prêter dans l'autre. Toutes choses égales par ailleurs, le taux de change devrait suivre l'évolution des environnements de taux relatifs des deux devises. Toutefois, cet écart repose sur les conditions économiques qui déterminent ces environnements de taux : croissance relative, inflation, chômage, commerce et soldes budgétaires des États.
Pour le dollar canadien et l'économie canadienne, nombre de ces facteurs sous-jacents restent souvent liés à l'économie américaine, compte tenu des liens commerciaux et d'investissement considérables entre les deux voisins. Les exportations canadiennes sont généralement vigoureuses lorsque la croissance américaine l'est, et les deux économies peuvent connaître un environnement de hausse des taux ; la différence tient surtout aux effets de l'inflation sur les trajectoires de croissance et de taux. Cela nous amène à examiner les écarts de taux d'intérêt réels ainsi que les écarts nominaux.
À notre avis, les anticipations de taux d'intérêt réels devraient avoir un impact encore plus important sur les taux de change que les rendements nominaux, car les écarts de taux réels contiennent des informations sur les taux futurs ainsi que sur les anticipations d'inflation des devises concernées. Par exemple, nous avons montré dans notre récente note « Why the Japanese yen mirrors gold's performance, 1 May 2017 » que le taux de change JPY/USD a globalement suivi les écarts de taux réels entre le dollar et le yen sur une période prolongée ; en revanche, pour le dollar canadien, il semble y avoir d'autres facteurs en jeu que les seuls taux, puisque les taux canadiens ont suivi d'assez près les taux américains au fil du temps (voir les Figures 2 et 3).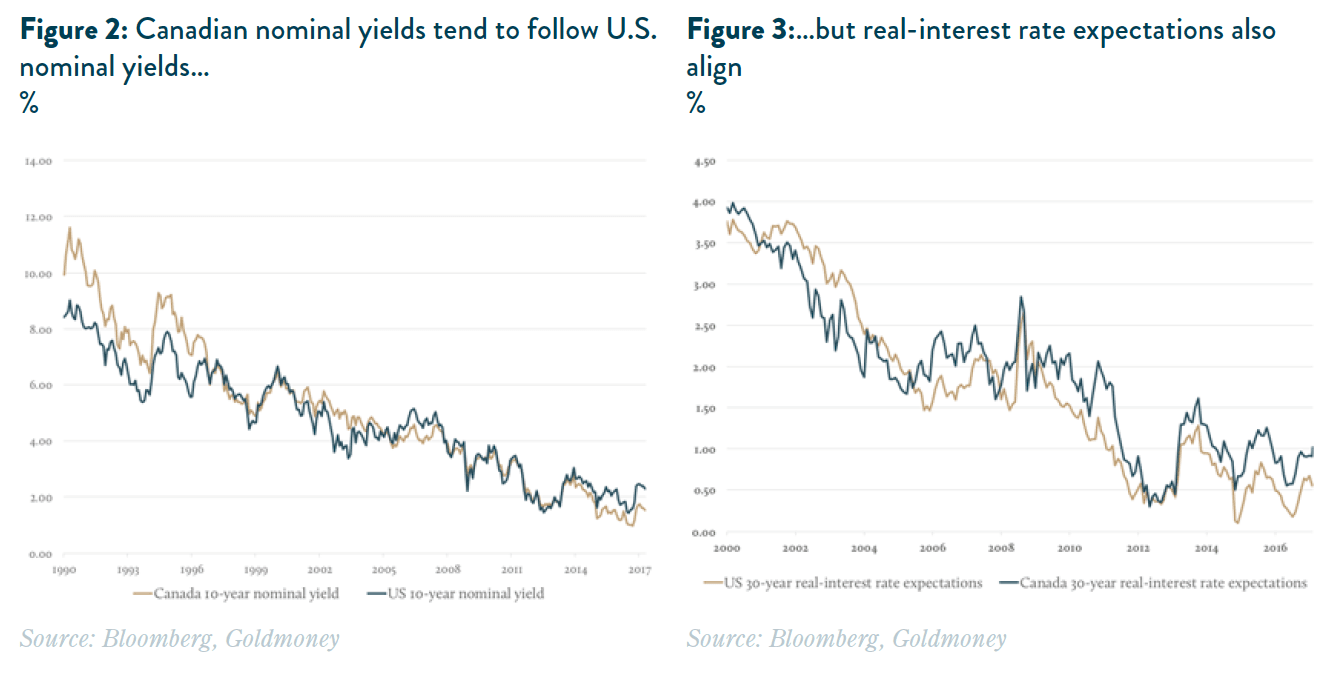
SI LES TAUX SONT RESTÉS SIMILAIREMENT ALIGNÉS AU FIL DU TEMPS, POURQUOI DES VARIATIONS DE 30 À 40 % ENTRE L'USD ET LE CAD ?
Là où les fondamentaux de ces deux voisins du G10 diffèrent sensiblement, c'est bien sûr que le Canada est un grand exportateur net d'énergie et de matières premières : il affiche des déficits commerciaux plus faibles et attire les investissements étrangers lorsque les prix des matières premières sont élevés, alors que l'inverse a été vrai pour l'économie américaine durant la majeure partie des cinq dernières décennies. Dans notre cadre empirique d'évaluation de la monnaie et des devises (qui considère la monnaie comme une « preuve de temps et d'énergie »), il s'agit d'un facteur de différenciation très important : la valeur de la devise monte et baisse selon l'évolution du stock et du flux de capital et d'énergie qui sous-tendent l'économie.
Si les banques centrales américaine et canadienne peuvent suivre des trajectoires de taux similaires en fonction de la croissance et de l'inflation (tarification en « flux » des taux et de la monnaie), les effets inflationnistes de la hausse des prix des matières premières modifient sensiblement les effets de « stock » de la dette et des actifs sous-jacents à chaque devise. Autrement dit, la valeur du « collatéral » qui garantit la masse monétaire de l'économie canadienne est plus forte lorsque les prix des matières premières sont élevés, et elle suscite probablement des attentes de déficits plus faibles et d'un stock de dette souveraine moindre à l'avenir ; la valeur de la devise augmente donc. Ainsi, le prix nominal de la monnaie et de la dette peut sembler similaire en termes de tarification en « flux » dans les taux, mais très différent en ce qui concerne la valeur du « stock » selon les environnements d'anticipations de prix des matières premières.
PRIX DU PÉTROLE, STOCK ET FLUX
Pour tester cette thèse, nous examinons l'importance relative des prix du pétrole pour le taux de change CAD/USD ; toutefois, lorsque l'on analyse l'impact des prix du pétrole, il importe de souligner qu'il n'existe pas de « prix du pétrole » unique. D'abord, il existe de nombreuses qualités de pétrole, dont les prix peuvent varier considérablement. Le lieu est aussi un facteur important : un baril stocké chez un producteur canadien de sables bitumineux vaut nettement moins que le même baril à Houston, au Texas. Mais au-delà de la qualité et du lieu, le pétrole est tarifé différemment selon les dates de livraison. Il y a le prix au comptant, c'est-à-dire le prix qu'un acheteur paie à un vendeur pour une livraison immédiate. Les prix au comptant ne sont pas largement publiés. Le prix de référence du pétrole habituellement cité par les médias est en réalité un prix à terme. Il s'agit généralement du prix du contrat le plus proche de l'échéance, appelé contrat du mois rapproché, mais le pétrole peut être négocié avec des livraisons s'étalant sur plusieurs années. Les prix des différents contrats forment ce que l'on appelle la courbe à terme. Lorsque la courbe est plate, les prix à terme proches et lointains sont à peu près égaux. Dans une courbe en backwardation, les prix des échéances lointaines sont inférieurs à ceux des échéances proches. Le cas inverse s'appelle le contango. Les prix des échéances lointaines devraient refléter le coût marginal de l'offre future, c'est-à-dire le prix dont les producteurs de pétrole ont besoin pour approuver le projet marginal nécessaire afin que l'offre future puisse répondre à la demande future. Les prix de court terme ont peu à voir avec les coûts ; ils reflètent simplement la situation des stocks. Nous avons traité ce sujet en détail dans notre rapport « Something’s got to give in the oil market, 3 May 2016 ».
Alors, quel prix du pétrole faut-il étudier pour déterminer son impact sur le dollar canadien ? En termes de qualité, le Canada exporte un mélange de bruts, mais exporte de plus en plus de brut lourd et soufré. Malheureusement, le prix du brut lourd et soufré est plus difficile à obtenir que celui des références légères et douces habituelles, comme le WTI aux États-Unis et le Brent en Europe. Bloomberg publie les prix du Cold Lake à Hardisty, mais les données ne remontent qu'à une dizaine d'années environ.
Le second aspect, et à notre avis le plus important, est de déterminer s'il faut utiliser le prix au comptant ou le prix à terme d'échéance plus lointaine. Dans notre cadre d'analyse, nous avons constaté que les prix du pétrole à échéance lointaine sont un moteur plus important des prix de l'or que les prix au comptant ou à échéance rapprochée. La raison en est que les prix au comptant, qui dépendent des variations des stocks de pétrole, peuvent affecter la rentabilité à court terme des producteurs d'or, mais ne déterminent pas les coûts de l'offre future d'or. À notre avis, le même raisonnement vaut pour le CAD. Les fluctuations de court terme des prix au comptant (et l'évolution des primes sur les produits) peuvent influer sur l'offre et la demande actuelles de dollars américains par rapport aux dollars canadiens, mais à long terme, ce sont les prix à échéance lointaine qui ancrent la valeur des infrastructures énergétiques et de matières premières ; ils reflètent également les anticipations de l'économie canadienne, et donc du CAD.
Malheureusement, les prix du pétrole à plus long terme sont beaucoup moins liquides que les prix au comptant, et il n'existe aucune donnée publique sur les prix à terme du brut lourd corrosif canadien. L'équivalent le plus proche serait le prix à terme du WTI à cinq ans. Dans les figures 4 et 5, nous avons superposé le CAD au prix du WTI du premier mois et au prix à terme à cinq ans. Malgré la forte baisse de liquidité des contrats à plus longue échéance depuis la crise financière, le CAD suit bien mieux les prix du pétrole à plus long terme que les prix au comptant. Cela correspond à nos attentes : la devise, bien qu'elle puisse refléter en partie les flux de change actuels, devrait faire abstraction des contraintes de stocks à court terme (les « flux ») et intégrer les prix de l'énergie à plus long terme ainsi que les valeurs de « stock » de l'économie.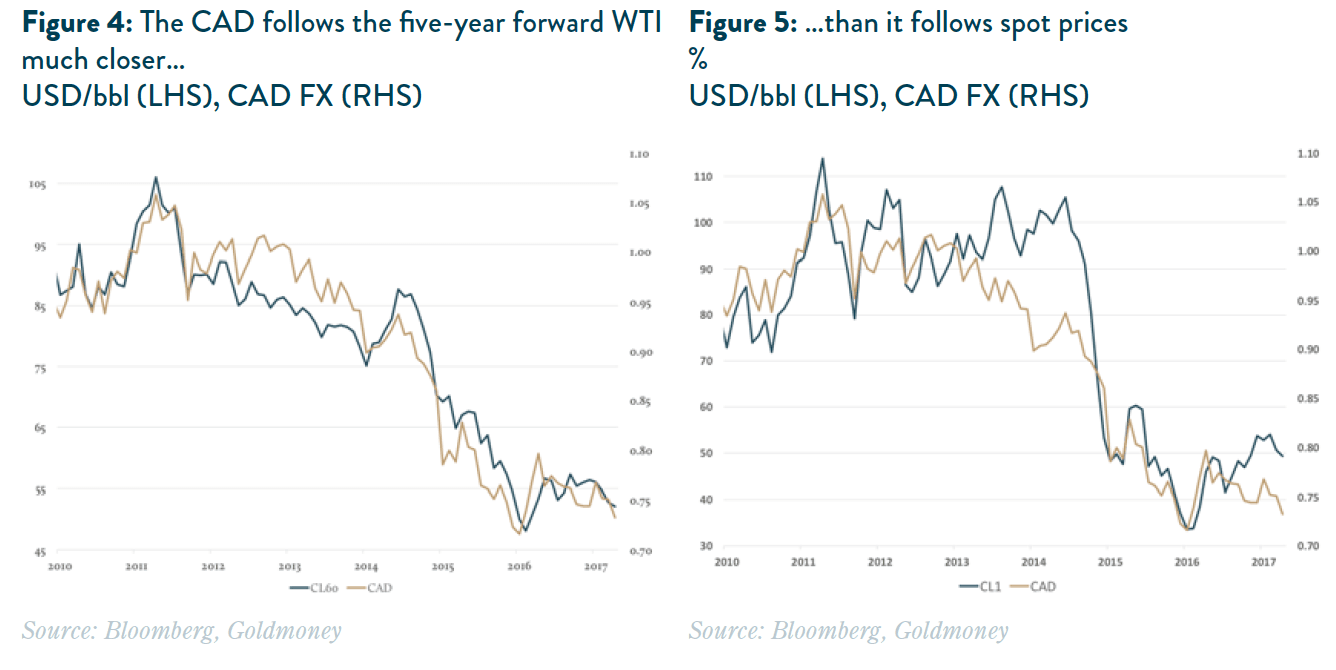
LA THÈSE DU LONG TERME SE VÉRIFIE – QUEL EN EST LE RÉSULTAT DANS LE MODÈLE ?
Afin de déterminer les véritables moteurs du dollar canadien, nous réalisons une analyse de régression multiple sur une longue période. Malheureusement, les données de prix du WTI sur Bloomberg ne remontent qu'à environ dix ans avant de devenir lacunaires. Nous utilisons donc à la place les données du Brent à terme à cinq ans. Bien que nous disposions d'un historique plus long pour le Brent à terme à cinq ans, nous savons que la qualité de ces données n'est pas optimale en raison de la très faible liquidité. Nous rencontrons également des problèmes de données pour les anticipations de taux d'intérêt réels canadiens : les données sur les rendements à 10 ans ne remontent qu'à quelques années, et celles sur les rendements à 30 ans ne remontent qu'à 2000. Nous utilisons donc à la place, dans notre analyse, le différentiel de taux nominaux à 10 ans.
La dernière variable que nous utilisons est l'ampleur de l'assouplissement quantitatif (QE) mis en œuvre par la Fed (nous avons exposé la logique de ces variables essentiellement muettes dans notre rapport sur le cadre d'analyse du prix de l'or). Le QE influe sur les taux d'intérêt réels (en faisant baisser les anticipations de taux réels), mais son effet sur l'or, par exemple, a dépassé son effet sur les anticipations de taux réels, en raison du changement des anticipations relatives à la masse monétaire totale. Autrement dit, l'annonce du premier cycle de QE a eu un effet notable sur les anticipations de taux d'intérêt réels américains, ce qui a fait monter le prix de l'or en USD ; or l'or a progressé davantage que ne le justifiait la baisse des taux réels, et il s'est maintenu à ce niveau. Nous en avons donc conclu que le QE a entraîné un palier de hausse durable du prix de l'or.
CONCLUSIONS
Malgré tous les problèmes de données rencontrés, notre modèle offre une adéquation étonnamment bonne (voir la figure 6). Le r² ajusté dépasse largement 80 %. Le prix du Brent à terme à cinq ans et les différentiels de taux d'intérêt nominaux sont tous deux hautement significatifs. Remplacer le Brent à terme à cinq ans par les prix du WTI du premier mois réduit le r² ajusté de 2 % et entraîne une statistique t légèrement plus faible pour le coefficient du pétrole.
Il ne s'agit que d'une première modélisation de notre cadre d'analyse (nous approfondirons les fondamentaux de devise à devise dans le volume V de notre série sur le cadre d'analyse des prix des devises), mais nous constatons que le taux de change actuel du dollar canadien reste cohérent avec les prix de l'énergie à long terme ainsi qu'avec les prévisions du modèle plus large.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.