
Le Cato Institute a récemment publié un nouvel ouvrage, Superabundance, qui s'efforce de prouver que Malthus, ecclésiastique et économiste du XIXe siècle, avait tort au sujet de sa théorie de la population. Malthus pensait que la croissance démographique était exponentielle, tandis que celle des approvisionnements alimentaires et des autres matières premières était linéaire. Ces conditions, selon lui, devaient inévitablement conduire à des famines, à des guerres et, finalement, au déclin et à l'extinction des populations.
Malthus a rédigé son essai sur le sujet en 1798. Pendant plus de deux siècles d'expansion démographique massive et d'utilisation prodigue des ressources naturelles, ses prophéties ne se sont pas réalisées.
On pourrait penser qu'un nouveau livre sur ce sujet est superflu, mais les auteurs semblent au moins en partie motivés par le débat sur le changement climatique, soutenant que la même psychologie de la peur de l'avenir s'applique.
Cependant, cet ouvrage comporte des zones de doute importantes. Il existe une contradiction entre la section initiale consacrée à la psychologie humaine et l'approche fondée sur les données, employée pour déterminer l'évolution de l'abondance des matières premières au fil du temps.
Le présent article soulève et examine ces questions, et propose une approche bien plus simple et plus convaincante, qui rejette le recours à des monnaies fiduciaires ajustées pour déterminer les prix et utilise la véritable monnaie légale, c'est-à-dire l'or.
[Superabundance: The Story of Population Growth, Innovation, and Human Flourishing on an Infinitely Bountiful Planet, de Marian Tupy et Gale Pooley — publié par le Cato Institute]
Introduction
L'objectif de cet article est d'illustrer les erreurs d'analyse courantes commises par les économistes et les historiens de toutes tendances. La cible la plus facile pour un tel exercice est constituée des figures socialistes de l'establishment. Mais le problème d'une analyse erronée touche même les partisans du libre marché. Trop souvent, on voit ceux qui sont favorables à une réduction de l'intervention de l'État dans l'économie vanter l'analyse statistique et macroéconomique, sans percevoir les écueils et les contradictions. C'est cette approche qu'il faut remettre en cause, et les groupes de réflexion favorables au libre marché, tels que le Cato Institute, devraient être informés des erreurs qu'elle comporte.
Le cœur du problème est que le raisonnement déductif a été abandonné au profit d'une approche fondée sur les faits observés. La question des preuves est double. La première est leur véracité : combien de fois voit-on des analystes s'interroger sur l'exactitude des statistiques émanant des organismes publics ? La seconde est l'erreur consistant à projeter mathématiquement des tendances statistiques dans un environnement entièrement déterminé par l'action humaine, qui n'a rien de mathématique.
L'approche fondée sur les faits observés est très largement associée aux économistes modernes, qu'ils soient keynésiens ou monétaristes. Mais une tendance plus ancienne y conduit, nourrie par l'évolution des mathématiques et des sciences naturelles. Les sciences humaines ne sont pas des sciences naturelles, et pourtant même les économistes favorables au libre marché continuent de commettre l'erreur de traiter l'économie comme une science naturelle.
Pour sensibiliser à ce problème, je présente dans cet article Superabundance, un nouvel ouvrage de Gale Pooley et Marion Tupy, publié par le Cato Institute, qui cherche à prouver que Thomas Malthus, selon lequel les populations finiraient par dépasser la capacité de la planète à les nourrir, avait tort. Si un éditeur s'apprête à publier un livre sur ce sujet plutôt éculé, celui-ci franchira aisément le processus éditorial si l'un des auteurs est un chercheur senior de son propre groupe de réflexion et l'autre un professeur d'université ayant enseigné l'économie et les statistiques. Les deux auteurs remplissent ces conditions : Tupy est l'homme du Cato, et Pooley le professeur d'université.
Hormis les nombreux tableaux de données reproduits en annexe — mais qui lit les annexes, et encore moins des données en tableaux — la lecture est d'une facilité trompeuse. Le livre est rédigé et organisé de manière à rester simple à suivre pour le lecteur profane, et il l'amène à croire qu'il (ou elle) en ressort en comprenant les raisons philosophiques et psychologiques, étayées par les données, pour lesquelles le pessimisme de Malthus était erroné, pourquoi cette thèse perdure et se retrouve dans d'autres aspects de la pensée humaine où le pessimisme domine.
Mais qui s'intéresserait vraiment aux écrits d'un ecclésiastique du XIXe siècle, dont les théories économiques ne sont plus guère qu'une curiosité historique ? Il devient vite évident que le livre a probablement été inspiré par l'obsession actuelle pour le changement climatique, incitant le lecteur à admettre que les théories catastrophistes sur le climat sont en somme l'équivalent moderne du pessimisme malthusien. Il s'efforce résolument de ne pas aborder la question climatique de front, vraisemblablement parce que les auteurs savent qu'ils ne doivent pas tomber dans le piège d'être étiquetés comme climatosceptiques.
Au contraire, en affirmant que les êtres humains ont naturellement peur de l’avenir, et que la psychologie joue un rôle important dans les attitudes modernes à l’égard de sujets tels que le changement climatique, le livre touche un lectorat plus large. Et pour confirmation, nous constatons que Tupy apparaît dans des vidéos YouTube, où il souligne que le soutien aux théories sur le changement climatique est alimenté par les mêmes arguments apocalyptiques que ceux avancés par Malthus.
Comme les prédictions de Malthus, le débat sur le climat pourrait être tranché avec le temps. Il est également possible qu’il ne le soit jamais, si la planète se réchauffe pour des raisons autres que celles avancées par les apologistes du changement climatique. Thiers est un cas difficile à déloger.
Si je devais formuler une critique à l’égard des arguments philosophiques et psychologiques de ce livre, par opposition à son approche analytique, ce serait le recours excessif des auteurs à des citations de philosophes et d’économistes, anciens et modernes, au détriment de leur propre analyse. Le lecteur n’a aucun moyen de savoir si ces citations sont choisies pour biaiser l’argumentation. Remplacent-elles le raisonnement ?
Je soulève ce point parce que, en s’appuyant sur des experts, les auteurs affirment que « malgré de nombreuses améliorations, nous avons évolué de manière à nous concentrer sur le négatif ». Je ne suis pas convaincu que ce soit vrai. Il est certain que, pour les médias, les bonnes nouvelles ne font pas vendre, alors que les mauvaises le font. Mais cela ne signifie pas que les individus se concentrent sur le négatif. D’après mon expérience d’agent de change, j’ai constaté que les êtres humains se comportent différemment. Il a toujours été plus facile de convaincre des investisseurs d’acheter des actions que de les vendre. Et, toutes choses égales par ailleurs, je constate que le grand public réagit aux analyses économiques qui suggèrent de l’espoir. Mais lorsque l’argument est négatif, le lectorat s’amenuise. Plutôt qu’une propension à la morosité, je constate que les gens préfèrent l’écarter.
Je reconnais volontiers que la niche des prophètes de malheur existe. Mais qu’ils soient militants du climat ou membres d’une communauté « woke », ils constituent une minorité hyperactive. En outre, dans leur analyse psychologique, je trouve les arguments de Pooley et Tupy loin d’être convaincants dans l’ensemble. Un bien meilleur ouvrage sur ce sujet est celui cité dans Superabundance : il s’agit de Population Bombed! de Pierre Desrochers et Joanna Szurmak (publié par The Global Warming Policy Foundation), dont le sous-titre est « Exploding the link between Overpopulation and Climate Change ». Leur livre examine avec rigueur la psychologie qui sous-tend le mouvement du changement climatique, sans recourir à des tableaux de données. C’est ce que ce livre aurait dû faire.
L’erreur de Fontenelle
Les auteurs citent un mathématicien français tombé dans l’oubli, qui, il y a plus de quatre cents ans, a proclamé la fin du raisonnement déductif des philosophes de l’Antiquité. Ils écrivent que Bernard le Bovier de Fontenelle soutenait que le raisonnement déductif avait fait son temps et qu’il était supplanté par l’expérimentation. L’expérimentation désigne vraisemblablement une approche de la science fondée sur les données.
Je ne parviens pas à retrouver facilement cette référence, mais elle est probablement sortie de son contexte, en partie parce que l’économie n’avait pas encore été inventée en tant que branche de la science. En tant que mathématicien à la charnière des XVIIe et XVIIIe siècles, Fontenelle était le contemporain de Sir Isaac Newton, qui, outre ses découvertes en physique, a posé les fondements du calcul différentiel et intégral. Ce devait être une période passionnante pour Fontenelle, avec de nouvelles frontières qui s’ouvraient dans sa discipline, et des hypothèses religieuses et philosophiques de plus en plus remises en cause par la science. Les mathématiques apportaient des réponses qui sapaient les croyances établies ; qui pouvait donc savoir quelles seraient les limites de cette science en développement ?
Mais il était erroné d’écarter le raisonnement déductif dans les sciences humaines, par opposition aux sciences naturelles. Bien que Superabundance traite d’un concept malthusien, dès lors que l’on aborde les relations de prix, on entre dans le domaine de l’économie proprement dite, et plus précisément de la catallactique. La validité de l’approche des auteurs dépend de la question de savoir si la catallactique est une science humaine ou naturelle ; s’il est justifié d’adopter une approche mathématique de cette branche de la philosophie, ou s’il faut admettre qu’elle n’est pas quantifiable statistiquement.
S’agissant des volumes de monnaie et de crédit et de leur pouvoir d’achat, il s’agit d’une question fondamentale à traiter dans tout jugement sur les relations de prix dans le temps. Je ne prétends pas que l’information quantitative soit dénuée de valeur cognitive. Les théories quantitatives des monétaristes peuvent, dans certaines circonstances, avoir une valeur prédictive, mais elles ne résolvent qu’une partie de l’énigme des prix. Pour comprendre les limites du monétarisme, l’analyste doit recourir au raisonnement a priori, ou déductif. Sans raisonnement déductif, les relations catallactiques, qui dépendent toujours des actions humaines, ne peuvent être correctement expliquées.
Les exemples concrets qui montrent l’importance de cette question sont nombreux, mais je n’en donnerai qu’un, que j’ai étudié ces dernières années. En 2015, je me suis donné pour tâche de résoudre le paradoxe de Gibson. En termes simples, Gibson a observé que les taux d’intérêt et le niveau général des prix étaient corrélés positivement. Autrement dit, la hausse des taux d’intérêt s’accompagne d’une hausse des prix, et inversement, contrairement à ce que l’on admet communément aujourd’hui.
Les preuves statistiques démontraient clairement qu’il en était ainsi. Keynes a même écrit que la corrélation observée était « l’un des faits empiriques les plus solidement établis dans le domaine de l’économie quantitative ». Malheureusement, Keynes et d’autres n’ont pas été en mesure d’expliquer ce phénomène et, par conséquent, les politiques monétaires actuelles l’ignorent.
Il ne faut avoir aucun doute : si, dans la recherche d’une explication, le raisonnement déductif avait été correctement mené et le phénomène expliqué, les banques centrales ne relèveraient pas aujourd’hui les taux d’intérêt pour maîtriser l’inflation, mais laisseraient les marchés les déterminer.
C’est donc une erreur de rejeter purement et simplement le raisonnement déductif, comme les auteurs semblent le faire ; ils devraient pourtant mieux le savoir. D’après sa biographie, l’un des auteurs, Gale Pooley, semble être un économiste aux instincts favorables au libre marché. Marian Tupy est étroitement associé au Cato Institute, un groupe de réflexion partisan du libre marché. Cela soulève la question suivante : s’ils sont partisans du libre marché, sur quoi repose leur pensée s’ils rejettent l’argumentation raisonnée au profit de chiffres douteux ?
Si, en privé, ils comprennent que l’approche statistique est erronée, ils semblent néanmoins poussés à tenter l’impossible : donner du sens à leur argument par la méthode statistique. Même si l’ensemble de l’establishment économique recourt à la méthode statistique, cette approche doit être découragée, car les arguments en faveur du libre marché, qui reposent sur l’action humaine, doivent être cohérents.
Les problèmes liés aux données
Citant Fontenelle, Superabundance rejette la connaissance déductive « des Anciens » au profit de l’expérimentation. Cela crée une contradiction dans la démarche des auteurs : la première partie du livre défend la thèse d’un point de vue psychologique, la psychologie étant une science humaine et non une science naturelle. Les auteurs procèdent ensuite à une argumentation fondée sur des données, qui constituent évidemment la matière première des mathématiques et des sciences naturelles. Ils sont donc manifestement sous l’emprise de l’approche expérimentale de Fontenelle, mais ils ne peuvent pas tout avoir à la fois.
Les auteurs tentent de montrer que, loin d’avoir épuisé les ressources mondiales, la croissance rapide de la population depuis l’époque de Malthus n’y est pas parvenue, en se fondant sur l’évolution des prix des biens au fil du temps. S’il est possible de montrer que les prix ont globalement baissé en termes relatifs entre les instants T1 et T2, cela indique que l’offre a augmenté par rapport à la demande. Et puisque la population a augmenté, la demande elle-même a nécessairement augmenté, de sorte que l’offre a progressé encore plus vite.
Toutefois, il ne s’agit pas d’une simple comparaison entre les prix aux points de données T1 et T2. Les auteurs tentent de contourner ces problèmes en comparant les salaires et ce qu’ils permettent d’acheter entre les points de données. Ils tentent ensuite de contourner le problème des variations du pouvoir d’achat des monnaies en rapportant les salaires au PIB de l’année considérée. L’annexe 2 présente le PIB nominal moyen par heure travaillée dans 28 pays pour chaque année entre 1960 et 2018. L’annexe 3 étend cette liste à 42 pays.
Les données de l’OCDE pour 2019 concernant les 42 pays de l’annexe 3, sur lesquelles reposent les données du livre, sont présentées ci-dessous.
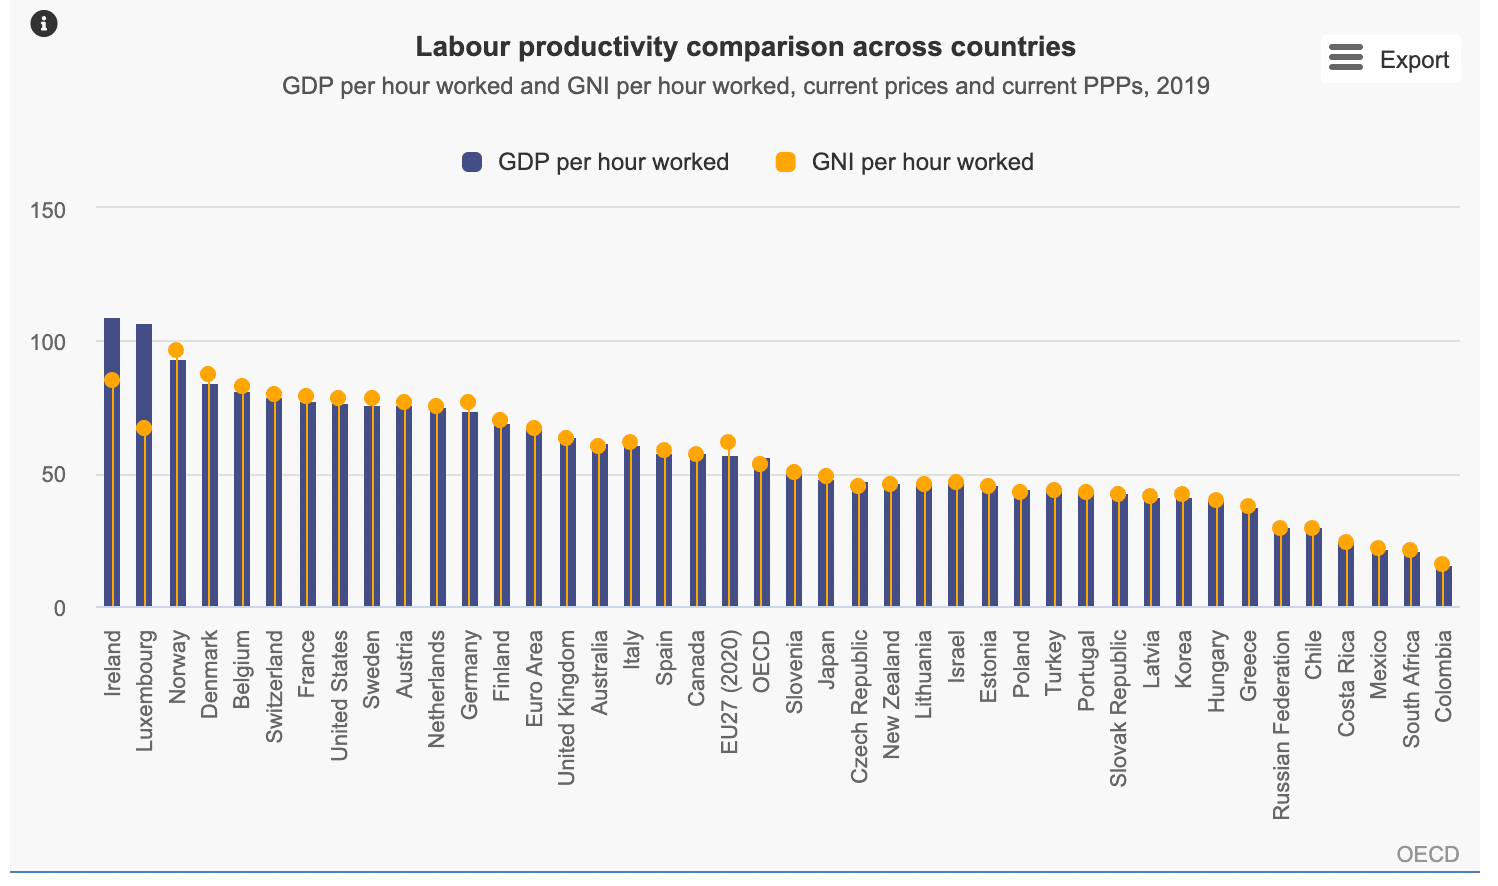
Le PIB par heure travaillée est la même chose que l’indicateur de productivité de l’OCDE. Les écarts entre pays sont considérables. Mais l’OCDE ne tient pas compte du chômage : les chiffres ne comprennent que les personnes occupant un emploi rémunéré déclaré.
Les écarts sont énormes. L’Irlande, par exemple, a une économie fondée sur les services (tourisme, services financiers, etc.), et le Luxembourg est dans une situation similaire. L’achat de compétences exige beaucoup moins de matières premières que l’achat de biens. L’achat de biens est largement prédominant dans les pays les plus pauvres. Nous savons aussi que les économies avancées dans leur ensemble, qui représentent bien plus de 80 % du PIB mondial, ont vu les dépenses de consommation se déplacer de plus en plus vers les services et s’éloigner des produits issus des matières premières. Cette seule tendance jette un doute sur l’argumentation statistique présentée contre la théorie malthusienne.
Il existe un autre problème de productivité. La base de données de l’OCDE montre qu’en France, par exemple, le PIB moyen par heure travaillée en 2019 s’établissait à 77,6 en parité de pouvoir d’achat, contre 74,2 en Allemagne et 64,3 en Grande-Bretagne. Mais si l’on tient compte des charges sociales très élevées en France, des charges plus faibles en Allemagne et des charges plus faibles encore au Royaume-Uni, ainsi que des taux d’impôt sur les sociétés de ces trois pays, le salarié français doit produire davantage de PIB par heure travaillée pour justifier sa contribution. Après ajustement pour ces facteurs, l’emploi d’un travailleur britannique se révèle être le plus rentable des trois. Et quiconque se rend en France sait que l’économie rurale y repose essentiellement sur une économie de paiements en espèces non imposés, les agriculteurs et d’autres percevant des subventions agricoles. C’est ce qu’on appelle l’art de vivre à la française, et cela ne figure pas dans les statistiques du travail.
On commence à percevoir de sérieuses failles dans la statistique du PIB par heure travaillée. Et plus on examine ces statistiques de productivité, plus on se rend compte qu’elles n’approchent guère la vérité.
L’annexe 4 ventile le revenu horaire entre la rémunération des travailleurs non qualifiés et celle des ouvriers, en remontant jusqu’en 1850. Ces chiffres ne peuvent guère être plus que des estimations approximatives, car il est peu plausible que des statistiques gouvernementales aient réellement été collectées ou aient pu être reconstituées.
Jusqu’ici, l’argument des revenus par heure paraît plutôt mis à mal.
Passons maintenant au côté des dépenses. La part inconnue des salaires après impôt qui n’est pas dépensée en services l’est en biens matériels. L’annexe 6 ramène 50 matières premières et produits de base à 37, sur la base de données de la Banque mondiale. Les prix sont relevés pour 1980 et 2018 pour chaque produit, puis les hausses de prix sont comparées au PIB par heure travaillée établi pour ces deux dates. Comme la variation de la valeur des salaires exprimée en temps de travail est supérieure à celle du prix des produits de base, le tableau nous indique qu’il existe un taux de croissance annuel composé positif de l’« abondance des ressources personnelles ». Ces chiffres sont établis pour chaque produit de la liste afin d’en tirer une moyenne.
Le défaut fondamental de ces calculs tient à ce qu’aucun consommateur n’achète de matières premières, encore moins en quantités négociées sur les marchés. Le consommateur paie des biens finis, la part des matières premières n’étant qu’un élément mineur du prix lorsque l’on considère toutes les étapes de production, les marges entre fournisseurs, les profits des grossistes et ceux des détaillants. Il n’est pas non plus possible de calculer l’évolution de ces facteurs variables au fil du temps.
L’annexe 14 recense des produits alimentaires entre 1912 (Bureau of Labor Statistics) et 2019 (prix de Walmart) pour l’ouvrier. Il s’agit au moins d’une évaluation des prix de détail, qui se rapportent plus étroitement aux valeurs de production. Mais compte tenu de la faible part de leurs revenus que les travailleurs consacrent aujourd’hui à l’alimentation par rapport à il y a un siècle, ainsi que de l’évolution des habitudes alimentaires, ce tableau a peu de valeur.
Enfin, l’annexe 16 présente des statistiques similaires pour les biens d’équipement ménager entre 1979 et 2019. Or un lave-vaisselle de 2019, par exemple, n’a que très peu de rapport avec celui que l’on pouvait acheter en 1979. Et de toute façon, ces annexes visaient à étayer l’idée que Malthus avait tort et que l’accroissement de la population n’entraînerait pas l’épuisement des ressources de la terre. Les biens de consommation, produits finis qui intègrent très majoritairement d’autres coûts, ne sont pas pertinents ici.
Pooley et Tupy pourraient se défendre en affirmant que leurs exercices statistiques sont purement illustratifs et qu’il faut simplement retenir le message général qu’ils véhiculent, mais ce serait admettre que l’approche statistique qu’ils emploient a peu de valeur réelle. En outre, les promoteurs de l’économie de marché libre constateront qu’en s’appuyant sur des statistiques et des hypothèses fragiles, les conclusions du livre sont facilement affaiblies et exposées aux critiques de ses détracteurs.
Si l’on veut réfuter sérieusement Malthus, le changement climatique et même des croyances macroéconomiques qui nient les fondements de l’économie humaine, sans se limiter au seul savoir déductif, il existe un moyen bien plus simple d’aborder le problème, qui ne laisse aucune faille dans l’argumentation. C’est notre prochain sujet.
Mesurer les prix des matières premières en monnaie réelle
Permettez-moi de présenter une expérience concrète visant à déterminer comment les prix ont évolué sur une longue période. Thomas Tweedie a pris sa retraite en 1844 après une brillante carrière de médecin-chef de la Compagnie des Indes orientales à Calcutta, puis il est retourné en Écosse et a acheté le domaine de Rachan, près de Peebles, pour 17 500 £.
La question de savoir à quoi cette somme équivaut aujourd’hui s’apparente à la difficulté de calculer les prix de matières premières sur une période comprise entre T1 et T2. Comme je l’ai montré, tenter d’ajuster le pouvoir d’achat d’une monnaie en remontant jusqu’à T1 est fastidieux, et les statistiques sont soit indisponibles, soit, lorsqu’elles existent, discutables. Ce n’est pas la bonne méthode pour trouver la valeur équivalente de cette somme de 17 500 £ aujourd’hui.
Heureusement, il existe une façon simple de résoudre l’énigme. En 1844, bien que le paiement ait vraisemblablement été effectué par traite bancaire, le prix était de 17 500 souverains en or, qui avaient et ont toujours cours légal. Un billet d’une livre, ou le même montant crédité sur un compte de dépôt bancaire, était pleinement échangeable en 1844 contre un souverain auprès de n’importe quelle banque. Aujourd’hui, les souverains se vendent 373 £ pièce. Par conséquent, en monnaie actuelle, Rachan aurait coûté 6 527 500 £.
Juridiquement, la véritable monnaie, par opposition à la devise et au crédit, reste l’or, non seulement pour la livre sterling, mais aussi pour le dollar et pour les monnaies européennes absorbées par l’euro. L’or est une monnaie légale depuis l’époque romaine, ce qui fut formalisé dans le Corpus Juris Civilis de Justinien au VIe siècle, qui consolidait les conclusions des juristes romains des siècles précédents. Le fait que les pièces et les petits lingots ne circulent pas, et que la devise et le crédit ne puissent aujourd’hui être échangés contre eux auprès des autorités monétaires, ne change rien à cette réalité. L’hostilité des autorités envers l’or, pas plus que les tentatives des gouvernements pour empêcher la détention personnelle d’or et de pièces d’or, ne modifie le statut de l’or comme seule véritable monnaie légale.
Depuis la suspension des accords de Bretton Woods, les devises sont une monnaie fiduciaire sans ancrage, qui perd son pouvoir d’achat par rapport à la véritable monnaie légale. Le graphique ci-dessous montre l’ampleur de cette perte depuis 1970, l’année précédant la suspension des accords de Bretton Woods par Nixon.
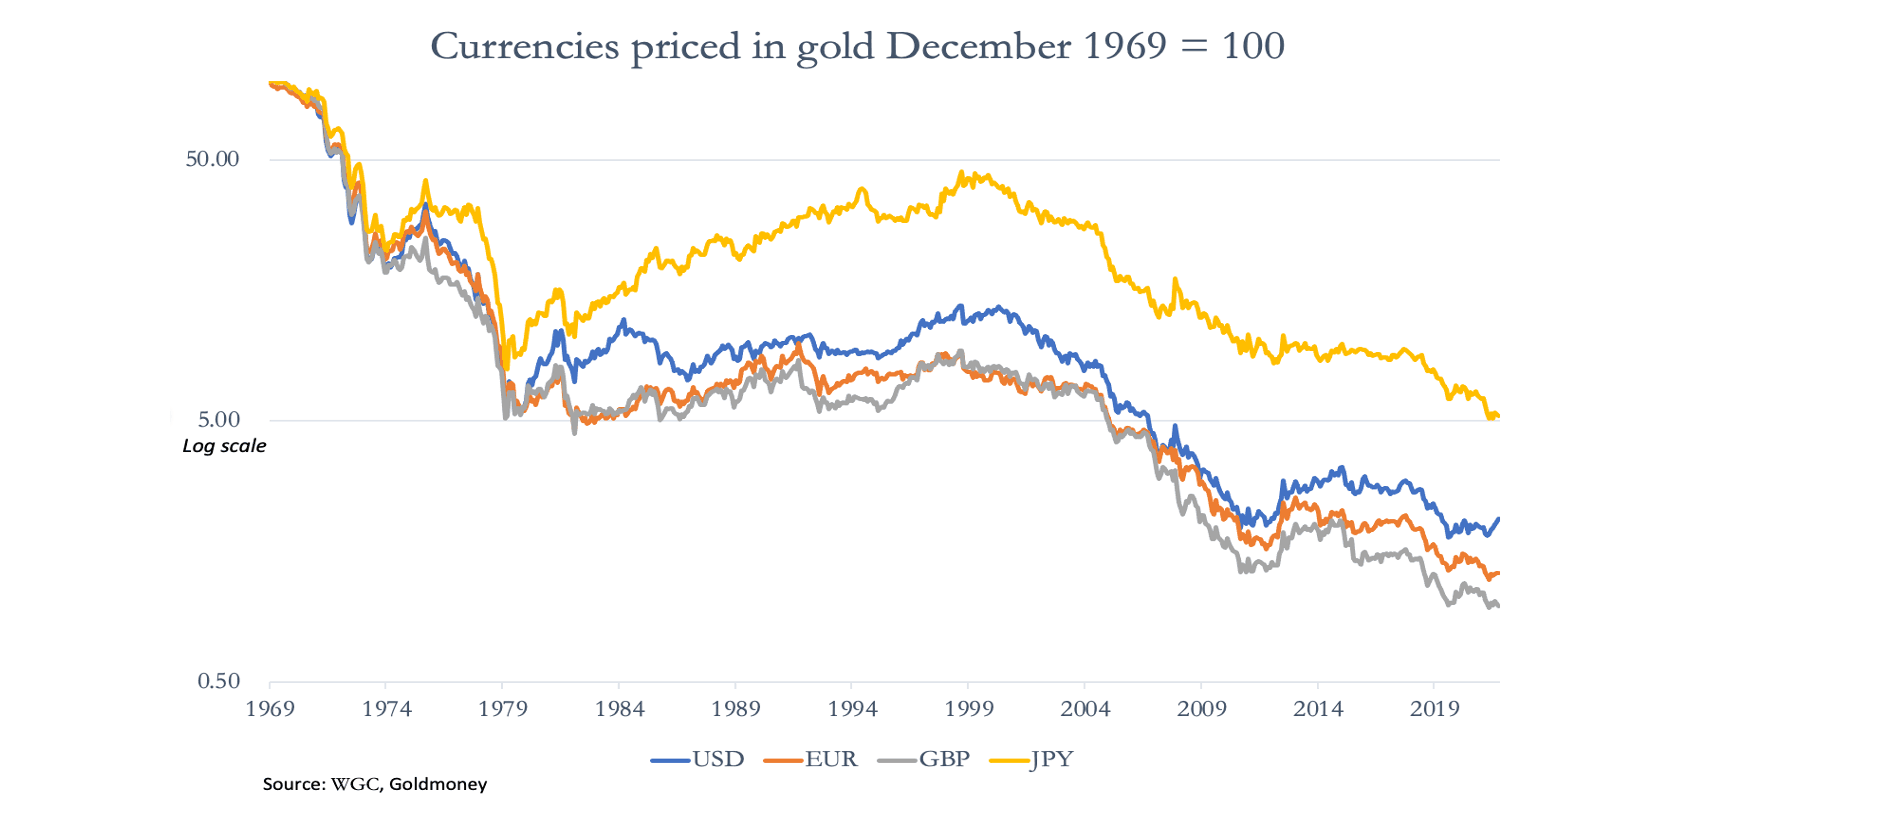
Le recul du pouvoir d’achat des devises, en particulier lorsqu’elles se sont totalement détachées de l’or, est de loin le principal élément affectant tout calcul de prix dans le temps. Nous savons que la monnaie légale n’est que l’or, de sorte que nous pouvons dire que la livre sterling (dans l’exemple de Rachan) a perdu 99,2 % de son pouvoir d’achat depuis 1970. Les autres devises sont touchées de la même manière.
La longévité du souverain britannique, qui constitue l’étalon-or de la livre sterling depuis 1817, rend le calcul plus facile pour la livre que pour d’autres devises. Mais, dans une tentative de réfuter l’économie malthusienne, l’évaluation des variations de la disponibilité générale des matières premières à partir des prix n’a pas besoin de s’étendre sur de très nombreuses décennies.
Pour revenir au thème de Superabundance, le but de l’ouvrage est de démontrer que le dogme malthusien est erroné. Dans cette optique, les deux graphiques ci-dessous présentent des groupes de ressources non cycliques, exprimés en dollars et en or sur les trois dernières décennies.
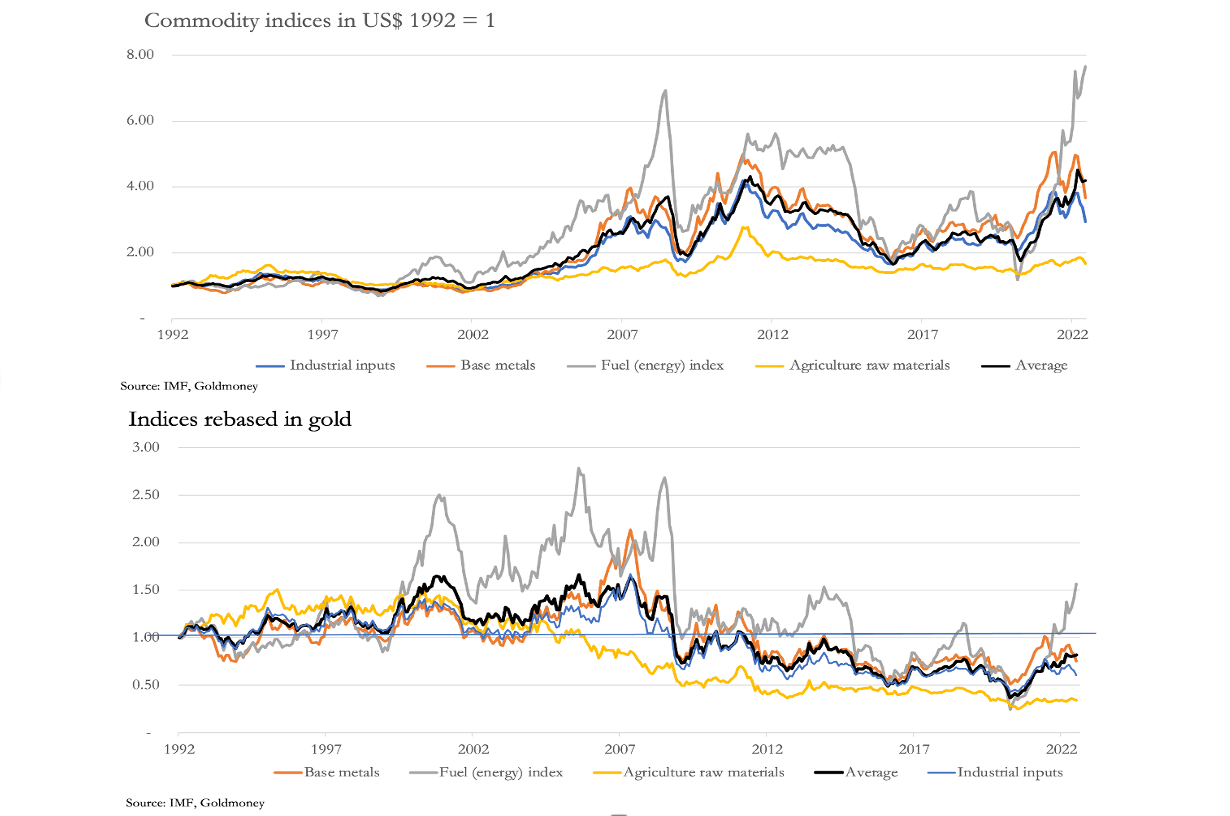
Le graphique du haut présente un large éventail de matières premières et de ressources brutes, selon les catégories du FMI, exprimées en dollars américains. Leurs prix ont été volatils dans le temps, la catégorie des combustibles ayant progressé de 666 % depuis 1992, et la moyenne en dollars de tous les groupes de 320 %. Cela est cohérent avec la perte de pouvoir d’achat du dollar.
Le graphique du bas exprime les mêmes groupes en or. On notera que l’échelle de droite couvre moins de la moitié de celle du graphique du haut. Si certaines catégories ont connu une certaine volatilité, celle-ci est nettement moindre que lorsqu’elles sont exprimées en dollars, et la moyenne de l’ensemble a reculé de 18 % en trois décennies. C’est le graphique du bas qui prouve que, exprimés en monnaie légale, les prix des matières premières et des ressources brutes dans leur ensemble sont restés globalement constants dans le temps ou ont diminué sur la période. Malthus avait donc tort.
Mais, par précaution, il nous faut examiner l’augmentation des stocks d’or en surface. Ont-ils progressé moins que par le passé, ce qui aurait fait monter la valeur de l’or par rapport aux matières premières ? Il s’avère que l’effet est marginal, les stocks d’or ayant augmenté à un rythme annuel moyen de 1,9 % depuis 1990, contre un rythme annuel moyen de 2,1 % depuis l’époque de Malthus. En outre, la population mondiale aurait augmenté d’environ 1,6 % par an en moyenne depuis 1990, un rythme proche de celui des stocks d’or en surface. Nous pouvons donc affirmer que l’offre d’or, en tant que métal monétaire additionnel, est extraordinairement stable.
Cela ne signifie pas que l’or lui-même soit exempt de volatilité de prix. Comme nous l’avons vu avec les prix de l’énergie et d’autres matières premières, les devises elles-mêmes leur transmettent de la volatilité, et elles feront certainement de même avec l’or. Mais le point essentiel est que, si l’on retire les devises fiduciaires de la fixation des prix des matières premières et des ressources brutes pour les remplacer par l’or, une image plus fidèle de la valeur de ces matières apparaît.
Et dans le contexte du livre de Pooley et Tupy, la réponse à la question malthusienne est désormais clairement établie.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.