
L’origine de cette erreur est l’économie mathématique, qui a banni l’action humaine de toute réflexion politique. On ne peut pas quantifier le progrès, alors que l’on peut additionner toutes les transactions qui composent le PIB. Le PIB n’augmente, ou ne croît, que lorsque la valeur monétaire des transactions enregistrées s’accroît. Et cela ne peut être le cas que si la quantité de monnaie en circulation s’inflate.
Cet article explique pourquoi il en est ainsi et pourquoi c’est le progrès qui devrait être l’objectif économique de chacun. Mais celui-ci ne peut être favorisé que par une monnaie saine, permettant le calcul économique, et par une intervention minimale de l’État. Cela ne figure à l’ordre du jour de personne.
Au lieu de cela, l’inflation du PIB entraîne rapidement le monde vers une crise des taux d’intérêt, probablement bien pire que ce que l’on attend actuellement, qui frappera sans distinction les économies, les systèmes financiers et, n’étant adossées à rien d’autre qu’à une confiance et un crédit qui s’amenuisent, les monnaies fiduciaires également.
Introduction
L’objectif affiché de la quasi-totalité des économistes, des responsables de la planification des politiques publiques et des responsables politiques est d’obtenir de la croissance économique, qu’ils mesurent par le produit intérieur brut. Les premières tentatives de quantification d’une économie ont d’abord porté sur le produit national brut, qui diffère du PIB en ce qu’il inclut les flux nets en provenance et à destination de l’étranger. Le PNB a été conçu par Simon Kuznets, économiste américain et lauréat du prix Nobel, au début des années 1930 ; le PIB lui a succédé comme mesure courante de la conjoncture économique bien plus tard.Le gouvernement fédéral collectait des données commerciales et économiques depuis 1865 ; or, à l’époque de Kuznets, le dollar était rattaché à l’étalon-or, à raison de 20,67 dollars l’once, et l’était depuis le Gold Standard Act de 1900. Les données de prix étaient donc globalement comparables sur les trois décennies précédentes, ce qui permettait de reconstituer rétroactivement les statistiques du PNB. Kuznets a toutefois consacré son premier rapport aux estimations du PNB durant la période du marché baissier de Wall Street, de 1929 à 1932. À cette époque, le gouvernement américain rassemblait des éléments dans le but de s’assurer qu’une crise boursière et bancaire menant à une dépression pourrait être évitée à l’avenir grâce à l’action de l’État.
Le PIB a remplacé le PNB dans l’usage statistique américain en novembre 1991, alors que, dans de nombreux autres systèmes de comptabilité nationale, le changement avait déjà été opéré depuis un certain temps. Le PIB est depuis devenu central dans une approche statistique des politiques économiques et monétaires. Associées aux théories keynésiennes, les statistiques économiques ont supplanté l’économie classique du passé comme cadre d’analyse économique dominant.
Le facteur humain, qui sous-tend toute activité économique, a été ignoré. Une nouvelle forme d’économie est née : la macroéconomie. Elle écarte le facteur humain, et la gestion par l’État des résultats économiques en est venue à être perçue comme une politique viable, tandis que la redistribution socialiste des ressources économiques au titre de la protection sociale est devenue la caractéristique principale des économies modernes, en remplacement des marchés libres.
Du fait de son approche fondée sur les mathématiques, les questions fondamentales sur la pertinence de la macroéconomie et sur la valeur de ses statistiques ont été passées sous silence. Les statistiques gouvernementales sont supposées aussi exactes que possible, et elles ne sont donc pas remises en cause. Elles sont acceptées comme une représentation fidèle de la situation économique, et la hausse du PIB est associée à la richesse nationale et à l’amélioration du niveau de vie. Mais, outre le rejet des facteurs humains, les questions de fond demeurent.
Kuznets a établi ses statistiques sous un étalon-or, et les variations du niveau des prix étaient globalement limitées par le cycle répétitif du crédit bancaire. Aujourd’hui, aucune monnaie n’étant liée à l’or, la stabilité des prix est absente en raison de la perte continuelle du pouvoir d’achat de toutes les monnaies. Les tentatives pour gérer ce problème se sont concentrées sur les effets de la dépréciation monétaire sur les prix. Lorsque les statisticiens parlent de dollars constants, ils désignent un dollar ajusté dans le temps par l’indice des prix à la consommation, et non, comme l’expression pourrait le laisser croire, un ajustement en fonction des variations de la quantité de monnaie et de crédit. Et, de toute façon, avec des agrégats allant de M1 à M4, on pourrait alors débattre de la mesure du moyen de circulation la plus pertinente.
Il est plus facile de saisir le concept d’un ajustement de l’effet des prix que de devoir comprendre les distinctions entre monnaie, devise et crédit. Comme les non-monétaristes se plaisent à le souligner, le lien entre les variations de la masse monétaire et leur effet sur les prix peut varier considérablement, ce qui fait, selon eux, de l’indice des prix le facteur d’ajustement le plus fiable. Mais face à une statistique comportant tant de lacunes conceptuelles, on peut se demander pourquoi le PIB et son prédécesseur, le PNB, ont d’emblée été traités avec une telle révérence.
Personne ne semble comprendre à qui la statistique du PIB est la plus utile. Elle est construite par les gouvernements et pour leur bénéfice, leur donnant une indication des recettes fiscales potentielles qu’ils peuvent prélever sur le secteur privé. Cela explique l’obsession de la croissance, qui entraîne automatiquement une hausse des recettes fiscales. L’inclusion des dépenses de l’État lui-même se justifie parce que ces dépenses engendrent des impôts sur ses propres employés et sur leurs dépenses. Les dépenses consacrées par l’État à la gestion économique sont, elles aussi, censées produire des recettes fiscales, selon l’hypothèse étatiste que l’activité économique est stimulée par des politiques d’intervention réussies.
Mais une question plus profonde se pose : le PNB ou le PIB représentent-ils un progrès économique, ou, n’étant que des totaux monétaires, sont-ils confondus avec lui ? Car s’ils ne représentent pas le progrès, une erreur fatale a été commise à la base du concept de gestion étatique.
La relation entre le PIB, la monnaie et le crédit
Si nous interrogeons Google, nous découvrons que le PIB est la valeur monétaire ou marchande totale de l’ensemble des biens finis et des services produits à l’intérieur des frontières d’un pays au cours d’une période donnée, généralement annualisée, à défaut d’être annuelle. En tant que mesure générale de la production intérieure globale, il fait office de tableau de bord complet de la santé économique d’un pays (Investopedia).On peut contester la dernière phrase de la définition ci-dessus, car les variations de la quantité de monnaie et de crédit ne sauraient être ignorées. Mais l’attrait du PIB tient au fait qu’il est trompeusement facile à mesurer, puisqu’il s’agit simplement d’un total de monnaie dépensée. Il suffit d’additionner toutes les transactions enregistrées sur, disons, un an, et l’on obtient le PIB. Il existe matière à débat, par exemple sur la question de savoir s’il faut le calculer à partir des dépenses, de la production ou des revenus, ce qui donne des résultats différents puisqu’ils reposent sur des données différentes. Se pose aussi la délicate question de ce qu’il convient d’exclure : certains éléments des coûts du logement sont controversés, bien qu’il soit généralement admis que les opérations d’investissement sur les marchés secondaires doivent être totalement exclues ; là encore, il est difficile de déterminer précisément où se situent les frontières. Et bien sûr, il existe des transactions non enregistrées portant sur des biens d’occasion, des espèces et des activités illicites, pour lesquelles des estimations peuvent ou non être réalisées.
Corriger le total du PIB de l’inflation introduit une complication supplémentaire. Si l’on suit la voie de l’ajustement des prix, la tâche consistant à relever les prix de chacune des multiples millions de transactions portant sur un même bien ou service, réalisées exactement un an plus tôt, et à tenir compte de toute variation de qualité et de quantité, est irréalisable. S’appuyer sur un indice, tel que l’indice des prix à la consommation, est controversé, car un indice peut être construit et calculé de diverses manières, sans compter la question fondamentale de savoir si le niveau général des prix n’est qu’un concept qui ne peut être saisi statistiquement. Ou faudrait-il simplement corriger le PIB de la variation de la quantité de monnaie et de crédit en circulation ? Même cela est une erreur, car cela ignore les variations de la valeur que ses utilisateurs accordent au pouvoir d’achat des unités monétaires fiduciaires, indépendamment des variations de leur quantité.
Dans ce brouillard statistique, nous n’atteignons toujours pas le fondement de ce que représente un PIB non corrigé. Nous savons, d’après la définition ci-dessus, qu’il s’agit de la somme de toutes les transactions enregistrées et admissibles au cours d’une période donnée, que nous pouvons considérer comme étant une année. Et comme elle est déterminée par l’État, qui en est le principal contributeur, l’année retenue est généralement l’année fiscale, en cohérence avec la comptabilité nationale.
Nous devons maintenant examiner ce qu’il advient du PIB si la quantité de monnaie et de crédit ne change pas. Les préférences pour certains biens plutôt que d’autres évolueront. Nous observerons évidemment des déplacements entre consommation et épargne. Mais il ne s’agit que d’une distorsion temporaire, car nous pouvons supposer que l’épargne sera employée en investissements, lesquels, après un délai variable, seront dépensés en facteurs de production et entreront dans la statistique du PIB plus tard que s’il s’était agi d’une consommation directe. Nous pouvons supposer que les opérations financières sur les marchés secondaires, ainsi que leurs profits et pertes, sont cloisonnées et exclues des statistiques du PIB dans notre environnement de monnaie et de crédit inchangés, car dans des conditions de monnaie et de crédit constants, il n’y aura pas de dividende inflationniste net issu des actifs financiers.
Nous pouvons également supposer un équilibre du commerce extérieur, car, en l’absence de toute variation de la monnaie et du crédit en circulation, il doit en être ainsi. En l’absence de toute variation de la monnaie et du crédit, aucune variation du PIB nominal ne devrait donc être enregistrée, hormis celles dues aux imperfections statistiques et autres.
On peut aussi l’envisager ainsi : tandis que les consommateurs d’une nation peuvent modifier leurs préférences en matière de dépense et d’épargne, nous décrivons un environnement où, sans expansion de la monnaie et du crédit, la somme de leurs revenus nets, de leurs profits et de leurs emprunts ne change pas sensiblement d’une année à l’autre. Le pouvoir d’achat de leurs unités monétaires peut varier sous l’effet du progrès économique, ce qui n’est pas la même chose que la croissance monétaire. Mais le PIB nominal s’ajustera à ses facteurs économiques au fil du temps et doit être considéré comme restant inchangé dans un environnement monétaire stable. Il s’ensuit que les variations de la quantité de monnaie et de crédit seront toujours l’unique raison des variations du PIB.
Dans les marchés financiers contemporains, où la quantité de monnaie et de crédit en circulation ne cesse d’augmenter, une distorsion croissante de la relation statistique avec le PIB tient à l’ampleur du crédit disponible hors bilan. Les banques parallèles, qui comprennent la quasi-totalité des intermédiaires non bancaires des marchés financiers, peuvent dans certains cas créer du crédit qui n’est pas enregistré dans l’agrégat M3. Depuis les réformes financières du milieu des années 1980, ce phénomène s’est amplifié, en même temps que s’opérait le basculement général vers les activités purement financières, au détriment de l’industrie manufacturière, en proportion de l’ensemble de l’économie américaine. La croissance du secteur des fonds spéculatifs a particulièrement profité de cette tendance.
Les banques parallèles se sont développées rapidement à la suite de la financiarisation des économies britannique et américaine, dont le point de départ fut le « big bang » de Londres au milieu des années 1980. Les banques parallèles regroupaient des acteurs de la quasi-totalité des activités financières non bancaires, autour d’un noyau de véhicules d’investissement collectif cherchant à améliorer leurs rendements dans un contexte de baisse des taux d’intérêt. Aux seuls États-Unis, les engagements nets des banques parallèles sont passés de 2 500 milliards de dollars en 1990, soit environ la moitié des engagements des banques traditionnelles, à un pic de 16 500 milliards de dollars, contre 12 500 milliards de dollars pour les engagements des banques conventionnelles à l’époque de la crise Lehman. Seule une partie des activités de la finance parallèle implique une création de crédit en monnaie non enregistrée dans les bilans des banques commerciales, mais il ne fait guère de doute que cette part était significative dans le contexte global de M3.
Dans les années qui ont suivi Lehman, la finance parallèle américaine a d’abord reculé, tandis que les titrisations immobilières s’effondraient et que les marchés d’actions plongeaient. En outre, certaines activités hors bilan des banques commerciales ont été intégrées aux statistiques de prêts par suite de modifications réglementaires, et la finance parallèle nette américaine est retombée à 12 500 milliards de dollars, tandis que les prêts des banques commerciales continuaient d’augmenter.[i] Depuis lors, selon un rapport du Conseil de stabilité financière de la Banque des règlements internationaux, la croissance de la finance parallèle américaine a été minime jusqu’en 2015, et il ne semble pas exister, à ce jour, d’estimations ultérieures.[ii]
Lorsque la quantité de monnaie et de crédit augmente, elle est dépensée et injectée dans la circulation, ce qui fait monter les prix conformément à l’effet Cantillon. Et si la quantité de monnaie et de crédit se contracte, les prix baissent. Par conséquent, nous pouvons affirmer avec assurance qu’avec un décalage dans le temps, les variations du PIB nominal devraient être corrélées aux variations de la quantité de monnaie et de crédit. Que cela soit compris ou non, les objectifs de la politique monétaire, qui consistent à stimuler le PIB en augmentant la masse monétaire, le confirment.
Il convient de lire la figure 1 à la lumière de ce constat : elle montre la relation entre le PIB et le M3 de l’année précédente, tracés ensemble afin de tenir compte du délai approximatif nécessaire pour que les variations de la quantité de monnaie et de crédit en circulation soient absorbées par l’économie.

Jusqu’à l’exercice 1988, la corrélation était très étroite. Entre 1989 et 1999, le PIB a devancé M3 avant de se stabiliser. Dans les années 1990, le secteur des fonds spéculatifs a commencé à connaître un essor, et la finance parallèle s’est développée avec lui. Il en est résulté des niveaux croissants de crédit non déclaré dans le système, ce qui a freiné le rythme de croissance de M3 par rapport au PIB. Ce mouvement a culminé avec la crise immobilière résidentielle de 2007-2008 et la faillite de Lehman. Les titrisations de crédit hors bilan ont subi de sérieux revers, et la création de crédit résiduelle de la finance parallèle s’est davantage reflétée dans les statistiques du crédit bancaire, ce qui a contribué au rattrapage de M3 sur le PIB.
Après Lehman, le bilan de la Fed s’est rapidement étendu, entraînant une croissance de M3 plus rapide que celle du PIB, ce qui laisse présager une incitation persistante à la hausse des prix à la consommation, à mesure que des quantités croissantes de monnaie et de crédit continuent d’être absorbées par l’économie. Il est peut-être trop tôt pour évaluer pleinement l’évolution de la création de crédit par la finance parallèle depuis l’effondrement du marché des pensions livrées (repo) en septembre 2019, et plus particulièrement depuis mars 2020, lorsque la Fed a ramené son taux directeur à la borne zéro et instauré un assouplissement quantitatif de 120 milliards de dollars par mois. Mais il est clair que, l’expansion de la monnaie et du crédit visant surtout les actifs financiers et alimentant un marché boursier en pleine euphorie, d’importants effets de dépréciation monétaire sont encore en route et doivent se propager de M3 vers le PIB. Cela se traduira par des hausses inattendues du PIB nominal à venir.
Les conséquences de la croissance du PIB sur les prix
Depuis la crise Lehman, la croissance de M3 a sans aucun doute contribué à la hausse des prix à la consommation. Si l’effet sur les prix a été officiellement atténué, d’autres estimations suggèrent que l’accélération de l’inflation des prix est nettement supérieure à ce qui est admis (voir la figure 2 ci-dessous).Nous savons que l’écart entre M3 et le PIB tient principalement à un excès d’inflation monétaire encore en cours de transmission, auquel s’ajoutent probablement les variations des liquidités détenues par la population.
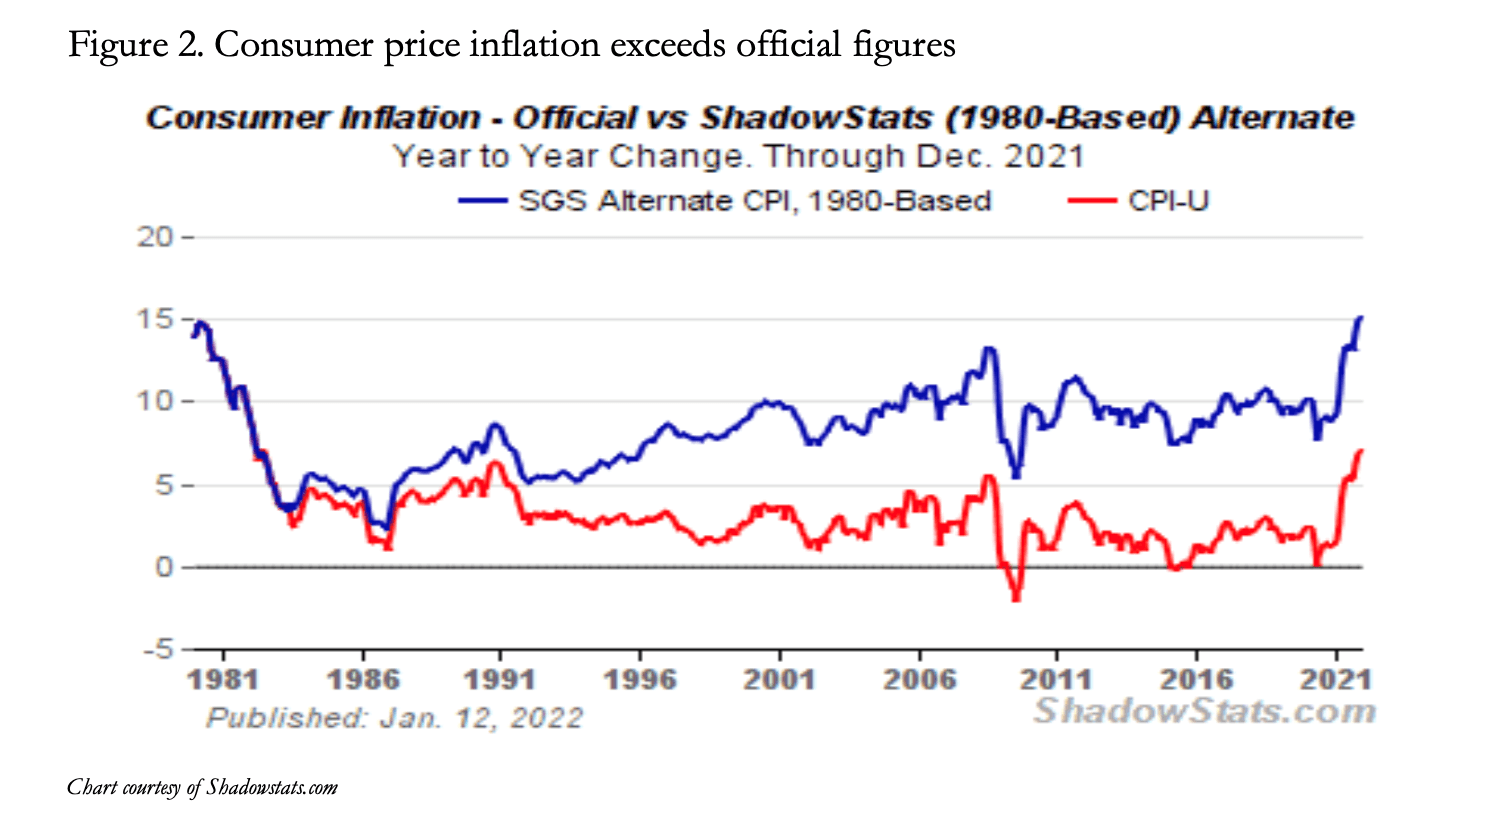
À court terme, l’écart entre M3 et le PIB entraînera de nouvelles baisses du pouvoir d’achat du dollar pour les consommateurs à l’avenir ; selon Shadowstats, les prix progressent déjà à un rythme annualisé supérieur à 15 %. Il convient toutefois de préciser que la perte de pouvoir d’achat du dollar n’est pas une cause directe de l’écart entre le PIB et M3 illustré à la figure 1. Cet écart témoigne de l’inflation de la monnaie et du crédit qui ne s’est pas encore reflétée dans le PIB. Dans le débat actuel sur la persistance de la hausse des prix à la consommation, c’est une observation importante : elle annonce une nouvelle accélération de cette hausse, plutôt que la transition espérée une fois les difficultés d’approvisionnement atténuées.
Nous pouvons en conclure que le PIB nominal continuera de suivre la trajectoire de M3, avec un certain rattrapage à effectuer. Le PIB réel enregistré par les autorités dépendra de la suppression des conséquences, sur les prix, des hausses de M3 qui ne se sont pas encore répercutées sur le pouvoir d’achat du dollar. Et si, face à l’accélération de la hausse des prix, les utilisateurs nationaux de la monnaie réduisent leurs liquidités de dépense en avançant leurs achats de biens, l’écart entre un M3 plus élevé et le PIB nominal tendra à se résorber plus rapidement. Certains éléments indiquent que cela commence à être le cas.
Ces constats vont à l’encontre de la conception conventionnelle du PIB, selon laquelle une hausse du PIB représente une croissance économique, alors qu’elle ne traduit que la croissance de la quantité de monnaie et de crédit. En outre, non seulement son ajustement par les prix à la consommation n’a aucun fondement solide, mais les estimations officielles de la croissance du PIB réel reposent sur la combinaison de l’effet Cantillon différé, qui retarde les conséquences de l’expansion monétaire sur les prix, et d’une véritable tromperie statistique consistant à supprimer les éléments de preuve.
Ce qu’il faudrait mesurer, si cela était à la fois souhaitable et possible, c’est le progrès économique, qui n’est pas la même chose que la croissance économique, laquelle, comme nous l’avons vu, est un non sequitur.
Mesurer le progrès économique
Confondre la hausse du PIB avec le progrès économique revient à affirmer que le progrès exige une hausse des prix. C’est manifestement absurde, dès lors que l’on comprend que le progrès est la situation dans laquelle les commodités de la vie deviennent plus facilement accessibles à une plus large partie de la population. Mais avant même de tenter de le mesurer, il nous faut comprendre les conditions économiques qui conduisent à cette erreur.Avant la révolution industrielle, la plupart des populations européennes vivaient tout juste de subsistance dans des économies agricoles, produisant à peine de quoi se nourrir et se vêtir. Les approvisionnements en énergie se limitaient à la collecte de bois. L’esclavage et le servage étaient les seuls moyens de détacher les personnes de la terre, celles-ci étant nourries et vêtues en échange de leur travail. La révolution industrielle a changé cela grâce à la conjugaison des transports et de l’énergie tirée du charbon. Le développement des voies navigables intérieures a relié entre elles des communautés qui ont commencé à commercer les unes avec les autres, et le charbon a fourni des ressources énergétiques efficaces pour les foyers et pour le développement de la machine à vapeur, tout en remplaçant le charbon de bois dans la fonte du fer.
Ces évolutions n’étaient organisées par personne, hormis par les individus qui y voyaient des profits. Ce fut la fin de la féodalité et la naissance de ce que l’on a appelé par la suite le capitalisme. Et au lieu que les familles subviennent à leurs besoins dans leurs taudis, les individus ont développé des compétences qu’ils ont mises à profit, à leur plus grand avantage, grâce à l’essor de la division du travail.
Les socialistes de la fin du XIXe siècle et du XXe siècle étaient par essence hostiles au progrès, la philosophie marxienne cherchant à détruire l’individualisme et la richesse personnelle accumulée par les entrepreneurs prospères. Ils se sont emparés de l’image des sombres fabriques sataniques de Blake, une image qui ignorait la misère abjecte dans laquelle vivaient auparavant les travailleurs. Le travail des enfants a été reconnu comme un mal et a progressivement été interdit par la loi, en tenant compte du tort que causerait aux revenus des familles un changement trop soudain, ainsi que de l’absence d’alternative en matière d’éducation.
Mais la force motrice du progrès était l’emploi des ressources en vue du profit. Ces ressources étaient les matières premières, le travail et le capital monétaire. La propriété des biens, tant immobiliers que mobiliers, était également une condition nécessaire au progrès économique.
Ces facteurs étaient bien reconnus par les responsables politiques britanniques à l’époque des guerres napoléoniennes. Ils finançaient l’emprunt de guerre en émettant de nouvelles tranches de gilts perpétuels avec une décote par rapport à la valeur nominale, afin de transformer, par exemple, un coupon de 3 ½ % en un rendement courant de 6 %, en levant des fonds à 58 % du nominal. Les investisseurs fortunés qui assumaient le risque du financement de la guerre étaient récompensés par le retour à des rendements plus faibles en temps de paix, et investissaient le capital ainsi gagné dans les mines de charbon et les productions connexes. En conservant et en accroissant leur patrimoine, ces entrepreneurs ont créé de la richesse pour autrui.
Au cœur du progrès se trouvaient l’avancée technologique et un moyen d’échange fiable, ce dernier permettant le calcul économique et offrant une sécurité aux épargnants. À l’exception du développement technologique, ces conditions étaient à tous égards l’opposé de celles que les gouvernements et leurs banques centrales imposent aujourd’hui à leurs populations.
Cela nous conduit à une définition simple du progrès économique et de la manière dont il convient de le considérer :
« Le progrès économique s’observe dans une économie où la part de capital investi par habitant augmente. Cet accroissement des biens d’équipement entraîne une hausse du revenu par habitant. Dans une économie en progrès, les profits entrepreneuriaux totaux excèdent donc les pertes entrepreneuriales totales. Comme les revenus et l’accumulation du capital ne se prêtent pas à la mesure, l’existence d’une économie en progrès ne peut être appréhendée qu’en recourant à la compréhension historique. »[iii]
Au lieu de cela, on nous encourage à croire que la croissance du PIB est le progrès économique, et ce par des étatistes qui semblent incapables de s’accommoder des changements qu’entraîne le progrès.
Les conséquences de la confusion entre PIB et progrès
Le fait que les économistes dominants et les planificateurs politiques ne sachent pas distinguer croissance monétaire et progrès a des conséquences imminentes. Ils ont depuis longtemps abandonné la sagesse de ceux qui voyaient dans la monnaie saine et la non-intervention les conditions d'épanouissement du progrès, pour lui substituer les faux dieux des objectifs statistiques. Cela a conduit tout le monde au bord d'une crise économique, financière et monétaire.Jusqu'à présent, la crise finale a été évitée en jetant de l'eau monétaire sur les flammes. Mais l'incendie ne peut désormais plus être maîtrisé par ces moyens : pour préserver quoi que ce soit, il faudrait couper complètement l'oxygène que représentent les devises et le crédit supplémentaires. Or ce n'est le mandat ni le programme de personne ; ainsi, outre une crise économique et financière, les monnaies émises par les États, dont le seul soutien est la foi et la confiance que le public leur accorde, sont elles aussi vouées à être détruites.
L'ironie de tout cela est qu'en visant la croissance tout en étouffant le progrès, les autorités se sont engagées dans une dépréciation continue de leurs monnaies. Jamais nous n'avions vu toutes les nations se consacrer à une même mission suicidaire, économique et monétaire. Par le passé, certaines nations ont vu leurs gouvernements détruire leurs économies, mais il existait toujours une option autre que le moyen d'échange imposé. Aujourd'hui, les Vénézuéliens survivent en utilisant des dollars américains. En 1920-1923, certains Allemands chanceux avaient accès à des dollars adossés à l'or, gagnés pour l'essentiel grâce aux exportations, tandis que les classes moyennes, privées de cet avantage, étaient appauvries.
Sans une réévaluation rapide de leurs politiques économiques et monétaires par les gouvernements et les banquiers centraux, il ne restera plus de monnaies d'État, ni d'alternatives.
Le chemin vers le bout de la route interventionniste a été long. Il a commencé par une révolution socialiste il y a plus d'un siècle, entraînant les gouvernements vers des politiques d'intervention croissante et de redistribution des richesses afin d'apaiser les socialistes. Les banques centrales sont passées d'une attitude de non-intervention au rôle de prêteur en dernier ressort, puis à une intervention continue dans la politique économique. Elles ont entrepris de remplacer la véritable monnaie et ses substituts crédibles par leurs propres devises sans contrepartie, qu'elles émettent désormais en quantités croissantes sans se soucier des répercussions.
Au cours des quarante dernières années, elles ont progressivement enfoui les preuves des conséquences de l'inflationnisme. Elles modifient les définitions, de sorte que plus personne ne parle de l'inflation comme d'un phénomène monétaire, afin de permettre aux émetteurs de continuer à déprécier leurs monnaies. Elles corrompent les statistiques par lesquelles elles mesurent leurs résultats. L'écart entre l'indice des prix à la consommation (IPC) officiel et les estimations indépendantes, comme celles de John Williams chez Shadowstats, en témoigne.
La sagesse de l'expérience nous enseigne que les marchés reprendront leurs droits, comme ils finissent toujours par le faire. Les économistes classiques dans la lignée de Hayek et de von Mises en ont expliqué la raison : c'est l'action humaine qui, même dans les Soviets communistes, a fini par triompher de la répression étatique. Les marchés le feront de nouveau, et ceux d'entre nous qui ne sont pas totalement plongés dans la fausse religion de l'économie mathématique peuvent désormais voir comment ils provoqueront une crise. Ce sera par la hausse des taux d'intérêt, qui ne sera sous le contrôle de personne, mais résultera de la prise de conscience des acteurs du marché que la dépréciation monétaire les dépouille de leur patrimoine. Peu importe que l'IPC laisse penser qu'une obligation du Trésor américain à cinq ans offre un rendement réel négatif de cinq pour cent, ou, selon le calcul de Shadowstats, un rendement négatif de treize pour cent (voir la figure 2). La hausse des taux d'intérêt est l'expression, par les marchés, de ce que devrait être la compensation totale de la dépréciation, de la préférence pour le présent et du risque de contrepartie. Et les marchés feront monter les rendements obligataires en conséquence.
Mais pour l'instant, l'ensemble de l'establishment est sous l'emprise des solutions étatistes, y compris ceux qui investissent selon l'hypothèse keynésienne que l'État contrôlera toujours les marchés et empêchera toute crise de se développer. Certains commencent à percevoir les dangers, ainsi que la nécessité d'une réinitialisation, selon leur expression. Mais une réinitialisation étatiste, peut-être avec les monnaies numériques de banque centrale largement anticipées, passe totalement à côté du sujet : le public perd entièrement confiance dans l'intervention de l'État et dans la dépréciation monétaire.
À un moment donné, les niveaux élevés de dette publique, soutenus par des assiettes fiscales en diminution, et la dette improductive des secteurs privés transformeront la hausse des taux d'intérêt en une crise à la fois économique, financière et monétaire. Il semble que ce moment soit proche.
[i] Voir le graphique à la page 7 à l'adresse https://www.newyorkfed.org/medialibrary/media/research/epr/2013/0713adri.pdf
[ii] Données sous-jacentes des graphiques 4-6 du Global Shadow Banking Monitoring Report 2016.
[iii] Adapté de la définition d'une économie en progrès figurant dans le glossaire de Human Action de von Mises.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue pas, de la part de Goldmoney ou de l'auteur ou des auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans l'article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour ou qu'elles puissent être considérées comme une indication des résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne pourra être tenue responsable d'aucune réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.