
Les planificateurs de la politique mondiale entendent mettre en place des substituts à la fois à l’hégémonie du dollar et aux énergies fossiles. Ces plans peuvent paraître désordonnés et à un stade précoce, mais ces enjeux sont de plus en plus liés.
Une réinitialisation monétaire intégrant des cryptomonnaies émises sous l’égide des États permettra d’instaurer des contrôles des changes entre les nations, en séparant les paiements du commerce transfrontalier de la circulation monétaire intérieure. L’objectif sera d’obtenir un plus grand contrôle sur la monnaie et d’en orienter l’investissement vers des projets verts.
L’OCDE s’appuiera sur les déclarations fiscales actuelles pour que les revenus et le capital de chacun soient connus des gouvernements et donc aisément imposables, des fonds destinés à relancer la croissance économique. Sous la direction d’organisations supranationales, les gouvernements réorienteront l’investissement vers les technologies vertes. L’objectif, en particulier pour les Européens, est de neutraliser la domination croissante de la Russie sur le marché mondial de l’énergie en atteignant la neutralité carbone d’ici 2030.
Mais peut-être, comme l’a écrit Robert Burns, « les projets les mieux conçus des souris et des hommes tournent souvent de travers ». Ils reposent sur des erreurs keynésiennes, mais ne peuvent être ignorés.
Introduction
Certains domaines de l’action publique semblent être guidés par des réponses étatistes aux événements, ce qui encourage les institutions mondiales à jouer un rôle de coordination. Cela implique une planification centralisée plus poussée, confiée à des bureaucrates qui n’ont pas de comptes à rendre. Si leurs plans continuent de gagner en crédibilité, nous pourrions aboutir à un monde dystopique où des organismes supranationaux imposent aux gouvernements de se conformer. Nous sommes déjà sur cette route de la perdition. L’OCDE a coordonné les efforts des gouvernements pour restreindre la liberté de leurs citoyens d’éviter l’impôt, en contraignant plus d’une centaine de juridictions à fournir automatiquement des informations sur la situation financière de chaque citoyen, quelles que soient sa nationalité et sa résidence.
Ce faisant, elle a supprimé la nécessité pour les gouvernements de modérer leurs exigences fiscales par crainte que les particuliers ne mettent leur argent hors de portée. Les informations sur la vie privée sont désormais échangées automatiquement par les banques, les avocats, les conseillers financiers et les comptables, à l’insu des intéressés. Selon l’organisation, l’introduction de sa norme commune de déclaration aurait permis de lever plus de 85 milliards de dollars de recettes fiscales supplémentaires. L’intention est d’en obtenir davantage, bien davantage.
Telle est la mission de l’OCDE depuis un certain temps, ouvrant la voie à d’autres organisations supranationales qui se taillent un rôle. On pense notamment au FMI qui, avec un programme écologique, entend donner la priorité au financement de l’investissement dans des alternatives aux énergies fossiles, directement et indirectement, par l’intermédiaire de la Banque mondiale et des banques régionales de développement. Des rôles subsidiaires seront probablement joués par d’autres divisions de l’ONU, utiles pour lier les pays émergents à ces plans.
Les banques centrales, agissant de concert, pourraient se voir confier un nouveau rôle de coordination d’une réinitialisation monétaire, qui, comme on peut le déduire du discours de Mark Carney à Jackson Hole en août, est déjà en discussion. Nous commencerons par examiner l’état des politiques monétaires actuelles, leur échec et la volonté de les remplacer par autre chose, avant d’aborder la question de l’énergie.
Le problème monétaire
Il existe deux catégories de personnes qui pensent que tout ce qui touche à l’économie et à la monnaie ne mérite pas qu’on s’en préoccupe : le public désintéressé et le monde de la gestion d’investissements. Leur gagne-pain en dépend. Une autre catégorie, composée de libertariens, d’économistes autrichiens, d’amateurs de bitcoin, de partisans de l’or et de lecteurs et contributeurs de sites agrégateurs tels que ZeroHedge, a des opinions allant du sceptique au franchement catastrophiste. Une autre catégorie, la plus importante, est peu connue du grand nombre : elle est très inquiète, et il s’agit des gouvernements et de leurs banques centrales.
Ce sont ces personnes qui parlent discrètement d’une réinitialisation globale, celles qui savent que le système du dollar fiduciaire issu de l’après-Bretton Woods n’est plus adapté à sa fonction. Elles voient l’endettement croître, les taux d’intérêt échouer à stimuler l’économie et la stagnation économique s’installer. Elles voient une inadéquation entre le commerce international et l’utilisation du dollar comme moyen de règlement mondial. Elles n’en parlent guère : ce serait nous effrayer, nous, simples ruminants.
Je ruminais à ce sujet récemment, après que Max Keiser, du Keiser Report sur RT, m’a demandé ce que je pensais du discours prononcé par Mark Carney à Jackson Hole en août à propos d’un système monétaire mondial destiné à remplacer le dollar. J’ai répondu quelque chose du genre : Carney est sur le point de partir à la retraite et se sent sans doute un peu plus libre d’exprimer les préoccupations qu’il doit partager avec ses amis de la Banque des règlements internationaux et divers autres grands manitous de la monnaie, qui ont constaté l’évidence : leur monde confortable de création monétaire ne fonctionne pas, ne fonctionnera probablement jamais et doit être réformé pour leur donner davantage de contrôle.
Depuis, ma réflexion s’est portée sur le problème de la réinitialisation dans un sens plus large. On doit supposer que l’on dispose du temps nécessaire pour planifier un tel événement, ou du moins pour le préparer à l’avance comme une assurance contre une défaillance monétaire. Dans les deux cas, c’est mettre la charrue avant les bœufs, car lorsqu’une crise du crédit survient, elle prend invariablement les autorités par surprise, et elle paraît de plus en plus proche. La priorité ne sera alors pas l’évolution monétaire, mais le sauvetage économique et financier.
Ce point étant posé, que faire du point de vue des banquiers centraux ? La réponse évidente est de truquer le jeu en changeant les règles. Comme le disait Keynes, quand les faits changent, il change d’avis. Ainsi, ils pensent pouvoir se débarrasser du système défaillant et le remplacer par un système actualisé qui sert mieux leurs objectifs de politique économique. Avec un peu de chance, la confiance déclinante envers l’ancien système sera remplacée par un nouveau paradigme, qui permettra à tous, responsables politiques et banquiers centraux, de revendiquer le succès d’avoir sauvé le monde occidental d’une éventuelle crise monétaire.
Le problème est qu’ils ne savent pas comment s’y prendre, et qu’ils ne savent pas encore quel sera le nouveau paradigme. Il n’y a pas d’unité sur la question, car pour la Fed et le gouvernement américain, cela implique une perte inacceptable de pouvoir monétaire et politique. Les Chinois, en partenariat avec les Russes, veulent en finir avec le dollar, tandis que les Européens se mènent eux-mêmes vers une dystopie socialiste en décalage avec l’Amérique de Trump, tout en craignant l’ours russe à l’est.
C’est pourquoi des personnalités influentes comme Carney ne peuvent qu’émettre des hypothèses sur un nouveau dispositif monétaire réduisant le rôle du dollar. Les banques centrales explorent les cryptomonnaies. Selon certaines informations, sept d’entre elles sur dix étudient les possibilités. Cela ne sauvera pas les monnaies fiduciaires, mais pourrait donner aux banques centrales un plus grand contrôle sur l’utilisation de leurs monnaies. Elles pensent peut-être qu’une cryptomonnaie émise par l’État peut remplacer la monnaie fiduciaire brute. Mais cela soulève deux problèmes : si la monnaie fiduciaire existante est défaillante, une nouvelle cryptomonnaie parrainée par l’État risque fort de souffrir d’un problème de crédibilité dès le départ, et, même si le public l’accepte, ses émissions futures devront être strictement limitées et le cycle du crédit bancaire devra être traité correctement.
Mais si l’on y parvient, les marchés pourraient être domptés, selon cette logique. Et, d’une manière ou d’une autre, un système monétaire mondial fondé sur une cryptomonnaie pour le commerce international pourrait remplacer le système monétaire défaillant de l’après-Bretton Woods, reposant sur le dollar américain. Pour les décideurs politiques, la question devient urgente, comme le montre clairement la lecture du discours de Carney à Jackson Hole.[i]
Plus précisément, dans son discours, Carney a relevé l’existence d’une trappe à liquidité mondiale annulant l’effet de la politique de taux d’intérêt, avec trois éléments : un excès d’épargne mondiale immobilisée en dollars, une réduction de l’ampleur des flux transfrontaliers soutenables, et « un épaississement de la queue gauche de la distribution et un accroissement de l’asymétrie négative des résultats économiques probables ».[ii] Ce dernier élément, formulé en jargon incompréhensible, semble se traduire par la reconnaissance de l’échec de la politique actuelle de taux d’intérêt à stimuler la reprise économique, ce qui ne peut être admis en termes clairs.
Le problème de Carney, outre l’aveu voilé d’un échec de politique, est qu’il ignore le fait que l’Amérique a besoin d’une détention étrangère croissante de dollars pour financer son déficit budgétaire en hausse, sans quoi le dollar s’effondre et les taux d’intérêt à long terme s’envolent. Si lui et son entourage promeuvent des politiques visant à réorienter des fonds autrement destinés au dollar et aux bons du Trésor américain, ils se heurteront à une forte opposition du Trésor américain et, l’édifice reposant sur le dollar, à l’effondrement probable de l’ensemble de l’édifice fiduciaire.
Quant à la réduction des flux transfrontaliers, elle résulte de la baisse du commerce transfrontalier, et non de la monnaie. Si le commerce transfrontalier s’est effondré, c’est en raison du différend commercial entre les États-Unis et la Chine et de ses effets en cascade. Même si l’on laisse de côté le jargon de son troisième point, il est difficile pour un observateur indépendant de ne pas voir dans le discours de Carney le signe d’un désespoir, d’une erreur économique d’intellectuel coupé des réalités, ou des deux.
Fondées sur des convictions macroéconomiques keynésiennes, les preuves d’erreur économique peuvent être tenues pour acquises, d’autant que ces convictions n’ont cessé d’échouer à produire une solution crédible. C’est l’élément de désespoir que nous devons examiner davantage. Si Carney éprouve un sentiment de désespoir (et son discours en est empreint), ses collègues banquiers centraux l’éprouveront aussi. Mais au lieu d’abandonner simplement des politiques qui ont échoué, il faut un pont vers un nouvel ensemble de politiques, une réinitialisation monétaire. Et elle impliquera presque certainement une plus forte limitation du rôle des marchés et un renforcement du contrôle de l’État sur la monnaie et son utilisation.
Les banquiers centraux craignent que l’émergence d’un système de paiements crypto concurrent du secteur privé, même adossé à un panier de monnaies fiduciaires, ne défie les monnaies nationales. Il leur faudrait être bien naïfs pour ne pas voir que le Bitcoin, en particulier, éduque les masses sur la fraude morale qui sous-tend l’expansion de la monnaie fiduciaire. Le défi sera de proposer une alternative crédible, entièrement sous le contrôle de quelques grandes banques centrales. Mais il faut d’abord déterminer l’objet d’une cryptomonnaie adossée à l’État.
Pour toutes les nations autres que l’Amérique, l’évolution à partir du système monétaire défaillant de l’après-Bretton Woods consiste à réduire le rôle du dollar dans le règlement des échanges et à libérer des capitaux inutilement immobilisés en dollars. Avant l’invention des cryptomonnaies, on y serait vraisemblablement parvenu par la combinaison d’un processus évolutif et d’un recours accru aux accords de swap de devises afin d’améliorer la liquidité, notamment en euros et en renminbi, pour remplacer la domination du dollar dans les réserves.
La facilitation du commerce extérieur semble être le rôle le plus susceptible d’être confié à une cryptomonnaie émise par l’État. Les lignes de swap initiales de cryptomonnaies parrainées par l’État seraient proportionnelles aux échanges entre les blocs monétaires existants. Elle pourrait ensuite être déployée pour le règlement des échanges, ce qui supposerait de la mettre à la disposition des banques commerciales. Nous aurions alors deux versions de monnaie : une monnaie fiduciaire existante qui circule au niveau national et une monnaie distincte, fondée sur la blockchain, réservée à l’usage international. Avec une version intérieure et une version extérieure, deux taux d’intérêt adaptés à leurs usages respectifs pourraient coexister, pour autant que les voies d’arbitrage soient très strictement limitées, la version extérieure se négociant avec une prime.
Les anciens au Royaume-Uni connaîtront le concept de base, d’avant la suppression du contrôle des changes par Margaret Thatcher. Pour les planificateurs monétaires, un tel dispositif présente plusieurs avantages perçus, en particulier pour la zone euro. En séparant le règlement des échanges de la circulation de la monnaie nationale, on introduit de facto des contrôles des changes, en permettant l’accès à la cryptomonnaie d’État aux entités commerciales et aux banques non résidentes, tout en en interdisant l’usage dans l’économie nationale. Surtout, l’expansion du crédit bancaire serait réservée à la seule monnaie nationale, gérée au moyen d’une politique de taux d’intérêt à deux niveaux.
Tout investissement en devises étrangères exigerait le paiement de la prime qui s’applique à la version crypto de la devise. La perspective d’une ruée internationale contre une monnaie telle que l’euro s’éloignerait, la liquidité existante pour le commerce international étant remplacée par une cryptomonnaie centralisée, très encadrée et liée aux échanges.
Pour les décideurs de la BCE, ce doit être une solution tentante si elle peut fonctionner. Elle leur donnerait un plus grand contrôle monétaire global, et ils pourraient tenter de stimuler l’économie de la zone euro en appliquant des taux négatifs plus profonds sans craindre une chute du taux de change.
Du point de vue de l’Amérique, ces mesures, ou toute mesure similaire, seront presque certainement vivement combattues. Elle a besoin que des étrangers achètent des dollars pour financer le déficit budgétaire. Et elle fait aujourd’hui l’expérience des failles de l’isolationnisme américain et des politiques commerciales de Trump, qui entraînent déjà une contraction, et un possible retournement, des flux étrangers vers les bons du Trésor américain.
La Chine serait une observatrice intéressée de ces évolutions. Elle prévoit d’émettre sa propre cryptomonnaie, ce qui pourrait lui permettre d’internationaliser plus rapidement une version crypto du renminbi qu’elle n’y est parvenue avec le renminbi actuel. La Russie a déjà abandonné le dollar pour des raisons géopolitiques et tente de prendre le contrôle du marché de l’énergie face à une OPEP moribonde.
En résumé, le mécontentement à l’égard du système monétaire de l’après-Bretton Woods et du rôle disproportionné du dollar est vraisemblablement la raison pour laquelle tant de banques centrales examinent des solutions fondées sur les cryptomonnaies. Mais, comme indiqué plus haut dans cet article, cela suppose une planification préalable, à condition que ces plans bien conçus, ces « meilleurs projets des souris et des hommes », ne soient pas rattrapés par les événements.
Cryptomonnaies et or
Il y a peu de doute que la politique monétaire s’achemine vers une crise, et une défaillance bancaire majeure pourrait même survenir dans les prochains mois. Si nous nous retrouvons face à un nouveau moment Lehman, la priorité sera d’abord de stabiliser les marchés, puis les monnaies, selon les besoins, dans un contexte de taux d’intérêt et de rendements obligataires largement négatifs.
À titre d’assurance contre un tel événement, la majorité des banques centrales conservent de l’or physique dans leurs réserves. En Europe, l’Allemagne, la France et l’Italie détiennent des quantités importantes d’or que les autorités monétaires de la BCE pourraient en théorie souhaiter mobiliser comme garantie d’une cryptomonnaie commune. Mais cette option a peu de chances d’être privilégiée, car les banques centrales conservent toujours leurs réserves d’or (hors opérations de prêt) et ne les utilisent à des fins monétaires qu’en dernier recours.
Rétablir une garantie en or reviendrait à ôter toute crédibilité à la théorie macroéconomique néoclassique, qui repose sur l’atteinte d’un objectif d’inflation compatible avec la maximisation de l’emploi. Étant donné la nécessité d’une expansion rapide de la masse monétaire mondiale en réponse à la prochaine crise du crédit ou pour financer l’escalade de la dette publique, le pouvoir d’achat des monnaies émises par les États diminuera presque certainement, tandis que celui de l’or augmentera. Une monnaie crédiblement liée à l’or progresserait donc elle aussi, à condition qu’elle joue pleinement le rôle de substitut de l’or. Un étalon-or fixé au cours actuel de 1 500 $ serait perçu comme fortement déflationniste si l’or venait à monter davantage.
Il est donc probablement vrai qu’aucune banque centrale occidentale n’envisagerait une telle démarche dans les conditions économiques actuelles. Il en irait autrement si, avec le temps, une crise du crédit et du système menaçait de détruire les monnaies d’État non adossées, et si cet événement conduisait la pensée dominante au sein de la communauté des banques centrales à abandonner l’inflationnisme. Mais nous en sommes loin dans la situation actuelle.
En tout état de cause, un cours de l’or bien plus élevé serait nécessaire pour arrimer durablement les monnaies fiduciaires à l’or. Même la Chine, qui accumule de l’or physique et encourage sa population à faire de même, est trop dépendante de l’expansion monétaire et du crédit comme principal moteur de son économie pour envisager une telle mesure pour elle-même. Toutefois, l’accumulation de réserves d’or par de nombreux partenaires commerciaux asiatiques de la Chine laisse penser qu’une forme d’adossement à l’or d’un moyen de règlement transfrontalier est probable, plutôt qu’une livraison d’or physique, et c’est peut-être dans cette direction que s’orientent à terme les projets chinois de nouvelle cryptomonnaie sous l’égide de l’État.
Le conflit autour de l’énergie
Comme pour le système monétaire mondial, les marchés mondiaux de l’énergie s’apprêtent à connaître d’énormes changements, l’UE comme des organisations supranationales telles que la CNUCED, la conférence des Nations unies sur le commerce et le développement, poussant à l’abandon des combustibles carbonés au profit d’alternatives vertes. Par ailleurs, l’accord initial par lequel l’Arabie saoudite acceptait de vendre son pétrole en dollars, donnant aux banques américaines le contrôle des excédents monétaires issus de toutes les ventes de pétrole de l’OPEP, n’est plus adapté, car le monde de l’énergie a radicalement changé depuis la conclusion de cet accord en 1973.
Cet accord a été la pierre angulaire du rôle du dollar comme monnaie de réserve. Depuis 1973, l’Union soviétique s’est effondrée et, sous la présidence de Vladimir Poutine, la Russie est devenue le premier exportateur de pétrole et de gaz confondus. De plus, alors que les victoires américaines au Moyen-Orient se révèlent n’être que des victoires à la Pyrrhus, l’influence russe s’étend dans la région, avec des alliances nouées avec l’Iran, la Turquie et la Syrie. La Chine est le principal client énergétique de la région et, avec ses projets de route de la soie, y accroît également son influence.
La réponse de l’Amérique à ces évolutions manque de cohérence. Elle n’a désormais guère d’activité réelle dans la région en dehors des fournitures d’armes, et sous la présidence de Donald Trump, elle est devenue isolationniste. Par ailleurs, M. Trump souhaitait se désengager militairement de la région, tandis que l’appareil du renseignement et de l’armée voulait accroître ses engagements. Les failles de la politique américaine ont été discrètement exploitées par la Russie et la Chine avec une grande efficacité.
L’UE voit le leadership américain faiblir alors que la bête russe à l’est se renforce. Les enseignements tirés de la manière dont la Russie a exercé son emprise sur l’Ukraine en coupant les approvisionnements énergétiques ont été retenus : la sécurité énergétique est une menace à long terme pour l’UE, et la Russie est sur le point de contrôler également les approvisionnements du Moyen-Orient. De plus, les succès économiques de la Chine grâce au contrôle exercé par un gouvernement non démocratique auront sans doute été remarqués comme un modèle à imiter par les partisans européens de l’étatisme.
La réponse de l’UE à la menace énergétique russe a consisté à adopter sans réserve un programme écologique radical. Bien qu’environ 98 % des transports et de la logistique reposent sur le diesel et l’essence, certains États membres de l’UE interdisent la vente de moteurs à combustion interne dès 2030. Cette trajectoire accélérée vers zéro émission exigera des investissements considérables. Il est clair que cela est perçu comme un stimulant économique à un moment où l’optimisme quant aux perspectives économiques générales est en recul.
Ces points de vue sont exposés dans le Rapport 2019 de la CNUCED sur le commerce et le développement, Financing a Global Green Deal[iii]. Les auteurs soutiennent qu’une action coordonnée à l’échelle internationale entre les gouvernements, menant des politiques monétaires et budgétaires de relance tout en restreignant les flux internationaux de capitaux, générera la croissance économique et mobilisera les ressources nécessaires au financement de l’investissement. Les graphiques ci-dessous illustrent leur raisonnement et sont reproduits de la page 56 du rapport.
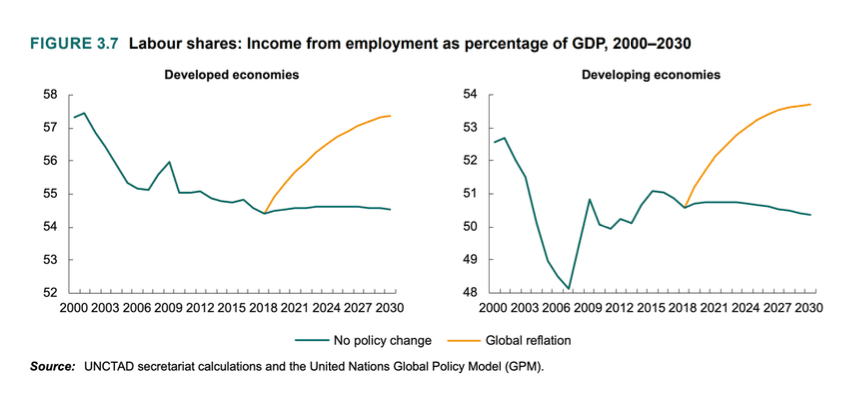
Il s’agit de l’un des nombreux exemples du rapport. On y soutient qu’une combinaison de salaires minimums plus élevés et de taux d’imposition de plus en plus progressifs, destinée à redistribuer la richesse vers les bas revenus, favorise une croissance économique plus forte, en l’occurrence en stimulant la consommation des masses au détriment du petit nombre. C’est du keynésianisme pur.
Des arguments similaires sont avancés en faveur d’une hausse des dépenses publiques en biens et services et d’une augmentation des dépenses sociales afin de soutenir davantage la consommation. Le rapport recommande également un recours plus étendu aux contrôles des capitaux, afin de restreindre les flux d’investissement déstabilisants et de les orienter plutôt vers l’investissement vert (p. 125-129). Il encourage les banques centrales à orienter l’assouplissement quantitatif en faveur de l’investissement vert et à imposer, par la réglementation, des marges de risque plus élevées sur l’exposition des banques aux investissements et aux prêts liés aux énergies fossiles (p. 153-156).
Cela revient à prolonger et à intensifier des politiques inflationnistes qui ont échoué, mais le point essentiel est que cela fait passer les marchés libres sous une gestion étatiste à une échelle mondiale inédite. L’ambition est que quelques organisations supranationales, qui n’ont de comptes à rendre à personne, jouent le rôle d’un gouvernement mondial informel. Cela correspond aussi parfaitement à la manière dont les banques centrales sont susceptibles de restructurer leurs monnaies.
Bienvenue en Dystopie.
Conclusion
L’échec des politiques monétaires et l’abandon accéléré des énergies carbonées au profit d’énergies neutres en carbone posent les fondations d’un avenir dystopique. Ensemble, ils servent de prétextes à un inflationnisme encore plus marqué et à une socialisation rapide des économies nationales et des capitaux privés.
Il est clair qu’un certain nombre d’organismes supranationaux comptent coordonner ces domaines d’action au-dessus des gouvernements nationaux. Une réinitialisation monétaire remplacera un système fondé sur le dollar en perte de vitesse, et les économies défaillantes seront soutenues par un investissement vert dirigé par l’État.
Étant donné qu’une crise cyclique du crédit et une crise systémique d’ampleur sont attendues depuis longtemps, leur survenue aura un effet majeur sur le déroulement réel des événements. Les personnes attachées à la liberté individuelle et à la vie privée, celles qu’horrifient 1984 d’Orwell et La Route de la servitude de Hayek, pourraient en venir à souhaiter une issue encore plus radicale : la destruction complète du système des monnaies fiduciaires et de l’ensemble de l’appareil étatiste de commandement et de contrôle.
[i] https://www.bankofengland.co.uk/-/media/boe/files/speech/2019/the-growing-challenges-for-monetary-policy-speech-by-mark-carney.pdf
[ii] Ibid. Page 4
[iii] https://unctad.org/en/PublicationsLibrary/tdr2019_en.pdf
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.