
Plus tôt cette semaine, Bill Gross, qui dirige le fonds obligataire de Pimco, a plaidé sous conditions en faveur d'un investissement dans les obligations à haut rendement, alors même qu'à première vue l'avantage en termes de rendement semble insuffisant pour justifier le risque supplémentaire. Pour le dire sans détour, il suggère qu'investir dans des obligations émises par des États insolvables de la zone euro ou par des emprunteurs privés de second rang pourrait être rentable.
M. Gross emboîte le pas à d'autres gérants de fonds avisés et habituellement sceptiques, qui semblent jeter l'éponge face à des rendements obligataires durablement bas et à des marchés actions qui défient la gravité. Il est peu probable qu'il adopte cette position sans de bonnes raisons.
Une raison pourrait être que les jugements de valeur n'ont guère d'importance sur ce marché. Les investisseurs ont toujours souscrit à des fonds communs de placement en partant du principe qu'un gérant gérera leur argent mieux qu'ils ne pourraient le faire eux-mêmes. En confiant leurs fonds à un professionnel, ils semblent croire qu'ils éliminent le risque d'investissement. Or ils confondent souvent le risque lié à leur propre manque de compétence en matière d'investissement avec le risque de prix sur les marchés.
C'est pourquoi les fonds communs de placement se trouvent dans une position délicate lorsque les fondamentaux ne justifient pas un investissement et que les capitaux continuent d'affluer. Et il n'y a pas que les fonds obligataires : le graphique ci-dessous montre l'indice S&P 500, qui, depuis l'éclatement de la bulle internet, nous a offert des fluctuations parfois très amples.
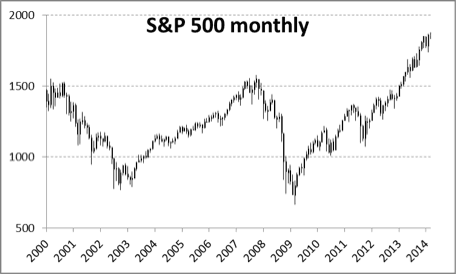
Il devrait être évident pour le citoyen ordinaire que la situation n'est pas aussi bonne que le laisserait penser le quasi-triplement du S&P depuis la crise Lehman. Pourtant, son épargne continue d'aller vers les actions et les obligations, quel qu'en soit le prix. Et comme l'écrit M. Gross dans sa lettre d'information, tout dépend de la confiance accordée aux autorités et de l'efficacité de leurs politiques.
Voilà une seconde raison. Le fait que les gérants de fonds comptent sur les autorités pour ne pas faillir revient à dire que les marchés libres sont un mythe. Les marchés de capitaux ne sont plus le lieu où acheteurs et vendeurs se rencontrent pour échanger des biens selon leur perception de la valeur ; tout est désormais question de tendances et de confiance envers la Fed.
Les classes d'actifs, des obligations aux œuvres d'art, progressent, soutenues par des taux d'intérêt nuls. La bulle sous-jacente est la plus grande et la plus délibérément synchronisée de l'histoire : celle de la monnaie elle-même. Son rythme de gonflement ne semble pas ralentir, malgré la réduction progressive des achats d'actifs de la Fed. Sinon, les marchés seraient en perte de vitesse. Il faut donc que ce resserrement soit compensé par un élément tel qu'une reprise du crédit bancaire. Si tel est le cas, toutes les classes d'actifs d'investissement peuvent continuer à s'apprécier et la fête se poursuit. En effet, si la Fed poursuit sa réduction, on peut y voir un indice raisonnable que la croissance du crédit bancaire compense pleinement.
Il existe bien sûr un risque important qu'une reprise du crédit bancaire conduise rapidement à l'inflation des prix, mais cela a toujours été le problème de demain. Surfer sur une vague de crédit comporte également d'énormes risques, notamment celui de savoir quand en sortir. Pour ces raisons, M. Gross, très expérimenté et bien informé, a raison de nuancer fortement son optimisme récent.