
Adieu au papier occidental. Agissant au grand jour, la Chine a mis en place à Hong Kong un nouveau marché, prêt à prendre le relais de Londres et de New York lorsque le dollar s'effondrera.
Voyons d'abord brièvement ce qu'il est advenu de l'or lors de la crise de l'OPEP de 1973-1974.
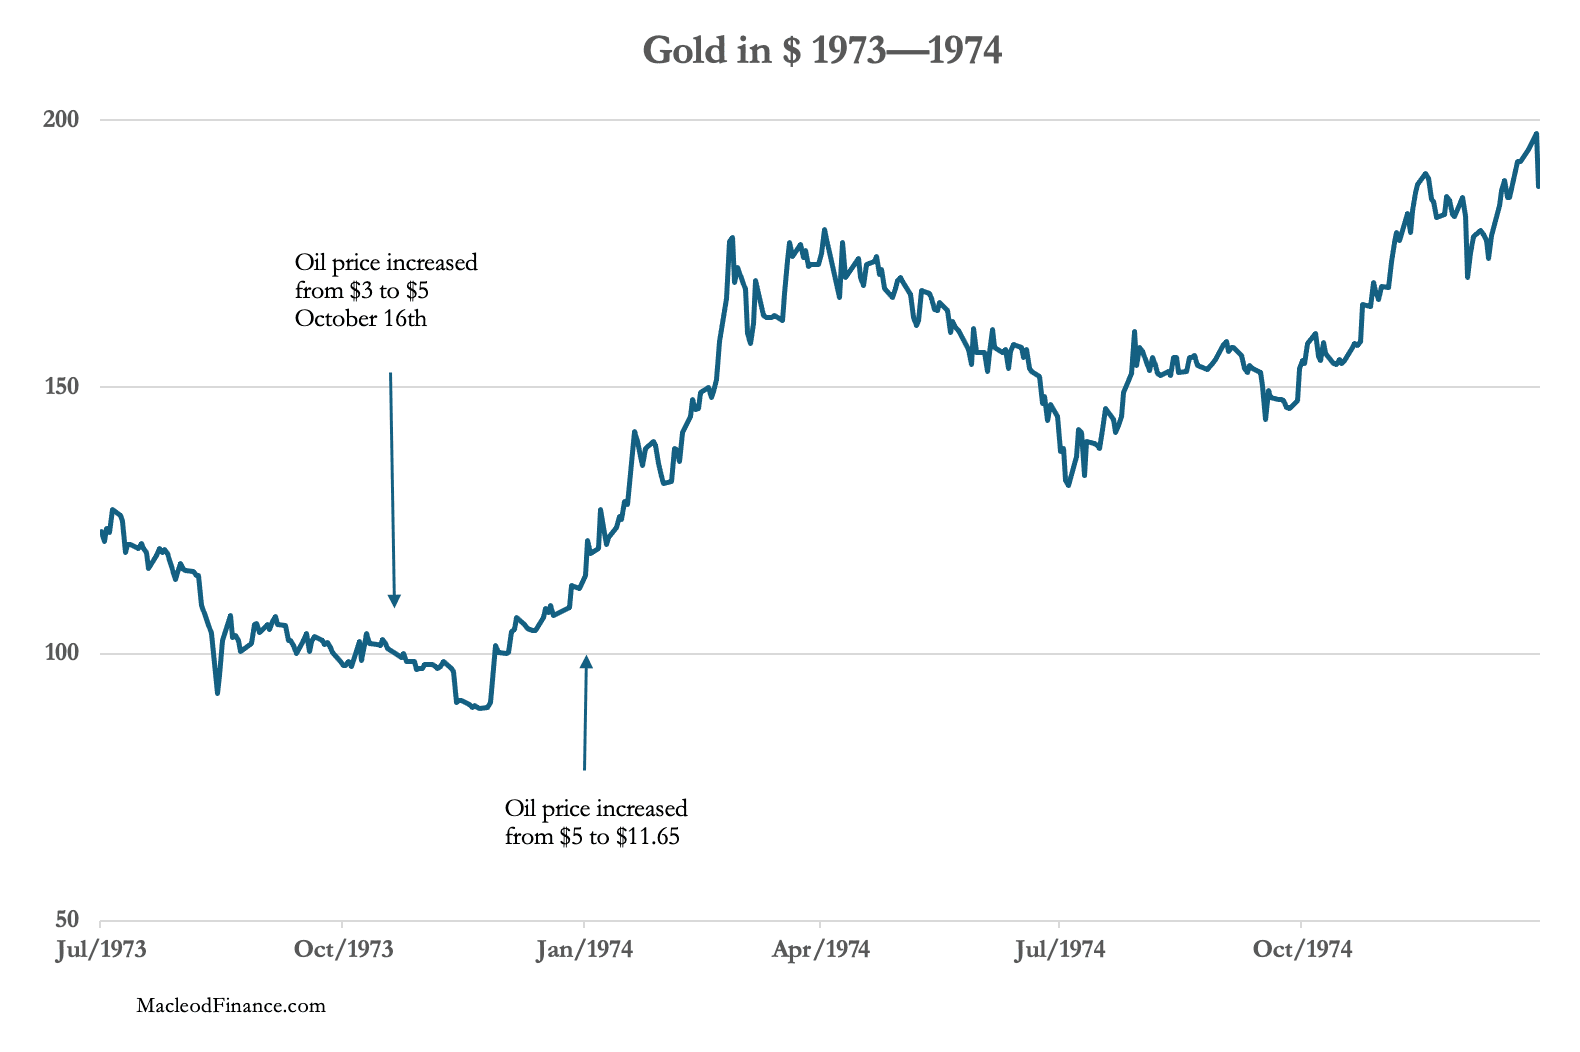
On observe que l'or a légèrement reculé lorsque l'OPEP, menée par le cheikh Yamani, a relevé le prix du pétrole de 66 %. Après être tombé à 90 $ à la fin novembre, il a commencé à remonter avant que Yamani ne relève encore le prix, à 11,65 $, début janvier 1974. L'or a ensuite doublé d'ici la fin de l'année. Si ce scénario se répétait aujourd'hui, l'or approcherait le double de son niveau, à 7 750 $, en moins de quatre mois, avant de dépasser 8 000 $ en seulement douze mois.
Matière à réflexion, et non une prévision.
Venons-en à aujourd'hui…
Après avoir évincé les spéculateurs, la PBOC et les banques commerciales chinoises ont profité de l'occasion pour acquérir d'importantes quantités de métal précieux. De janvier à mai 2026, la Chine a importé 692 tonnes d'or non monétaire, dont 163 tonnes en mai, soit le total mensuel le plus élevé depuis plus d'un an. Nous ne connaissons pas encore le total de juin, mais tout porte à croire que ce rythme d'importation d'or s'est maintenu.
L'or monétaire n'apparaît pas dans les statistiques douanières. Depuis le début de l'année, il représente 40 tonnes supplémentaires à fin juin, correspondant à des ventes de devises étrangères par la PBOC, presque exclusivement des dollars, à hauteur d'environ 60 milliards de dollars. Mais ce n'est pas tout. Elle a également importé 1 626 tonnes d'argent au premier trimestre, cédant pour cela 4 milliards de dollars supplémentaires. Si l'on y ajoute l'or non monétaire, les banques se sont délestées de 100 milliards de dollars de plus jusqu'en mai.
À cette activité s'ajoutent d'autres métaux de base et matières premières qu'elle achète, comme le cuivre. S'y ajoutent l'acide sulfurique, les engrais, etc., qu'elle n'exporte plus contre des dollars. Peut-être la Chine voit-elle ce graphique et en comprend-elle les implications :
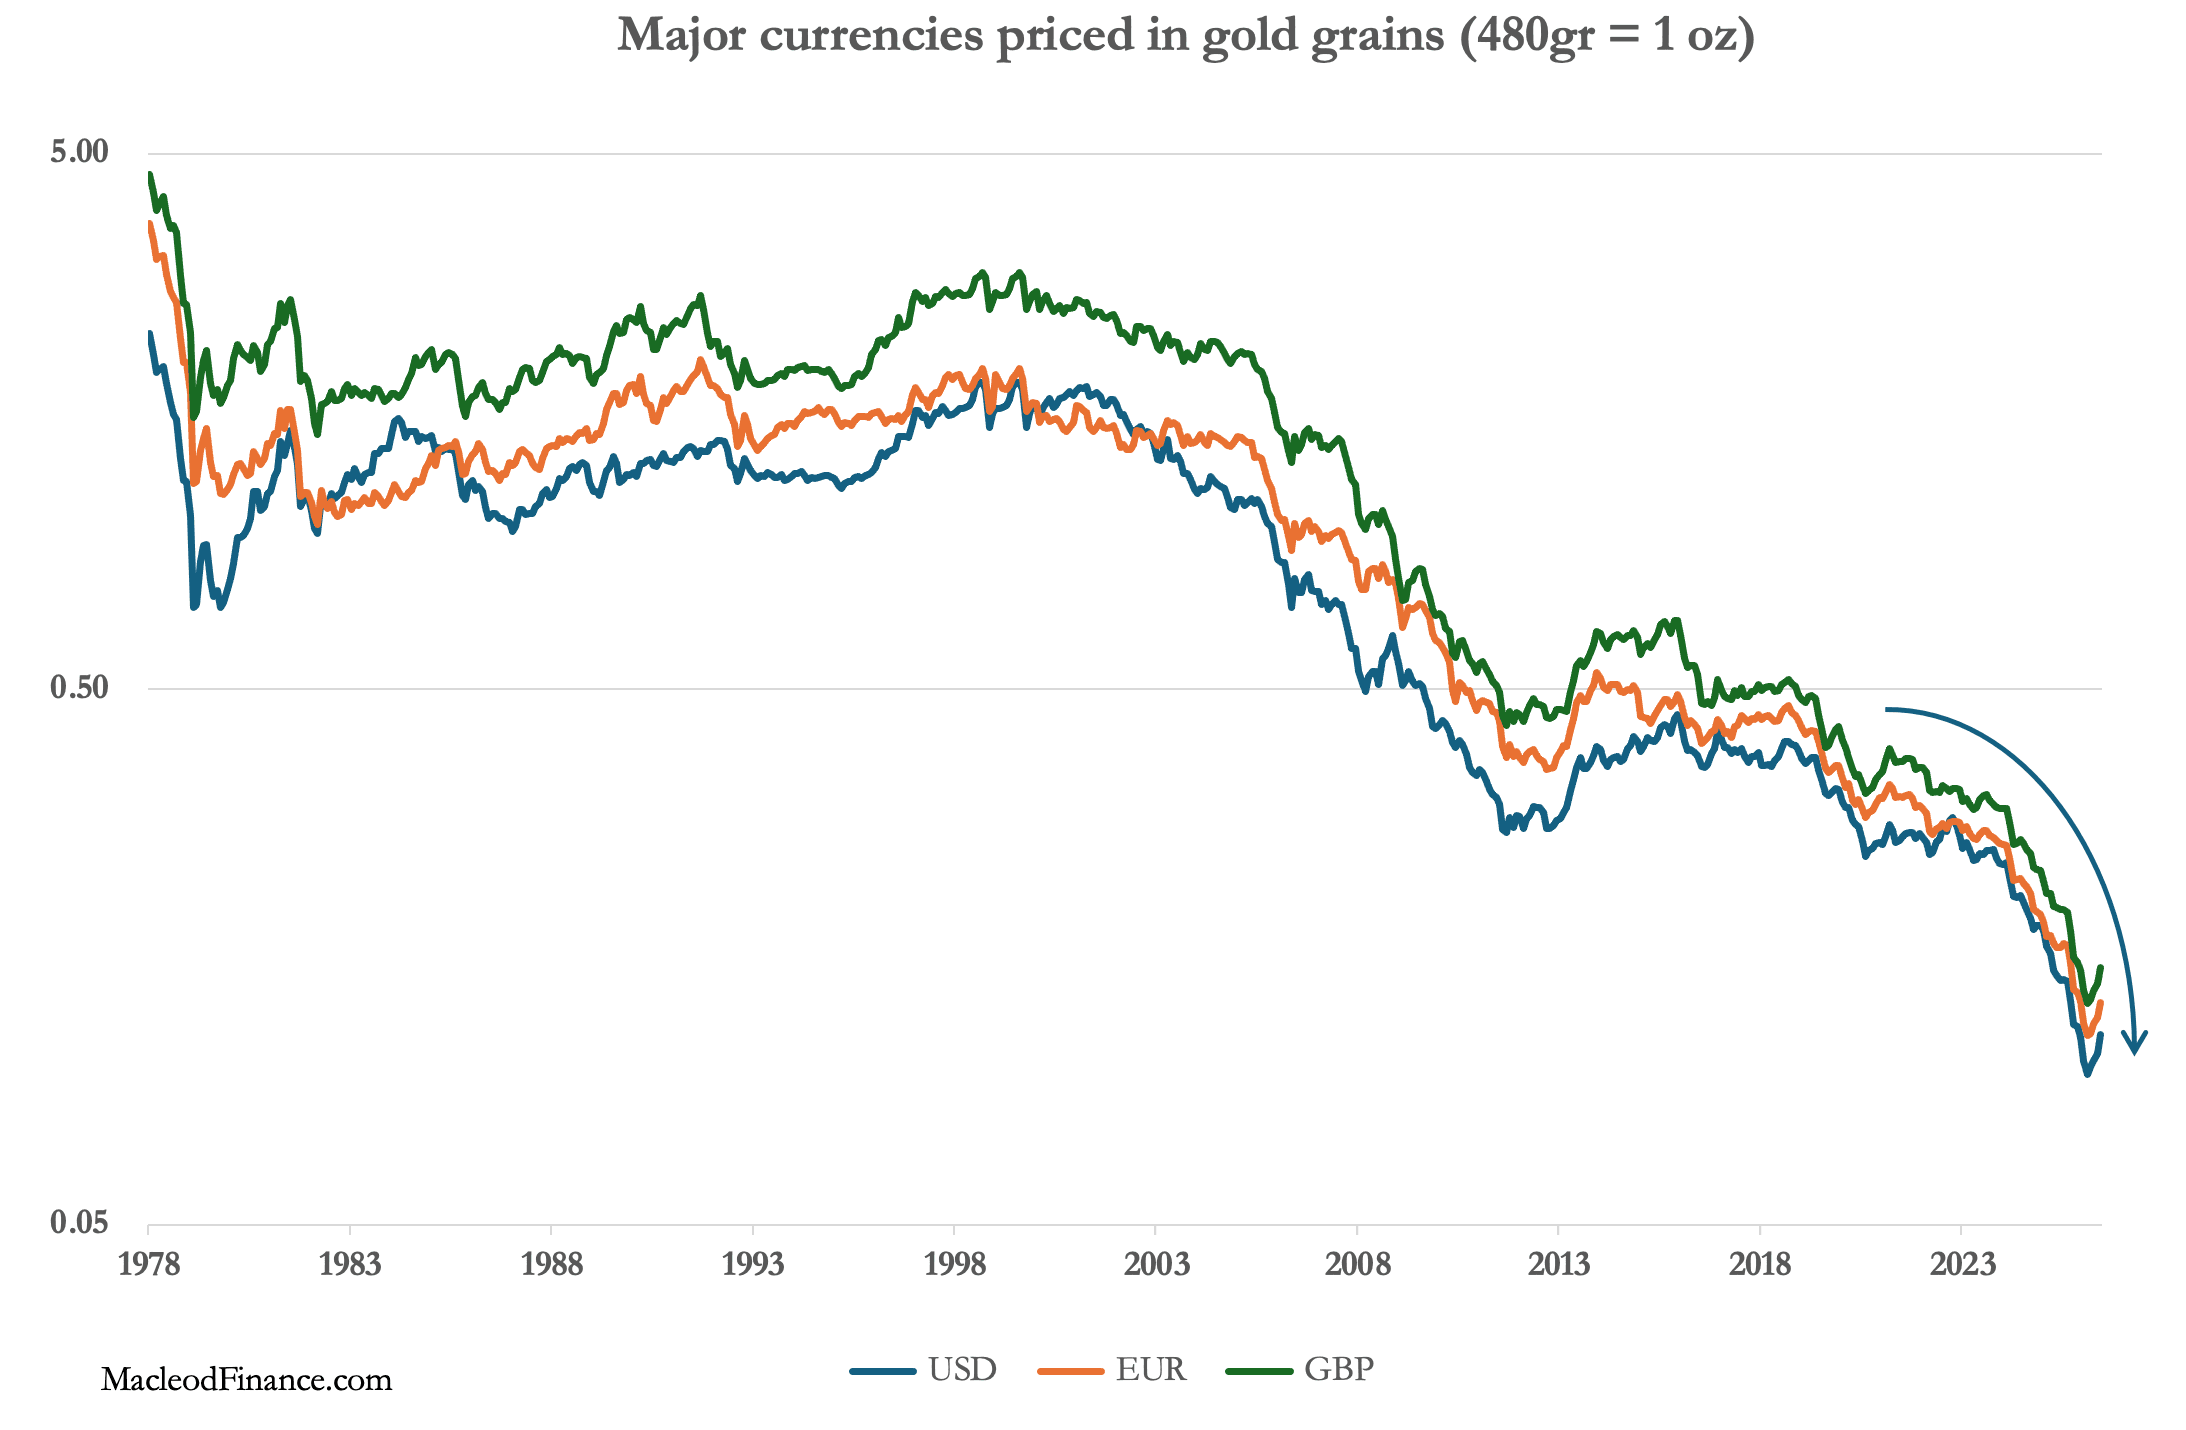
Sortir du crédit, qui a été utilisé comme arme contre ses alliés et pourrait l'être contre elle. De plus, la baisse de la valeur des monnaies, mesurée en monnaie réelle, s'accélère. Le risque que la fin du système des monnaies fiduciaires soit proche est manifestement important ; dans ce cas, la Chine a intérêt à s'en défaire pour acheter tout ce dont elle pourrait avoir besoin à l'avenir.
Alliée de l'Iran, on peut parier qu'elle voit la situation très clairement. Les marchés de capitaux du G7 ne la voient pas, s'accrochant à l'espoir que le détroit d'Ormuz sera bientôt rouvert. Et puis, regardez le prix du pétrole, qui est revenu à un niveau à peine supérieur à celui d'avant l'attaque de l'Iran par l'Amérique et Israël.
Pour ce qui est des cours de l'or et de l'argent, cela ressemble beaucoup à la baisse d'octobre-novembre 1973. Mais cette crise pétrolière est potentiellement pire que celle de l'OPEP fin 1973.
Autrement dit, la plus importante banque centrale d'Asie agit comme si le dollar et les monnaies fiduciaires qui en dépendent allaient bientôt ne plus rien valoir. Parallèlement, ses exportations atteignent des records, totalisant 452 milliards de dollars sur les cinq mois à fin mai. Voyez-vous le problème ? Si vous avez de l'or et de l'argent dont vous ne voulez plus contre des dollars, la PBOC aimerait vous entendre.
Pendant ce temps, les marchés papier de Londres et de New York sont comateux, avec à peine une lueur d'intérêt, comme l'indique le graphique de l'intérêt ouvert sur l'or :
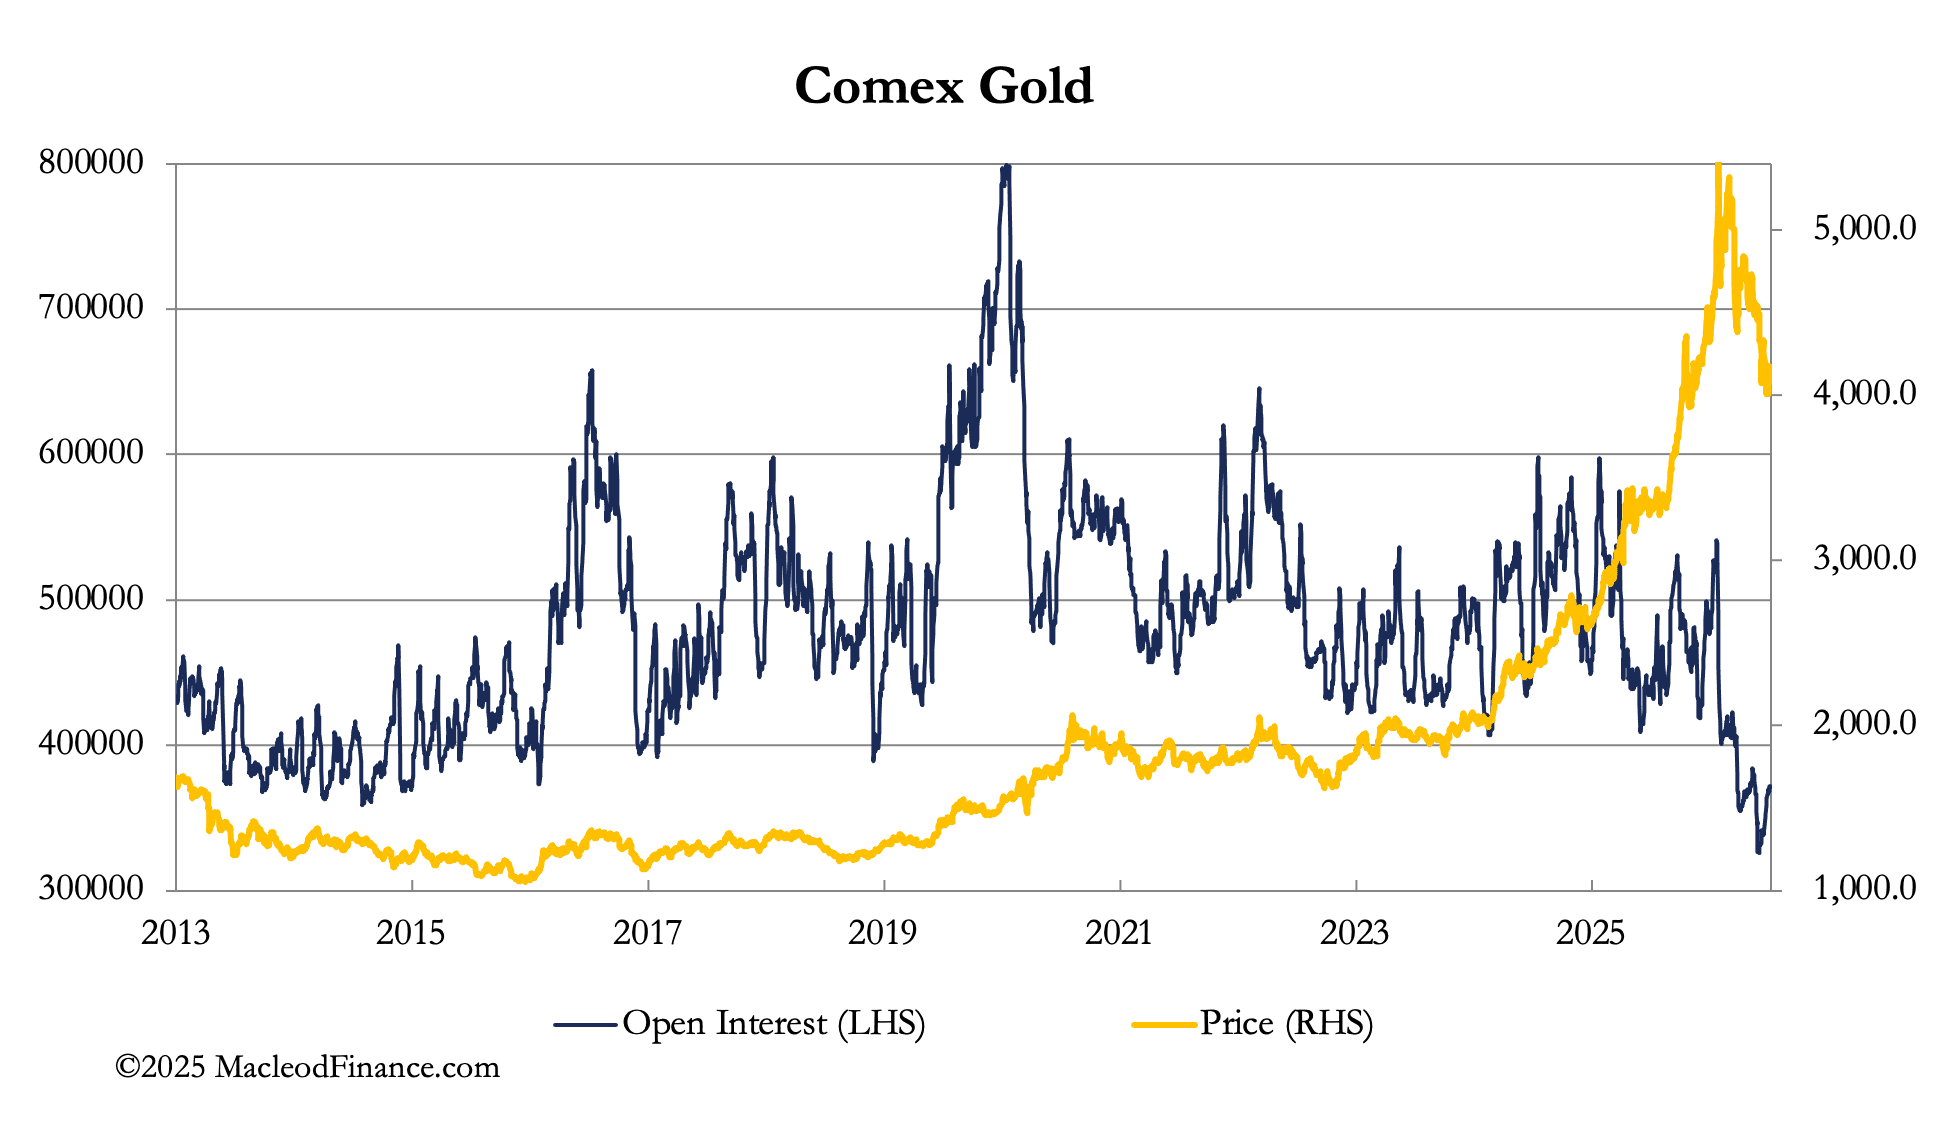
Cette semaine, l'or a peu varié, après le jour férié de l'Independence Day vendredi dernier au Comex et de nouvelles attaques américaines contre l'Iran. Mais l'intérêt ouvert reste à son plus bas niveau depuis 2014. Et voilà que les banques chinoises cherchent à fermer les positions des spéculateurs locaux d'ici le 24 juillet. On ne peut que supposer que c'est pour couvrir leurs positions vendeuses, en prévision d'un événement majeur ?
C'est en somme le problème des opérateurs de ce marché. Ils pourraient se réveiller un matin à contre-pied, parce que le scénario a radicalement changé. Seuls les accumulateurs qui ne se laissent pas distraire par les jeux de papier préserveront la valeur d'être à l'abri de l'effondrement du crédit sous forme de monnaies fiduciaires.
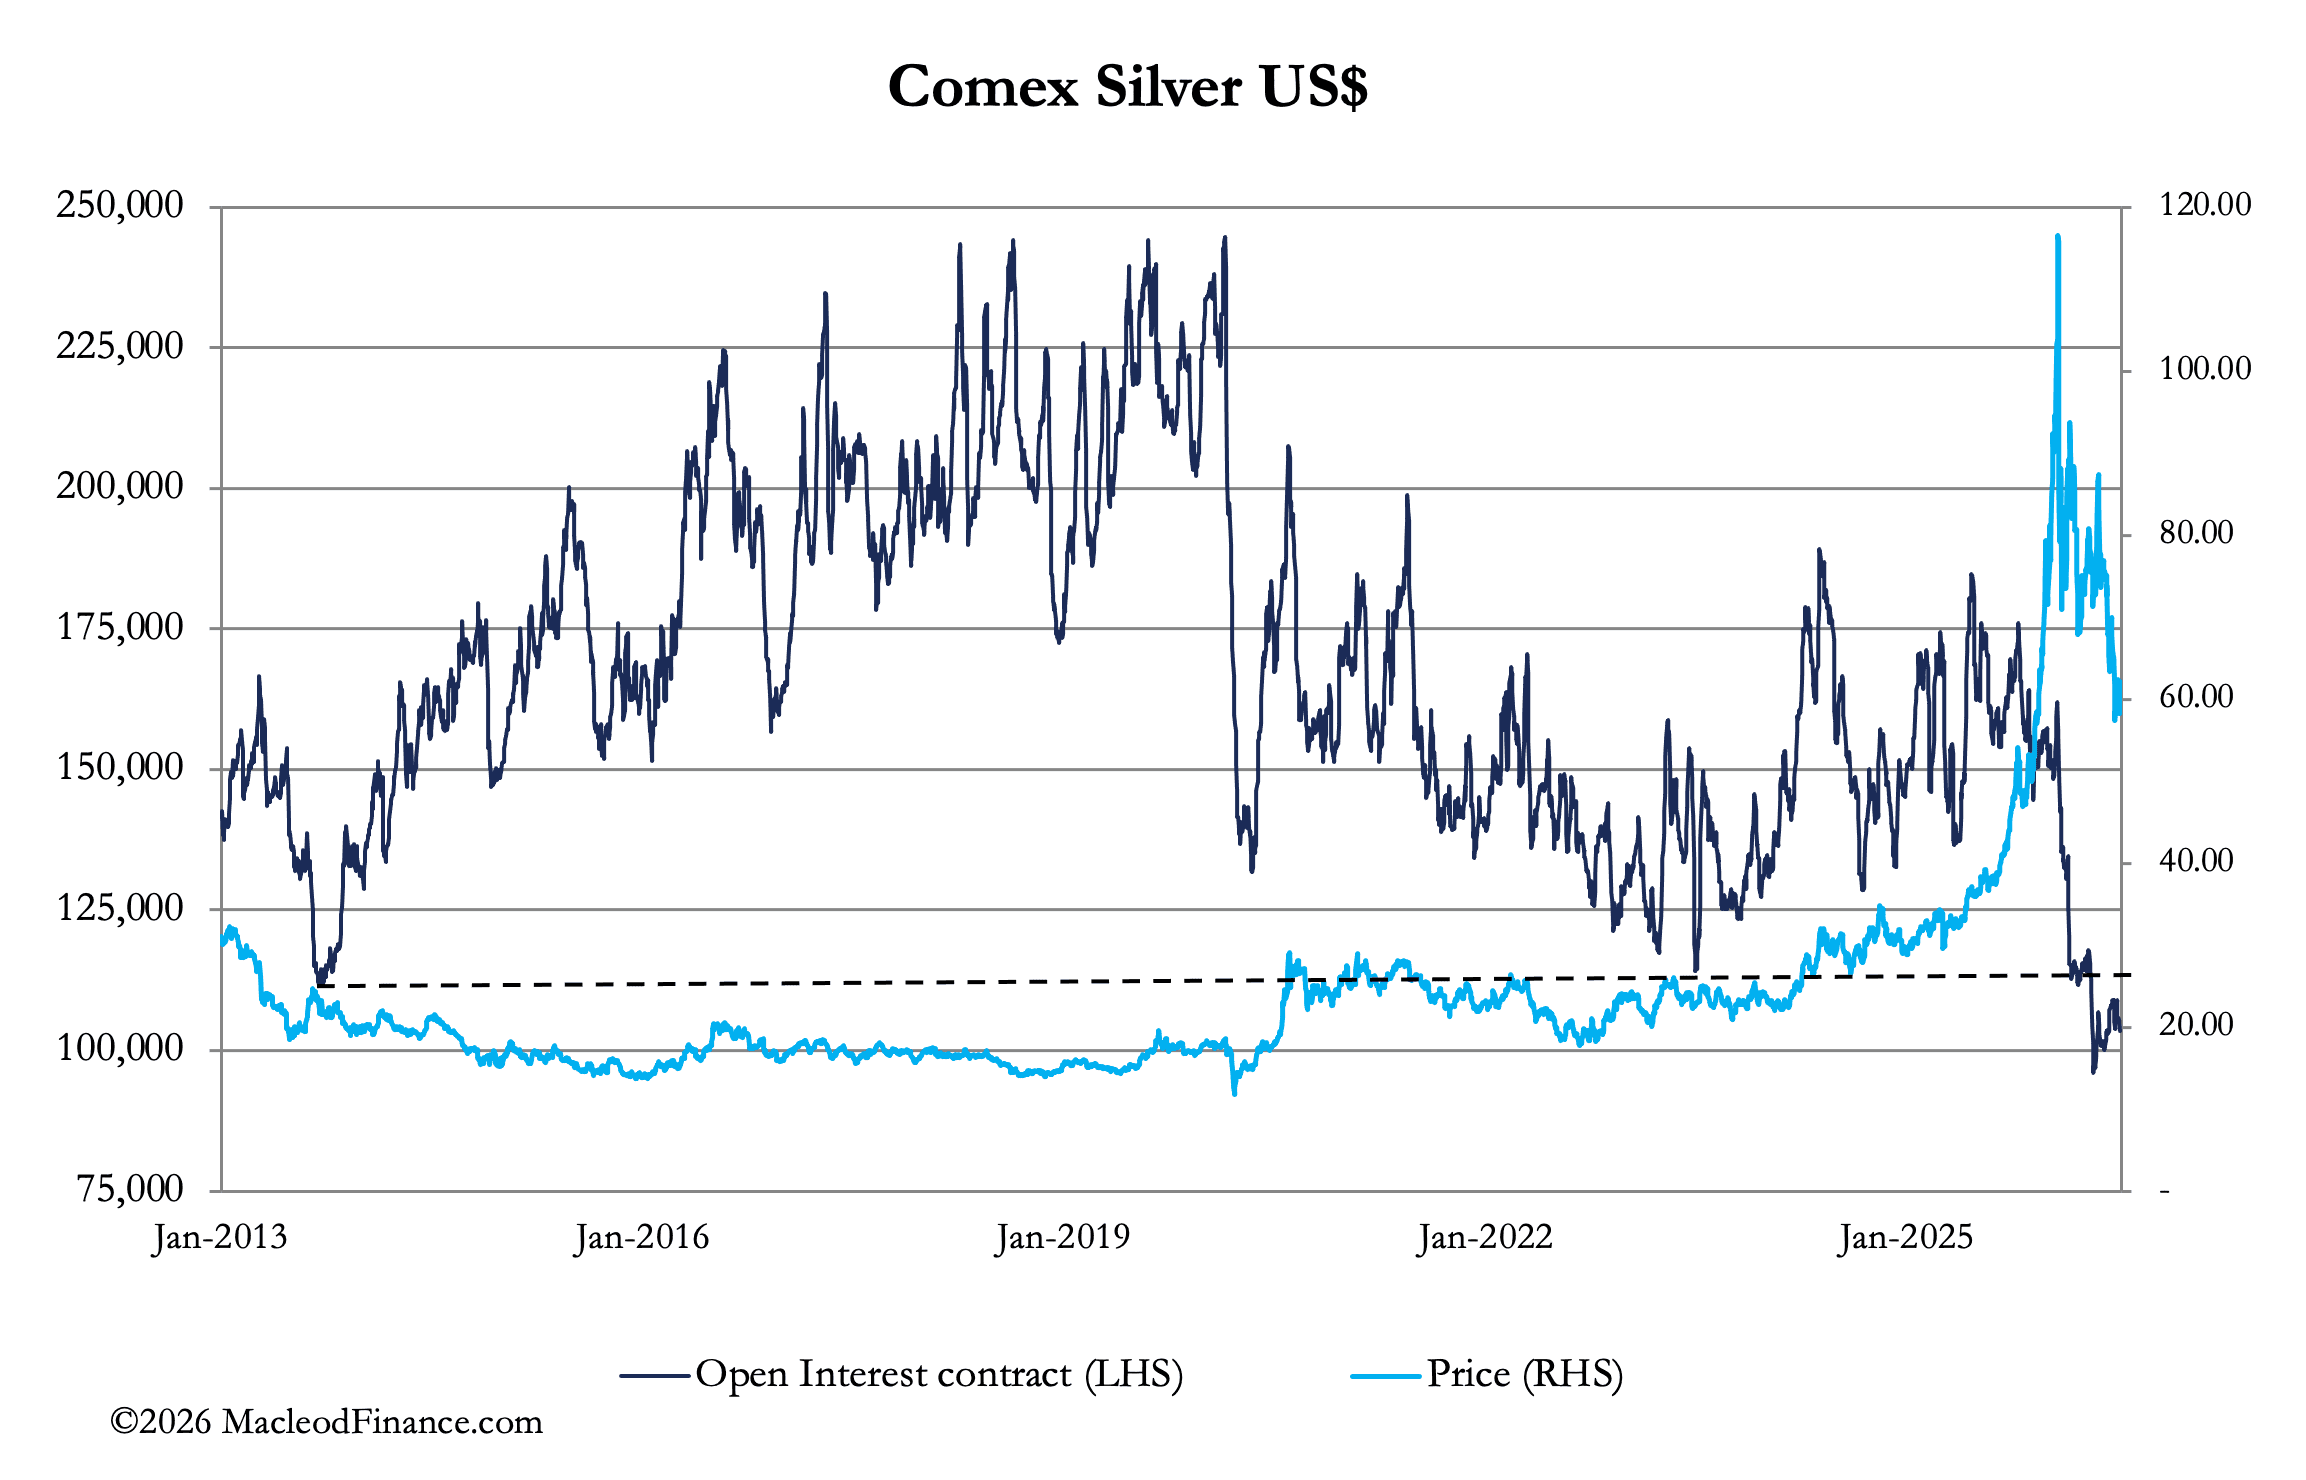
La situation de l'argent est similaire. L'intérêt ouvert au Comex est à son plus bas depuis de nombreuses années, mais après un bref rebond, il repart à la baisse. La raison est la même que celle à laquelle font face les banques chinoises sur l'or. L'establishment est vendeur à découvert et refuse en pratique d'émettre davantage de papier adossé à l'argent. En Chine, on ordonne simplement aux acheteurs de clôturer leurs positions. Les swaps, eux, n'ont pas ce luxe.
Alors, que prépare la PBOC ? Elle étend la SGE (qu'elle détient et dirige) à Hong Kong. Parallèlement, elle libère la circulation de l'or physique entre Shanghai et Hong Kong, après avoir annoncé que l'autorisation de la PBOC pour exporter de l'or vers l'île n'est plus requise. Elle a annoncé un développement substantiel des infrastructures à Hong Kong, mis en place une infrastructure fondée sur un système de compensation et de règlement, relancé la négociation de contrats à terme sur l'or en dollars parallèlement aux contrats à terme or-yuan, établi une connexion de livraison avec la SGE, assuré une coordination avec Shenzhen en matière de raffinage et d'amélioration de la réglementation, accordé des incitations fiscales aux transactions sur l'or à Hong Kong, renforcé la liquidité en yuan, encouragé de nouveaux véhicules d'investissement adossés à l'or, y compris pour les fonds de pension onshore, et prévu une expansion massive des capacités de stockage, qui atteindraient plus de 2 000 tonnes.
Voilà une liste conséquente. Elle est également cohérente avec les mesures antérieures permettant à la Chine d'adosser le yuan à l'or. Est-ce là la signification du 24 juillet, date à laquelle les grandes banques souhaitent voir se dénouer les positions longues spéculatives ? Peut-être pas, mais un scénario semblable à celui de fin 1973 est à prévoir, pour commencer.
À suivre, avec la plus grande attention.