
Le choc Trump a provoqué des réactions de marché inattendues, que l'on explique en partie par l'adhésion des investisseurs à un scénario de prise de risque : achat d'actions plutôt que d'obligations, et achat de dollars par la vente d'autres devises et d'or.
Cela tient au fait que le président élu Trump a déclaré qu'il mettrait en œuvre des politiques d'investissement dans les infrastructures et de baisses d'impôts. S'il poursuit ce plan, il en résultera des déficits budgétaires plus importants et des taux d'intérêt plus élevés. La dimension mondiale de la recalibration des marchés met l'accent sur les tensions entre le dollar, d'une part, et l'euro et le yen, d'autre part, tous deux encore enlisés dans des taux d'intérêt négatifs. Les flux de capitaux favorisent manifestement le dollar et soumettent les marchés de l'euromonnaie à de fortes tensions.
L'or s'est trouvé pris entre deux feux : il offre aux fonds spéculatifs basés aux États-Unis un moyen simple de parier sur la hausse du dollar en vendant de l'or à découvert. Cette pression pourrait persister, notamment si l'euro s'affaiblit encore avant le référendum italien, mais il s'agit pour l'essentiel d'un effet de marché temporaire. Cet article explique pourquoi en analysant la prochaine phase du cycle du crédit, ainsi que ses conséquences sur les taux d'intérêt et les prix, qui seront alimentés par l'accroissement des déficits budgétaires américains, en plus des achats de matières premières par la Chine pour constituer ses stocks. Il conclut que des facteurs sont à l'œuvre, lesquels avaient été identifiés à l'origine par Gordon Pepper, reconnu comme l'esprit analytique le plus brillant du marché des gilts britanniques dans les années 1960 et 1970.
Pepper avait observé que les banques étaient systématiquement de mauvais investisseurs en gilts à courte échéance, perdant presque toujours de l'argent. La raison, expliquait-il, tenait à ce que les banques achetaient des gilts lorsqu'elles étaient réticentes à prêter, et les vendaient lorsqu'elles devenaient plus confiantes. Cela signifiait qu'elles achetaient des obligations d'État lorsque la confiance économique était au plus bas, que les créances douteuses du secteur privé avaient augmenté et que les taux d'intérêt avaient baissé pour refléter le contexte récessif. Ces conditions marquaient le sommet des cours obligataires.
Aussi sûrement que le jour succède à la nuit, la reprise succédait à la récession. À mesure que les conditions d'activité s'amélioraient, les rachats d'entreprises devenaient courants, les sociétés se repositionnant en vue de perspectives commerciales plus favorables, et une période d'investissement industriel croissant s'ensuivait. Les banques commençaient, tardivement, à réduire leurs positions en gilts afin de fournir des capitaux à l'expansion économique. Le temps que les banques se sentent suffisamment confiantes pour prêter, les marchés avaient déjà anticipé une demande de crédit plus forte, ainsi que des perspectives plus inflationnistes. Inévitablement, les banques finissaient par vendre leurs gilts à perte.
Pepper avait identifié les mécanismes à l'origine des flux de crédit bancaire entre les secteurs financier et non financier, un sujet important qui est resté largement négligé jusqu'à aujourd'hui. À l'heure actuelle, le cycle du crédit s'est prolongé et déformé, car la plupart des mauvais investissements accumulés, qui seraient normalement éliminés durant la phase de contraction du cycle du crédit, ont pu subsister grâce à la répression agressive des taux d'intérêt par la Fed. En conséquence, le crédit bancaire n'a jamais été réalloué d'usages improductifs vers des usages plus productifs, mais a été alimenté et étendu au nom de l'ingénierie financière.
Les choses sont sur le point de changer. Le président élu Donald Trump a déclaré qu'il augmenterait les dépenses publiques consacrées aux infrastructures tout en réduisant les impôts ; dans ce cas, il déclenchera une nouvelle phase d'expansion de l'économie américaine, entraînant une nouvelle hausse du crédit bancaire. L'effet immédiat a été de faire monter les rendements obligataires et de renforcer les anticipations de hausse des taux d'intérêt en dollars.
En partant de la thèse de Gordon Pepper, les banques n’en sont qu’aux premiers stades des pertes de valorisation (mark-to-market) sur leurs obligations, puisqu’elles n’ont pas encore cédé leurs portefeuilles obligataires pour dégager une marge de manœuvre en matière de prêts, destinée à financer l’expansion des infrastructures et un déficit budgétaire fortement accru. Cela ne se produira pas avant l’an prochain, à supposer que M. Trump mette en œuvre ses plans économiques. Mais l’on peut s’attendre à ce que les marchés intègrent de plus en plus, d’ici là, les futures ventes d’obligations par les banques et les autres intermédiaires financiers. Et comme les rendements ont reculé à des niveaux exceptionnellement bas avant l’annonce des plans expansionnistes de M. Trump, les pertes obligataires devraient être proportionnellement plus importantes.
La nouvelle phase d’expansion
Le président élu Trump préconise en réalité une relance budgétaire substantielle de l’économie. La différence entre relance monétaire et relance budgétaire tient à l’inflation des prix. En termes simples, la relance monétaire tend à gonfler les prix des actifs, tandis que la relance budgétaire tend à gonfler les prix à la consommation. Par conséquent, la relance budgétaire conduit avec plus de certitude à une hausse des taux d’intérêt et des rendements obligataires, en raison de l’effet d’inflation des prix, ce qui inflige de lourdes pertes aux banques investies en obligations.
Le passage d’une relance monétaire à une relance budgétaire devrait fragiliser les prix des actifs, pour des raisons qui apparaîtront clairement. Le tableau suivant illustre les flux que peut engendrer une relance budgétaire de l’économie et éclaire plus nettement les thèses de Pepper.
Les dépenses publiques augmentent au fil du cycle, ce qui reflète la relance budgétaire, passant dans cet exemple de 35 % à 37 % de l’économie. Et comme la relance budgétaire est dépensée dans le secteur privé non financier, celui-ci progresse également. Inévitablement, le secteur financier, qui représente l’argent employé dans des activités purement financières, se trouve comprimé, passant ici de 30 % à 25 % de l’économie. On peut dire que les activités financières se contractent.
Même si les chiffres réels différeront de cet exemple théorique, il montre que, durant la phase d’expansion, l’argent doit quitter les activités purement financières. On ne peut pas avoir à la fois une relance budgétaire et une réallocation des ressources économiques vers le secteur privé non financier sans créer un puissant effet déflationniste sur les actifs financiers. En conséquence, non seulement les rendements obligataires augmenteront, mais les marchés actions seront eux aussi touchés, au moment précis où les fondamentaux des actions semblent être à leur meilleur. L’euphorie actuelle du marché actions est donc le reflet d’un meilleur moral des investisseurs, qui devance la réalité.
Les keynésiens soutiendraient que les tensions que subit le secteur financier peuvent être compensées par une expansion du crédit. Dans un premier temps, cela peut être le cas, tant que les banques disposent d’une marge sur leur bilan pour accroître le crédit. Cependant, les effets inflationnistes de l’expansion budgétaire sur les prix à la consommation deviennent une force considérable et relativement immédiate, qui prend rapidement le pas sur les considérations de politique monétaire. Cela tient au fait que le déficit budgétaire se traduit directement en demande accrue de biens et de services par le biais des dépenses publiques, ce qui fait monter les prix à mesure que la monnaie supplémentaire, créée ex nihilo, est dépensée. Il en résulte que les taux d’intérêt sont inévitablement relevés par la banque centrale afin de protéger le pouvoir d’achat de la monnaie.
L’exemple sans doute le plus clair de cet effet dans la mémoire contemporaine est celui de l’économie britannique durant la première moitié des années 1970, qui a motivé l’analyse de Pepper. À partir de 1970, le gouvernement Heath a relancé l’économie de manière agressive en abaissant les taux d’intérêt et en accroissant la relance budgétaire. Il en a résulté un boom boursier qui a pris fin en mai 1972, les rendements des gilts ayant atteint leur point bas plus tôt dans l’année. Avec l’amélioration de l’économie, les rendements des gilts ont continué de monter et les actions sont entrées dans un profond marché baissier. La Banque d’Angleterre a relevé ses taux d’intérêt, tandis que les rendements des gilts augmentaient, que les cours des actions baissaient et que l’inflation des prix s’accélérait. La spéculation s’est déplacée des marchés actions vers l’immobilier commercial, lorsque les loyers et les valeurs en capital ont réagi à l’essor de la demande de bureaux, alimentée par le boom économique artificiel.
Finalement, l’inflation des prix s’est accélérée au point que les taux d’intérêt ont dû être relevés davantage, ce qui a provoqué l’effondrement du marché de l’immobilier commercial et rendu nécessaire le sauvetage des banques prêteuses qui y étaient exposées. Au cours du cycle, le taux de base de la Banque d’Angleterre est passé de 5 % en septembre 1971 à 13 % en novembre 1973, précipitant le krach de l’immobilier commercial. Les rendements des gilts à long terme ont plus que doublé, dépassant 15 %, et le marché actions a perdu 75 % de sa valeur d’ici la fin de 1975. La situation financière du gouvernement britannique était à ce point mauvaise qu’il a dû emprunter auprès du FMI.
Tous les signes d’un cycle similaire réapparaissent aujourd’hui, mais à plus grande échelle, Donald Trump entendant mener les politiques budgétaires expansionnistes d’Edward Heath. Il existe toutefois des différences évidentes, notamment le niveau élevé d’endettement du secteur privé. Dans les années 1970, l’endettement du secteur privé était faible, au point que les prix de l’immobilier résidentiel au Royaume-Uni n’étaient globalement pas affectés par la hausse des taux d’intérêt. Aujourd’hui, les prix de l’immobilier résidentiel à la marge reflètent généralement des prêts hypothécaires avec une quotité de financement de 80 %. En effet, le niveau d’endettement du secteur privé aux États-Unis est désormais si élevé qu’une hausse du taux des Fed Funds à un niveau compris entre deux et trois pour cent pourrait suffire à provoquer l’effondrement des prix de l’immobilier résidentiel, et avec eux celui du secteur financier américain.
Une autre différence importante tient à l’interconnexion des marchés. La hausse des rendements des bons du Trésor américain se transmettra à coup sûr aux rendements dans les autres devises, en particulier dans la zone euro. Les banques de la zone euro, dont la monnaie pourrait voir sa survie même menacée par ces évolutions, devront faire face à des pertes obligataires potentiellement si considérables que l’ensemble du système bancaire européen pourrait s’effondrer. La BCE continuera probablement d’injecter des liquidités dans le secteur financier dans une tentative désespérée de sauver les banques, mais elle ne pourra le faire que dans une certaine limite, avant que l’effet inflationniste de la baisse de l’euro sur les prix ne la contraigne, elle aussi, à relever ses taux d’intérêt.
La Grande-Bretagne, comme tous les autres pays dans les années soixante-dix, et comme les États-Unis dans les années à venir, a également connu un problème spécifique commun : la hausse des prix des matières premières et de l’énergie. La demande artificielle générée par l’expansion budgétaire aux États-Unis entre 1970 et 1974 a contribué à une hausse significative du niveau général des prix des matières premières. Le plus notable fut la hausse du prix du pétrole, l’OPEP l’ayant fait passer de 3 à 12 dollars le baril pour la seule année 1973. La hausse des prix des matières premières a été financée par l’expansion monétaire, exactement comme aujourd’hui. Et aujourd’hui, la Chine poursuit de vastes plans d’infrastructures pour toute l’Asie, ce qui l’oblige à constituer des stocks et à utiliser des quantités sans précédent de matières premières industrielles et d’énergie. Les projets expansionnistes de M. Trump entreront en conflit avec les plans, bien plus vastes, de la Chine, ce qui fera encore grimper les prix des matières premières exprimés en dollars. Cela s’ajoute aux hausses substantielles déjà observées et aggrave encore des perspectives de prix déjà défavorables.
L’effet sur l’or
Le graphique ci-dessous montre l’évolution du cours de l’or dans les années 1970.
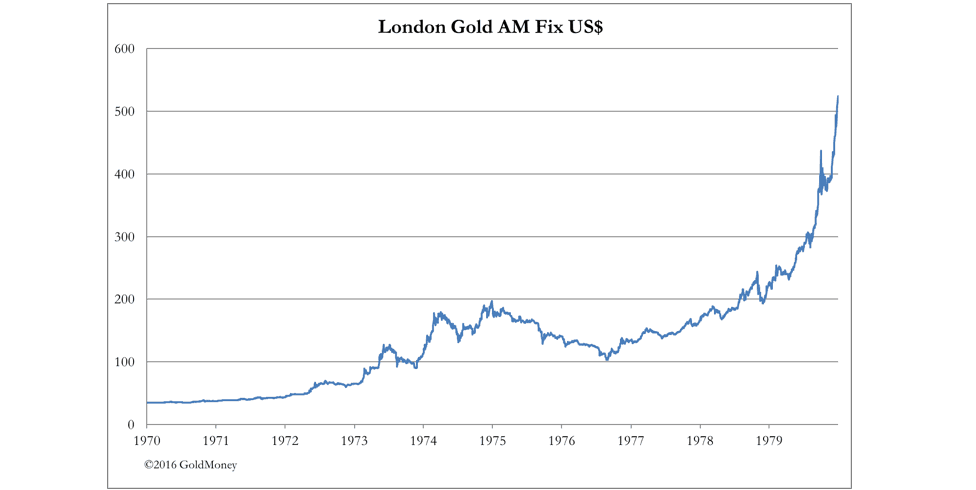
L’or est passé de 35 à 197,50 dollars entre 1970 et la fin de 1974, soit une hausse de plus de quatre fois. Pendant cette période, comme indiqué plus haut, le taux de base de la Banque d’Angleterre est passé de 5 % à 13 %. Le taux d’escompte de la Fed était de 4,5 % en 1972 et est monté à 8 % en août 1974. Ainsi, la hausse du cours de l’or s’est accompagnée d’une hausse des taux d’intérêt, ce qui contredit la sagesse conventionnelle actuelle. L’or a ensuite atteint un pic de 850 dollars lors du fixing de l’après-midi du 21 janvier 1980, alors que le taux d’escompte de la Fed se situait à un niveau élevé de 12 %.
La croyance actuelle selon laquelle la hausse des taux d’intérêt est défavorable à l’or a été démentie par ces événements. La hausse de l’or avait peu à voir avec les taux d’intérêt, et tout à voir avec l’accélération de l’inflation des prix. La seule manière d’arrêter la hausse du cours de l’or était de relever les taux d’intérêt suffisamment haut et suffisamment vite pour faire s’effondrer l’activité économique, ce que Paul Volcker a fait en 1980-1981. Autrement dit, tant que la Fed n’aura pas renoncé à toute prétention de soutenir la croissance économique, les gens continueront de préférer détenir des biens plutôt que des dollars, réduisant ainsi continuellement le pouvoir d’achat de ces derniers.
Une autre manière d’envisager le cours futur de l’or consiste à le considérer au regard des prix des matières premières, qui tendent à long terme à être plus stables lorsqu’ils sont mesurés en or que lorsqu’ils le sont en monnaies fiduciaires. Compte tenu des perspectives des prix des matières premières, alors que la Chine et l’Amérique se disputent ces ressources et augmentent la quantité de monnaie pour les payer, le cours de l’or est plus susceptible de conserver son pouvoir d’achat face à la hausse des prix des matières premières que de décliner avec les monnaies papier. La Chine s’est préparée à cette éventualité, ayant adopté dès 1983 une politique durable de constitution de stocks d’or. Le montant qu’elle a accumulé en sus des réserves déclarées est un secret d’État, mais j’estime qu’il atteint au moins 20 000 tonnes. En 2002, l’État avait vraisemblablement réuni suffisamment d’or physique pour lui-même afin de permettre à ses citoyens d’y participer, car c’est l’année où la Banque populaire de Chine a créé la Bourse de l’or de Shanghai et où l’interdiction de la détention privée d’or en Chine a été levée.
Au cours des quatorze dernières années, les particuliers et les entreprises en Chine ont accumulé au moins 10 000 tonnes supplémentaires, et la Chine est devenue de loin le premier producteur et raffineur d’or. On peut véritablement dire que la Chine s’est préparée, ainsi que ses citoyens, bien à l’avance à l’effondrement du pouvoir d’achat des monnaies papier que sa demande de matières premières risque d’engendrer. La seule chose qu’elle doit encore faire est de se défaire de ses bons du Trésor américain avant qu’ils ne deviennent sans valeur, ce qu’elle fait actuellement.
À l'inverse, l'Amérique est totalement dépourvue de moyens face à la hausse des prix des matières premières. Ses réserves d'or, à supposer qu'elles correspondent aux chiffres annoncés, sont insuffisantes pour soutenir un dollar en déclin, et, en tout état de cause, la conversion en or n'est pas proposée aux détenteurs de dollars. En termes de demande de matières premières, l'Amérique jouera de toute façon les seconds rôles derrière la Chine dans les années à venir, ce qui ne ferait qu'aggraver une situation de prix déjà défavorable.
En raison de la demande chinoise non cyclique et persistante de matières premières, il existe un risque important que même une récession de liquidation de la dette, provoquée par une hausse sensible des taux d'intérêt, ne parvienne pas à éteindre l'inflation des prix dans les monnaies occidentales. Contrairement aux années 1970, où le dollar donnait le ton à toutes les autres monnaies, la Chine, la Russie et toutes les nations qui leur sont liées par le commerce ne suivent plus exclusivement la cadence du dollar. Par conséquent, la politique monétaire américaine n'exerce plus un contrôle absolu sur l'inflation mondiale des prix, mesurée en monnaies fiduciaires.
Les pressions inflationnistes pourraient donc persister, malgré une récession américaine de liquidation de la dette. On ne peut exclure que l'environnement de prix du dollar demeure inflationniste durant une récession aux États-Unis, en dépit de la politique monétaire de la Fed. Mais avant que cette hypothèse ne soit mise à l'épreuve, la probabilité d'un effondrement systémique de la zone euro constitue un risque plus immédiat et plus menaçant.
Conclusion
Nous sommes actuellement confrontés à la perspective d'une réallocation des capitaux du secteur financier américain vers les administrations publiques et les activités non financières, sous l'effet des projets expansionnistes du président élu Trump. Si ces projets sont menés à bien, ils entraîneront une sortie de capitaux des activités purement financières et auront un effet profondément négatif sur le prix des actifs. En outre, l'inflation des prix, conséquence de l'expansion budgétaire, portera les prix à la consommation à des niveaux imprévus, contraignant la Fed à relever ses taux d'intérêt plus que prévu aujourd'hui. Cet article a expliqué pourquoi la hausse des taux d'intérêt durant la phase expansionniste du cycle du crédit ne porte pas atteinte au cours de l'or, sauf si, et ce n'est plus certain, les taux sont relevés au point de précipiter l'économie américaine dans une récession. Cependant, le monde ne dépend plus uniquement des facteurs économiques et monétaires américains, car la demande asiatique de matières industrielles est devenue le principal moteur de la demande de matières premières. Nous ne pouvons donc plus être certains qu'un choc de type Volcker de la part de la Fed mettra fin à l'inflation des prix au terme du prochain cycle de crédit expansionniste.
Comme toute l'expérience passée le démontre clairement, il est erroné de croire que le cours de l'or est déterminé uniquement par les taux d'intérêt du dollar ou par sa force relative face aux autres monnaies. Cela étant, la faiblesse actuelle du cours de l'or ne reflète que des pénuries temporaires de dollars, et rien de plus.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.