
Cet article met en évidence les facteurs qui font monter les rendements des gilts en livres sterling. Ils risquent de provoquer une crise de la livre sterling, à mesure que s’accélèrent les ventes, par les investisseurs étrangers, des gilts acquis depuis 2018. Avant le début de la hausse des taux d’intérêt, les acheteurs étrangers avaient bénéficié de la hausse des prix des gilts, qui compensait largement leurs pertes sur la livre sterling. Ce n’est plus le cas.
On observe au contraire un mécontentement croissant à l’égard des performances de la Banque d’Angleterre, ainsi que, peut-être, une prise de conscience du fait que des élections générales dans seulement 18 mois introduisent un risque politique.
Cet article expose les conséquences du déni de la loi de Say, également connue sous le nom de loi des débouchés, et de la poursuite de politiques de taux d’intérêt dont l’inefficacité à maîtriser l’inflation a été démontrée. En outre, ce sont les pénuries croissantes de crédit bancaire, et non les politiques des banques centrales, qui font monter les taux d’intérêt et les rendements obligataires.
Ces facteurs touchent toutes les devises alliées au dollar. La différence entre le dollar et la livre sterling ne tient pas tant à des divergences de politique générale qu’à la moindre confiance des étrangers dans la livre sterling en tant que devise en période d’incertitude.
Introduction
Parmi les quatre grandes devises de l’alliance occidentale, une seule partage ses caractéristiques économiques sous-jacentes avec l’une des autres. À cet égard, la livre sterling est le dollar du pauvre. Alors que les titres de la presse financière se sont concentrés sur le dollar, la livre sterling a été laissée de côté. Mais cela est en train de changer.
Après une période durant laquelle le rendement du gilt britannique à 10 ans était nettement inférieur à celui de l’obligation du Trésor américain équivalente, le rendement du premier connaît désormais une forte progression, comme le montre le graphique ci-dessous.
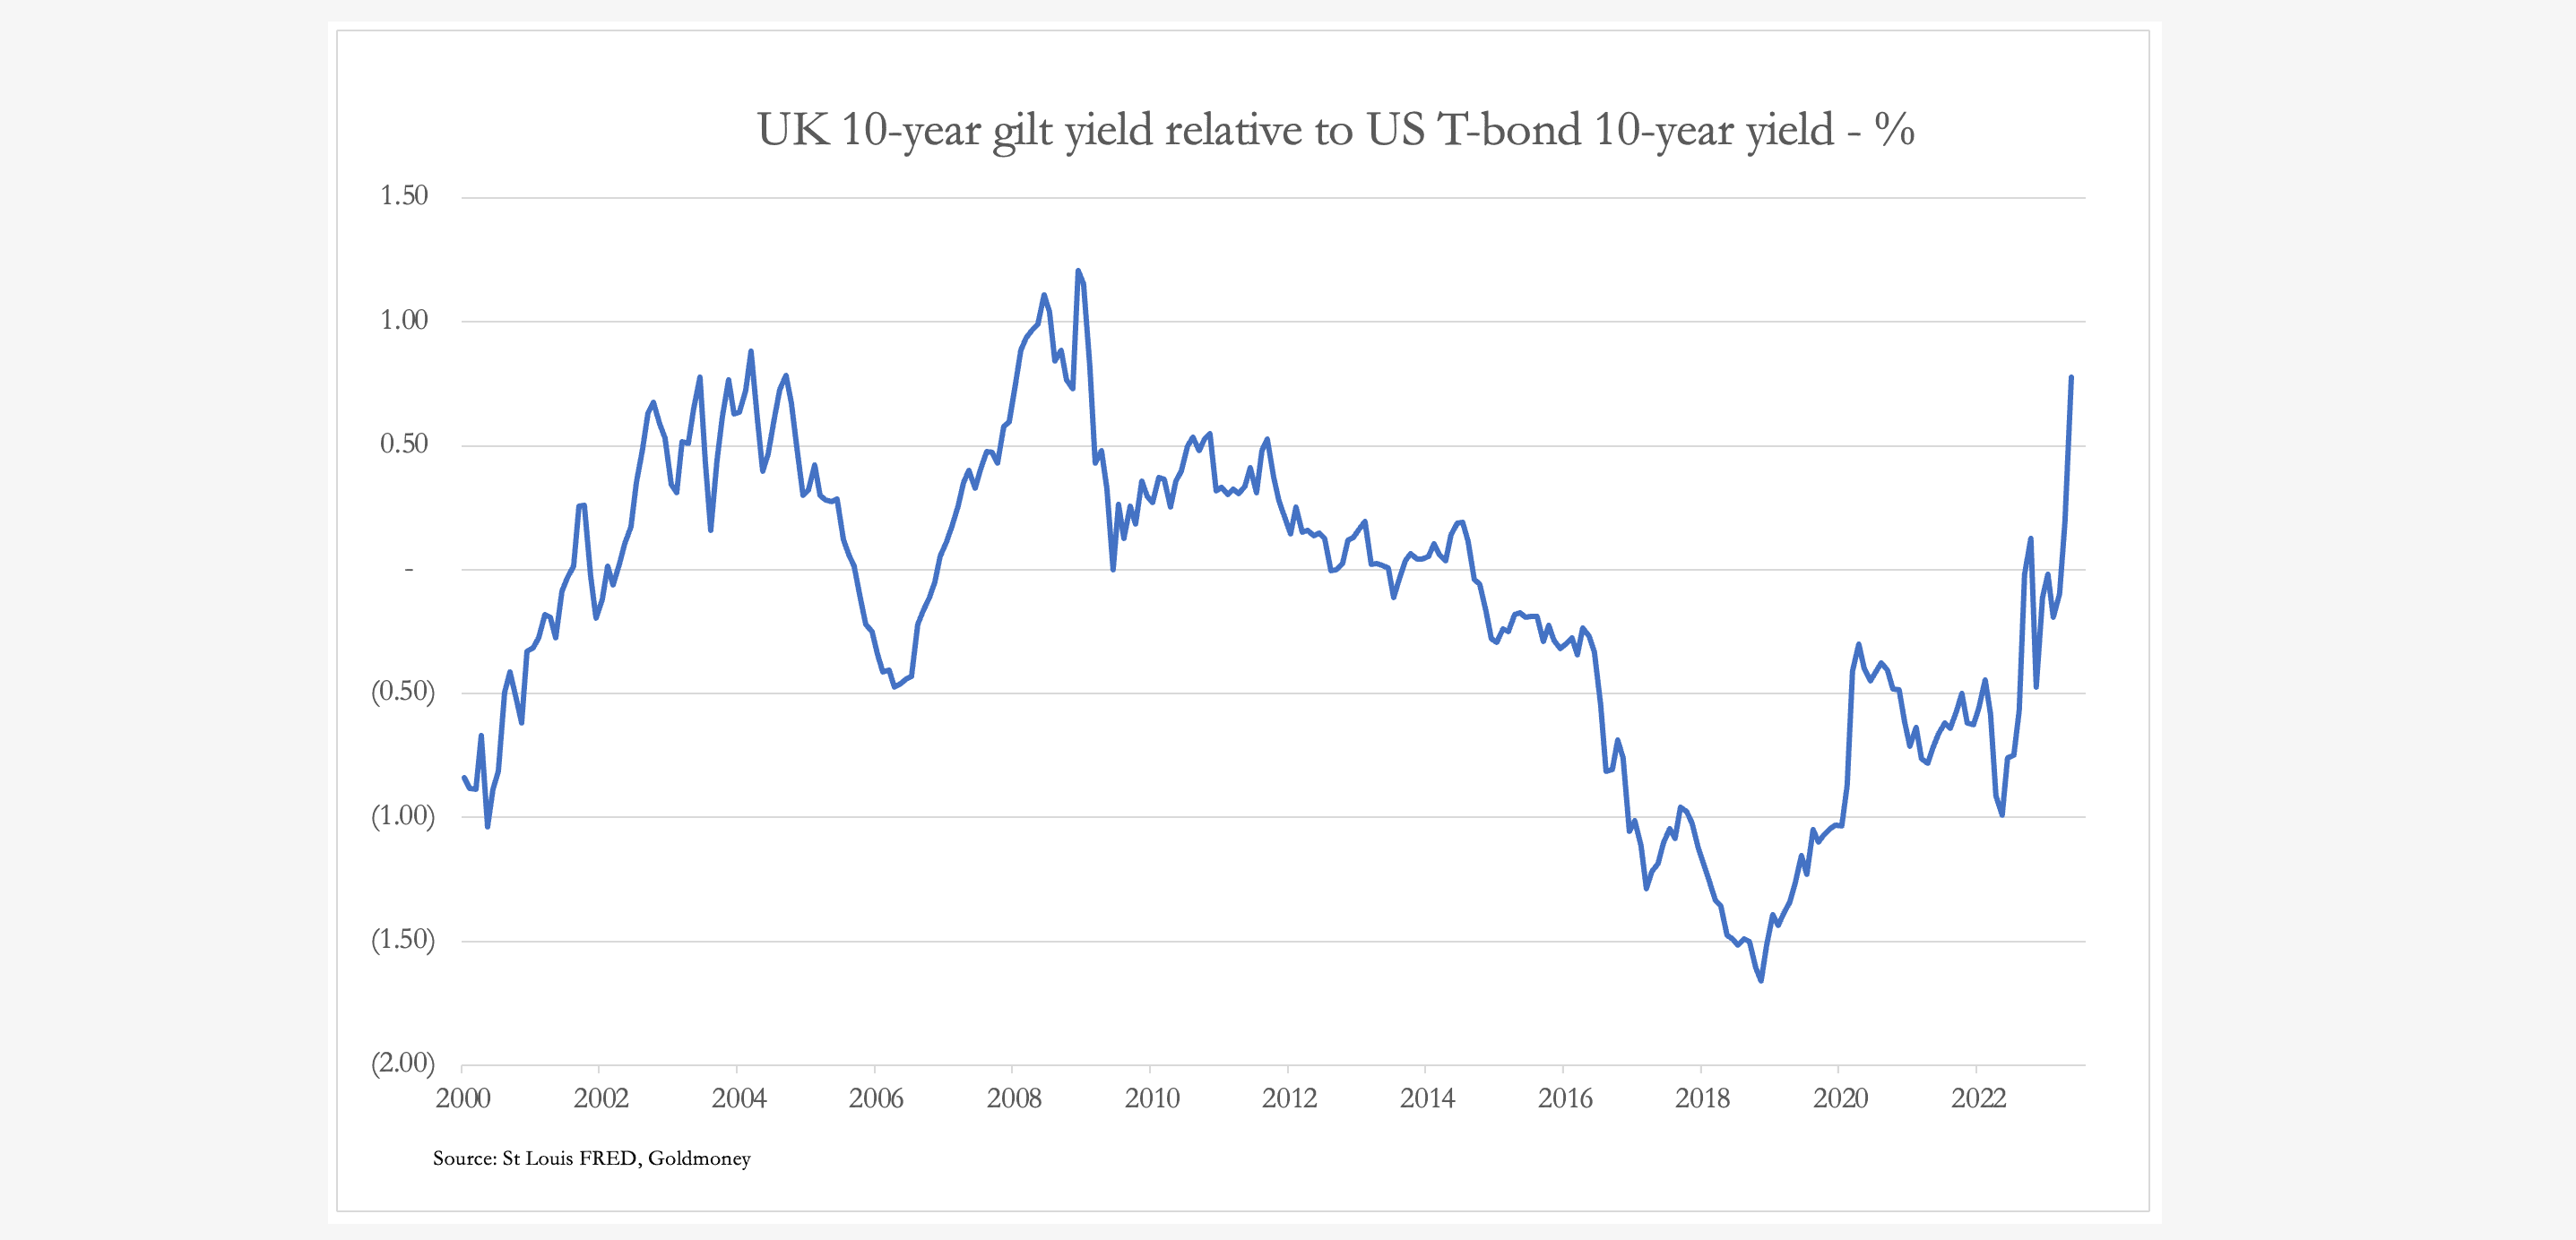
Il convient de noter que la hausse soudaine du rendement des gilts le ramène à des niveaux similaires à ceux atteints lorsque le marché a mal réagi au budget du gouvernement Truss, une réaction qui a provoqué une crise pour les fonds de pension, contraints de liquider des gilts à tout prix pour répondre aux appels de marge. Le retour des rendements des gilts à ces niveaux constitue donc un avertissement à ne pas ignorer. Mais ce ne sont plus les fonds de pension britanniques en crise qui doivent retenir notre attention, mais les investisseurs internationaux, qui auraient investi environ 200 milliards de livres sterling en gilts depuis 2018, mais qui deviennent déjà vendeurs nets, si l’on en juge par la hausse des rendements.
Ce recul de l’appétit des étrangers pour les gilts trouve actuellement un écho dans les bons du Trésor américain. Traditionnellement, les investisseurs mondiaux considèrent les obligations du Trésor américain comme l’investissement sans risque, par rapport auquel tous les autres sont mesurés au moyen de primes de rendement. Mais cela ne s’applique réellement qu’en période de crise, lorsque la combinaison du rendement et de la devise par rapport au dollar reflète une fuite vers la sécurité. À d’autres moments, les politiques de taux d’intérêt propres à chaque banque centrale peuvent dominer la formation des prix obligataires.
Pour compléter la comparaison entre les rendements obligataires au Royaume-Uni et aux États-Unis, nous devons donc examiner également les variations du taux de change livre sterling/dollar. C’est l’objet de notre prochain graphique.

Avant la dernière crise bancaire et financière combinée de 2008, la livre sterling s’était fortement appréciée face au dollar. Lorsque la crise a éclaté, la livre sterling a perdu tous les gains réalisés depuis l’an 2000, où elle avait culminé à plus de 2,000 dollar, pour retomber à 1,4000 dollar. Maintenant que nous semblons nous trouver aux premiers stades d’une nouvelle crise bancaire et financière aux États-Unis, la question de l’évolution future de la livre sterling se pose dans des conditions potentiellement similaires.
Jusqu’à l’arrivée de la covid en 2020, les détenteurs internationaux de livres sterling et de titres libellés en livres sterling avaient patiemment absorbé une combinaison de rendements obligataires plus faibles et d’une lente dépréciation de la devise par rapport à l’alternative américaine « sans risque ». Depuis lors, alors que la livre sterling a continué de se déprécier, la décote de rendement des gilts par rapport aux bons du Trésor américain a commencé à se réduire, et depuis janvier de cette année, elle s’est transformée en une prime en forte hausse. Le moins que l’on puisse dire de cette évolution est que, quelles que soient les raisons pour lesquelles les détenteurs étrangers de gilts ont accepté le discours des autorités britanniques ces dernières années, elles se sont désormais évaporées.
Pour compléter les preuves graphiques, nous devons maintenant observer l’état désastreux des finances du gouvernement américain lui-même, en examinant la manière dont ses coûts d’emprunt s’envolent désormais de façon incontrôlée.

Il est clair que le gouvernement américain est pris au piège de la dette : même si le rythme des dépenses publiques ralentit, comme les négociations actuelles sur le plafond de la dette tentent de l’obtenir, la charge d’intérêts enfoncera davantage le gouvernement américain dans l’insolvabilité. Il ne s’agit pas de savoir si cela se produira, mais simplement quand, à moins qu’un argument cohérent en faveur de taux d’intérêt nettement plus bas ne puisse être avancé.
Ce piège de la dette comporte d’autres éléments qu’il convient d’observer. Le crédit bancaire commercial est en phase initiale de contraction. Sans une expansion monétaire massive de la part de la Fed, cela ne peut mathématiquement conduire qu’à une contraction du PIB. Les dépenses sociales obligatoires du gouvernement américain augmenteront en conséquence, tandis que les recettes fiscales diminueront. De plus, en créant une pénurie de liquidités disponibles, la contraction du crédit bancaire fera augmenter les coûts d’emprunt des entreprises et des consommateurs américains, car les banques exigeront des marges de prêt plus élevées. Et cela échappe au contrôle de la Fed. Par conséquent, les perspectives étant celles de taux d’intérêt encore plus élevés, le coût de l’endettement du gouvernement américain augmentera d’autant.
Le piège de la dette du Royaume-Uni diffère dans sa composition de celui des États-Unis, mais il n’en est pas moins mortel. Comme l’échéance moyenne est plus longue, le problème de la charge d’intérêts de la dette du gouvernement britannique n’est peut-être pas aussi urgent, et, rapporté au PIB, l’endettement public total est inférieur à celui des États-Unis. Mais, en contrepartie de ces points positifs, il faut tenir compte du niveau plus élevé de l’ensemble de la courbe des taux.
Le graphique suivant montre comment l’endettement total du gouvernement britannique a augmenté au cours des dernières décennies, parallèlement au PIB nominal.

Le chiffre de l’année civile 2022 est désormais similaire au PIB. Or le PIB inclut aussi les dépenses publiques, qui en représentent 44,6 %, ce qui ne laisse au secteur privé qu’une base de 55,4 % du PIB pour financer les dépenses publiques. En outre, l’augmentation de la dette publique, par le biais de ces dépenses, a indéniablement contribué de façon majeure à la hausse du PIB, masquant la stagnation de l’économie du secteur privé.
En termes de sentiment de marché, être le parent pauvre du dollar signifie que la livre sterling comme les rendements des gilts paraissent très vulnérables à des taux d’intérêt durablement élevés. C’est le message que nous adresse la hausse soudaine des rendements des gilts : non seulement la maîtrise de l’inflation prend un peu plus de temps, mais les finances publiques britanniques se dégradent gravement.
Pourquoi l’inflation des prix à la consommation continue de progresser en période de récession ou de marasme
Les économistes d’aujourd’hui croient communément qu’une récession est un effondrement de la demande, et que l’apparition d’un excédent de production invendue entraîne une baisse des prix. Cette baisse des prix décourage encore davantage les consommateurs de dépenser, en les poussant à différer leurs achats. Ils craignent également qu’une récession ne dégénère facilement en une perte catastrophique de confiance des consommateurs. Cela a conduit les néo-keynésiens à croire en un paradoxe de l’épargne : épargner, plutôt que consommer, ce qui soutient le PIB, est jugé indésirable. Il est donc devenu du ressort de l’État de stimuler et de maintenir la consommation dans ces circonstances au moyen des déficits publics.
Ces croyances économiques erronées et, en fin de compte, destructrices découlent du rejet par Keynes de la loi de Say, qui explique simplement les réalités concrètes de la division du travail. Jean-Baptiste Say avait compris que nous produisons pour consommer, et que la monnaie ou le crédit est le moyen par lequel nous transformons notre production spécialisée en une consommation plus large. Le rejet de la loi de Say par Keynes, au motif que, si elle était vraie, rien ne ferait obstacle au plein emploi, n’était qu’une fausse piste, une tromperie sémantique. Comme son rejet du paradoxe de Gibson (nous y reviendrons plus loin), il a conduit à des erreurs fondamentales dans les politiques publiques de taux d’intérêt. Il est devenu nécessaire de remplacer les faits par la fiction pour que tout le château de cartes de la macroéconomie keynésienne puisse être construit. Et le Trésor britannique ainsi que la Banque d’Angleterre fondent toutes leurs politiques sur guère plus que ce conte de fées.
La pertinence de la description de la division du travail par Say, un fait incontestable, tient à ce que les conditions qui conduisent à un chômage plus élevé, toujours présent à l’esprit des décideurs face à un marasme économique, entraînent à la fois un recul de la production et de la consommation. En effet, les chômeurs ne produisent plus. Au sens large, cela est manifestement vrai, même si certains biens et services seront moins touchés que d’autres. Le point essentiel est qu’un excédent général de production, danger que redoutent les décideurs, ne peut tout simplement pas se produire.
La conviction exprimée la semaine dernière dans les cercles officiels par le chancelier, selon laquelle une récession « réduira l’inflation et devrait donc être accueillie favorablement », se révélera être une erreur aux conséquences importantes. La production et la consommation tendront à reculer de concert, comme le démontre la loi de Say, et l’inflation des prix à la consommation ne diminuera donc pas en raison d’une baisse de la consommation, contrairement à ce qu’a affirmé le chancelier. Pour des preuves empiriques, il suffit de nous demander quelles sont les véritables conditions économiques dans chaque hyperinflation, et pourquoi, durant les années 1970 difficiles, la Banque d’Angleterre a dû relever ses taux d’intérêt à 15 %. Pourquoi l’inflation des prix à la consommation est-elle montée à 25 %, et pourquoi Paul Volcker, à la Fed, a-t-il dû porter le taux des fonds fédéraux à près de 20 % en 1980 ?
Par conséquent, les récessions n’ont que peu de rapport, voire aucun, avec le niveau général des prix. Elles sont déterminées par d’autres facteurs, qui tiennent davantage aux variations du pouvoir d’achat du crédit lorsque celui-ci n’est plus ancré à une monnaie saine, laquelle, à l’échelle internationale, n’est tout simplement que l’or. L’ignorance apparemment volontaire des autorités britanniques quant aux facteurs qui déterminent le pouvoir d’achat d’une monnaie fiduciaire finit par signaler aux détenteurs étrangers de livres sterling qu’ils devraient les vendre, ce qui fait baisser encore davantage son pouvoir d’achat, tant en termes de matières premières que sur le marché des changes. L’inflation dite ainsi tient moins à l’expansion des engagements de crédit de la Banque d’Angleterre, bien que ce soit indéniablement un élément à prendre en compte, qu’à la perte de confiance de ses utilisateurs dans la monnaie.
Nous pouvons donc affirmer avec une confiance croissante que ces facteurs commenceront à affaiblir la livre sterling et que son pouvoir d’achat continuera de diminuer, probablement à un rythme accéléré. La tendance à la hausse des taux d’intérêt demeure la perspective la plus probable, et ses conséquences économiques sont toutes négatives pour le pouvoir d’achat de la livre sterling.
Poussés par des politiques macroéconomiques néo-keynésiennes similaires, les États-Unis, l’Europe et le Japon suivent tous la même tendance, même si, au départ, elle est peut-être moins brutale. Croyant la loi de Say définitivement écartée, les investisseurs traditionnels n’ont pas encore pleinement saisi le danger que l’ensemble du système des monnaies fiduciaires soit au bord de la défaillance. Tout ce qu’ils admettent jusqu’ici, c’est que, dans le cas du Royaume-Uni, l’inflation mesurée par l’IPC se révèle plus persistante que prévu et qu’elle est alimentée par les pénuries de main-d’œuvre, les grèves dans le secteur public et des échecs inexpliqués des politiques budgétaires et monétaires. Mais cela pourrait changer.
Les lignes de faille des politiques budgétaires
Les politiques économiques du gouvernement britannique sont pleinement alignées sur la pensée de groupe mondiale de ses pairs. Les responsables politiques cherchent à se rassurer sur le bien-fondé de leurs politiques auprès d’instances mondiales telles que le G7 et le G20, ainsi qu’auprès d’organisations supranationales comme le FMI et l’OCDE. Quant à l’establishment comptable du Trésor, il ne voit dans le secteur privé qu’une source de recettes fiscales, et non un moteur du progrès économique. Et là où il y a progrès économique, celui-ci est présenté comme le fruit des dépenses publiques, souvent par le biais de partenariats public-privé favorisant certaines activités et technologies privilégiées.
La véritable valeur de l’économie du laissez-faire est très peu, voire pas du tout comprise, les mandarins du Trésor restant obstinément keynésiens dans leurs convictions. Cela n’a rien d’inhabituel, comme l’illustre le débat mondial sur la gestion de l’économie par l’État. Soutenue publiquement par le FMI, l’approche consiste toujours à augmenter les impôts, jamais à réduire les dépenses publiques, et même à les accroître pour stimuler la production et la demande dans le secteur privé.
Lorsque Liz Truss et son chancelier ont tenté de mettre l’accent sur des politiques de marché libre l’automne dernier, ils ont été rapidement rappelés à l’ordre, non seulement par l’establishment de Westminster et de Whitehall, mais aussi par la communauté des investisseurs, formée et réglementée par l’État. Pourtant, même alors, la politique ne visait ni à contenir ni à réduire les dépenses publiques, mais seulement à inciter le secteur privé à accroître les recettes fiscales. Mais c’est le déficit budgétaire préliminaire qui a effrayé les comptables, peu convaincus par la promesse d’avantages futurs pour le Trésor.
Le Premier ministre encourage désormais les supermarchés à plafonner les prix des denrées alimentaires essentielles. Lorsqu’un gouvernement dit « encourager », cela dissimule généralement la menace d’une réglementation à défaut. Et selon un titre du Daily Telegraph de ce matin, « les ministres préparent un plan sur les prix alimentaires ».
C’est l’erreur commise par tous les gouvernements confrontés à la dépréciation monétaire, de l’empereur romain Dioclétien, il y a deux mille ans, à nos jours. Mais s’il n’y a aucun profit à tirer de la vente d’un bien, celui-ci ne sera pas vendu. Les denrées alimentaires essentielles deviendront rares.
Les premières phases du recours d’un gouvernement au contrôle des prix ne rassureront pas les investisseurs et déposants étrangers détenant des avoirs en livres sterling. La désaffection croissante des électeurs et le fait qu’il reste au maximum dix-huit mois avant les prochaines élections générales, qui pourraient conduire un gouvernement travailliste à persévérer dans des politiques économiques défaillantes, constituent une autre source d’inquiétude pour la valeur future de la livre sterling.
Les politiques monétaires — les preuves empiriques de leur échec
La Banque d’Angleterre a fait l’objet de vives critiques pour son incapacité à maîtriser l’inflation et à gérer les taux d’intérêt. Cependant, si ses détracteurs ont une cible facile, leur analyse est pour la plupart erronée.
Le plus grand malentendu, partagé par tous les membres des comités officiels de politique monétaire et par la quasi-totalité des investisseurs, concerne le rôle des taux d’intérêt. Ils partent du principe que le taux d’intérêt est le « prix » de la monnaie, qu’il peut servir à réguler la demande de crédit et qu’il est entièrement sous le contrôle d’une banque centrale. Pour que cela ne soit que partiellement vrai, il faudrait qu’il existe une corrélation nette entre les variations des taux d’intérêt et celles du niveau général des prix. Ce n’a jamais été le cas, comme Keynes lui-même l’a constaté lorsqu’il a qualifié ce phénomène apparent de paradoxe de Gibson. C’était un paradoxe parce que Keynes ne parvenait pas à l’expliquer et que, faute de l’avoir expliqué, il a choisi de l’ignorer. Les deux branches de la macroéconomie, keynésienne et monétariste, ont depuis ignoré cette évidence : il n’existe aucune corrélation entre les taux d’intérêt et le taux d’inflation.
L’explication est simple. Les taux d’intérêt résultent d’un équilibre entre ce que les entreprises en quête de capitaux pour des projets rentables sont prêtes à payer et les épargnants, qu’il faut inciter à différer leur consommation. Keynes supposait l’inverse : selon lui, ce sont des rentiers usuriers (les épargnants) qui exigeaient des taux élevés, au détriment du producteur honnête.
À l’époque de la monnaie saine, lorsqu’un épargnant avait la certitude qu’une monnaie conserverait son pouvoir d’achat pendant la durée d’un prêt, il demandait simplement une compensation pour la privation temporaire de l’usage des revenus ou des profits tirés d’un emploi ou d’une activité commerciale. S’y ajoutait une autre considération : le risque que les fonds ne soient pas restitués, ce que nous appelons le risque de crédit. En d’autres termes, la valeur future de la monnaie et du crédit était toujours estimée avec une décote par rapport à celle d’aujourd’hui.
Sous l’étalon-or britannique du XIXᵉ siècle, les taux d’intérêt sont devenus remarquablement stables, malgré l’énorme expansion du crédit bancaire commercial au fil du temps, alors que l’économie britannique était en plein essor. Tant que les billets de la Banque d’Angleterre pouvaient être échangés contre des pièces d’or, leur valeur était préservée, quelle que fût leur quantité en circulation. Plus tôt dans le siècle, les fluctuations du niveau général des prix tenaient à la conjugaison des conséquences du cycle du crédit bancaire, qui entraînait des faillites bancaires, et de l’absence d’un véritable système de compensation au-delà des banques londoniennes, auquel la Banque d’Angleterre ne participa qu’à partir de 1864. Après le perfectionnement de la compensation et, plus généralement, le développement de marchés du crédit efficaces, les prix sont devenus remarquablement stables malgré les crises bancaires de la seconde moitié du siècle.
Mais nous vivons aujourd’hui dans un monde de monnaies fiduciaires. Lorsqu’ils disposent d’alternatives, les épargnants se méfient naturellement de prêter une monnaie qui se déprécie au-delà de la simple disponibilité immédiate, sans compensation supplémentaire pour la perte potentielle de son pouvoir d’achat pendant la durée du prêt.
La situation est différente pour une entreprise en quête de capitaux. Pour calculer le rendement du capital employé, un entrepreneur prend en compte tous les coûts, y compris les intérêts, le délai entre l’investissement initial et la production, ainsi que la valeur finale des ventes. Il se réfère nécessairement aux valeurs actuelles pour ses ventes et ses coûts futurs, ce qui serait la bonne approche sous un étalon-or. Savoir s’il intègre aujourd’hui un facteur lié à la baisse de valeur d’une monnaie fiduciaire est discutable. Si c’est le cas, il s’appuie vraisemblablement sur les prévisions officielles, tant pour ses coûts que pour la valeur finale de ses ventes. Or c’est ce qui détermine un taux d’intérêt économiquement viable pour son investissement, et il peut être disposé à surenchérir sur le taux en conséquence afin de mener son projet à bien.
Il devrait ressortir clairement de ce qui précède que la fixation des taux d’intérêt n’est pas une fonction qui revient à un organisme public. Celui-ci peut parler dans le vide autant qu’il le souhaite, mais si les épargnants ne sont pas compensés pour la perte de pouvoir d’achat, la privation de la jouissance de leurs fonds et le risque de contrepartie, ils dépenseront au lieu d’épargner. Tel est le fondement théorique solide pour comprendre la véritable fonction des taux d’intérêt aujourd’hui : ils représentent la valeur future actualisée d’une monnaie sans couverture.
En pratique, le système bancaire commercial joue le rôle d’intermédiaire entre les épargnants et les emprunteurs. Les banques sont des négociants en crédit, créant à la fois du crédit et les obligations correspondantes. Au départ, elles se substituent aux épargnants qui décident d’épargner. Mais pour conserver leurs dépôts au passif, elles doivent verser des intérêts sur les engagements comportant une dimension de durée. Il est donc avéré que les taux d’intérêt sont influencés par les politiques des banques commerciales, lesquelles, en variant au fil du temps, sont devenues cycliques. Tantôt les banques se font concurrence pour obtenir des prêts, ce qui maintient les taux à un niveau inférieur à celui qu’ils auraient autrement atteint ; tantôt elles rechignent à prêter et ne le font qu’à des taux plus élevés.
Là encore, on constate que les taux d’intérêt ne sont pas naturellement sous contrôle officiel, puisqu’ils sont déterminés par des considérations commerciales entre les banques, leurs emprunteurs et leurs déposants. C’est cette réalité qui oriente désormais les perspectives des taux d’intérêt, et non les anticipations officielles en matière d’inflation.
Pénalisées par des politiques officielles de taux d'intérêt qui ont comprimé leurs marges de crédit, les banques commerciales ont porté l'effet de levier de leur bilan à des niveaux inhabituels. Maintenant que les taux d'intérêt remontent, leurs marges bénéficiaires ont d'abord progressé. Mais les risques de crédit ont augmenté eux aussi, les calculs économiques des emprunteurs étant gravement remis en cause. En conséquence, les banques cherchent désormais à contenir ces risques en réduisant leur exposition au bilan, ce qui entraîne une pénurie de crédit.
Surtout lorsqu'elles sont inattendues pour les emprunteurs, les pénuries de crédit provoquent toujours une certaine détresse chez ces derniers. Pour survivre, ils sont contraints de réduire leur demande de crédit. Cela ne peut que rarement se faire immédiatement, et l'ensemble des emprunteurs demandera davantage de crédit bancaire à mesure que les effets du resserrement du crédit se feront sentir. Des stocks invendus qu'il faut financer commencent à s'accumuler dans l'économie non financière. Dans le secteur financier, la hausse des rendements obligataires et la baisse de la valeur des titres contribuent non seulement aux pertes au bilan, mais fragilisent aussi la valeur des garanties. La réduction du crédit bancaire dans ce sens entraîne un recul des activités spéculatives.
La conséquence est prévisible : si le crédit peut être obtenu, ce sera à des taux d'intérêt plus élevés. Et le risque, dont les historiens de l'économie ont parfaitement conscience, est que la contraction du crédit bancaire puisse s'accélérer et tout emporter dans une spirale baissière des valeurs, à mesure que les garanties sont liquidées.
Les premières étapes de cette évolution dangereuse s'observent désormais dans de multiples juridictions, les statistiques de la masse monétaire au sens large étant en contraction : M2 et M3 sont composés en très grande majorité de dépôts bancaires, qui reflètent l'autre face du crédit bancaire. Mais les difficultés des banques trop endettées ne font que commencer. Outre les capitaux propres des actionnaires, les dépôts ne sont qu'une des sources de financement du bilan bancaire. Une autre est constituée des prêts consentis aux banques, qui, à court terme, augmentent pour combler une partie du vide laissé par la contraction des dépôts. Au Royaume-Uni, la différence est que ces prêts coûtent à une banque plus de 5 %, tandis que les dépôts de la clientèle coûtent actuellement 2 % ou moins. En d'autres termes, le coût de financement des banques augmente, ce qui comprime d'autant leurs marges de crédit. C'est un facteur supplémentaire qui pousse encore à la hausse les taux d'intérêt des crédits.
La dernière fois que nous avons connu de telles conditions remonte à la fin de 1973, lorsque la compression des marges bancaires a provoqué une véritable crise bancaire dans le financement de l'immobilier commercial. Plusieurs banques secondaires spécialisées dans ce secteur ont fait faillite, et le cours des actions des sociétés immobilières s'est effondré de manière spectaculaire.
Cette fois, il est probable que le financement des prêts hypothécaires résidentiels en pâtisse, ce qui fragiliserait les building societies. Mais cela nous éloigne de notre sujet actuel. La crise pour l'État, qui est notre principale préoccupation s'agissant de l'échec des politiques monétaires, tenait à son incapacité croissante à emprunter, et a culminé dans une crise survenue trois ans plus tard.
Certaines similitudes avec les événements actuels sont frappantes. Le gouvernement affichait un important déficit budgétaire et une dette publique croissante, apparemment inconscient des conséquences possibles. Bien que le gouvernement de l'époque fût une administration travailliste de gauche, ses déficits budgétaires persistants font écho à ceux du gouvernement actuel. Cela a conduit à une crise de la livre sterling, marquée par la chute de la livre et une perte croissante de confiance de l'étranger dans les finances publiques. Même les institutions nationales ont perdu confiance dans le marché des gilts. La Banque d'Angleterre a été contrainte de porter ses taux à 15 % en octobre 1976, mais cela ne suffisait toujours pas à convaincre les fonds de pension et les compagnies d'assurance d'acheter des gilts.
Ces difficultés n'ont été résolues que grâce à une intervention extérieure, sous la forme d'un plan de sauvetage du FMI de 3,8 milliards de dollars, somme considérable pour l'époque, assorti de conditions en matière de dépenses. Par la suite, la découverte et la mise en exploitation des gisements pétroliers de la mer du Nord, à une période de hausse des prix du pétrole, sont venues au secours de la livre. Aujourd'hui, la livre n'est pas encore tombée au point de nécessiter une opération de sauvetage internationale, mais, les autres grandes monnaies se trouvant dans une situation comparable, un dispositif de sauvetage semblable à celui de 1976 pourrait ne pas être disponible. Et le pétrole de la mer du Nord est non seulement épuisé, mais aussi exclu de l'agenda en raison des politiques climatiques.
Les crises de financement des années 1970 ont fait monter le coût de l'emprunt public, conduisant à l'émission de trois gilts assortis de coupons de 15 %, 15 ¼ % et 15 ½ %. On ne sait pas jusqu'où les coupons devront monter, à moins que le gouvernement ne s'attaque sérieusement à ses dépenses, et même cela pourrait ne pas suffire. Pour stabiliser une situation qui se détériore, il faudra abandonner l'ensemble du système de croyances keynésien, adopter des lois permettant de réduire substantiellement les dépenses obligatoires, revenir à des marchés libres, non entravés par des réglementations inutiles, et, enfin, adosser de façon crédible le crédit en livres sterling à un étalon de change-or fondé sur des pièces d'or.
Ces événements ne se produiront pas sans qu’une crise grave ne les y contraigne. D’ici là, le Royaume-Uni reste confronté à une situation qui se dégrade rapidement, tant à l’échelle mondiale que sur le plan intérieur. Les détenteurs étrangers de livres sterling sont les plus sensibles à cette évolution. Le seul élément potentiellement favorable pour eux est que les institutions nationales détiennent d’importantes quantités de devises étrangères et peuvent, si elles y sont disposées, absorber des volumes substantiels de liquidations de livres sterling par des étrangers, mais leur volonté de le faire reste à établir. En revanche, les banques et les banques parallèles de Londres n’auront vraisemblablement guère d’appétit pour la livre sterling et les obligations libellées en livres à un moment où les étrangers liquident leurs positions.
Les conséquences pour le patrimoine des particuliers britanniques
Il devient de plus en plus évident que la politique monétaire menée de longue date, qui sépare la valeur du crédit en monnaie de la monnaie légale que constitue l’or physique, conduit désormais à une grave crise pour les devises de l’alliance occidentale. Les systèmes bancaires commerciaux sont terriblement surendettés et font face à une course croissante pour sauver ce qui peut l’être au profit de leurs actionnaires. Et, du fait de l’assouplissement quantitatif, les banques centrales sur lesquelles nous comptons pour soutenir les banques commerciales sont toutes techniquement en faillite, car, en valeur de marché, leurs portefeuilles obligataires effacent à de nombreuses reprises leurs fonds propres théoriques.
L’hégémonie du dollar fiduciaire est désormais sur une pente glissante, de même que toutes les devises des alliés monétaires de l’Amérique. Leurs banques centrales sont prisonnières d’une pensée unique commune, d’une peur de faire quoi que ce soit de différent. Dans cet article, je n’ai relevé que deux idées fausses. La première est l’abandon de la loi de Say, qui conduit presque tout le monde à penser qu’il y aura un engorgement général du fait de la contraction des bilans bancaires. Or un engorgement général est impossible, ce qui explique pourquoi le niveau général des prix ne baissera pas en raison du recul de la production, et pourquoi les taux d’intérêt ne baisseront pas comme les prévisions officielles l’annoncent.
La seconde idée fausse réside dans la croyance largement répandue selon laquelle les taux d’intérêt sont le « prix » du crédit et peuvent être utilisés pour maîtriser l’inflation des prix. Ils reflètent en réalité la valeur temps de la perte de la possession d’un accès immédiat au crédit, le risque de contrepartie et, dans le cas des monnaies fiduciaires, l’anticipation d’une perte de pouvoir d’achat. Ensemble, ces idées fausses conduiront les taux d’intérêt à monter bien plus haut que ce que les marchés escomptent actuellement, avec de graves conséquences pour la valeur de tous les actifs.
Le problème est particulièrement aigu pour les détenteurs de livres sterling et d’actifs libellés en livres sterling. On peut s’attendre à ce que les détenteurs étrangers soient les premiers à percevoir que la monnaie et les gilts sont nettement surévalués dans ce contexte en évolution. Les deux sont plus exposés que le dollar et les bons du Trésor américain à une perte de confiance, déjà visible dans l’envolée des rendements des gilts par rapport à ceux des bons du Trésor américain équivalents.
Il y a peu de doute que les investisseurs britanniques en actifs financiers seront durement touchés par la hausse des taux d’intérêt. Ces conditions en évolution sont extrêmement défavorables à la valeur des actifs financiers britanniques. Quant à la valeur de l’immobilier résidentiel, pilier des classes moyennes, elle est actuellement stagnante et devrait baisser à mesure que le financement hypothécaire se retire progressivement du marché, que les taux des prêts immobiliers existants augmentent et que les détenteurs surendettés accumulent des retards de paiement.
Pour les Britanniques, le système du crédit en livres sterling est au bord d’une crise qui pourrait être encore pire que celle de la stagflation des années 1970. Malgré la hausse des taux d’intérêt et le coût d’opportunité lié à l’absence d’intérêts perçus, l’or est passé de 15 £ l’once en 1970 à 288 £ en janvier 1980. Le précédent pour aujourd’hui est clair : pour échapper aux conséquences de l’effondrement du crédit, il convient de le vendre contre de l’or physique.
L’or physique reste de la monnaie légale, et les souverains en or ont cours légal, malgré toute la propagande keynésienne affirmant le contraire. Si la livre sterling baisse face au dollar à un rythme similaire à celui observé pendant la crise Lehman, elle perdra 12,3 %. Et si l’or conservait son niveau actuel face au dollar, le prix en livres sterling passerait de 1 580 £ à 1 800 £.
C’est une tragédie que la Grande-Bretagne ait vendu la majeure partie de son or au tournant du siècle, ne conservant que 310 tonnes dans ses réserves. Pour couvrir intégralement la circulation fiduciaire, qui s’élève à 81 milliards de livres, il en faudrait 1 571 tonnes. Avec une couverture de seulement 20 %, les réserves d’or du gouvernement britannique ne suffisent pas à rétablir un étalon de change-or en pièces pour les billets de banque. Outre la réforme des politiques économiques exposée ci-dessus, il faudrait soit que la livre sterling baisse afin de disposer d’une couverture d’au moins 40 %, soit que la valeur de l’or exprimée en livres sterling soit multipliée par plus de deux par rapport à son niveau actuel. Ensuite, toute nouvelle émission de billets devrait être gagée à parité par de l’or.
Mais, d'abord, il faudrait qu'une crise du crédit d'une gravité telle se produise pour discréditer pleinement la macroéconomie et l'interventionnisme étatique. Ce n'est qu'alors que la classe politique obtiendra un mandat public pour démanteler entièrement les préceptes du gouvernement moderne. Enfin, il faudrait qu'un petit groupe d'hommes d'État comprenne les erreurs de la dépréciation monétaire persistante et mette en œuvre les réformes nécessaires. D'ici là, le Britannique ordinaire devrait se constituer un trésor de guerre en monnaie saine, c'est-à-dire uniquement en or physique et en pièces d'or, car le rétablissement d'une monnaie saine est encore très, très lointain.