
Le président Trump a déclaré qu’il étendrait les droits de douane de 25 % à l’ensemble des importations américaines de produits chinois. La Chine réplique par ses propres hausses de droits de douane. Les conséquences de cette action et de cette réaction seront de déclencher une inflation monétaire plus forte aux États-Unis et un effondrement de l’économie. Cet article explique comment une crise du crédit attendue de longue date sera considérablement aggravée par le protectionnisme commercial. Elle pourrait devenir la crise du crédit qui mettra fin à toutes les crises du crédit et ébranler l’ensemble du système des monnaies fiduciaires.
Introduction
À la suite de l’imposition par le président Trump de droits de douane de 25 % sur toutes les importations chinoises, il est temps d’en évaluer les conséquences. Nous avons déjà constaté une contraction de 20 % des échanges entre les États-Unis et la Chine au cours des trois premiers mois de 2019, par rapport au même trimestre de l’an dernier, ainsi que par rapport à la moyenne de l’ensemble de l’année 2018.[i] Cette contraction a été plus marquée que celle qui a suivi la crise Lehman.
Pour évaluer l’ampleur de l’impact des droits de douane de M. Trump sur l’économie américaine, nous devons prendre en compte plusieurs facteurs interdépendants. De toute évidence, la hausse des prix pour les consommateurs américains pèsera sur les importations chinoises, ce qui explique pourquoi elles ont reculé de 20 % jusqu’à présent et pourquoi elles reculeront probablement davantage. Fait intéressant, les exportations américaines vers la Chine ont diminué dans la même proportion, bien qu’elles représentent environ un quart des exportations chinoises vers les États-Unis.
Ces facteurs interdépendants comprennent, sans s’y limiter :
- L’effet des nouvelles hausses de droits de douane sur les volumes d’échanges
- L’effet sur les prix à la consommation aux États-Unis
- L’effet sur les coûts de production américains des droits de douane sur les composants chinois importés
- Les conséquences des mesures de rétorsion sur les exportations américaines vers la Chine
- L’impact récessif de l’ensemble de ces éléments sur le PIB
- Les conséquences pour le déficit budgétaire américain, compte tenu des recettes tarifaires probables pour le Trésor américain.
Il ne s’agit que d’effets de premier ordre dans ce qui devient un processus itératif, et ils seront accompagnés et suivis par :
- La réévaluation des plans d’affaires à la lumière des informations du marché
- Une tendance du crédit bancaire à se contracter, les banques anticipant un risque accru en matière de prêts
- La liquidation des actifs financiers détenus par les banques en garantie
- La liquidation par des investisseurs étrangers d’actifs et de dépôts en dollars américains
- Une augmentation inattendue des besoins d’emprunt de l’État
- Une hausse des rendements obligataires pour tenir compte de l’accélération de l’inflation des prix
- Des difficultés croissantes pour les banques et la réapparition du risque systémique.
Nous pouvons nous attendre à deux phases. La première sera caractérisée par une expansion monétaire avec peu d’effet apparent sur l’inflation des prix. Si l’on met de côté la manipulation statistique des indices de prix, telle est la situation actuelle, et ce depuis la crise Lehman. Elle sera suivie d’une seconde phase, consécutive à une accélération de la dépréciation monétaire. Celle-ci sera caractérisée par une inflation des prix croissante et, en définitive, par l’effondrement du pouvoir d’achat des monnaies fiduciaires non adossées à un actif.
Le cadre des échanges commerciaux
L'identité comptable simple qui, à l'échelle d'un pays, relie le commerce aux variations de la quantité de monnaie et de crédit repose sur trois facteurs : le déficit budgétaire, le déficit commercial et les variations de l'épargne totale. Ils sont résumés dans l'équation suivante :
(Importations – Exportations) = (Investissement – Épargne) + (Dépenses publiques – Impôts)
Autrement dit, un déficit commercial est le résultat net d'une insuffisance, combinant un excédent d'épargne par rapport à l'investissement industriel et le déficit budgétaire. Pour une explication détaillée des raisons de cette relation, voir Les guerres commerciales : un catalyseur de crise économique. L'équation nous indique que c'est l'expansion de la monnaie et du crédit qui engendre les déséquilibres commerciaux, ce qui explique pourquoi, lorsque le taux d'épargne ne change pas et en l'absence d'autres facteurs, les déficits jumeaux apparaissent. Autrement, l'inflation monétaire se traduirait directement par une inflation des prix, effet qui prévaut dans un système économique fermé.
Les économistes dominants contestent souvent ce point, car ils ont écarté la loi de Say. La loi de Say explique la division du travail. Elle soutient que nous nous spécialisons dans notre propre production afin d'acheter toutes les autres choses dont nous avons besoin et que nous désirons, la monnaie n'étant que l'intermédiaire entre notre production, notre consommation et notre consommation différée (l'épargne). C'était la règle intangible de la théorie économique classique d'avant Keynes, qui ne laissait aucune latitude à une monnaie émise par l'État et injectée de manière inflationniste dans le système. Keynes devait la réfuter (il n'y est pas parvenu : sa définition était délibérément trompeuse) afin de développer ses théories inflationnistes et de créer un rôle économique pour les gouvernements interventionnistes. C'est cette erreur fondamentale de l'économie post-keynésienne qui a conduit à des crises économiques successives, malgré la capacité des acteurs économiques ordinaires à s'adapter à l'ingérence des gouvernements.
Une fois ce point compris, il s'ensuit que la monnaie et le crédit qui ne proviennent pas de la production ne peuvent conduire qu'à l'importation de produits issus de sources extérieures ou, à défaut, alimenter une hausse des prix reflétant l'augmentation de la quantité de monnaie qui circule entre les consommateurs et les producteurs nationaux. Le libre-échange, c'est-à-dire la possibilité de remplacer des équivalents nationaux par des biens étrangers moins chers, atténue l'effet de l'inflation monétaire sur les prix. Sans la disponibilité de substituts étrangers, l'inflation des prix serait bien plus forte, ce qui explique pourquoi les droits de douane sur les produits importés ne font qu'accentuer l'inflation des prix.
Conséquences imprévues
Il va de soi que, s’agissant d’une taxe sur les importations, les droits de douane profitent aux finances du Trésor, un fait dont le président Trump se vante continuellement. Plus précisément, on peut s’attendre à ce qu’un droit de douane de 25 % sur l’ensemble des importations chinoises au cours des cinq mois restants de l’exercice budgétaire en cours (sur la base du premier trimestre 2019) rapporte 45 milliards de dollars, ce qui ramène l’estimation du déficit budgétaire de l’Office of Management, soit 1 092 milliards de dollars[ii] pour l’exercice 2019, à 1 047 milliards. L’avantage fiscal est donc relativement mineur, et il sera probablement plus que compensé par les conséquences récessionnistes de droits de douane plus élevés sur les recettes fiscales de l’État et sur les dépenses sociales. Cet article exposera plus en détail les raisons de ce constat.
Si l’on suppose un instant que l’impact des droits de douane accrus sur la demande des consommateurs sera limité, l’effet à la marge serait de faire fortement monter les prix de tous les biens de consommation des catégories de produits où l’offre chinoise joue un rôle, avec un certain débordement sur d’autres. L’inflation des prix commencerait simplement à s’accélérer. Mais compte tenu de l’endettement du consommateur américain moyen, sa capacité à payer des prix plus élevés est manifestement limitée, ce qui laisse penser que la demande globale doit en pâtir, non seulement pour les produits chinois importés, mais aussi pour les biens produits localement. Il est donc probable que l’on observera à la fois un effet sur l’inflation des prix et une baisse de la demande des consommateurs.
Outre l’effet sur les consommateurs, les fabricants qui dépendent de produits chinois semi-finis importés et de matières premières transformées subissent désormais des pressions sur leurs coûts du fait des droits de douane, qu’ils pourront ou non répercuter sur les consommateurs. Ces pressions sur les coûts conduiront inévitablement les fabricants à réexaminer leurs modèles économiques. Ils en feront part à leurs banquiers sous la forme d’un risque de crédit accru, et ceux-ci restreindront à leur tour, presque certainement, l’accès au crédit. Le cycle du crédit entrerait alors rapidement dans une phase de contraction, les entreprises comme leurs banquiers étant gagnés par la peur.
Quiconque a analysé les cycles du crédit de l’après-guerre connaît bien ces dynamiques. Nous n’en sommes probablement pas encore là, malgré le coup de semonce des marchés financiers au quatrième trimestre 2018. Pour l’instant, le premier affaiblissement de la demande des consommateurs a fait naître l’hypothèse générale selon laquelle la politique monétaire s’assouplira suffisamment pour ne laisser place qu’à une récession modérée, ce qui profiterait à la valeur des actifs. Les rendements des emprunts d’État ont reculé et l’arbitrage entre les marchés obligataires a fait baisser également ceux des obligations d’entreprises de qualité « investment grade ». Depuis fin novembre, date à laquelle les banques centrales ont commencé à assouplir leur politique monétaire, le rendement effectif des obligations d’entreprises « investment grade », publié par Bank of America Merrill Lynch, est passé de 4,8 % à 4 %. On ne peut guère y voir une évaluation d’un risque de crédit croissant.
Comme les marchés obligataires, les marchés actions anticipent un assouplissement monétaire plutôt qu’une crise grandissante, et ont progressé de concert avec les obligations. Manifestement, les marchés financiers n’ont pas pris la mesure de la gravité du protectionnisme commercial, devenus complaisants après que les restrictions commerciales se sont généralement atténuées au cours des dernières décennies. Toutefois, les historiens des marchés noteront que cette brève phase de reprise correspond aussi à ce que l’on a observé sur les marchés actions entre octobre 1929, lorsque le Congrès a adopté la loi tarifaire Smoot-Hawley, et avril 1930, soit deux mois avant que le président Hoover ne la promulgue. Si la corrélation avec cette période se poursuit, les actions pourraient subir une baisse considérable (de 88 % du sommet au creux en 1929-1932).
Lors du krach de Wall Street, les actions ont chuté à mesure que les garanties étaient liquidées sur des marchés en baisse. Les actifs non financiers, tels que l’immobilier, ont perdu de la valeur de la même façon, et les actifs productifs (usines, machines, etc.) n’ont pas généré les flux de trésorerie escomptés. Ce cauchemar, décrit de façon célèbre par Irving Fisher, continue d’effrayer les économistes depuis lors.
Si la dette posait problème en 1929, elle se limitait généralement aux emprunteurs du secteur des entreprises et aux spéculateurs. Aujourd’hui, le cauchemar de Fisher se situe dans un contexte de niveaux record d’endettement public, des entreprises et des consommateurs. Les perturbations potentielles liées au dénouement du cycle du crédit sont donc plus graves aujourd’hui. Le protectionnisme commercial de Trump vise jusqu’à présent un seul pays, contrairement à la loi Smoot-Hawley, qui était généralisée. À première vue, Smoot-Hawley était plus dangereuse, mais c’est la combinaison fatale des droits de douane et de la fin de la phase d’expansion du cycle du crédit qui doit nous préoccuper.
Le cycle du crédit, avec ses crises périodiques, est à la fois un fait acquis et un phénomène en retard. L’ajout de droits de douane agira comme un catalyseur et aggravera la situation. L’inflation et le chômage augmenteront, et à mesure que le chômage progressera, les dépenses sociales de l’État augmenteront aussi. Ces dépenses étant obligatoires, le gouvernement américain ne pourra pas les réduire sans modifier la loi. Nous ne pouvons que conjecturer l’effet sur le besoin d’emprunt, mais, avec un déficit prévisionnel de l’Office of Management pour l’exercice 2019 de 1 095 milliards de dollars, un montant supérieur à 1 200 milliards serait peut-être plus proche de la réalité. L’impact complet se fera probablement sentir en 2020, année où le déficit pourrait dépasser 1 500 milliards.
Le coût de l’emprunt va s’envoler
Alors que l’endettement public s’accélère déjà, la charge d’intérêts supportée par l’État deviendra un sujet très public. Le graphique suivant constitue la base de référence des futurs coûts d’emprunt de l’État.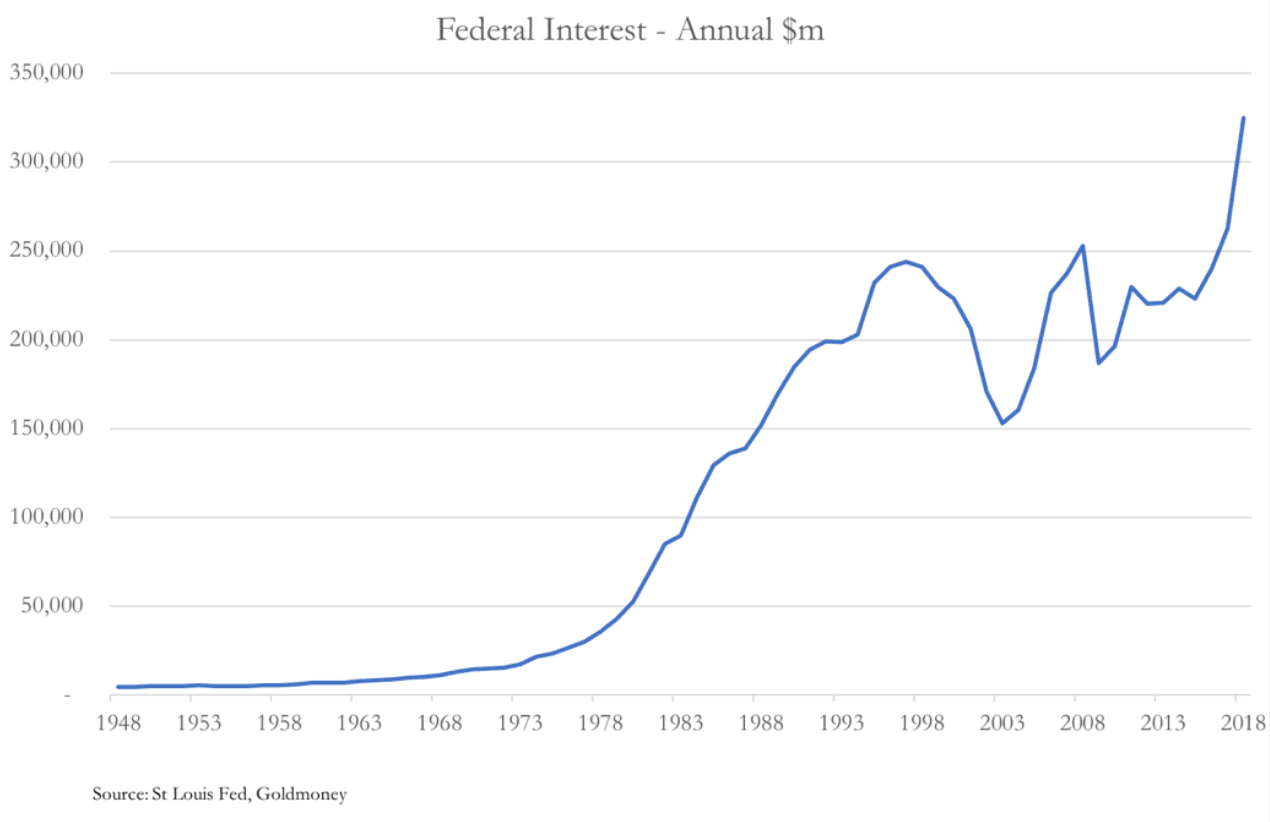
Les charges d’intérêts s’emballent déjà, avant même l’ajout de deux autres facteurs : un besoin de financement qui s’accélère plus rapidement (comme exposé plus haut) et la hausse des taux d’intérêt. Après une première phase d’assouplissement monétaire, la hausse des taux peut être attendue de la conjonction de trois autres facteurs. Le plus évident est l’augmentation du taux payé par un emprunteur qui sollicite toujours davantage le marché obligataire à mesure que la récession s’aggrave.
Avec l’apparition d’une dépression aux États-Unis, et donc dans le monde, les investisseurs étrangers deviendront eux aussi vendeurs de dollars et de bons du Trésor américain, tout simplement parce qu’ils n’ont pas besoin de détenir des soldes et des placements importants en dollars et n’en ont pas les moyens. Une entreprise étrangère peut ne pas apprécier sa monnaie nationale par rapport au puissant dollar, mais lorsqu’il faut couvrir les coûts et les pertes de sa base d’exploitation, elle n’a d’autre choix que de vendre ses dollars. Lorsque les étrangers vendent des dollars et des bons du Trésor, tout le poids du financement repose sur les résidents américains, dans un contexte où, du fait des droits de douane, les prix augmentent.
L’effet de la hausse des prix conduira inévitablement à des taux d’intérêt nominaux plus élevés. Si l’on peut s’attendre à ce que les investisseurs nationaux achètent des bons du Trésor à des rendements réprimés tant que les craintes de récession persistent, leur appétit pour des pertes garanties sera strictement limité. Les commentateurs qui ont anticipé cette difficulté s’attendent à un retour de l’assouplissement quantitatif (QE) afin de garantir à l’État un financement abordable. L’argument en faveur d’un nouveau QE est cohérent avec la réponse monétaire probable à l’effondrement de la demande des consommateurs. Il répond à la fois aux besoins en capital des banques en difficulté et aux demandes de financement de l’État.
Par conséquent, en amont de la prochaine crise du crédit, le QE est la solution logique des planificateurs pour stabiliser une économie. Il a fonctionné au lendemain de la crise Lehman. Les partisans de l’inflation sont prêts à l’essayer de nouveau. On prête même attention aux théoriciens de la monnaie moderne, inflationnistes par excellence, qui soutiennent qu’une hausse des dépenses publiques, tant qu’elle n’est pas inflationniste au niveau des prix, est bénéfique à l’économie. C’est l’hypothèse relative à l’inflation qui pourrait tout défaire.
L’inflation deviendra la question la plus importante
L’inflation est une question plus complexe que ne le présentent les théoriciens de la monnaie moderne et d’autres post-keynésiens. L’origine de l’inflation des prix tient à la combinaison de l’inflation monétaire et de l’évolution des préférences du public quant à la détention de monnaie. Une augmentation de la quantité de monnaie peut être neutralisée par un renforcement de la préférence du public pour la détention de monnaie plutôt que de biens. De même, si le public rejette entièrement la monnaie comme moyen d’échange, son pouvoir d’achat disparaîtra, quelle que soit la quantité.
Les économistes modernes considèrent que l’inflation monétaire ne semble pas poser de problème, en citant le rapport entre expansion monétaire et prix au Japon. Il semble que l’expansion monétaire n’ait pas entraîné l’inflation des prix attendue aux États-Unis, mais les statistiques y sous-estiment l’effet sur les prix. Très peu d’économistes prêtent attention aux préférences relatives entre monnaie et biens.
Dans une crise du crédit, il devrait être évident que ces préférences changeront. Les étrangers réduiront leur préférence relative pour le dollar et seront à l’origine d’une liquidation de dollars qui devra être absorbée par les secteurs financiers et non financiers américains. Il en résultera un dollar plus faible en termes de pouvoir d’achat sur les matières premières.
Pour les résidents américains, la situation est plus complexe. Dans un premier temps, les banques chercheront à réduire leurs engagements de crédit envers le secteur privé, ce qui engendrera des pressions déflationnistes. Les prêts de fonds de roulement seront réduits et des liquidités seront également levées par des cessions d’actifs. Les banques achèteront en revanche des bons du Trésor et des titres du Trésor à courte échéance. La Fed ramènera de nouveau les taux d’intérêt à zéro, voire instaurera des taux négatifs, afin de contrer la déflation du crédit et de réduire le coût du financement de l’État.
Comme indiqué plus haut, le déficit budgétaire de l’État augmentera du fait de la combinaison d’une baisse des recettes fiscales et d’une hausse des dépenses sociales. Dans un premier temps, le financement du déficit ne posera pas de problème, car les banques chercheront à éviter le risque de crédit du secteur privé. En outre, la Fed voudra réintroduire le QE dans le cadre d’un plan de relance. Face à une abondance d’options de financement, les dépenses publiques s’accroîtront encore davantage, justifiées par les partisans de l’inflation au nom de la relance budgétaire. Le décor sera alors planté pour une seconde phase, dans laquelle les banques, soutenues par la Fed, recommenceront à étendre le crédit en faveur de l’État.
Malheureusement, un dollar qui s’affaiblit, associé au protectionnisme commercial, risque de faire monter les prix à la consommation malgré la baisse de la demande. Les étrangers ne sont pas les seuls à être surexposés au dollar : les détenteurs nationaux le sont aussi, ce qui deviendra un problème lorsque la crise du crédit menacera les banques. Malgré les efforts des banques pour réduire l’effet de levier de leurs prêts aux entreprises et aux particuliers, une crise systémique dans un système de réserves fractionnaires ne peut être évitée. Qu’elle commence en Amérique ou ailleurs (par exemple dans l’Eurosystème, fragile) importe peu. La seule solution pour les autorités consiste, bien sûr, à jeter encore plus d’argent sur le problème. Elles n’auront d’autre choix que d’accélérer la dépréciation de la monnaie pour protéger les banques.
Le déficit budgétaire se creuse encore davantage
Une économie en déroute, dotée d’une monnaie qui s’effondre, contraint le gouvernement à recourir de plus en plus à l’inflation monétaire comme principale source de recettes. L’écart entre les dépenses publiques et les recettes fiscales se creuse encore davantage. Cela nous ramène à l’identité comptable décrite au début de cet article : en l’absence d’épargne, un déficit budgétaire entraîne un déficit commercial.
Avec l’aggravation du déficit budgétaire, la tendance au déficit commercial s’accentuera également. Mais nous nous trouvons désormais dans un monde où les responsables politiques estiment n’avoir d’autre option que de décourager les importations par un protectionnisme commercial encore plus marqué. Il est plus facile de dire au public que de méchants étrangers profitent de ses difficultés économiques que d’admettre que la faute incombe entièrement aux dépenses excessives du gouvernement.
Les conséquences pour les autres monnaies fiduciaires
Le dollar étant la monnaie de réserve mondiale, la hausse des taux d’intérêt en dollars et l’inflation des prix toucheront presque toutes les autres monnaies fiduciaires. On peut débattre des fondamentaux de chaque monnaie, mais ce qui compte réellement, c’est quelles monnaies étrangères chacun détient. Il convient de souligner d’emblée que les Américains détiennent très peu de liquidités en devises étrangères, leur monnaie étant la monnaie de réserve, et aussi parce que la vigueur récente du dollar a reflété des entrées de liquidités.
Ce sont les étrangers qui liquident leurs dollars excédentaires qui donneront le ton. C’est un mythe que les étrangers manquent de dollars, mythe entretenu par ceux qui semblent penser que les obligations de prêts étrangers nécessitent une couverture pour être remboursées. Ce n’est pas le cas, et beaucoup d’entre elles ne seront de toute façon pas remboursées. Le problème le plus pressant est celui de la contraction du commerce mondial, qui exige des soldes en dollars plus faibles et la liquidation d’actifs de portefeuille dont les prix baisseront, reflétant la récession. On pourrait parler de « Grand Dénouement », qui refléterait des décennies d’investissements entrants depuis la fin de Bretton Woods.
La combinaison du protectionnisme commercial et du retournement du cycle du crédit risque de provoquer une récession d’une ampleur sévère. L’expérience de Smoot-Hawley dans les années 1930 a montré que le protectionnisme commercial américain avait rapidement conduit à une dépression mondiale. Le dollar étant alors adossé à l’or, les prix des matières premières et des denrées alimentaires avaient fortement chuté. Cette fois, en l’absence d’adossement à l’or, ce seront les monnaies qui perdront du pouvoir d’achat, du moins dans la mesure où elles neutralisent la contraction de la demande, ce qui constitue déjà de facto la politique monétaire. Par conséquent, il pourrait y avoir pendant une courte période une apparence de stabilité des prix dans les autres monnaies, laissant aux banques centrales la latitude de maintenir leurs objectifs d’inflation.
Cela encouragera simplement les banques centrales à mener les politiques monétaires les plus accommodantes possible, dans l’espoir d’une dévaluation contrôlée pour stimuler la demande. Pendant un temps, la seule preuve de l’effet réel de ces politiques ne sera pas la hausse des prix des matières premières, mais celle du prix de l’or. L’or reflétera ce qui se passe réellement sur les prix tandis que se jouera l’exercice d’équilibre entre la baisse de la demande et la dévaluation des monnaies fiduciaires.
Les planificateurs monétaires se donneront les moyens de gérer les monnaies grâce à des accords de swap renforcés et à tout autre dispositif qu’ils imagineront. Mais cela sera toujours inflationniste. Par conséquent, ils perdront le contrôle des prix et auront recours à d’autres moyens plus directs, tels que le contrôle des prix. Cela se passe toujours ainsi, et ils ne font que hâter la fin.
[i] Voir https://www.census.gov/foreign-trade/balance/c5700.html
[ii] Budget du gouvernement des États-Unis, exercice 2020, tableau S-1 (page 107)
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.