
L'incapacité de la Banque d'Angleterre à contenir l'inflation des prix à la consommation est devenue un sujet de débat à l'heure d'un changement de Premier ministre. On pense que Liz Truss cherchera à remédier à cet échec si elle est élue Première ministre.
Il a été suggéré qu'elle envisagerait de modifier le mandat de la Banque pour le faire porter sur la croissance du PIB nominal. Cette approche diffère du ciblage de l'inflation, qui combine le PIB nominal et les prix à la consommation. Les partisans du ciblage du PIB estiment vraisemblablement qu'il est plus facile d'atteindre un objectif portant sur le seul PIB et de laisser l'inflation se régler d'elle-même. Si ce débat se limite pour l'instant au Royaume-Uni, ne soyez pas surpris s'il apparaît ailleurs.
Les erreurs de raisonnement qui sous-tendent cette ligne de pensée sont fatales au concept. Non seulement on attend d'une institution qui n'a déjà pas su maîtriser l'inflation qu'elle gère plus efficacement les résultats du PIB, mais il existe aussi des indices inquiétants que la Banque d'Angleterre ne sait pas ce que le PIB représente réellement.
Outre les défaillances institutionnelles, cet article explique pourquoi le ciblage du PIB est voué à l'échec.
Introduction
Certains avancent que Liz Truss, qui apparaît de plus en plus comme la gagnante assurée pour le prochain poste de Première ministre, envisage de modifier le mandat de la Banque d'Angleterre pour passer du ciblage de l'inflation au ciblage de la croissance du PIB nominal.
Comme concept, il présente des attraits superficiels, en particulier au regard de ce que le PIB est réellement. Il ne s'agit pas de la croissance économique, comme l'affirment à tort presque tous les économistes et médias, mais de la croissance du crédit bancaire dépensé en biens et services inclus dans l'indice des prix à la consommation. Si l'on pouvait le gérer efficacement, il découlerait de la seule théorie monétaire que l'on contrôlerait mieux le niveau général des prix qu'en cherchant à cibler à la fois la croissance économique, représentée par le plein emploi sans inflation, et un taux d'inflation de l'IPC de 2 %.
On voit d'emblée que deux conditions sont nécessaires pour satisfaire ce concept : la capacité effective de cibler le PIB nominal, et la validité de la théorie monétaire sur laquelle repose ce ciblage. Cibler le PIB suppose de pouvoir demander aux banques d'abandonner les facteurs qui animent un cycle du crédit bancaire. Comme les variations du crédit bancaire résultent de l'interaction entre l'évolution de la demande de crédit et la psychologie propre des banques, qui oscille entre la cupidité du profit et la peur des pertes, le ciblage du PIB est en pratique quasiment impossible.
De plus, le PIB n'est qu'une partie de l'économie. Le reste, auquel le crédit bancaire s'applique également, correspond aux flux vers les actifs, financiers comme non financiers. Il faudrait probablement nationaliser le système bancaire et placer l'allocation du crédit sous le contrôle total de l'État. Or cela entraînerait une foule d'autres difficultés, résumées par l'échec du communisme.
La seconde condition est la pertinence de la théorie monétaire pour déterminer la relation entre la quantité de crédit et le niveau général des prix. Rien n'indique vraiment qu'elle soit valide. Nous savons tous qu'en augmentant la quantité d'une chose, on en dilue l'effet. Et ce qui vaut mécaniquement doit aussi valoir pour la monnaie, la devise et le crédit. Mais il ne s'agit pas ici de quelque chose de physique, comme le rapport entre l'eau de Javel et l'eau et l'effet biocide. Avec un moyen de paiement en circulation, il y a toujours une considération humaine déterminante. Par exemple, entre 1944 et 1971, sous les accords de Bretton Woods, la quantité de monnaie et de crédit en dollars a augmenté de façon considérable, alors que la monnaie légale, c'est-à-dire les pièces d'or et d'argent, ne circulait pas du tout. Pourtant, dans ces conditions, les prix en dollars sont restés remarquablement stables.
Lorsque les Américains ont ensuite opté pour l'instabilité de leur propre monnaie en abandonnant son lien ténu avec l'or, les prix en or sont restés relativement stables, tandis que le dollar connaissait une instabilité des prix alarmante. La figure 1 illustre ce point avec les prix du pétrole, ce qui a également été vrai pour l'ensemble des matières premières.

Cela ne signifie pas que, exprimé en or, le pétrole n'ait conservé une certaine volatilité après Bretton Woods, mais les faits sont éloquents. Le monétarisme n'est de loin pas la réponse à la relation entre le crédit bancaire et les prix.
Jusqu'ici, nous n'avons même pas commencé à examiner le mécanisme par lequel le contrôle du PIB pourrait être assuré. L'intention derrière le ciblage du PIB semble être de confier un nouveau mandat à la Banque d'Angleterre plutôt que de la supprimer au profit d'une nouvelle institution. Or la Banque a lamentablement échoué à maîtriser l'inflation des prix. Lui donner un nouveau mandat, c'est miser sur une institution défaillante.
Les seuls outils de la Banque sont la fixation des taux d'intérêt et, ces dernières années, l'achat et la vente de gilts. Leur vente, à ce jour, n'existe qu'en théorie et n'a pas encore été réalisée en pratique.
Dépenses publiques et PIB
Pendant la crise du covid, les dépenses publiques du Royaume-Uni ont explosé pour atteindre environ 50 % du PIB, avant de redescendre à un niveau estimé à 43 % pour l’exercice en cours (clos le 5e avril 2023). Les administrations représentant jusqu’à la moitié de l’économie, il est extrêmement important de décider comment traiter les dépenses publiques lorsque l’on cible le PIB.
Les économistes du gouvernement ne manqueront pas de soutenir que les dépenses publiques sont importantes en termes économiques, et que la croissance du PIB doit les inclure. Mais, étant imposés par la contrainte, les impôts de l’État réduisent la consommation décidée par les consommateurs et la remplacent par la fourniture de services que personne n’a librement demandés. Nul besoin de chercher ailleurs des exemples montrant que les dépenses de l’État pèsent sur l’activité économique globale, et que la réussite de la gestion économique consiste à se concentrer sur le secteur privé en éliminant autant que possible l’État. À l’inverse, le moyen le plus simple de soutenir le PIB est que le gouvernement augmente ses dépenses financées par l’inflation.
Il en résulte une divergence d’intérêts. Alors que les deux candidats au poste de Premier ministre rivalisent d’ardeur pour se présenter comme des partisans du libre marché, avec des propositions visant à réduire la place de l’État dans l’ensemble de l’économie, la baisse du PIB qui en découle compromet le ciblage du PIB. Il faut l’expliquer à un groupe sceptique d’économistes et de commentateurs de l’establishment.
De plus, le nouveau Premier ministre devra être prêt à imposer ses coupes budgétaires à un cabinet de ministres dépensiers conseillés par des fonctionnaires dont l’objectif par défaut est le maintien des ressources de leur administration. La plupart des Premiers ministres conservateurs ont été nommés avec la volonté de tailler à la hache dans les dépenses et la bureaucratie, mais il existe de bonnes raisons pour lesquelles ils n’y parviennent jamais.
En outre, les comparaisons internationales de la performance économique des pays, établies par des économistes d’organisations supranationales telles que le FMI et l’OCDE, ne font aucune distinction entre le PIB public et le PIB du secteur privé. Autrement dit, il faut réfuter non seulement l’establishment keynésien national, mais aussi la pensée unique du groupe économique international.
Dans le contexte économique actuel en particulier, réduire les dépenses publiques ne sera pas une tâche simple. Outre le fait que les ministères les plus dépensiers, comme la santé, l’éducation et la défense, réclament toujours davantage de ressources financières, l’inflation des prix risque de provoquer un mécontentement parmi les agents du secteur public. L’opinion publique sera probablement solidaire des médecins, des infirmières et des enseignants dont les salaires publics perdent rapidement du pouvoir d’achat. On voit déjà des appels à agir sur les prix de l’énergie, les médias se montrant non seulement sensibles aux difficultés infligées aux plus pauvres par des politiques monétaires et géopolitiques irresponsables, mais aussi fermement convaincus qu’il incombe au gouvernement de faire quelque chose.
La Grande-Bretagne entre en récession avec des taux d’intérêt plus élevés, et donc des rendements obligataires et une charge d’intérêts de la dette plus élevés. Le gouvernement doit faire face à des hausses de dépenses au titre du crédit universel, des autres prestations sociales, de l’aide sociale et des retraites publiques. L’enseignement de la dernière contraction du cycle du crédit bancaire montre que les dépenses publiques en part du PIB sont passées de 36 % en 2006/07 à 40,8 % en 2010/11. La contraction actuelle du crédit risquant d’être nettement plus perturbatrice, la part de l’État dans le PIB pourrait facilement dépasser 50 % au cours du prochain exercice.
Tant au Trésor qu’à la Banque d’Angleterre, on semble ignorer l’existence du cycle du crédit bancaire. Comment l’ensemble des services de l’État peut-il formuler une politique, qu’elle vise l’inflation des prix à la consommation ou le PIB, sans cette connaissance élémentaire ? Cela dépasse l’entendement. Face à ces difficultés, cibler le PIB comme moyen de gérer l’économie sera presque certainement un échec.
Pourquoi la politique de taux d’intérêt échoue
L’hypothèse néo-keynésienne adoptée par les banques centrales veut que les taux d’intérêt soient le « prix » de la monnaie, par lequel la demande de monnaie peut être régulée. Cela contredit la théorie de la préférence pour le présent, selon laquelle les taux d’intérêt reflètent la décote appliquée à la valeur actuelle de la monnaie en raison de la perte de sa possession jusqu’à son éventuelle restitution. S’ajoutent à la perte de son usage le risque qu’une partie ou la totalité ne soit pas restituée, ainsi que les variations anticipées de son pouvoir d’achat.
Après le relèvement, la semaine dernière, de son taux directeur à 1,75 %, Andrew Bailey, gouverneur de la Banque, a déclaré que l’inflation des prix à la consommation pourrait atteindre 13,3 % plus tard cette année. Si cela est exact, le taux de prêt au jour le jour de la Banque paraît beaucoup trop bas. Mais même cet indicateur n’est pas le bon. Après tout, la monnaie fiduciaire sous forme de billets, qui, comme la monnaie au jour le jour, constitue un passif de la Banque, ne rapporte rien. Les taux à considérer pour les comparaisons de préférence pour le présent sont les rendements des emprunts d’État, ou gilts, le long de la courbe des taux. Les gilts à un an rendent 2,06 %. Abstraction faite du risque de contrepartie et de la perte de possession qu’il implique, il devrait rendre près de 13 %, soit le taux de variation de l’IPC attendu par la Banque.
Si seulement c’était aussi simple. Mais nous pouvons affirmer avec certitude que les rendements des gilts devraient être nettement plus élevés qu’ils ne le sont actuellement. Qu’ils soient à ce point comprimés sans que l’économie semble en plein essor constitue un triste constat d’échec de la politique monétaire. Cela suggère que la corrélation entre les taux d’intérêt, en tant que régulateurs de la demande de crédit, et le marché du crédit est inexistante. Les données de la figure 2 le confirment.
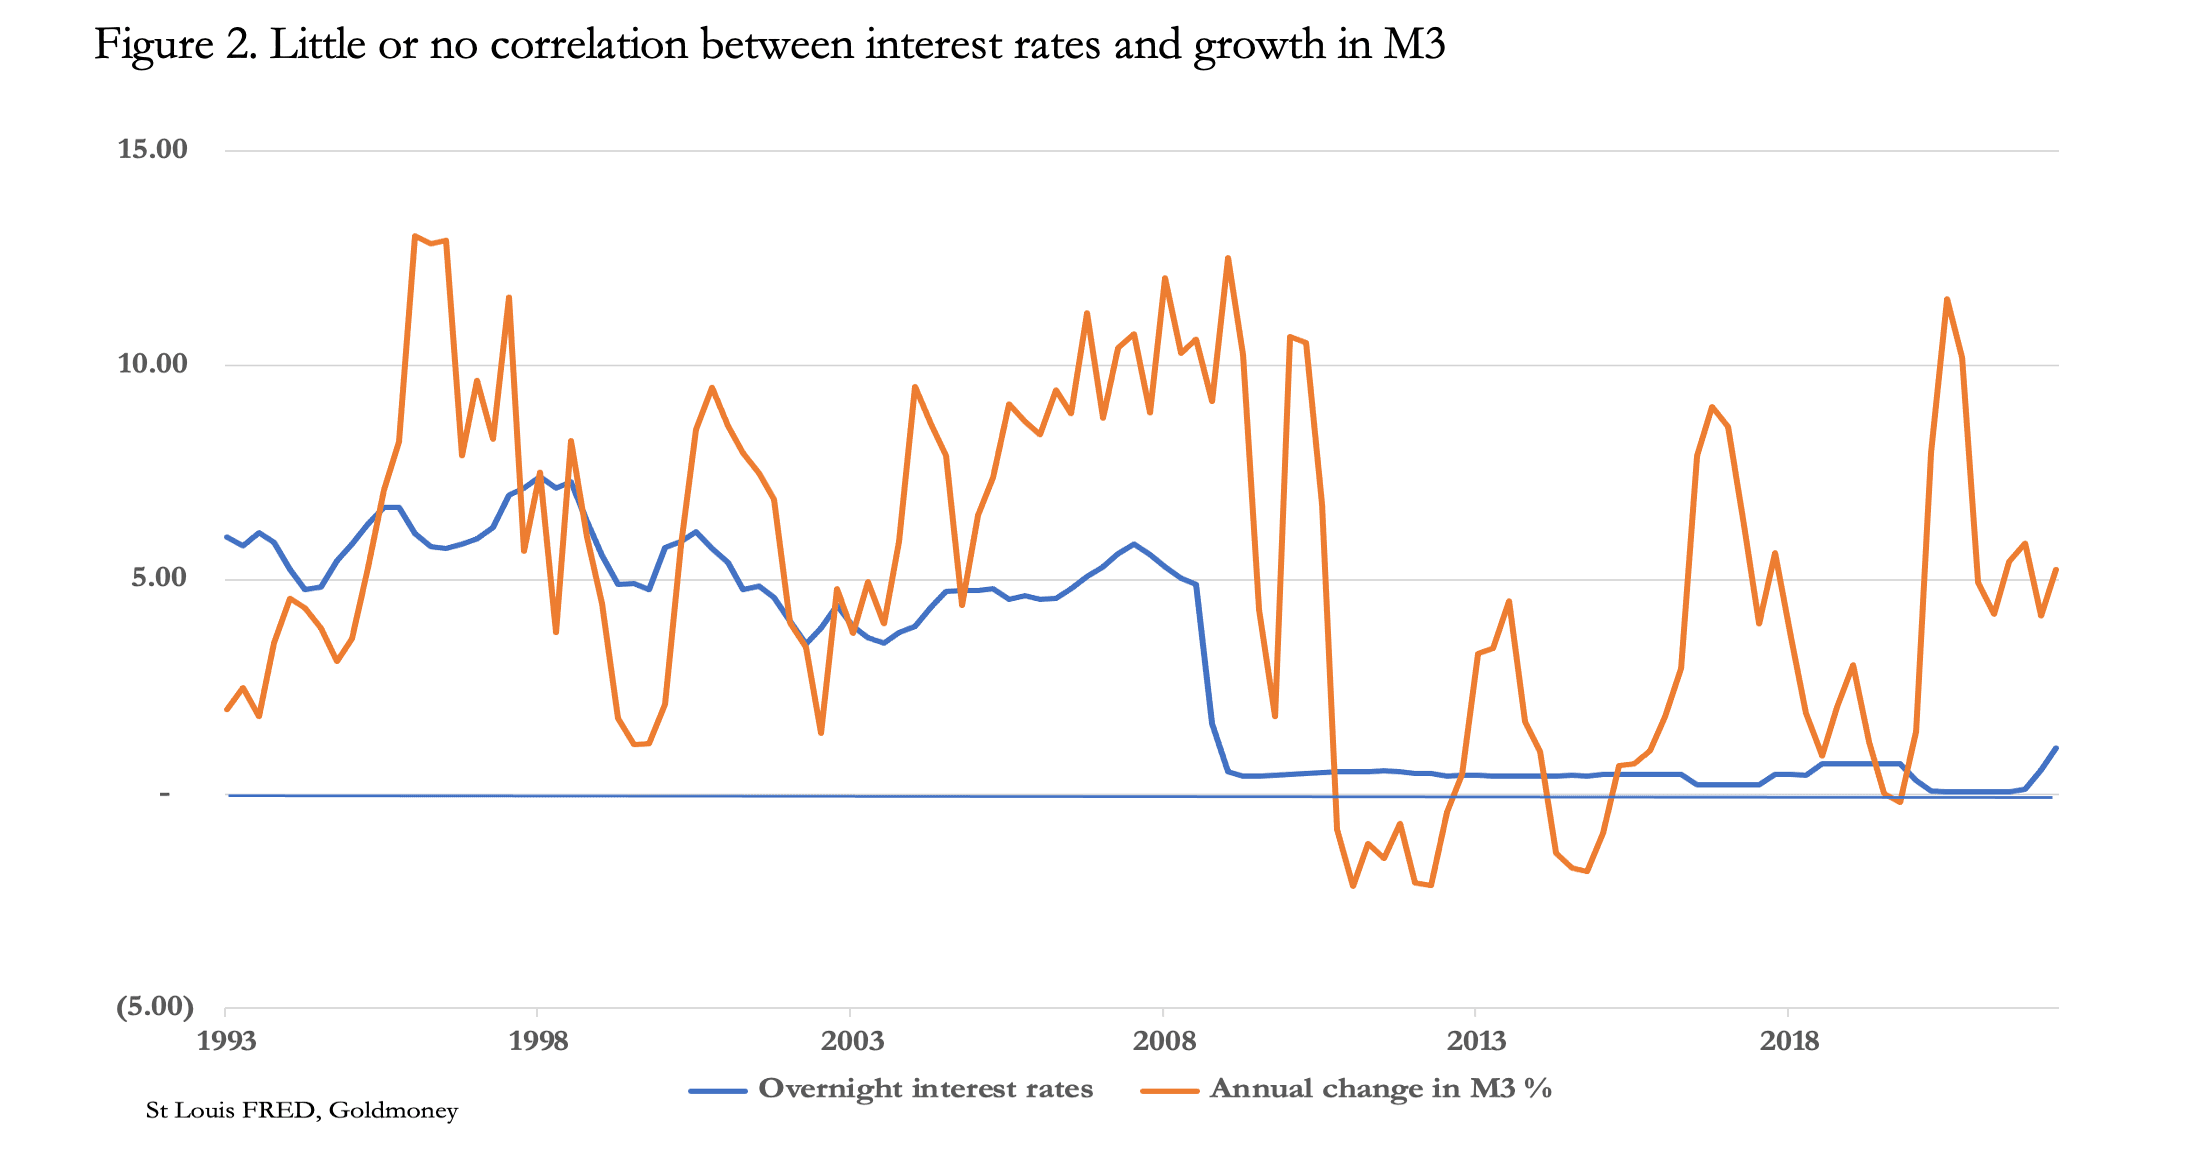
Cela montre que les taux d'intérêt ne peuvent pas être le « prix » de la monnaie, faute de quoi les variations des taux au jour le jour entraîneraient des variations de sens opposé de la masse monétaire au sens large. Les taux d'intérêt ne peuvent donc refléter que la préférence pour le présent. Dans ce cas, les taux ayant été faussés dans une quête erronée, non seulement ils échoueront comme outil de pilotage du PIB, mais ils continueront d'échouer à maîtriser les prix à la consommation, pour les mêmes raisons.
L'intervention sur le marché obligataire échoue également
Outre les taux d'intérêt, l'autre grand instrument de la politique monétaire est l'assouplissement et le resserrement quantitatifs. En achetant des gilts, la Banque d'Angleterre injecte de la monnaie sous forme de crédit bancaire dans les portefeuilles des vendeurs, principalement les fonds de pension et les compagnies d'assurance. L'intention est que ce crédit soit transmis à d'autres acteurs à mesure qu'il est réinvesti. Cela revient à un mécanisme de soutien inflationniste des marchés.
Les banques centrales considèrent l'assouplissement quantitatif non seulement comme un moyen de stimuler la confiance sur les marchés financiers, mais aussi comme un moyen d'ancrer à un bas niveau les coûts d'emprunt de leurs gouvernements. En comprimant les rendements sur l'ensemble de la courbe, elles y voient également un moyen de stimulation supplémentaire une fois que les taux d'intérêt ont atteint leur plancher.
On peut supposer que les décideurs s'attendent à pouvoir réguler la croissance du PIB par des opérations sur le marché des gilts, en achetant des gilts lorsque le PIB doit être soutenu et en les vendant lorsqu'il dépasse l'objectif. Mais comme les actifs financiers sont exclus des mesures du PIB et de l'IPC, toute variation du crédit bancaire total résultant des opérations de marché de la Banque n'affecte ces indicateurs qu'indirectement.
À la fin de l'année dernière, la Banque d'Angleterre avait acheté un total de 895 milliards de livres sterling de gilts et d'obligations. Elle a depuis engagé un resserrement quantitatif, en laissant ses titres arriver à échéance et en vendant les quantités mineures d'obligations d'entreprises qu'elle avait achetées dans le cadre de l'assouplissement quantitatif consécutif à la faillite de Lehman. En mai dernier, la Banque a demandé à ses équipes de travailler à une stratégie de vente effective d'une partie des gilts qu'elle détient. Comme nous le verrons, avec une récession en perspective, cela est peu probable.
Tout l'assouplissement quantitatif transite par le crédit bancaire, et à son sommet il représentait plus de 25 % du M3 en livres sterling. Viser le PIB, qui, de l'avis de la plupart des analystes, commence à décliner, exigerait d'abandonner le resserrement quantitatif et de lui substituer l'assouplissement quantitatif.
La récession qui s'annonce
Comprendre que le PIB n'est que la somme du crédit bancaire déployé dans les biens de consommation admissibles nous explique pourquoi le PIB britannique se contracte déjà dans certaines catégories de prêts, comme l'industrie manufacturière et les secteurs du commerce de gros et de détail[i]. Les bilans bancaires sont devenus très fortement endettés, en partie en raison de l'effet des taux d'intérêt comprimés sur les marges de prêt, et en partie à cause de l'endettement supplémentaire contracté par les entreprises du fait des confinements liés à la covid. La compression des taux d'intérêt commence à se résorber, et l'épidémie de covid est passée. Par conséquent, pour les banquiers, les perspectives économiques actuelles sont de plus en plus sombres, et à moins d'agir rapidement pour réduire leur exposition à une économie en contraction, leurs actionnaires risquent d'être totalement ruinés.
Il y a peu de doute que le cycle du crédit bancaire s'inverse. Et alors même que le Comité de politique monétaire de la Banque prévoit une hausse de 13,3 % des prix à la consommation, des analystes financiers indépendants évoquent une récession et un retour rapide des hausses de prix à des niveaux plus modérés. En outre, les rendements des gilts ont récemment reculé, le rendement du gilt à dix ans passant de 2,67 % fin juin à 1,96 % actuellement. Ces dernières semaines, la baisse des rendements des obligations d'État est un phénomène mondial, qui reflète le recul actuel des prix du pétrole et des matières premières.
À un certain niveau, nous assistons à une répétition du discrédit de l'économie keynésienne et peut-être à la résurgence du monétarisme, comme dans les années 1970. Mais jusqu'à présent, le MPC mentionne rarement, voire jamais, la masse monétaire dans ses comptes rendus. C'est une omission grave, car le PIB, hors secteur financier, n'est rien d'autre que du crédit bancaire. Et le crédit des banques commerciales, sous une forme ou une autre, représente 97 % de l'ensemble du crédit au Royaume-Uni, le solde étant constitué des billets de banque.
Contraction du PIB ou récession : la même chose sous des noms différents
La contraction du crédit bancaire survient à un moment où les bilans des banques sont les plus endettés de l'histoire. Avec la hausse actuelle des taux d'intérêt, les banques réduiront leur exposition aux prêts, tant dans les secteurs financiers que non financiers, par crainte de pertes sur créances. Non seulement les banques, ainsi que leurs emprunteurs, subiront une pression croissante pour liquider des actifs financiers, mais la hausse du nombre de faillites d'entreprises devrait exercer une pression supplémentaire en faveur du retrait du crédit bancaire.
Afin de procéder à quelques estimations très approximatives de l’effet sur le PIB du Royaume-Uni, supposons un instant qu’il n’y ait pas de crise bancaire, qu’il s’agisse d’un choc exogène ou endogène. Pour ramener le rapport entre le crédit bancaire et le capital des actionnaires à des niveaux plus prudents, il faut une contraction du crédit bancaire comprise entre un tiers et la moitié. Le ratio moyen entre les actifs du bilan et les fonds propres d’une banque britannique d’importance systémique mondiale (G-SIB) reviendrait alors à un niveau plus normal, de sept à dix fois. La réduction du crédit se répartirait entre le crédit destiné aux activités à l’étranger, les activités financières (y compris les prêts hypothécaires) et l’économie nationale éligible. Le PIB est directement affecté par le retrait du crédit à l’économie nationale, avec des effets induits provenant des deux autres catégories. Il en résulterait probablement une contraction initiale du PIB nominal de dix à quinze pour cent, hors effets de contagion liés à la contraction du crédit sur les marchés financiers et dans les prêts hypothécaires.
Même lors du dernier repli du crédit, pendant et après la crise Lehman, le PIB nominal du Royaume-Uni ne s’est pas contracté de façon aussi marquée : la baisse n’a été que de deux ou trois pour cent, comme le montre la figure 2. Elle aurait sans aucun doute été plus forte sans l’intervention de la Banque d’Angleterre par le biais de son premier cycle d’assouplissement quantitatif (QE). Mais il ne s’agit là que d’un effet initial.
Depuis le milieu des années 1980, la titrisation et la financiarisation croissantes de l’économie britannique ont conduit les banques à s’appuyer davantage que par le passé sur la valeur des actifs financiers, tant pour leurs activités au bilan que pour les garanties apportées en contrepartie des prêts. La hausse des rendements obligataires viendra éroder ces valeurs à mesure que le PIB diminuera, contraignant les banques à continuer de retirer du crédit. Il ne fait guère de doute que la Banque d’Angleterre sera obligée de recourir au QE à une échelle bien supérieure à celle observée jusqu’ici, simplement pour empêcher le PIB de se contracter.
Ces conditions sont mondiales et conduiront presque certainement à une crise bancaire. À défaut de naître au Royaume-Uni, elle surviendra vraisemblablement dans la zone euro ou au Japon, où l’effet de levier des bilans de leurs banques d’importance systémique mondiale est le plus élevé, avec une moyenne d’environ vingt fois dans les deux cas. Mais en tant que place financière internationale hors États-Unis, Londres et ses banques se trouveront au cœur de la tempête. Il semble donc probable que la Banque d’Angleterre sera confrontée à deux difficultés de politique monétaire. La première sera de savoir comment soutenir le PIB nominal ; pour la seconde, le choix est limité : la Banque devra être prête à sauver l’ensemble du système bancaire britannique.
C’est là que les modèles keynésien et monétariste simples se trompent particulièrement, en postulant des résultats mécaniques. Dans leur lecture de la stagnation du PIB, les keynésiens supposent que la baisse de la demande des consommateurs entraînera une baisse des prix à la consommation, qu’il faut éviter à tout prix par une nouvelle relance. Avec un décalage temporel approprié, les monétaristes expriment la même idée à travers la contraction du crédit bancaire, qu’ils mesurent par la masse monétaire. Leur remède consiste à favoriser une expansion monétaire d’un rythme modéré pour compenser la déflation. Les deux arguments mènent à des prévisions de baisse des taux d’intérêt, et concluent qu’il est erroné de les relever maintenant.
Mais dans les deux approches, l’élément humain fait défaut.
Les prix ne sont pas liés de façon mécanique à la monnaie et au crédit, ce que démontre amplement la figure 1 ci-dessus : sous le système de Bretton Woods, les prix sont restés stables malgré l’immense expansion du crédit de l’après-guerre. Après Bretton Woods, en l’absence de la feuille de vigne que constituait l’adossement du dollar à l’or, ce sont les monnaies, et non les matières premières, qui sont devenues instables.
Alors que le pouvoir d’achat des monnaies fiduciaires diminue déjà — et il nous faut ici être prudents dans nos définitions —, le remplacement du crédit des banques commerciales par un crédit émis par la banque centrale et distribué par le système bancaire sera probablement perçu par les marchés comme une nouvelle accélération de la dépréciation monétaire. La confiance du public dans les monnaies fiduciaires elles-mêmes déclinera presque certainement encore, ce qui fera monter les prix de tout, des matières premières aux biens de consommation. Reflet de la préférence pour le présent, les taux d’intérêt et les rendements obligataires augmenteront également, au lieu de baisser avec le recul de la demande comme s’y attendent les keynésiens et monétaristes mécanistes.
Le précédent de ce scénario est le désastre de John Law, proto-keynésien qui ruina la France avec sa bulle du Mississippi. Lorsqu’un système qui recourt au crédit en monnaie fiduciaire pour nourrir une bulle financière échoue, c’est la monnaie qui est emportée. Les banques centrales suivent une copie conforme du système de Law depuis l’éclatement de la bulle internet, voire avant.
Il est de plus en plus difficile de voir comment ce sort des monnaies pourrait être évité. Outre les difficultés à maîtriser le niveau du PIB, les pressions s’accentuent sur l’approvisionnement en énergie et en nourriture, menaçant d’appauvrir toujours davantage, et pas seulement les Britanniques. Les ministres seront contraints de réagir, ce qui conduit inévitablement à un accroissement des dépenses non financées.
Conclusion
Les tentatives visant à déplacer les objectifs de la Banque d’Angleterre, de la maîtrise de l’inflation vers le PIB nominal, témoignent d’une incompréhension des raisons pour lesquelles la Banque a échoué de manière aussi spectaculaire à contrôler l’inflation. Elles reproduisent les erreurs de politique commises par les autres grandes banques centrales, ancrées dans une pensée de groupe commune.
La lecture des comptes rendus de ses réunions montre clairement que le Comité de politique monétaire ne comprend pas le crédit. Il mentionne rarement, voire jamais, l’évolution de la masse monétaire comme facteur contribuant à la perte de pouvoir d’achat de la monnaie. Il n’est pas exagéré d’affirmer que le Comité ne comprend pas que la hausse des prix est la manifestation du déclin du pouvoir d’achat de la monnaie.
Mais surtout, la Banque ne reconnaît pas la relation entre la masse monétaire au sens large et le PIB. Elle ne comprend pas non plus qu’il existe un cycle du crédit bancaire, et que, dans les conditions actuelles, le ratio entre les actifs et les fonds propres des banques se situe à un niveau extrême. Les conséquences de la hausse des taux d’intérêt, qui a échappé au contrôle restrictif de la Banque, entraîneront assurément une réduction du crédit bancaire et une escalade rapide des risques systémiques pour les contreparties britanniques de l’Eurosystème et des méga-banques japonaises, dont les banques d’importance systémique mondiale affichent toutes deux des ratios actifs/fonds propres de l’ordre de vingt en moyenne.
Le problème de fond auquel la Banque est confrontée est que la longue période de financiarisation de l’économie britannique, née du « big bang » du milieu des années 1980, est terminée. Tous les commentaires des économistes dominants et gouvernementaux ne reconnaissent pas ce changement ni ses implications. Les facteurs de demande de crédit qui ont contribué à soutenir le pouvoir d’achat de la livre sterling, comme celui des autres grandes monnaies, ne s’appliquent plus. Ces économistes s’obstinent au contraire dans leurs illusions keynésiennes d’antan. Économistes, stratèges d’investissement et gérants de portefeuille espèrent que l’inflation disparaîtra et que les hausses de taux d’intérêt s’achèveront à un niveau guère supérieur aux niveaux actuels, avant de reculer. L’espoir n’est pas une base pour prévoir les résultats économiques.
Ce sont ces mêmes personnes qui géreraient et suivraient les tentatives d’atteindre des objectifs de PIB. Ayant échoué à remplir leur mandat en matière d’inflation, rien ne prouve qu’elles réussiraient mieux si leurs objectifs étaient simplement déplacés. L’erreur est que la gestion par l’État de résultats qui relèvent des marchés ne fait que différer les problèmes et les accumuler pour l’avenir.
La solution consiste à oublier le ciblage du PIB. Il vaut bien mieux réformer la relation entre les institutions de l’État et les marchés, ce qui signifie retirer entièrement la Banque d’Angleterre de toute tentative de gestion des résultats économiques.
[i] D’après la base de données de la Banque d’Angleterre.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.