
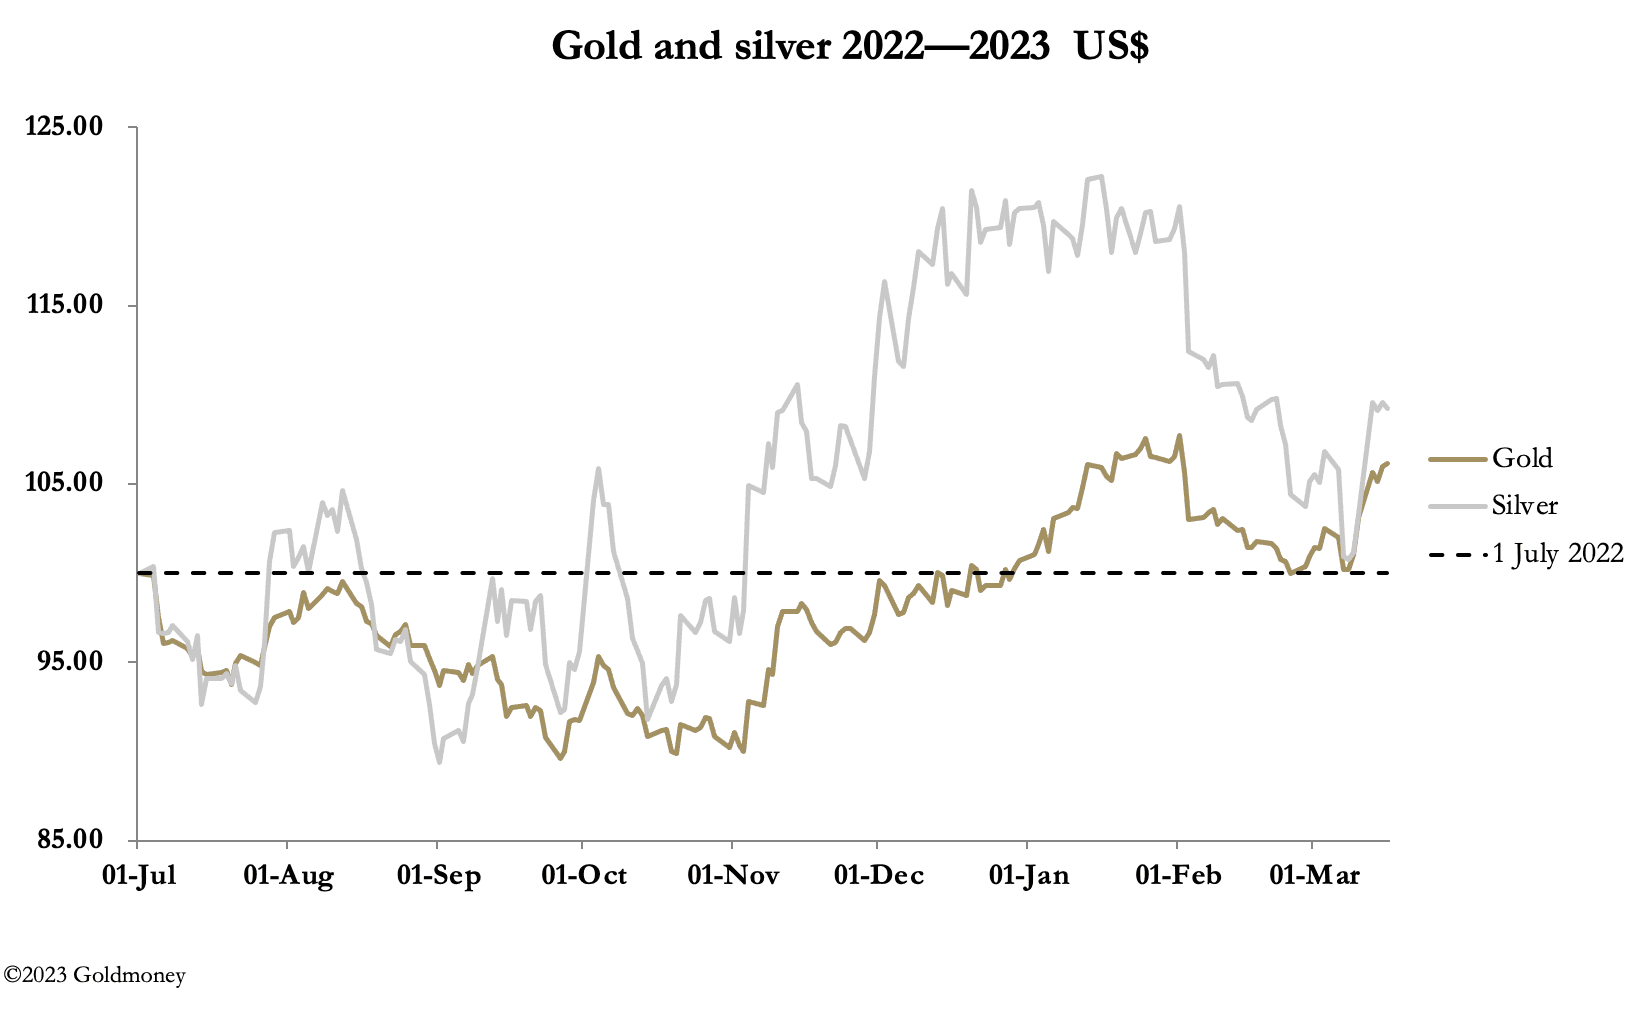
Le week-end dernier a vu la faillite de trois banques aux États-Unis : Silver Valley, Signature et Silvergate. L'or a progressé jusqu'à 1 931 $ dans les échanges européens ce matin, en hausse de 68 $ par rapport à la clôture de vendredi dernier et de 118 $ en seulement sept séances. L'argent s'établissait à 21,86 $, en hausse de 1,35 $ cette semaine et de 1,85 $ par rapport au mercredi précédent.
Un important phénomène de short squeeze a joué un rôle. Au Comex, certains jours, le cours de l'or a progressé alors que l'intérêt ouvert reculait, signe qu'au total, davantage de positions vendeuses étaient dénouées que de nouvelles positions acheteuses n'étaient prises. On comprend que, lundi, les volumes d'échanges des deux contrats aient fortement augmenté après un week-end catastrophique. Mais le recul ultérieur des volumes sur l'argent les a ramenés à leurs niveaux d'avant la panique. Et surtout, l'intérêt ouvert a diminué jusqu'à ses plus bas niveaux depuis de nombreuses années (voir le second graphique ci-dessous).

Ce changement de sentiment s'explique par une prise de conscience progressive : le système bancaire mondial est dans une situation périlleuse. L'effondrement de SVB a résulté de la réalisation de pertes latentes sur son portefeuille obligataire. Fait préoccupant, SVB investissait dans des titres du Trésor et d'agences à longue échéance, ce que les banques ne faisaient jamais par le passé.
Alors pourquoi SVB a-t-elle agi ainsi, et ce passage de la dette à court terme vers des échéances plus longues est-il courant chez d'autres banques ? Il nous faut examiner l'évolution récente de la courbe des taux.

Lorsque la Fed a ramené les taux d'intérêt à zéro, la courbe des taux était positive. En mars 2021, elle s'établissait à 1,53 %, ce qui signifiait qu'une banque pouvait améliorer sa marge d'intérêt de ce montant en achetant un UST à 10 ans plutôt qu'un UST à 2 ans. C'était avant que le spectre de l'inflation n'apparaisse, et l'on peut raisonnablement penser que les conseils économiques internes de la banque estimaient qu'elle ne poserait probablement pas de problème, compte tenu des prévisions officielles. Mais à partir de là, l'écart 10-2 ans a commencé à se réduire, le rendement des échéances plus courtes anticipant des taux à court terme plus élevés, l'UST à 2 ans rapportant 0,75 % en janvier 2022. Le taux effectif des fonds fédéraux a alors entamé sa hausse la plus rapide de l'histoire récente, rendant le coût de financement des positions longues sur les échéances longues supérieur à leur rendement.
Il convient de rappeler que financer des échéances longues à partir d'un bilan à court terme a toujours été proscrit dans le secteur bancaire. Or, sur les 4 500 milliards de dollars d'USTs et les 2 700 milliards de dollars de dette d'agences figurant au bilan du système bancaire, nous savons désormais qu'une part considérable est vraisemblablement constituée d'échéances longues. C'est pourquoi la Fed a mis en place un programme de financement à terme des banques (Bank Term Funding Program), qui propose de reprendre toutes les obligations au pair dans le cadre d'un prêt d'un an. Selon JPMorgan, jusqu'à 2 000 milliards de dollars d'obligations pourraient être concernés, s'ajoutant à l'assouplissement quantitatif de la Fed et, de même, il sera probablement impossible à inverser.
Il n'est guère surprenant que les marchés semblent prendre conscience des conséquences inflationnistes, en particulier si d'autres banques centrales instaurent des dispositifs similaires. Mais surtout, pour les opérateurs sur les métaux précieux, la leçon aura été coûteuse.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.