
Le communiqué du FOMC de mercredi a confirmé la reprise de la création monétaire, appelée à affaiblir le dollar en 2026. Les estimations d’inflation future vont augmenter, et l’or et l’argent poursuivront leur hausse.
L’argent a été la vedette de la semaine, comme l’illustre le graphique ci-dessous. Le message adressé aux marchés de produits dérivés devrait les alarmer : il n’existe tout simplement aucune liquidité physique pour soutenir la montagne d’obligations de livraison d’argent.

L’or comme l’argent ont connu une bonne semaine, l’or commençant à s’animer. Dans les échanges matinaux en Europe, l’or, à 4 318 $, gagne 220 $. Mais la hausse de l’argent a été spectaculaire. À 64,10 $ ce matin, il progresse de 5,90 $, porté par un élan apparemment irrésistible qui le pousse encore plus haut.
Nous ne nous excusons pas de revenir sur un graphique important, qui montre comment, malgré une envolée des prix, les investisseurs, sous la forme de spéculateurs sur les contrats à terme, restent résolument en retrait :
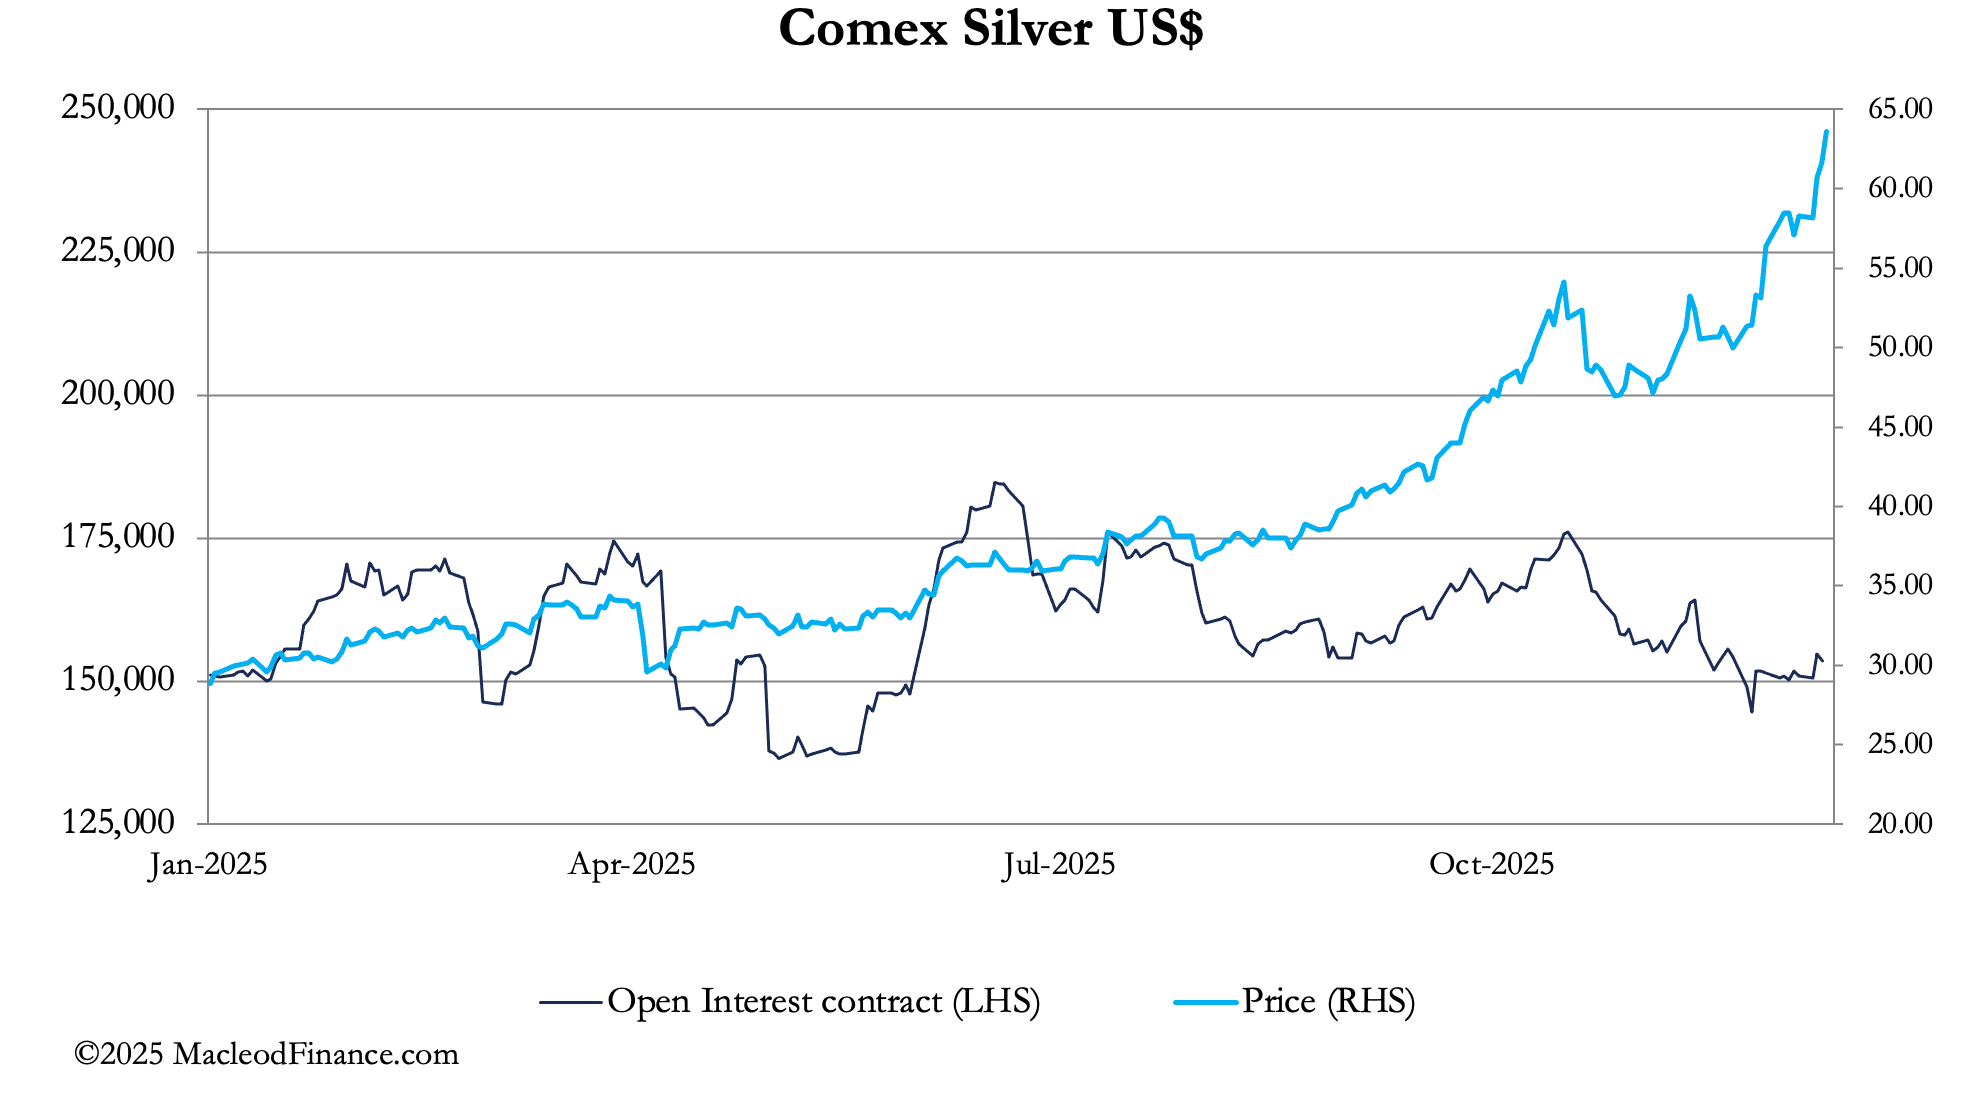
Notez que l’intérêt ouvert a diminué depuis le sommet de l’argent du 20 octobre. Une demande spéculative modérée avait porté l’intérêt ouvert à 175 000 contrats, lorsque les haussiers, à juste titre, s’attendaient à une réaction, qui a fait chuter le cours de 54,40 $ à 45,60 $. Ils ont continué à vendre jusqu’à ce que l’argent effectue un bond vers de nouveaux sommets le 28 novembre. Ils sont désormais sortis du marché, qui est animé uniquement par des pénuries de liquidité, ce qui entraîne de nouveau des taux de prêt élevés à Londres.
Où cela conduira-t-il l’argent, et quelles en seront les conséquences pour un système financier soumis à une pression croissante ?
Les métaux sont différents des actions et des obligations
Si elles sont relativement rares dans les médias d’investissement, les fortes variations des métaux industriels dues à la liquidité le sont moins. En effet, les consommateurs industriels ont tendance à agir en bloc, de sorte que la liquidité est insuffisante pour absorber les chocs de prix. Alors que la Chine durcit soudainement ses licences d’exportation, que l’Inde accroît sa demande industrielle et que d’autres pays (notamment les États-Unis) réalisent que l’argent est un minerai critique à stocker, l’effet de ces évolutions sur le prix devrait être évident.
La leçon pour les investisseurs peu familiers des marchés des métaux industriels est que les cours de l’argent continueront de monter jusqu’à ce que le système se rompe et/ou que les autorités interviennent. Pour l’argent, nous n’en sommes pas encore là, et il est difficile de voir ce que les autorités peuvent faire, hormis déclarer la force majeure à New York. Le marché à terme étant de gré à gré à Londres, on voit mal comment ce problème pourrait se résoudre autrement que par des contreparties manquant à leurs obligations contractuelles par faillite. Mais ce serait une crise financière majeure au cœur de toute l’industrie des produits dérivés. Et un sauvetage par la Banque d’Angleterre et la LBMA ne résoudrait pas la pénurie d’argent.
Entre-temps, l’or a commencé à monter cette semaine, à mesure que les implications du communiqué du FOMC de mercredi se sont fait sentir. L’élément important est la reprise de l’assouplissement quantitatif destiné au financement à court terme du Trésor. Outre le message envoyé quant aux problèmes de liquidité dans le système bancaire, les implications inflationnistes pour 2026 conduiront à des estimations plus élevées que l’hypothèse neutre de la Fed selon laquelle l’inflation resterait maîtrisée, voire supérieure à l’objectif de 2 %.
Selon les chiffres préliminaires d’intérêt ouvert d’hier, l’intérêt ouvert sur l’or au Comex a bondi de 25 644 contrats. C’est l’indication la plus nette que des investisseurs commencent à prendre une position à effet de levier en faveur d’une hausse du cours de l’or. Le graphique ci-dessous en témoigne :
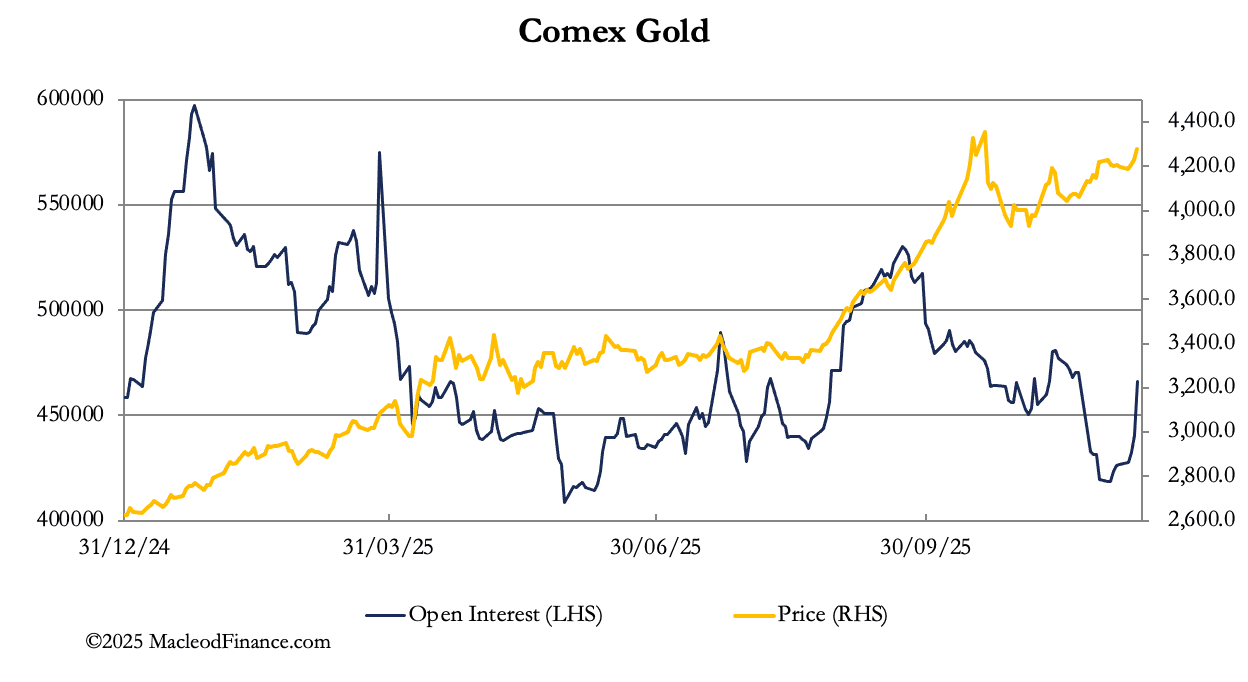
Il est clair que l’intérêt ouvert au Comex peut encore augmenter de 100 000 contrats avant que cet indicateur ne soit en surachat. Une demande de cet ordre ferait nettement monter l’or. Et, comme l’indique notre graphique principal, il a un retard considérable à rattraper sur l’argent.
Cela promet de devenir un cercle vicieux. La hausse de l’or générera la demande d’investissement en argent qui fait jusqu’ici défaut. Si cela fait céder les marchés dérivés de l’argent, nous pourrions assister au début de la fin pour d’autres contrats. Les entraves qui, depuis 50 ans, enchaînent les cours des matières premières seront alors levées, propageant l’explosion des prix de l’argent à d’autres métaux, à d’autres matières premières, et même à l’énergie.