On espérait que la nomination de Mario Monti à la tête d'un nouveau gouvernement italien stabiliserait les marchés obligataires italien et européen.
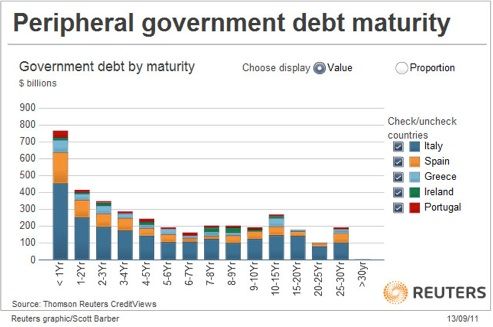
Pourtant, après une brève pause, les rendements de la dette italienne sont repassés au-dessus de 7 %, entraînant à la hausse ceux des autres obligations souveraines libellées en euros. Les marchés ne sont pas seulement peu convaincus par les perspectives du nouveau gouvernement italien : même la dette arrivant à échéance sera difficile à refinancer.
Pour comprendre pourquoi, supposez que vous êtes administrateur exécutif d'une banque moyenne de la zone euro. Vous détenez des prêts au secteur privé, dont l'essentiel vous expose à de grandes et moyennes entreprises, avec quelques petites entreprises clientes de votre réseau d'agences. Vous êtes exposé à l'immobilier résidentiel et commercial. Votre économiste interne vous indique que la vague de réductions des dépenses publiques dans les États les plus faibles de la zone euro aura un effet négatif sur vos emprunteurs actifs dans ces régions, et que les perspectives de l'Allemagne, qui exporte vers ces marchés, se dégradent également. Vos directeurs d'agence vous disent tous que les petites entreprises sont en difficulté et, avec la perspective d'une détérioration de la conjoncture, vous pouvez vous attendre à une hausse des créances douteuses.
Entre-temps, vos gros déposants prennent conscience des risques pesant sur le système bancaire et commencent à chercher des garanties que leur argent est en sécurité. Vos directeurs d'agence signalent aussi que même les petits déposants deviennent nerveux. Et sur le marché interbancaire, les autres banques réduisent les montants qu'elles acceptent de vous prêter.
Vous avez de quoi vous inquiéter. Il y a trois mois à peine, votre économiste interne prévoyait une croissance allemande raisonnable, tirée par les exportations, et il pensait que les problèmes de la Grèce et des autres pays seraient contenus, ne serait-ce que parce que c'était l'intérêt de tous. En moins de trois mois, la situation s'est rapidement dégradée. Et il y a toute cette dette souveraine que vous avez acquise en des temps plus heureux, lorsqu'en empruntant des euros sur le marché interbancaire, vous pouviez acheter de la dette souveraine grecque, portugaise, espagnole et italienne et dégager cinq points de base sur une opération qui semblait sans risque. Vous vous souvenez de la stratégie : équilibrer votre risque sur le secteur privé par de la dette souveraine sans risque.
Vous avez désormais des pertes substantielles sur la dette souveraine, et vos prêts au secteur privé sont exposés à la faiblesse économique. Vous voyez des risques partout, et aucune rémunération. Vous avez dissimulé les pertes souveraines en transférant les positions des comptes de négociation, où elles étaient évaluées à la valeur de marché, vers des « investissements », évalués à l'échéance. Cela a été fait sur la recommandation de votre commissaire aux comptes et avec la bénédiction de la banque centrale.
Que faites-vous ? Vous savez que votre situation financière est bien plus dégradée que ce qui est déclaré, et les sources de financement deviennent très difficiles à trouver. Il vous faut davantage d'informations. Vous demandez à vos opérateurs obligataires d'établir la liste des obligations d'État et d'entreprise détenues par la banque, afin d'estimer les sommes que rapporteront les remboursements à venir. Vous avez besoin de liquidités.
Bienvenue dans le monde de la banque européenne. Pour l'instant, peu de gens comprennent les pressions fondamentales qui poussent les bilans bancaires à se contracter, et tant que ce sera le cas, il ne suffira pas aux États de la zone euro d'équilibrer leurs budgets : ils devront réduire suffisamment leurs dépenses pour rembourser aussi une grande partie de la dette arrivant à échéance. À moins, bien sûr, que la BCE ne cède et n'intervienne pour couvrir les déficits.