
C’est le rejet désinvolte, par Keynes, de la loi de Say, ou loi des débouchés, en 1936 qui nous conduit aujourd’hui vers une crise économique et monétaire.
Il l’a écartée afin d’inventer un rôle pour l’État.
C’est la raison pour laquelle Keynes jouit d’une telle popularité auprès de l’establishment dominant. En écartant la réalité des marchés, il a inventé une branche entière de l’économie. La macroéconomie a substitué les statistiques et les mathématiques à l’action humaine, la perspective d’une gestion centralisée remplaçant l’ambiguïté.
Dans cet article, j’examine les failles de la macroéconomie, la théorie étatique de la monnaie (un thème ancien et récurrent depuis John Law), les statistiques trompeuses mesurées en monnaies fiduciaires dérégulées, ainsi que les raisons pour lesquelles les craintes keynésiennes d’un engorgement général sont infondées — autant d’éléments qui découlent de l’erreur consistant à rejeter la loi de Say.
Point important : la loi de Say lie le volume de la production à la demande ; les décideurs qui croient qu’une récession fera disparaître l’inflation des prix, et qui permettent donc aux banques centrales de baisser les taux d’intérêt, se trompent tout simplement.
La pensée dominante, formée par l’État, est tellement acquise aux théories macroéconomiques et à la gestion étatique des résultats économiques qu’un débat raisonné ne trouve aucun écho. La seule issue est qu’une ultime crise économique et monétaire mette fin à tous les dogmes macroéconomiques.
L’origine de la macroéconomie
Jean-Baptiste Say a rédigé son ouvrage novateur sur l’économie en 1803, puis en a révisé les éditions suivantes. Son Traité d’économie politique, comme on l’appelle en abrégé en français, décrivait la division du travail et le rôle de la monnaie comme agent transformant une production spécialisée en consommation générale. Il est devenu connu sous le nom de loi de Say ou loi des débouchés, et a constitué le premier commandement de l’économie classique, jusqu’à ce que Keynes nous persuade du contraire dans sa Théorie générale, publiée en 1936.
Le déni de la loi de Say par Keynes relevait de l’esprit de Humpty Dumpty : « Quand j’emploie un mot, il signifie exactement ce qu’il me plaît qu’il signifie – ni plus, ni moins. » Il a réécrit les définitions économiques pour servir sa thèse. Humpty Keynes a redéfini l’économie pour en exclure la réalité gênante de la loi de Say, ainsi que de nombreuses autres qui en découlaient logiquement. Keynes devait la nier afin de ménager un rôle à l’État, en permettant aux gouvernements d’intervenir dans la relation entre production et consommation. L’invention de la macroéconomie, qui minimisait l’élément humain imprévisible exprimé par les marchés au profit des statistiques et de l’analyse mathématique, remonte au chapitre 3 de sa Théorie générale, où il écrivait :
« Si, toutefois, ce n’est pas là la véritable loi reliant les fonctions de demande et d’offre globales, il reste à écrire un chapitre d’une importance vitale de la théorie économique, sans lequel toute discussion concernant le volume de l’emploi global est vaine. »
La loi de Say a été sommairement écartée, à peine mentionnée à nouveau dans son œuvre majeure. Tout le fondement de la nouvelle macroéconomie de Keynes, ce chapitre d’une importance vitale de la théorie économique qui reste à écrire, repose sur ce seul petit mot, « Si », qui ouvre la citation ci-dessus. « Si » est une supposition, et certainement pas une preuve conduisant à la découverte d’une branche entièrement nouvelle de la science économique. C’était un simple artifice : écarter dès le début de sa thèse la vérité gênante pour pouvoir ensuite bâtir une fantaisie. Keynes aurait dû être renvoyé comme un charlatan, à l’instar de John Law, qui avait avancé des théories similaires et ruiné la France en 1720. Il en va de même de Georg Knapp, économiste allemand de l’école historique, qui publia en 1905 sa théorie étatique de la monnaie, encourageant sans doute le gouvernement du Kaiser à accumuler des armements avant la Première Guerre mondiale sans coût visible pour la population, puis à continuer de se financer par des moyens inflationnistes après la défaite de l’Allemagne.
Pourtant, avec le petit « si » de Keynes, nous voici près de quatre-vingt-dix ans plus tard, toujours lancés à pleine vitesse sur ses rails intellectuels, vers les butoirs de la destruction économique. Si les théories de Law, de Knapp, puis de Keynes sont sorties de l’obscurité pour accéder à la célébrité, c’est qu’elles séduisent les gouvernements : elles leur confèrent en apparence un rôle économique, renforcent leur emprise sur leurs citoyens et justifient donc un accroissement de leur pouvoir et de leurs recettes. La dernière chose qu’ils envisageront est que ces théories soient erronées, jusqu’à ce que la preuve d’une crise finale les contraigne à affronter leurs erreurs.
Malgré l’imposture intellectuelle de Keynes, la division du travail et le rôle de la monnaie sont incontestables. Mais le monde a évolué depuis l’univers plus simple de J.-B. Say. À l’époque de la Révolution française, lorsqu’il observait l’activité économique des gens, les commerçants refusaient probablement d’être payés à crédit et n’acceptaient que les pièces d’or et d’argent, car le papier-monnaie, d’abord les assignats, puis les mandats territoriaux, perdait successivement toute valeur.
Plus ça change, plus c’est la même chose ! Aujourd’hui, sous l’effet des politiques néo-keynésiennes dirigées par l’État, seules des formes de crédit assurent l’intermédiation entre notre production et notre consommation, et les pièces ne sont plus que des jetons. Il y a plus de deux siècles, dans la France rurale, la consommation était pour la plupart des gens davantage une question de survie que l’accès aux produits de luxe que nous connaissons aujourd’hui et que nous considérons comme un droit. La production était pour l’essentiel locale, alors qu’elle est aujourd’hui mondiale. Et nous avons désormais des usines, alors qu’il en existait peu dans les économies à dominante agricole de l’époque de Say, la révolution industrielle ayant à peine commencé en France.
Pourtant, malgré toutes ces différences, la proposition centrale de Say, qui relie la production à la consommation et exclut une surabondance générale de biens due à un effondrement de la consommation, reste valable. Pas d’emploi, pas de demande. Pas de demande, pas d’emploi.
Cependant, réintégrer la loi de Say dans l’économie moderne exige de tenir compte des conditions économiques et monétaires actuelles. Les néo-keynésiens ignorent, dans leurs modèles statiques, les conséquences de la perte de pouvoir d’achat du crédit. Cela peut brouiller leur analyse, mais la loi de Say demeure valable, que les transactions soient réglées en monnaie ou en crédit. Nous définissons ici la monnaie légale comme un moyen d’échange sans risque de contrepartie : l’or et les pièces d’or. Maintenant que nous n’avons plus que des monnaies fiduciaires dont la valeur en biens se détériore continuellement, les données statistiques n’ont aucune valeur, bien que les macroéconomistes traitent de longues séries de prix et de données connexes comme si le pouvoir d’achat d’une monnaie fiduciaire était constant dans le temps. J’y reviendrai plus loin.
À l’époque de la monnaie saine et du crédit qui en tirait sa valeur, on pouvait observer les conséquences du progrès et du recul économiques, tant sur les prix individuels que sur leur niveau général. Aujourd’hui, nous vivons dans l’illusion que ce que nous savions vrai sous une monnaie saine s’applique encore aux monnaies fiduciaires non adossées et au crédit qui en dépend. Dans toutes nos comparaisons statistiques, nous croyons donc que toutes les variations de prix proviennent encore de la valeur des biens et des services. Et en rejetant la loi de Say, nous rejetons la certitude que le pouvoir d’achat d’un crédit non ancré continuera de baisser, même en période de récession. Quelles sont donc les véritables conséquences d’une dégradation de la situation économique sur les prix dans une économie moderne ?
La question est loin d’être simple, mais, comme point de départ, nous pouvons raisonnablement avancer trois arguments. Premièrement, de même que Keynes a rejeté la loi de Say afin de créer un rôle économique pour l’État, sa réhabilitation doit rejeter entièrement sa supposition et tout ce qui a découlé de cette erreur. Deuxièmement, dès lors que l’État est écarté des fonctions économiques, la collecte de statistiques macroéconomiques ne peut avoir qu’une validité limitée, et la modélisation économique doit être entièrement rejetée. Troisièmement, dans des conditions économiques conduisant au chômage, non seulement la consommation recule, mais la production aussi, puisque les chômeurs ne produisent plus. En d’autres termes, il n’existe pas de surabondance malthusienne, et l’espoir de certains que l’inflation des prix diminuera en récession à mesure que la demande se contracte sera déçu.
Le reste de cet article examine les principales questions soulevées par le rejet keynésien de la loi de Say, la loi des débouchés.
Les erreurs du socialisme moderne
L’exemple le plus frappant de la différence actuelle entre une économie dirigée par l’État et une économie capitaliste relativement libre est peut-être le contraste entre les deux Corées. Au Nord, on souffre de la faim. Au Sud, des gens de même origine ethnique prospèrent. Ce n’est pas un simple hasard. À la fin des années 1940, la Chine sombrait dans le communisme et la misère absolue, tandis que Hong Kong, sans ressources naturelles propres, renaissait des cendres de l’occupation japonaise et de l’effondrement du yen militaire pour atteindre la prospérité capitaliste. Parallèlement à la Chine et à Hong Kong, l’Allemagne de l’Est et l’Allemagne de l’Ouest ont présenté le même phénomène, jusqu’au rétablissement de la liberté de circulation entre elles.
Les preuves empiriques de ces échecs et de ces réussites sont attribuées à l’extrémisme communiste par les historiens et par les dirigeants politiques actuels de l’alliance occidentale, qui affirment que le communisme diffère du socialisme démocratique. Mais les apologistes de l’intervention et du contrôle de l’État peuvent soutenir autant qu’ils le veulent que le communisme est différent du socialisme démocratique : ils ne peuvent pas écarter le fait que le communisme est simplement le socialisme in extremis, qui partage les mêmes défauts fondamentaux que la socialisation de la démocratie.
Comprendre pourquoi il en est ainsi est rendu difficile par l'attrait superficiel de la planification organisationnelle appliquée à des marchés spontanés. La première fait appel à une logique de surface, tandis que les seconds n'offrent pas d'explication toute prête. Cette énigme a été mise à nu par le grand économiste de l'école autrichienne, Ludwig von Mises, dans son ouvrage Socialism: An economic and sociological analysis. L'essentiel de l'argument figurait dans un essai ultérieur, Economic calculation in the socialist commonwealth, rédigé en 1920 et alors très débattu. Dans cet essai, Mises exposait les raisons pour lesquelles la gestion économique et l'intervention de l'État échoueraient toujours. Comme l'a formulé l'économiste russe Yuri Maltsev : « Mises a démontré que le socialisme est un projet utopique, illogique, antiéconomique et inapplicable en son principe même. » Maltsev l'a confirmé par sa propre expérience d'économiste en Union soviétique.
La différence entre le communisme et le socialisme démocratique peut être comparée au sort d'un homard plongé dans l'eau bouillante, par opposition à celui de la grenouille qui, selon le cliché moderne, est cuite à partir d'une eau froide. Le degré d'autoritarisme est différent au départ, mais aboutit à un résultat final comparable. Les échecs avérés du socialisme démocratique ont conduit à des restrictions toujours plus importantes sur les marchés, le rapprochant peu à peu du communisme. Le rejet courant du capitalisme et de la recherche du profit, présentés comme immoraux en quelque sorte, relève de la propagande favorable à l'État et hostile au marché.
Si l'État échoue systématiquement dans sa tentative de gérer l'économie, c'est en partie parce que ses objectifs sont de nature politique plutôt qu'économique, et en partie parce qu'il lui est impossible de procéder au calcul économique. C'est ce dernier point que Mises a si bien expliqué dans son essai de 1920. Indépendamment de la politique, un État qui détient les moyens de production dans le cadre de sa planification centrale ne peut savoir à l'avance si sa production sera demandée par les consommateurs. Une partie le sera peut-être, mais évaluer le niveau de la demande dans la planification de la production est impossible. Et l'État ne peut évaluer l'évolution d'un produit afin de s'assurer qu'il sera librement demandé à l'avenir. L'État recourt donc à un comportement monopolistique pour imposer la consommation.
À l'inverse, le capitaliste évoluant sur un marché libre utilise sa connaissance spécialisée pour évaluer la demande et cherche à y répondre en fournissant son produit aux consommateurs de manière rentable. Pour lui, le client est roi. S'il échoue, il limite ses pertes ou adapte le produit afin de satisfaire les demandes des consommateurs. Les méthodes de production et l'offre évoluent pour répondre à la demande, et c'est l'ensemble qui définit le progrès. Alors que l'État est incapable de faire évoluer sa production de façon satisfaisante et manque donc de la capacité fondamentale de favoriser le progrès économique, les capitalistes qui recherchent le profit sur des marchés libres améliorent les conditions économiques et le niveau de vie en pleine conformité avec la loi de Say. En d'autres termes, grâce à la spécialisation, l'ensemble des fabricants et prestataires de services indépendants satisfont, collectivement, les demandes générales et évolutives des marchés.
Par pure nécessité pratique, et à contrecœur, la social-démocratie permet au capitalisme d'exister. À l'instar des premières politiques fascistes de Mussolini, le capitalisme est toléré tant que l'État peut le contrôler. Ce contrôle s'exerce par une réglementation étendue des produits, par la nationalisation partielle de l'économie, et du fait que les dépenses publiques constituent le plus important élément d'une économie sociale-démocrate. Ces dépenses ne sont pas financées par la production, mais par des impôts prélevés sur les producteurs et les consommateurs. Un État socialisant est présenté comme un bienfait pour l'ensemble de la société, mais en réalité il constitue une charge économique proportionnelle à sa taille.
Sous l'égide de la social-démocratie, l'économie s'éloigne de plus en plus des libertés du marché et réalise progressivement une performance inférieure à son potentiel d'amélioration des conditions de vie de la population. La sous-performance de l'économie est invariablement imputée au secteur privé par l'État, alors qu'elle résulte de ses propres politiques interventionnistes.
Comment les statistiques nous induisent tous en erreur
La division du travail signifie que c'est toujours l'individu qui met en œuvre ses compétences afin de consommer, une consommation propre aux besoins et aux désirs de chacun. Bien qu'il existe des besoins communs à tous les individus, aucun observateur ne peut prévoir quels biens et services un individu désire effectivement consommer. Une grande partie de la demande de demain est spontanée et n'est même pas connue à l'avance des consommateurs eux-mêmes.
Même si elles sont exactes, les statistiques qui mesurent cette demande ne peuvent rendre compte que de son passé. C’est une erreur grossière de penser que des statistiques de demande valables dans le passé peuvent être projetées dans l’avenir et conserver une véritable pertinence. Nous en voyons la preuve dans l’échec continuel de la modélisation économique et des prévisions économétriques. Il est une chose pour un économiste d’approfondir sa compréhension d’une branche des sciences humaines, comme une branche de la psychologie, et il en est une autre de la considérer comme une science naturelle, telle que la physique ou la biologie. La première ne peut être moyennée ni prédite, alors que la seconde peut être quantifiée statistiquement. Il n’est donc pas surprenant que Keynes, dont la discipline principale était les mathématiques, ait préféré écarter la loi de Say au profit de l’analyse mathématique et statistique.
Nous avons déjà évoqué plus haut l’erreur qui consiste à comparer dans le temps les prix de biens et de services évalués en monnaies fiduciaires. Le graphique ci-dessous, celui du pétrole WTI, unité de base d’énergie dont dépend presque toute la population mondiale, illustre l’ampleur de cette erreur.

Les deux prix sont exprimés en monnaie légale, c’est-à-dire l’or, et en dollars fiduciaires, c’est-à-dire une devise. En 1950, le prix du pétrole WTI était de 2,57 $ le baril, soit 2,28 grammes d’or ; en dollars, il a grimpé jusqu’à environ 70 $ aujourd’hui, soit plus de 27 fois plus. Pourtant, en or, il s’établit à 1,14 gramme, soit exactement la moitié. En monnaie légale, le prix a été considérablement moins volatil qu’en dollars. L’énigme que nous pose ce graphique est de savoir quel prix doit servir à évaluer le pétrole : un dollar en dépréciation et volatil, ou une monnaie légale et saine, relativement stable ?
De toute évidence, ce sont les comparaisons de prix en dollars sur le long terme qui sont gravement faussées. Pourtant, les opérateurs de marché, fiers de se dire macroéconomistes sans comprendre les implications de ce terme, continuent de tenir leurs graphiques à long terme du pétrole et d’autres matières premières en dollars, sans avoir conscience de leur fausseté. Qui plus est, tout ce qui peut être échangé est évalué en dollars fiduciaires et en d’autres devises, des actifs financiers à l’immobilier. Le graphique suivant porte sur l’immobilier résidentiel à Londres, exprimé en livres et en or.
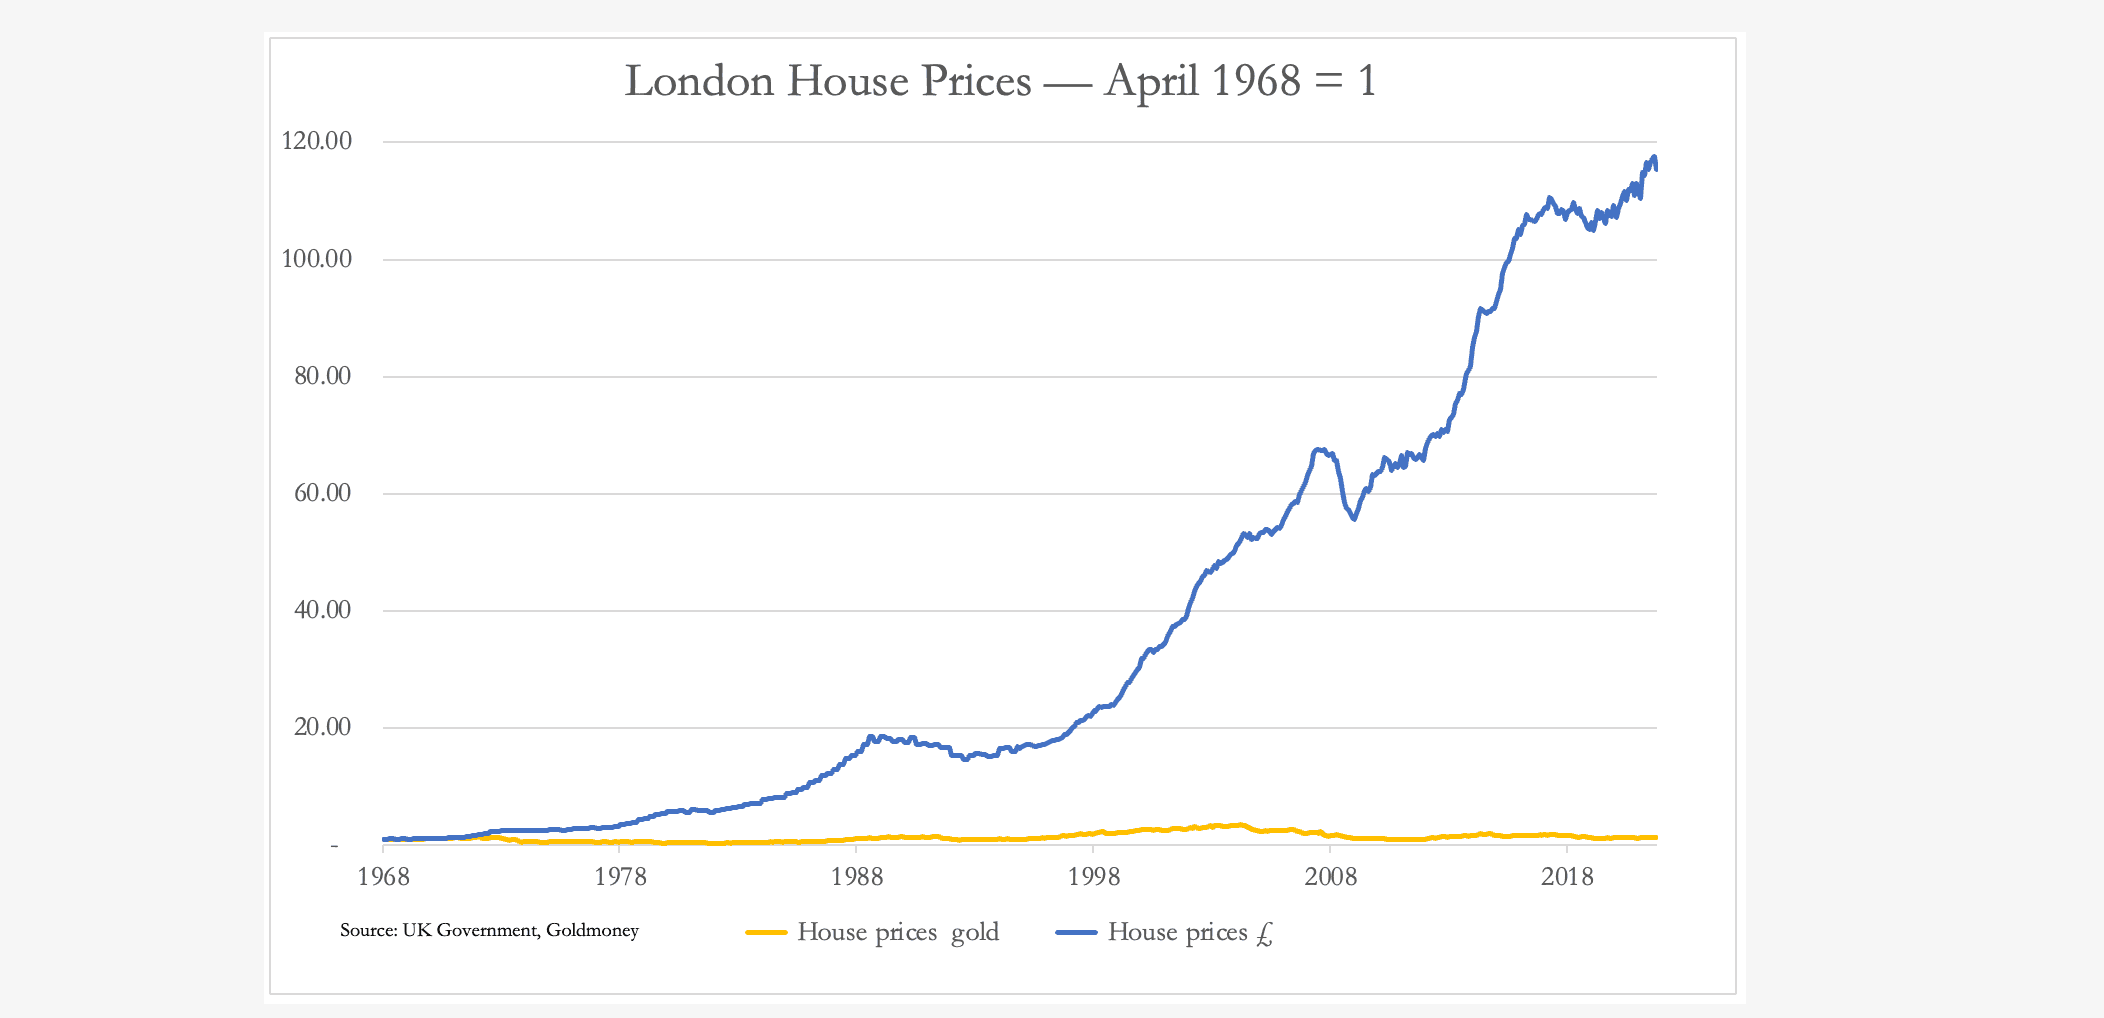
Quiconque observe le marché de l’immobilier résidentiel au Royaume-Uni vous dira quel excellent investissement il a été, nulle part plus qu’à Londres. Mais cette affirmation ne vaut que pour une livre fiduciaire, qui, depuis 1968, a perdu plus de 99 % de son pouvoir d’achat mesuré en véritable monnaie légale, qui reste la pièce d’or souverain. Aujourd’hui, la valeur de l’immobilier résidentiel londonien en or n’a progressé que de 14 % depuis 1968, contre un facteur de 116 en livres dépréciées. Pourtant, ces faits simples se heurtent à une incrédulité générale.
Sous le régime des monnaies fiduciaires, la valeur de toute chose est une notion faussée, qui reflète moins l’évolution des valeurs subjectives que le déclin des monnaies fiduciaires. Mais ce tour de passe-passe statistique, qui trompe tout le monde, s’étend à d’autres domaines de l’univers statistique. L’analyse de la productivité du travail n’a aucun sens, en raison des hypothèses sous-jacentes et de l’absence de prise en compte des coûts que représentent pour un employeur l’emploi et les autres taxes sur le travail. L’approche est toujours celle de l’étatiste : les responsables politiques souhaitent voir augmenter la production par travailleur, ce qui favorise de plus fortes recettes fiscales. Ce n’est jamais celle de l’entrepreneur employeur, seul véritable juge des coûts et des avantages que présente l’emploi des diverses formes de travail dans son entreprise, de manière rentable.
PIB et dépenses publiques
Confondre le produit intérieur brut avec la croissance économique, terme en soi dénué de sens lorsqu’on sous-entend le progrès économique, est une autre erreur. Les gouvernements sont obsédés par le PIB, qui doit toujours croître. Le PIB n’est pas la croissance économique, mais la progression de la valeur monétaire totale des transactions, généralement sur une année ou en rythme annualisé.
Si la monnaie est dépréciée par son émission inflationniste, le PIB nominal augmente dans la mesure où cette dépréciation se répercute dans la statistique du PIB. L’inflation monétaire est particulièrement associée à l’augmentation des dépenses publiques, de sorte que la quasi-totalité de cette hausse alimente le PIB. Par le passé, les gouvernements ont régulièrement dépassé les attentes du marché en matière de croissance du PIB grâce au simple expédient consistant à augmenter les dépenses publiques. Les investisseurs, qui ne comprennent pas cette astuce, y voient un signe positif, et les marchés boursiers montent à l’annonce. Le PIB ne sert qu’à permettre à un gouvernement d’estimer ses recettes fiscales prévisionnelles. Pour le reste, c’est une statistique inutile et trompeuse.
Comme indiqué plus haut, le PIB est couramment et inconsciemment confondu avec le progrès économique. Or un instant de réflexion suffit pour comprendre que le progrès ne peut pas être mesuré statistiquement. Le progrès est une notion qui, à son niveau le plus fondamental, désigne l’amélioration du niveau de vie d’une personne. Il ne fait aucun doute que les technologies de divertissement, sous la forme de téléviseurs, d’ordinateurs de jeu et d’autres équipements électroniques, dont les prix ont tous baissé, ont considérablement amélioré l’agrément de vie de nombreuses personnes. Le PIB, en intégrant la baisse des prix de ces produits, sous-évalue nécessairement ces bénéfices et, en classant leurs prix comme déflationnistes, pourrait même laisser entendre qu’ils nuisent à la croissance économique. Pourtant, les dépenses publiques, financées en retirant du pouvoir d’achat aux producteurs et aux consommateurs et qui freinent donc le progrès, sont classées comme un élément positif du fait de leur inclusion dans le PIB.
Pendant la crise du covid, lorsqu’une grande partie de l’économie productive s’est arrêtée, les dépenses publiques du Royaume-Uni sont passées à environ 50 % du PIB, avant de redescendre à un niveau estimé à 43 % au cours du dernier exercice budgétaire (clos le 5e avril 2023). Des hausses similaires ont été observées dans d’autres pays. En Europe, les dépenses publiques françaises ont atteint un pic de 61,3 % de l’économie en 2020, avant de revenir à 58,1 % l’an dernier. En Italie, elles étaient respectivement de 57 % et de 56,7 %, et en Espagne, de 52 % et de 47,8 %. Avec de tels niveaux de dépenses de l’État, il est extrêmement important, lors de l’analyse du PIB, de décider comment les traiter.
Les économistes du secteur public soutiendront nécessairement que les dépenses publiques sont importantes en termes économiques et que la croissance du PIB doit les inclure. En outre, sur une base de consommation, on fait valoir que les dépenses des agents de l’État doivent être incluses, de même que la demande de biens et de services émanant de l’État. Si cet argument peut sembler valable, il passe à côté de l’essentiel.
S’il est vrai que les dépenses des agents de l’État et des administrations font partie de l’économie totale, les impôts qui les financent réduisent le revenu disponible pour la consommation de ceux qui ne sont pas employés par l’État. Les dépenses publiques dans leur ensemble le remplacent par la fourniture de services qui ne sont pas librement demandés, ce qui est fondamental au regard des bénéfices découlant de la loi de Say, la loi des débouchés.
Il n’est pas nécessaire de chercher loin pour trouver des exemples montrant que les dépenses de l’État pèsent sur l’activité économique globale, et que l’approche économique qui réussit consiste à libérer le secteur privé en éliminant autant que possible l’État et ses interventions. C’est cette approche qui a conduit au remarquable succès de Hong Kong durant les décennies d’après-guerre, par comparaison avec la pauvreté infligée à la même population ethnique sur le continent sous Mao Zedong, où l’État représentait 100 % de l’économie.
Convaincre l’establishment que gonfler le PIB finit par freiner le progrès économique est une tâche ardue. Au lieu d’accepter les preuves empiriques, les gouvernements utilisent systématiquement leur pouvoir de lever l’impôt pour accroître l’intervention économique et la part des dépenses dans l’ensemble, et pour dégrader la monnaie en creusant délibérément des déficits budgétaires.
Il en résulte un conflit entre les responsables politiques qui cherchent à représenter les intérêts des électeurs et l’État lui-même. Les responsables de droite qui briguent des fonctions sont généralement des partisans du libre marché qui ont l’ambition de réduire la place de l’État dans l’économie totale. Ils sont nommés avec la volonté affichée de tailler à la hache dans les dépenses et la bureaucratie, mais il y a de bonnes raisons pour lesquelles ils n’y parviennent jamais. Lorsqu’ils accèdent à des responsabilités ministérielles, leur priorité devient de protéger leurs budgets contre toute réduction, car une baisse des dépenses de leur département équivaut à une perte de pouvoir. Par conséquent, dans la mesure où des économies de dépenses sont réalisées, les ministres cherchent toujours à élaborer d’autres projets pour maintenir ou accroître les niveaux de financement. Les conséquences économiques négatives s’accumulent simplement, et la part de l’État dans le PIB tend inexorablement à augmenter.
Tel est le véritable héritage de la confusion entre le PIB et le progrès économique. Si les transactions qui composent ensemble le total du PIB peuvent être mesurées, leur valeur réelle, en termes de satisfaction et de progrès de la qualité de vie qu’elles procurent, ne le peut pas. La seule manière de les mesurer est que chaque individu, au sein d’une communauté et d’une nation, le fasse lui-même, et non ceux qui prétendent le représenter.
Pourquoi il ne peut y avoir de mévente générale
L’erreur keynésienne consistant à croire qu’une récession entraîne une mévente générale, et donc une baisse du niveau général des prix, trouve son origine dans la dépression des années 1930. Mais il est évident que, dans les conditions de la division du travail, où les gens sont employés pour produire afin de pouvoir consommer, cela ne saurait être vrai de manière générale, car la production doit diminuer autant que la consommation lorsque le chômage augmente. En d’autres termes, une mévente générale de produits invendus ne peut pas se produire, car les chômeurs ne produisent plus.
Néanmoins, la crainte keynésienne d’une surproduction généralisée en cas de récession, lorsque le chômage augmente, conduit les gouvernements modernes à soutenir la demande en période de récession en relevant les prestations sociales. Selon le manuel keynésien, ce financement exerce un effet de relance au moyen de déficits inflationnistes, destinés à contribuer à stabiliser les prix lorsque la demande faiblit. Mais en l’absence de surproduction généralisée et avec une monnaie stable, il est peu probable que le niveau général des prix varie de façon significative en termes réels sans intervention de l’État, en vertu de la loi de Say.
Les gouvernements modernes interviennent par des dépenses déficitaires, sans contribuer à la production. Au lieu qu’une récession entraîne un excédent de production, les dépenses publiques engendrent un excédent de demande. Cela explique comment les effets inflationnistes de la relance keynésienne peuvent entraîner une hausse sensible des prix, même en période de marasme, comme on l’a vu lors de la crise inflationniste britannique du milieu des années 1970. Cela est également tout à fait cohérent avec les facteurs qui plongent une économie dans le marasme lors de l’effondrement d’une monnaie, comme on l’a constaté lors des inflations européennes du début des années 1920.
Que s’est-il donc passé dans les années 1930, qui a réfuté la loi de Say aux yeux des néo-keynésiens ?
La première erreur de leur analyse a été de ne pas comprendre les conséquences des années 1920 inflationnistes. Celles-ci ont été alimentées par les politiques monétaires expansionnistes de la Fed sous la direction de Benjamin Strong, ainsi que par les politiques interventionnistes et anticapitalistes du président Hoover au sommet du cycle du crédit. Les conséquences inévitables ont été une bulle spéculative suivie d’une crise financière, entre la fin de 1929 et 1932, qui a anéanti des milliers de banques et le crédit qu’elles dispensaient, lequel constituait l’épine dorsale du maintien de l’activité économique. Elle a été suivie par l’interventionnisme brutal de Hoover.
Hoover a également relevé considérablement l’impôt sur le revenu pour financer ses interventions. Malgré ces hausses, durant son mandat, le déficit du gouvernement fédéral rapporté au PIB est passé d’un excédent de 0,7 % à un déficit de 6,4 %, et ces déficits se sont poursuivis sous Roosevelt, tout en diminuant à mesure que la crise bancaire s’estompait.
Non seulement des milliers de banques ont fait faillite, mais d’autres facteurs sont intervenus. La loi tarifaire Smoot-Hawley, qui instaurait des droits de douane plus élevés s’ajoutant à ceux du tarif Fordney-McCumber de 1922, a été promulguée par le président Hoover en 1930. Ainsi, non seulement le crédit bancaire s’effondrait dans l’économie, mais, avec les droits de douane, les prix des biens importés, et donc les coûts de production de la plupart des produits manufacturés américains, ont été portés à des niveaux non rentables. La combinaison était fatale, car presque rien ne pouvait être produit de façon rentable à un moment où le crédit bancaire était rare, voire inexistant. En conséquence, le PIB américain est passé de 103,6 milliards de dollars en 1929 à 56,3 milliards en 1933. Il ne s’agissait pas d’une surproduction généralisée, car la production comme la consommation se sont manifestement contractées. Cela reflétait avant tout un effondrement du crédit bancaire.
Alors que le crédit était devenu facilement accessible au cours de la décennie précédente, l’introduction des tracteurs et d’autres machines agricoles avait entraîné une expansion massive de la production agricole. Les prix des produits agricoles, déjà orientés à la baisse en raison de l’offre excédentaire, ne pouvaient que baisser davantage lorsque les banques locales américaines défaillantes ont retiré le crédit. Faute de crédit, les agriculteurs ont été contraints de vendre leur production au prix qu’ils pouvaient en obtenir.
Il s’agissait d’un ajustement spécifique du marché, à un moment où les prix mondiaux des céréales et d’autres produits agricoles chutaient en raison de la surproduction. L’effondrement des prix imputable à la crise bancaire a frappé particulièrement durement les agriculteurs, non seulement aux États-Unis mais dans le monde entier, par le biais des valeurs reflétées sur les bourses de matières premières.
Parce que les agriculteurs américains étaient des vendeurs contraints de leur production agricole, Keynes et d’autres économistes ont supposé par la suite qu’il y avait eu surproduction et que la loi de Say était donc erronée. Mais l’erreur a consisté à ne pas voir les liens entre l’effondrement du crédit bancaire dû aux faillites de banques, la pression exercée sur les agriculteurs pour qu’ils bradent leur production à n’importe quel prix, et la coïncidence d’une surproduction mondiale due aux progrès rapides de la mécanisation au cours de la décennie précédente.
Les causes de la dépression des années 1930 et de sa longévité étaient claires : il suffit de s’en tenir aux preuves empiriques. Bien avant que Keynes ne dénature la loi de Say, Hoover comme Roosevelt, avec son New Deal, ont aggravé considérablement la dépression par rapport à ce qu’elle aurait été autrement, agissant en proto-keynésiens. C’était la première fois que le gouvernement fédéral intervenait dans ce qui aurait autrement été deux ou trois années de répit économique et de resserrement du crédit, comme lors des épisodes précédents. La dépression précédente, de 1920 à 1921, n’a duré que dix-huit mois sans intervention étatiste. Avant le mandat du président Hoover, il était généralement admis que l’intervention ne faisait qu’aggraver les choses et que, si on la laissait faire, une chute de l’activité économique se corrigeait d’elle-même.
Les économistes qui ont par la suite formulé des politiques étatistes ont gravement mal interprété les causes d’un ralentissement économique. Ils ne comprennent toujours pas qu’il existe un cycle du crédit bancaire, que les économistes de l’école autrichienne ont identifié comme un cycle économique. Il tient au fait que les banquiers, agissant comme un groupe, augmentent le volume du crédit jusqu’à un point où l’exposition de leur bilan devient excessive par rapport à leurs propres fonds propres, puis cherchent à réduire leur bilan. Il ne s’agit pas d’une conspiration entre banquiers, mais du reflet de leur comportement humain, qui est de nature cyclique. On peut le retracer, aussi loin que des registres fiables existent, au Royaume-Uni jusqu’à la fin des guerres napoléoniennes. Il s’agit d’un cycle d’expansion et de contraction du crédit d’une durée moyenne d’environ dix ans.
Même pour les économistes, il est toujours plus facile d’observer les signes d’un ralentissement économique que d’en discerner la cause profonde. Dans l’abondante analyse consacrée à la Grande Dépression, le cycle du crédit bancaire est à peine mentionné. Seuls les économistes de l’école autrichienne ont souligné que la dépression était la conséquence naturelle d’une expansion excessive du crédit au cours de la décennie précédente. Quant aux disciples de Keynes, avec leur macroéconomie mathématique et statistique, ils demeurent aveugles au rôle que joue le crédit bancaire dans les phases d’expansion et de récession. Ils pensent pouvoir modéliser l’économie et la guider d’un objectif à l’autre en réprimant les marchés libres. Mais ils ne peuvent pas modéliser l’équilibre, chez des banquiers bien réels, entre l’appât du gain et la crainte des pertes.
Les politiques économiques et monétaires ignorent la loi de Say, la loi des débouchés, et persistent dans des interventions qui ont échoué. La réponse à l’échec consiste généralement à affirmer que l’erreur a été de ne pas intervenir assez. L’une des caractéristiques de ces échecs est que les décideurs politiques cherchent un réconfort auprès de leurs homologues étrangers et redoublent d’efforts, dans une pensée de groupe, pour atteindre des objectifs étatistes.
Les erreurs dans la gestion monétaire
Cette semaine, la persistance de l’inflation des prix à la consommation au Royaume-Uni a même conduit un membre du Comité de politique monétaire à déclarer que les taux d’intérêt devront être relevés au point de plonger l’économie britannique en récession. Mais, la masse monétaire au sens large ayant cessé de croître, on voit bien que son analyse comporte une faille. Parallèlement, tous les commentaires sur la persistance de l’inflation des prix évoquent une demande trop forte pour une offre de biens trop faible. Les variations du pouvoir d’achat de la monnaie ne sont jamais mentionnées. Si les prix individuels fluctuent, lorsque le niveau général des prix augmente, cela ne peut tenir qu’à des variations du pouvoir d’achat de la monnaie.
Il n’existe qu’une seule raison pour laquelle le pouvoir d’achat d’une monnaie fiduciaire varie : le comportement de ses utilisateurs. En ajustant le rapport entre leurs liquidités immédiates et leurs dépenses, ils peuvent, collectivement, exercer une influence considérable sur son pouvoir d’achat. C’est pourquoi la théorie étatique de la monnaie échoue, et pourquoi les autorités monétaires ne parviennent jamais à contrôler le pouvoir d’achat de leur monnaie fiduciaire. Une monnaie doit être ancrée à la véritable monnaie, c’est-à-dire la pièce d’or.
Lorsque les billets de banque étaient entièrement convertibles en pièces d’or, leur pouvoir d’achat demeurait constant, quelle que fût la quantité en circulation. Mais les billets représentent généralement moins d’un dixième des moyens de paiement en circulation, le solde étant constitué de crédit bancaire. La relation entre le crédit bancaire et les billets est quasiment une parité. Par conséquent, tant que le risque de contrepartie entre les déposants d’une banque et celle-ci ne pose pas de problème, le crédit bancaire tirera toujours sa valeur de la monnaie. C’est la monnaie qui doit être crédible.
Dans le premier des deux graphiques ci-dessus, qui présentent le pétrole WTI exprimé en dollars et en or, on constate que le prix du pétrole en dollars est resté stable entre 1950 et 1970, passant de 2,57 $ le baril à une moyenne de 3,35 $. À cette époque, le dollar était vaguement lié à l’or par les accords de Bretton Woods, seules les banques centrales nationales et des organisations telles que le FMI pouvant échanger des dollars contre de l’or. Durant cette période, la masse monétaire M3 est passée de 172 milliards de dollars à 750 milliards, soit une hausse de 336 %.
Ce n’était pas le seul exemple. Entre 1844 (époque du Bank Charter Act) et 1900, l’indice des prix de gros est resté inchangé, et il a aussi été remarquablement stable sur cette période, fluctuant peu. Pourtant, entre 1844 et 1900, la somme des billets de la Banque d’Angleterre en circulation et des engagements de dépôt des banques commerciales a été multipliée par onze, presque entièrement sous forme de crédit bancaire, l’émission de billets de la Banque d’Angleterre ayant peu varié, et la quantité d’effets de commerce à court terme finançant le commerce extérieur a elle aussi augmenté sensiblement. La théorie monétariste laisserait penser qu’une telle expansion du crédit aurait érodé le pouvoir d’achat de la monnaie, mais ce ne fut manifestement pas le cas.
Si l’expansion du crédit bancaire n’a pas nécessairement pour effet d’éroder le pouvoir d’achat d’une monnaie, c’est que, tant que le niveau du crédit répond réellement à la demande de l’activité économique au lieu de financer une consommation excessive, son expansion ne fait pas monter les prix. La source de la consommation excessive se trouve dans les déficits publics, car les particuliers doivent toujours régler leurs dettes, alors qu’un État n’y est pas tenu. Comme indiqué plus haut, les gouvernements peuvent toujours recourir au déficit budgétaire.
Nous en déduisons que les politiques budgétaire et monétaire d’un gouvernement, associées à sa monnaie fiduciaire, sont les seules causes de la dégradation du pouvoir d’achat de sa monnaie. Les keynésiens visent d’ailleurs délibérément une dépréciation continue, qui se traduit par un taux d’inflation de l’IPC de 2 %, en recourant à la politique monétaire pour tenter de réguler la demande de crédit.
La solution : laisser les marchés fonctionner et rétablir une monnaie saine
Pour que la stabilité monétaire revienne, il faut abandonner toutes les tentatives des gouvernements de piloter les résultats du secteur privé, tentatives qui ont toujours échoué et continueront d’échouer. Il faut également rétablir une monnaie saine, c’est-à-dire un étalon de pièces d’or librement accessible aux particuliers, à leur convenance. Les taux d’intérêt se stabiliseraient alors à des taux annuels sans risque de quelques points de pourcentage seulement, fixés par les marchés en fonction de la demande de capitaux d’investissement et de l’offre d’épargne. La stabilité des marchés en découlerait automatiquement. Le détournement de l’activité humaine vers la spéculation diminuerait, et l’économie bénéficierait de sa réaffectation à des activités plus productives. Les gouvernements ne poursuivraient plus des objectifs monétaires qui, par l’effet de politiques keynésiennes malavisées, ruinent les propriétaires endettés par un prêt immobilier.
Le retour à une monnaie saine rogne les ailes des responsables politiques dépensiers, mais d’autres changements précis doivent aussi être introduits, en inversant entièrement les politiques macroéconomiques keynésiennes :
- Les dépenses publiques doivent être réduites substantiellement, avec pour objectif initial de ne pas dépasser 20 % de l’économie. Cela allégerait la charge fiscale pesant sur les entreprises productives et les travailleurs, au profit d’un progrès non inflationniste. Cela exigera l’adoption de nombreuses lois supprimant les engagements de dépenses obligatoires.
- La politique de réglementation des biens et services doit être abandonnée, et la responsabilité d’apprécier l’adéquation des produits doit être rendue aux individus.
- Toute fiscalité doit être supprimée sur l’épargne, les intérêts perçus et les plus-values : l’épargne aura déjà été imposée lorsqu’elle a été gagnée. L’épargne est la source indispensable du financement de l’investissement, nécessaire au progrès économique. Les citoyens doivent par ailleurs être encouragés à épargner pour leur avenir, car l’État doit se retirer de la prestation d’une protection sociale étendue et la limiter au strict minimum pour les besoins réels.
- Les droits de succession et les droits de mutation par décès doivent être abrogés. Les familles devraient pouvoir accumuler et transmettre un patrimoine qui, autrement, est détruit à l’instant où l’État s’en empare.
- Les politiques commerciales protectionnistes doivent être abandonnées au profit du libre-échange. Les bénéfices que tire une économie de l’avantage comparatif consistant à acheter, où que ce soit, les produits les mieux adaptés sont considérables, comme le confirme l’exemple des économies d’entrepôt telles que Hong Kong.
- Les ministres ne doivent pas être autorisés à accepter les actions de lobbying des groupes de pression et des entreprises, car leur responsabilité démocratique s’exerce envers l’ensemble de l’électorat.
- Toutes les activités des banques centrales doivent cesser et être remplacées par une autorité d’émission de billets chargée de réguler le rapport entre les pièces d’or détenues en réserve et la valeur faciale des billets en circulation. Ce rapport devrait être fixé par la loi, financé par l’État, et le rapport entre pièces d’or et billets devrait être maintenu à tout moment à un minimum de 40 %. Il doit s’agir de pièces et non de métal précieux en lingots, afin que l’ensemble de la population puisse y avoir accès. Un étalon fondé sur le métal précieux en lingots expose à un risque d’arbitrage étranger dans des quantités potentiellement déstabilisantes.
- La politique étrangère doit être modifiée afin de ne pas s’immiscer dans la politique des autres nations, sauf lorsque les intérêts nationaux sont manifestement affectés.
- Les dépenses publiques doivent être pleinement transparentes et justifiables. Toutes les recettes perçues par le Trésor doivent être affectées à des dépenses déterminées : fini de déshabiller Pierre pour habiller Paul.
Il est clair que ces réformes n’interviendront pas avant une crise existentielle assez grave pour imposer une refonte complète des politiques. Même alors, tout dépendra de la capacité des ministres et des fonctionnaires à diagnostiquer correctement les causes de la crise ; or, tous étant sous l’emprise de la macroéconomie néo-keynésienne, et devant reconnaître et admettre leur propre rôle dans la genèse d’une crise finale, il est extrêmement improbable qu’ils le fassent par une révélation soudaine, à la manière du chemin de Damas. Il est plus vraisemblable qu’une période d’hésitation politique s’ensuive, avec le risque d’une instabilité politique et d’un repli vers encore plus de socialisme.
La crise finale provoquée par les politiques keynésiennes ne marquera presque certainement pas la fin de tous nos problèmes.