
Nous commençons désormais à entrevoir comment les marchés et les événements monétaires sont susceptibles d’évoluer dans les prochains mois, et cet article en donne une esquisse. De toute évidence, la bulle des actifs financiers sera crevée par la hausse des taux d’intérêt, conséquence de la hausse des prix des biens de consommation essentiels. Les monnaies fiduciaires s’engageront alors sur la voie de la perte totale de valeur, car les autorités monétaires du monde entier redoubleront d’efforts pour empêcher la hausse des taux d’intérêt, celle des rendements obligataires qui l’accompagne, et l’effondrement de la valeur des actions, le tout en sacrifiant leurs monnaies.
Le spectre de la théorie de la déflation par la dette d’Irving Fisher occupera bientôt l’esprit des banquiers centraux en premier lieu, les empêchant de suivre une autre voie qu’une politique radicalement inflationniste, quelles qu’en soient les conséquences.
Les opinions actuelles selon lesquelles il faudrait engager un ralentissement des achats d’actifs (« tapering ») pour maîtriser la situation passent à côté de la question. Ce qui se produira, ce sont davantage d’assouplissement quantitatif et même des achats directs d’obligations et d’actions, des politiques qui échoueront assurément.
Quiconque cherche à traverser ces conditions qui se dessinent aura tout intérêt à mettre de côté de la monnaie saine : de l’or et de l’argent physiques.

Introduction
Par le passé, j’ai comparé la situation actuelle du marché à celle de 1929, lorsque la Bourse américaine a subi un effondrement majeur au mois d’octobre. La mémoire étant courte aujourd’hui, beaucoup auront oublié qu’entre le 12 février et le 23 mars de l’année dernière, l’indice Dow Jones Industrial a chuté de 38,4 % du sommet au creux en moins de six semaines, ce qui rejoint la baisse de 66 % observée entre le 4 septembre et le 13 novembre 1929, sur un calendrier étrangement similaire. La figure 1 superpose le Dow d’il y a quatre-vingt-dix ans à celui d’aujourd’hui, décalé de sorte que novembre 1929 coïncide avec mars de l’année dernière.La principale différence tient à la monnaie. C’est pourquoi la figure 1 corrige le Dow actuel par le cours de l’or. En 1929-1933, aucun ajustement de ce type n’était nécessaire, puisque le dollar reposait sur un étalon-or librement convertible, à 20,67 $ l’once. Or, en ajustant le Dow par le cours actuel de l’or, on constate que, mesuré en monnaie saine, il a atteint son sommet en avril 2019. Et après le rebond initial consécutif à la chute de mars 2020, la hausse du cours de l’or n’a pas suffi à contenir le Dow sur une base corrigée de l’or.
Deux possibilités se présentent : soit le rebond de milieu de marché baissier de la Bourse américaine dure bien plus longtemps que celui qui a eu lieu entre novembre 1929 et le 21 avril 1930, soit la hausse du cours de l’or n’a pas encore suffi à compenser l’effet de l’inflation monétaire. Chacun peut avoir son avis sur la bonne hypothèse. Mais une chose est certaine : compte tenu de taux d’intérêt nuls, d’une inflation des prix qui s’accélère et donc de la perspective d’une hausse des taux, les facteurs évolutifs qui orientent les marchés ne peuvent être que fortement négatifs. Lorsque la chute viendra, cette fois, la baisse du Dow sera presque certainement catastrophique, tant en or qu’en dollars nominaux. Et la différence avec 1929-1932 réside dans l’expansion massive de la monnaie et du crédit qui a alimenté la hausse des actifs financiers.
Pour situer le contexte des tendances boursières, les indices concordants sont assez nombreux pour supposer que le monde est au bord d’une catastrophe financière majeure. La liste des signaux négatifs s’allonge. Tout a commencé avec l’éclatement du marché des pensions livrées (repo) aux États-Unis en septembre 2019, suivi d’une baisse de 35 % en points nominaux du Dow entre le 10 février et le 23 mars 2020 (comme indiqué plus haut), avant que la Fed n’intervienne pour sauver le marché boursier en ramenant le taux des fonds fédéraux à zéro et en rétablissant l’assouplissement quantitatif à un niveau sans précédent de 120 milliards de dollars par mois, ainsi que plusieurs autres mesures de soutien aux marchés. Elles ont fonctionné. Du moins si l’on ignore leurs coûts et leurs conséquences.
Bien avant ces folles journées de mars de l’année dernière, la Fed était en mode de gestion de crise, en fait depuis la faillite de Lehman. Soutenue par la bonne volonté des marchés, dont les acteurs souhaitent encore éviter le désastre au moins autant qu’elle, la Fed a réussi. Elle a empêché que les excès du financement immobilier résidentiel de la fin des années 2000 ne se transforment en déroute plus générale. Mais le prix à payer a été, depuis, un exercice d’équilibriste sur un fil, les investisseurs voyant parfois les banques centrales menacer de perdre leur fragile équilibre et de tomber dans un gouffre béant de chaos financier.
Tandis que l’establishment de l’investissement veut encore croire à des facteurs défiant la gravité, tels que les bons vieux fondamentaux et le droit humain de laisser les autres payer le prix de leurs propres folies, la réalité économique a été complètement étouffée. Le tour de prestidigitation de la Fed a été réalisé en imprimant de la monnaie, faisant passer son bilan de 847 milliards de dollars le mois de la faillite de Lehman à 6 042 milliards aujourd’hui, soit une multiplication par plus de six.
La Fed s’en est tirée avec ses « mesures extraordinaires » au lendemain de la crise Lehman et, avec les autres grandes banques centrales, elle a constaté que, grâce à une gestion prudente, plusieurs crises successives avaient été évitées. Et lorsque la covid est arrivée et que le monde s’est confiné, l’accélération de l’inflation monétaire pour tout financer était la solution évidente, car son effet principal, la hausse des prix, était maîtrisé.
En réalité, ce n’est pas tout à fait vrai, sauf au sens purement statistique. Il est plus exact de dire que la statistique de l’IPC avait été domestiquée au point de devenir sans pertinence. La preuve de ce tour de passe-passe statistique est à la portée de quiconque veut la chercher, car l’éminent John Williams, de Shadowstats.com, continue de produire la version non expurgée de 1980, dépouillée des ajustements méthodologiques ultérieurs du Bureau of Labor Statistics, qui ont tous, par hasard, pour effet de retirer les hausses de prix des chiffres d’inflation. Les estimations de l’inflation des prix de Williams, généralement comprises entre cinq et dix pour cent ces dix dernières années mais désormais bien supérieures, ont été confirmées par l’indice Chapwood, avant que la covid n’interrompe sa collecte de données.
Tandis que Wall Street fait la fête grâce à l’augmentation de la monnaie et du crédit, Main Street souffre. Le seul correctif a été la disponibilité d’un financement artificiellement bon marché. Les « liar loans » des années 2000 ne sont peut-être pas revenus dans les faits, mais ils le sont assurément dans l’esprit, comme soutien artificiel au niveau de vie.
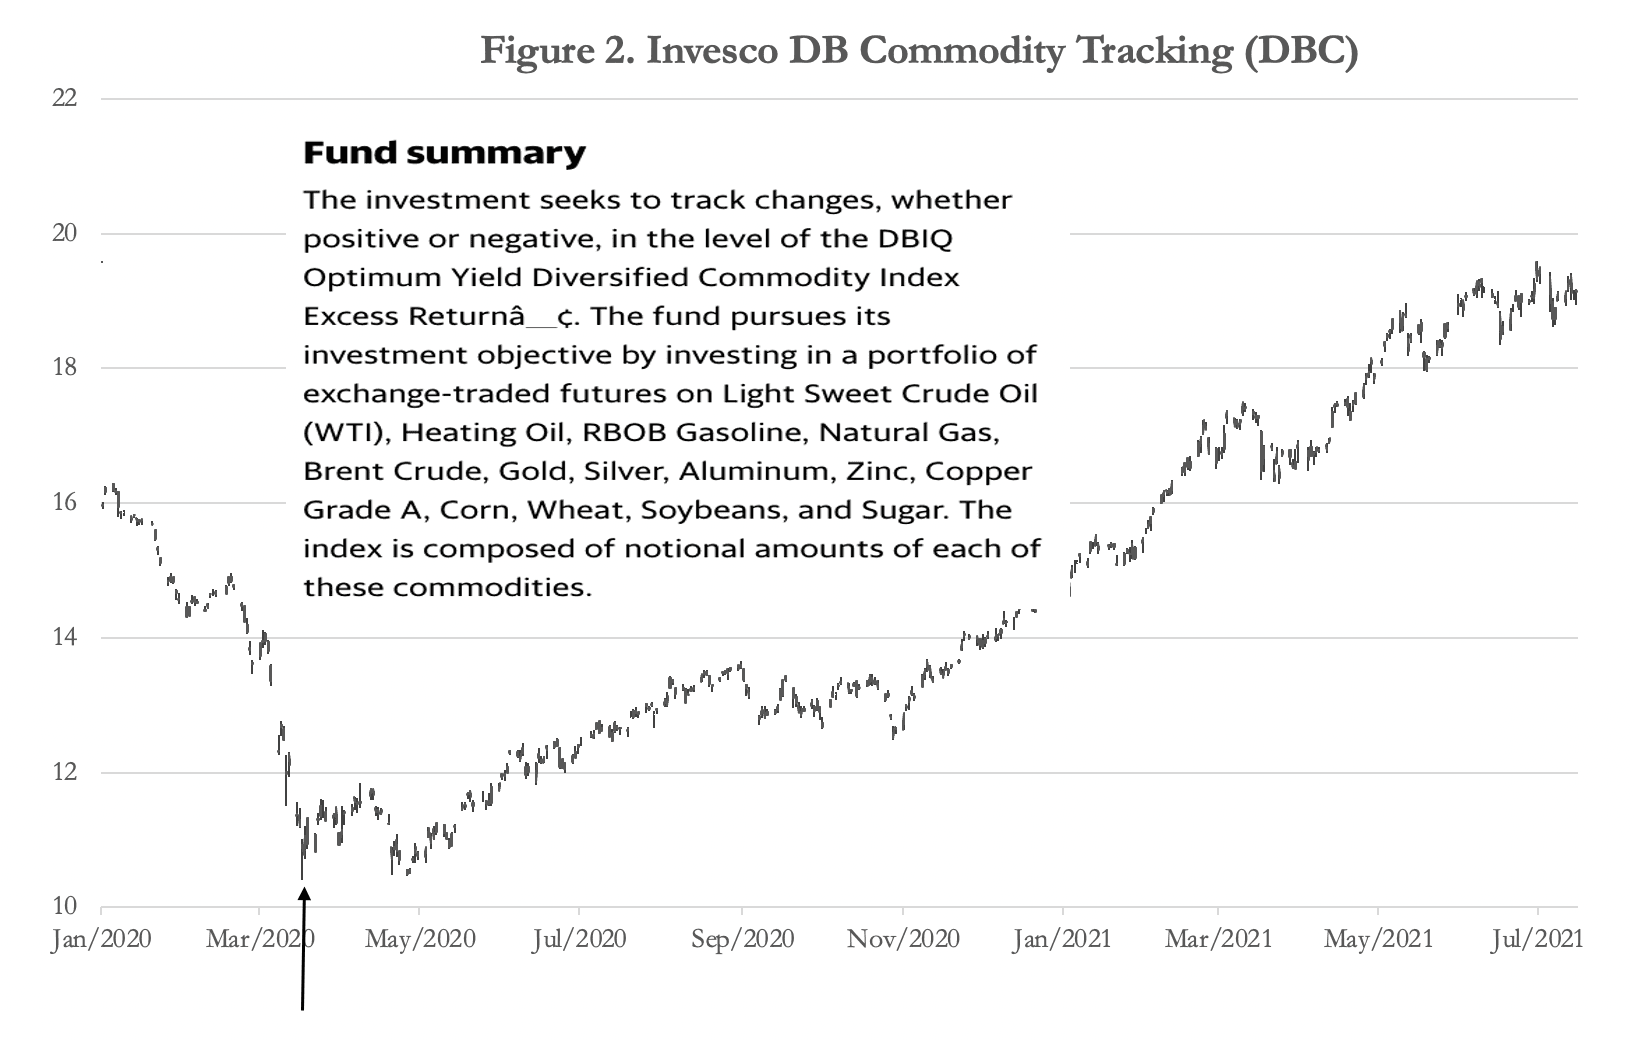
Mais la leçon pour les haussiers est que le temps où l’on affirmait que l’inflation se limitait à 2 % environ touche à sa fin. Le quasi-doublement de la base monétaire de la Fed depuis la crise des repos de septembre 2019 s’est aussi accompagné d’une explosion des prix des matières premières. La figure 2 l’illustre : la flèche vers le haut indique le moment où les cours des matières premières se sont orientés à la hausse, à l’instant précis où la Fed a renoncé à toute retenue monétaire.
 Outre la hausse des prix des matières premières, la covid a désorganisé la logistique mondiale, qui ne sera pas rétablie avant l’an prochain, selon les experts. Les stocks n’offrent aucune marge, du fait de l’omniprésence de la gestion des produits en flux tendu. Et comme pour retourner le couteau dans la plaie, encouragés par des allocations plus généreuses, les chômeurs sont devenus inopinément réticents au travail.
Il en résulte un net fossé, après le confinement, entre les dépenses, toutes financées par l’accroissement des déficits publics, et la disponibilité des biens et services. Les prix augmentent non seulement en raison de tous ces facteurs, mais continueront de le faire. Pourtant, les banques centrales affirment que les hausses de prix ne sont que transitoires et que, l’an prochain, les chaînes d’approvisionnement fonctionneront de nouveau, que l’équilibre entre production et consommation se normalisera et que nous reviendrons à l’objectif d’inflation de 2 % qu’elles se sont fixé. Mais même les grands prêtres keynésiens avertissent désormais que les hausses de prix risquent d’être au moins persistantes, et quant aux tenants de la MMT (vous vous en souvenez ?), ils se sont terrés.
Ceux d’entre nous qui ont pris la peine d’étudier les théories de la monnaie et du crédit savent que l’avenir se réduit, pour les autorités, à deux choix. Le premier consiste à poursuivre les politiques consistant à repousser les échéances et faire semblant, et à regarder le dollar et toutes les autres monnaies fiduciaires perdre en pouvoir d’achat. L’autre consiste, pour les banques centrales et les gouvernements, à refuser d’accroître davantage la quantité de monnaie et à réduire leurs dépenses à l’os. Et ils doivent laisser les banques et les entreprises, lorsqu’elles font défaut, faire faillite.
Malheureusement, les banques centrales n’ont de mandat que pour le premier choix et ne peuvent pas se tenir à l’écart pour laisser le secteur privé tout régler.
Le dilemme imminent de la Fed
On peut être certain que, en privé, un nombre croissant de membres du FOMC de la Fed reconnaissent qu’il a été une erreur de fermer les yeux sur le problème de l’inflation. Au Royaume-Uni, Andy Haldane quitte son poste d’économiste en chef de la Banque d’Angleterre, tout en déclarant publiquement, en substance, que l’inflation est l’éléphant au milieu de la pièce. Lord Mervyn King, ancien gouverneur de la BoE, a joué un rôle déterminant dans un rapport de la Chambre des Lords critiquant les politiques inflationnistes d’assouplissement quantitatif de la Banque.Le problème auquel toutes les grandes banques centrales vont bientôt se heurter est que leur erreur d’appréciation de l’inflation des prix avancera la date d’une hausse des taux d’intérêt, évolution qui remettra directement en cause la politique consistant à recourir à l’assouplissement quantitatif pour soutenir les marchés financiers et maintenir la confiance dans l’économie. Et avec la fin des taux directeurs nuls, continuer de soutenir les actifs financiers exige une augmentation de l’assouplissement quantitatif pour compenser. Autrement dit, les liquidités fournies aux institutions d’investissement devront être complétées afin d’empêcher les actifs risqués de perdre de leur valeur.
La Fed peut tenter de le faire de deux manières. La première consiste simplement à augmenter l’assouplissement quantitatif par rapport aux 120 milliards de dollars actuels par mois ; la seconde, pour la Fed, le Trésor américain ou l’Exchange Stabilization Fund, consiste à compléter l’assouplissement quantitatif existant en investissant directement dans des obligations d’entreprises et des actions afin de soutenir les cours. Autrement dit, la politique inflationniste consistant à soutenir les prix des actifs par des moyens inflationnistes devra être considérablement accélérée, et non réduite progressivement comme on le suppose communément.
Dans les deux cas, l’issue est désormais inéluctable. D’autres ajustements de la politique monétaire n’en modifieront que le calendrier. Mais la seule autre option, comme indiqué plus haut, est que les banques centrales se retirent et laissent les marchés livrés à eux-mêmes. C’est le dilemme auquel John Law a été confronté en 1720, lorsqu’il devait accélérer l’impression de monnaie pour acheter des actions de son entreprise du Mississippi, que vendaient, au moment des appels de fonds, ceux qui étaient incapables de les régler ou réticents à le faire. Il croyait que les taux d’intérêt pouvaient être maintenus bas en inondant les marchés de monnaie. Richard Cantillon n’était pas de cet avis (voir plus loin pour en savoir plus sur Cantillon).
Le rythme auquel Law a été contraint de créer de la monnaie pour tenter de maintenir les taux d’intérêt bas et d’entretenir la bulle du Mississippi a fini par détruire le pouvoir d’achat de ses livres non adossées à un actif.
Que la Fed soit confrontée au même problème apparaîtra rapidement lorsqu’elle tardera à relever ses taux d’intérêt pour protéger le dollar. Et la Fed n’est pas seule. Toutes les grandes banques centrales, à l’exception notable de la Banque populaire de Chine, poursuivent la même politique consistant à manipuler les marchés d’actifs financiers pour y maintenir la confiance en inflatant leurs monnaies. Il est donc erroné de ne considérer que les taux de change.
Aucun marché ni aucune monnaie ne pourra échapper à la destruction qui deviendra alors inévitable. Une accélération illimitée de la masse monétaire pour empêcher les anticipations de taux d’intérêt de faire s’effondrer les marchés financiers ne fera qu’accroître les anticipations de taux encore plus élevés à venir. Et une fois que les marchés boursiers commenceront à s’effondrer, la perte la plus lourde se manifestera alors dans le pouvoir d’achat des monnaies fiduciaires.
Depuis que la Fed a décidé que le soutien aux marchés était une priorité économique, ce que même Alan Greenspan a publiquement reconnu comme un objectif de politique lorsqu’il présidait la Fed, cette issue finale est devenue une certitude.
Les étapes du parcours vers l’effondrement monétaire
Lorsqu’une bulle de marché éclate, rien ne peut arrêter la destruction qui s’ensuit. Nous devons maintenant examiner comment cette descente vers un marché baissier violent est susceptible de se dérouler. La première évidence à relever est que les pertes seront aggravées par l’effondrement du moyen d’échange, et il convient d’écarter l’espoir, du moins au départ, que les obligations et les actions trouvent à un moment donné un niveau où existerait une valeur réelle, car, faute d’une monnaie fiduciaire adossée de manière crédible à l’or, il n’y aura rien pour mesurer les valeurs finales.Nous commencerons par examiner les facteurs soulevés par l’effondrement d’une monnaie. Le processus est déjà engagé, comme le montre la Figure 2 ci-dessus, qui situe le retournement des prix des matières premières en mars 2020, lorsque la Fed s’est engagée sans réserve dans l’inflation monétaire.
Il y a de bonnes raisons de penser que la situation actuelle diffère des inflations européennes qui ont suivi la Première Guerre mondiale. Contrairement aux conditions dans lesquelles plusieurs monnaies européennes se sont effondrées dans les années 1920, il n’existe aujourd’hui aucun moyen d’échange autre que les monnaies fiduciaires d’État. Il est indéniable qu’en Allemagne, par exemple, l’essor des exportations, qui a procuré des dollars et d’autres devises plus stables que le mark papier, a ralenti la baisse du pouvoir d’achat du mark papier au moins jusqu’au printemps 1923. C’est seulement à ce moment-là que la population allemande a pris collectivement conscience que le mark papier ne valait plus rien.
Détruire progressivement le pouvoir d’achat d’une monnaie par son expansion inflationniste est une chose. Depuis le choc Nixon, tel a été le cas : le dollar a perdu tout sauf 3 % de son pouvoir d’achat mesuré en or en cinquante ans. La perte liée à l’expansion de la masse monétaire large M3, à 97,2 %, confirme ce chiffre. Mais lorsque la trajectoire destructrice de l’inflation monétaire mondiale devient manifeste, la relation générale entre l’expansion de la monnaie et du crédit et le pouvoir d’achat de la monnaie se rompt. Tout dépend alors de la vitesse à laquelle le grand public prend connaissance des réalités de l’inflation.
Le recours à l’assouplissement quantitatif rend l’expérience de John Law, il y a trois siècles, plus pertinente pour la situation actuelle que l’inflation du mark papier, pourtant mieux documentée. Pour examiner les données empiriques, nous devons considérer séparément deux éléments. Premièrement, le cours de l’action de la Compagnie du Mississippi a culminé à un peu plus de 10 000 livres en janvier 1720, avant de retomber à environ 4 500 livres en septembre suivant. Mais après s’être quelque peu affaiblie sur le marché des changes en 1719, la livre mesurée par rapport à la livre sterling anglaise est restée relativement stable, à 30 pour une livre sterling, jusqu’en mai, avant que le taux ne monte à environ 110 au début de septembre. Elle est alors devenue sans valeur sur les marchés des changes de Londres et d’Amsterdam.[i]
Le temps nécessaire pour que la livre soit publiquement rejetée comme moyen d’échange a été inférieur d’environ un mois à celui de l’effondrement final du mark papier. Si nous ignorons combien de temps pourrait prendre aujourd’hui un rejet mondial des monnaies fiduciaires, l’expérience de John Law donne à penser que la valeur des actifs financiers commencera à s’effondrer avant celle des monnaies dans lesquelles ils sont cotés. Et la logique de ce calendrier est qu’après un premier effondrement de la valeur des actifs, l’expansion monétaire sera intensifiée en réaction.
Le possible effondrement monétaire actuel étant un phénomène mondial, nous ne pouvons mesurer son effet sur la valeur des actifs dans aucune monnaie, mais seulement en monnaie saine. Tout au long de l’histoire, la monnaie saine a été l’or, ce qui explique la pertinence de la Figure 1 en tête de cet article. Et comme le montre la Figure 3 ci-dessous, après avoir reculé par rapport à des niveaux plus élevés, le cours de l’or est resté stable jusqu’à présent cette année, l’or et l’argent n’ayant tous deux reculé que de 4,5 %.
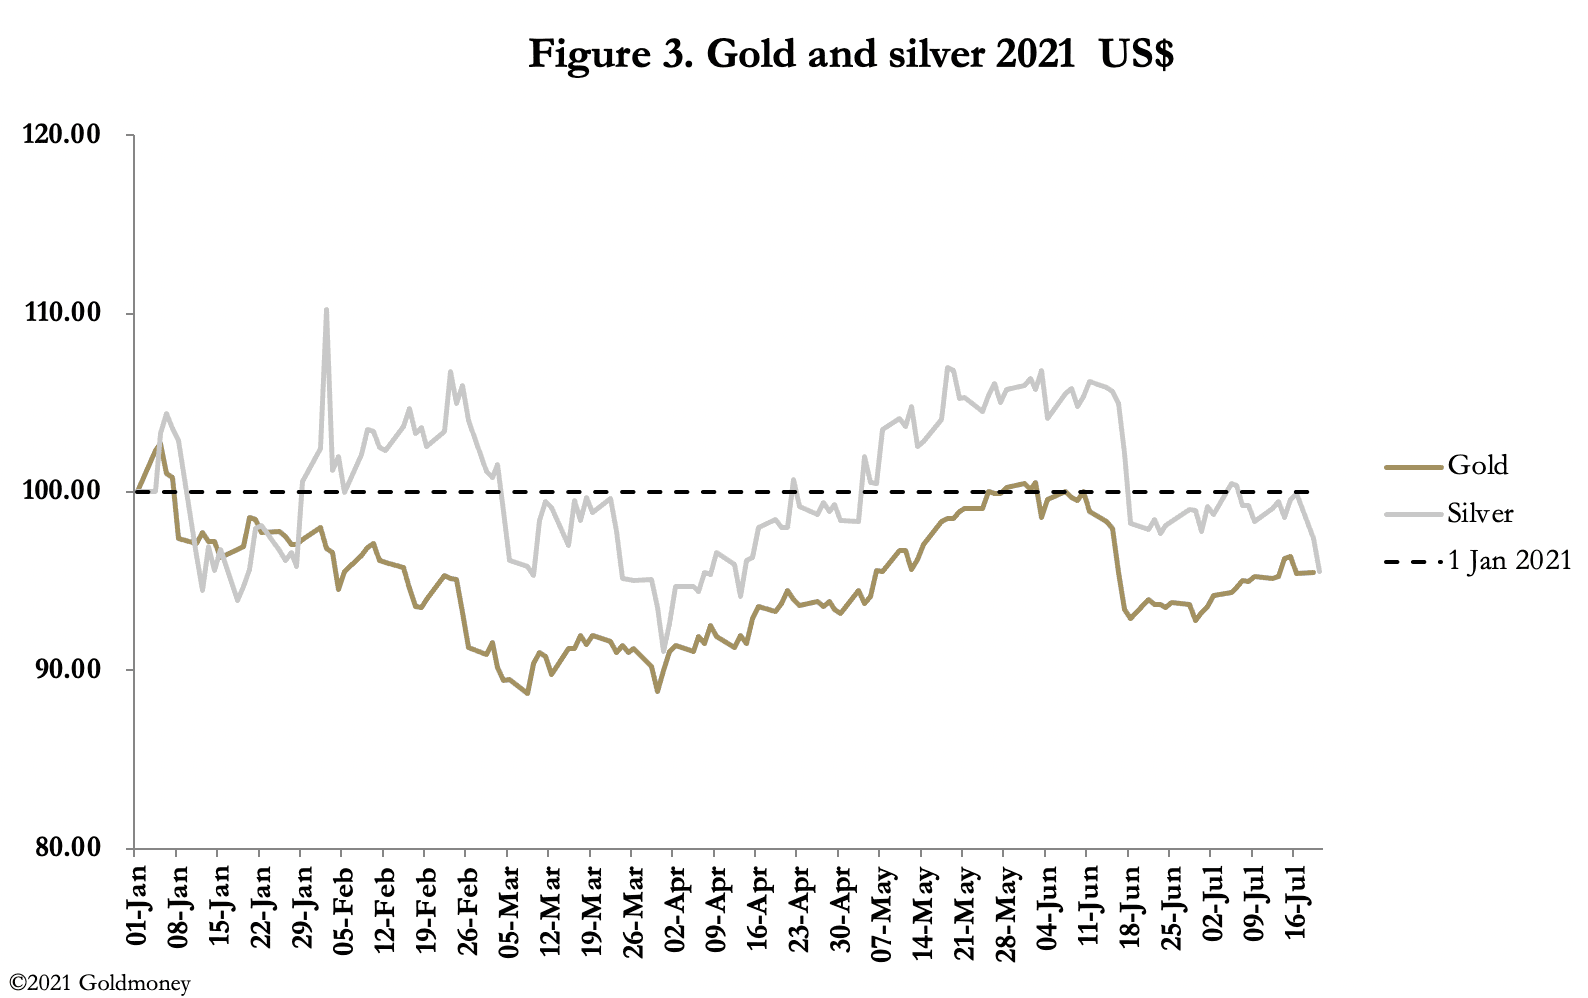
Cela pourrait-il correspondre à la stabilité relative de la livre au premier semestre 1720, avant son effondrement ? Il faut se garder de toute surinterprétation, mais il paraît très probable que, lorsque les monnaies fiduciaires seront émises de façon massive pour soutenir la valeur d’actifs financiers défaillants, cela se traduira par une forte hausse du cours de l’or.
Reflétant la perte de pouvoir d’achat des monnaies, de nouvelles hausses des prix des matières premières, ainsi que les tensions sur les chaînes d’approvisionnement et la rareté de la main-d’œuvre, vont tous contribuer à une augmentation sensible des prix à la consommation. L’effet initial de l’inflation sur les coûts de production entraînera des difficultés de trésorerie pour les entreprises, limitant encore davantage la production de biens et de services. Et comme la baisse de la production réduit la sécurité de l’emploi et accroît le chômage, la hausse des prix sera accentuée pour les biens essentiels, car les dépenses se concentreront de plus en plus sur eux.
Les contradictions des politiques monétaires néo-keynésiennes seront pleinement exposées. D’un côté, l’inflation des prix causera de réelles difficultés à l’économie réelle, ce qui suggère de laisser les taux d’intérêt monter afin de stabiliser la monnaie. De l’autre, la multiplication des faillites, due au détournement de la trésorerie vers le financement des conséquences de l’inflation, suggère de les abaisser. Mais pour le dollar, les taux d’intérêt sont déjà à la limite inférieure de zéro.
Il ne fait guère de doute que, au mépris de tout bon sens et de toutes les données empiriques, les membres du FOMC et leurs homologues des autres banques centrales opteront naturellement pour la poursuite de l’assouplissement monétaire et envisageront même l’instauration de contrôles des prix.
La théorie de la déflation par la dette de Fisher
Il est clair que les conséquences de l’avilissement des monnaies engendrent des problèmes précis. L’effondrement de la valeur des actifs en produit d’autres, et il est temps de réexaminer la relation entre l’endettement excessif et la baisse des niveaux de prix des garanties. Chacun de ces désordres pris isolément n’aurait pas nécessairement de conséquences désastreuses, mais leur combinaison est catastrophique. Par ailleurs, l’analyse d’Irving Fisher a largement inspiré les politiques économiques et monétaires qui ont suivi la dépression des années 1930 ; elle redeviendra donc presque certainement pertinente pour les décisions de politique économique.[ii]La thèse de Fisher comportait trois éléments essentiels : des bilans excessivement dilatés, une baisse du niveau des prix et des taux d’intérêt très élevés. Pour les conditions actuelles, il faut la modifier légèrement en appliquant le niveau des prix aux actifs financiers, bien qu’il s’applique aussi aux prix à la consommation lorsqu’ils sont exprimés en or. Il faut également noter que les taux d’intérêt sont les taux nominaux applicables aux monnaies dans lesquelles les banques établissent leurs comptes.
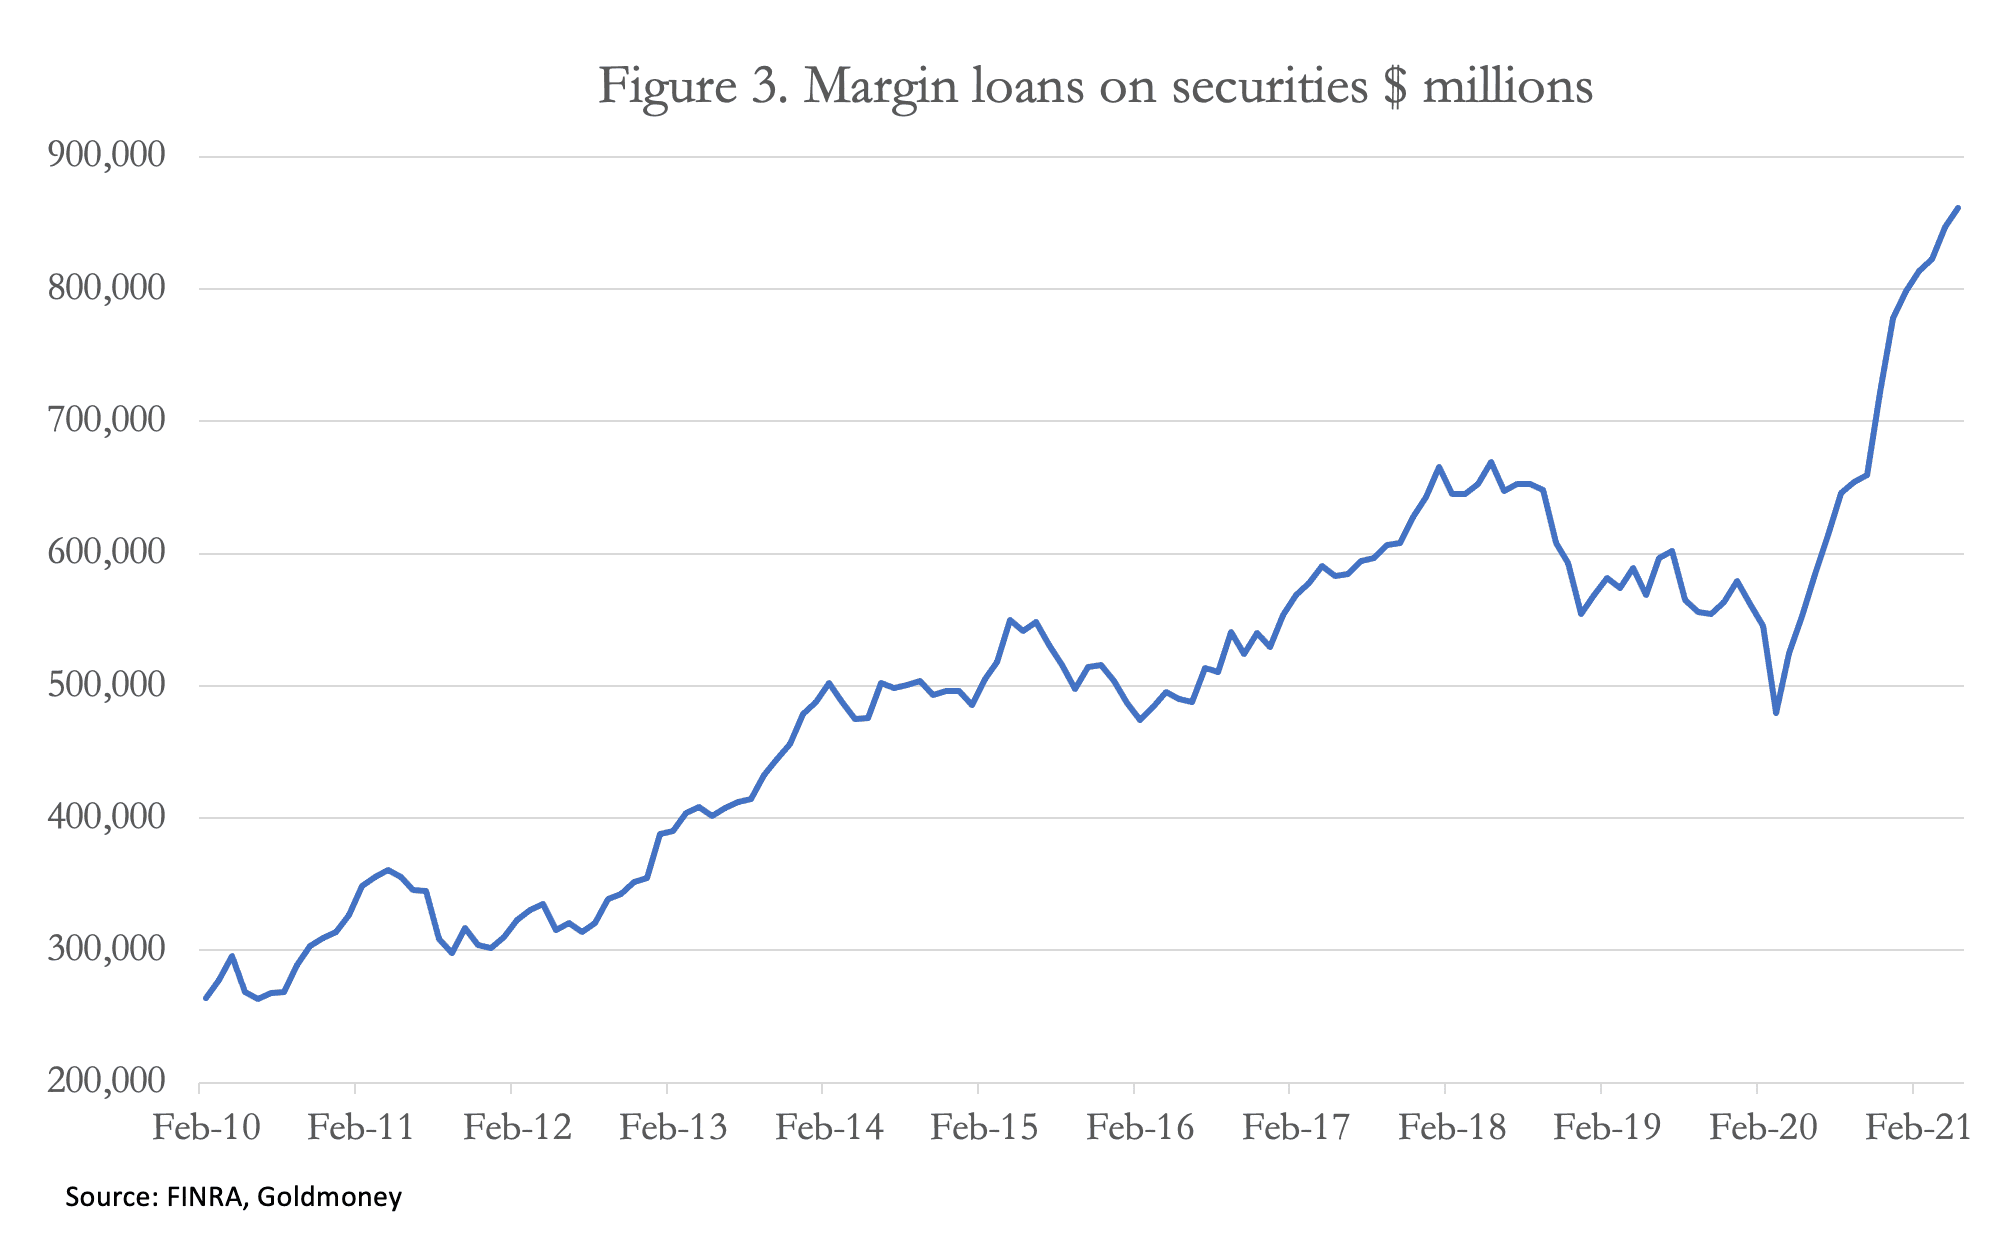
À ses débuts du moins, nous examinons la théorie de la déflation par la dette de Fisher telle qu’elle s’applique aux actifs financiers. Lors d’une débâcle boursière, la baisse de la valeur des garanties touchera d’abord ceux qui ont emprunté pour acheter des actions. Or, comme le montre la figure 3, cet endettement atteint des niveaux vertigineux, caractéristiques d’une bulle extrême. En cas de chute des marchés boursiers, cela se traduira par une pression vendeuse soudaine liée aux appels de marge.
Vient ensuite l’allocation de portefeuille des étrangers en titres américains, qui, selon les chiffres TIC du Trésor américain, s’élevait à 12 941 milliards de dollars en mai. Elle fait partie de leur exposition totale à l’ensemble des titres et aux dépôts bancaires, soit respectivement 24 916 milliards et 6 552 milliards de dollars, pour un total de 31 468 milliards. Ces chiffres montrent qu’à mesure que se déroulera notre expérience à la John Law, près de 13 000 milliards de dollars d’actions détenues par des étrangers seront potentiellement mis en vente, sachant que les premiers placements cédés dans tout marché baissier sont les avoirs étrangers non essentiels, ce que sont les actions américaines pour les investisseurs étrangers.
Les détenteurs américains d’actions étrangères en possèdent pour un total similaire de 11 690 milliards de dollars ; les ventes américaines d’actions étrangères feront donc en sorte que la déflation des prix des actifs sur les marchés américains soit exportée à l’échelle internationale.
Ce n’est qu’à présent que nous pouvons véritablement tester la relation entre l’endettement excessif et la baisse de la valeur des actifs financiers, car ceux-ci constituent la base des prêts garantis. Le tableau 2 de la publication H.8 de la Fed donne des indications sur les secteurs où la liquidation des garanties aura probablement le plus d’impact. Sur un crédit bancaire total de 15 632 milliards de dollars, seuls 2 468 milliards (15,8 %) sont des prêts commerciaux et industriels. L’exposition la plus importante concerne l’immobilier (4 644 milliards, soit 29,7 %). C’est dans ces deux secteurs que la liquidation des garanties aura lieu.
Le système bancaire américain actuel semble moins exposé à une crise de déflation par la dette que celui des années 1930, qui avait entraîné la faillite de milliers de banques. Il n’en reste pas moins, à première vue, suffisamment fragile pour qu’il faille sauver l’ensemble du système bancaire en cas de crise de déflation par la dette.
Les conséquences d’une crise bancaire naissante risquent d’accélérer la tendance des acteurs non financiers à réduire, par précaution, leurs soldes bancaires. L’acquisition de billets de banque physiques est devenue impraticable en raison de l’évolution du secteur. Le risque est qu’une course s’engage entre le rythme auquel le pouvoir d’achat des dépôts bancaires diminue et celui auquel les prix des actifs et des biens augmentent, avec une aggravation supplémentaire du fait des vendeurs de biens réticents à accepter une hausse de leurs soldes bancaires. Au lieu d’un boom de fin de cycle alimenté par des paiements en espèces retardés par le manque de liquidités disponibles, la commodité des paiements électroniques laisse penser que la baisse du pouvoir d’achat des monnaies fiduciaires sera considérablement plus rapide.
Les leçons de Cantillon
Quand le Destin joue aux hommes comme à des pièces d’échiquier, nous sommes, en tant qu’individus, impuissants à arrêter les événements. Même ceux qui sont censés être aux commandes n’y peuvent rien. Et comme le Destin mène désormais le cours des choses, ce sera chacun pour soi. Mais nous pouvons tirer quelques enseignements empiriques.De 1714 à 1717, Richard Cantillon fit son apprentissage de banquier à Paris auprès de son cousin aîné Richard, le chevalier Cantillon. Il vit les projets pré-keynésiens de Law pour ce qu’ils valaient. Il en tira donc deux fortunes distinctes. Il prêta de l’argent à d’autres pour acheter des actions du système de Law, les vendit aussitôt sans en informer les emprunteurs, et eut presque certainement l’air très sot pendant un certain temps. Mais, après l’effondrement de la bulle de Law, il obtint en justice le remboursement de la quasi-totalité de ses prêts et empocha en outre le produit considérable de la vente des actions. Sa seconde fortune, plus importante, vint de sa prévision de l’effondrement de la livre de Law, qu’il vendit en aussi grande quantité que possible sur les marchés des changes de Londres et d’Amsterdam. Les leçons pour nous aujourd’hui sont, lorsque la bulle éclate, de ne pas détenir d’actifs financiers, puis de se défaire de la monnaie douteuse.
La démarche la plus sûre est toujours la plus simple, et nous ne sommes de toute façon pas tous des banquiers sans scrupules comme Cantillon. L’équivalent de la cession de livres contre des livres sterling et des florins néerlandais consiste simplement à acquérir suffisamment d’or et d’argent physiques pour traverser l’inévitable crise monétaire et économique.
Résumé et conclusion
On commence à observer des parallèles avec la crise financière de 1929-1932, mais il existe des différences importantes. La plus évidente est monétaire : il y a quatre-vingt-dix ans, le Dow était évalué en or, alors qu’aujourd’hui il l’est en monnaie fiduciaire pure. Mais exprimé en or, le Dow ajusté actuel, comme le montre la figure 1, a atteint son sommet en avril 2019.L’expérience de la crise financière d’il y a quatre-vingt-dix ans et ses effets économiques ont conduit à l’abandon progressif de la monnaie saine et à l’adoption des politiques actuelles, inspirées de l’inflationnisme néo-keynésien. Il en résulte que les banques centrales, Fed en tête, orientent la politique monétaire de manière à créer un effet de richesse durable par l’inflation des prix des actifs. Cette politique a d’abord été reconnue par Alan Greenspan, puis accélérée par chaque crise depuis, notamment par Ben Bernanke face à la faillite de Lehman.
Le chemin a été long, mais grâce à une crise similaire survenue en France il y a trois siècles, nous commençons à discerner l’issue probable des politiques monétaires actuelles. Conjuguées à des pressions cycliques qui reproduisent les excès de valorisation des marchés observés en 1929, les banques centrales ont également provoqué une inflation des prix qui échappe désormais à leur contrôle. Les taux d’intérêt vont nécessairement augmenter, et bientôt, ce à quoi l’on résiste déjà fortement. Les conditions d’un effondrement des actifs financiers se mettent en place, et nul doute que les autorités monétaires feront tout pour l’empêcher. Soit elles agissent ainsi, soit elles laissent les marchés libres régler eux-mêmes la situation, ce pour quoi elles n’ont aucun mandat.
Lorsqu’elle surviendra, la séquence probable sera d’abord une crise de la valeur des actifs, entraînant des tentatives de liquidation généralisée. Elle sera rapidement suivie d’un effondrement monétaire, les autorités paniquées s’efforçant de soutenir la valeur des actifs. C’est du moins la logique que nous pouvons désormais discerner, confirmée par les données empiriques de l’expérience de John Law. Dans ces conditions, la seule sécurité, comme les citoyens français l’ont découvert, était la détention d’espèces, c’est-à-dire de monnaie métallique : lingots et pièces d’or et d’argent.
[i] D’après les graphiques de la biographie de Richard Cantillon par Antoin Murphy, Oxford University Press, 1986.
[ii] Publié pour la première fois dans Econometrica en octobre 1933 sous le titre The Debt-Deflation Theory of Great Depressions.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de l’auteur ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans l’article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.