
Téléchargez la lettre aux actionnaires ici
Chers actionnaires,
Le tableau ci-dessous mesure la croissance de nos capitaux propres tangibles par action au cours des cinq dernières années[1].

Comme on peut le constater, Goldmoney accroît sa valeur nette sur une base tangible. Au cours de l’exercice 2022, nos capitaux propres tangibles ont augmenté d’environ 9 millions de dollars. Les indicateurs par action montrent en outre que, lorsque la société rachète et annule des actions, les capitaux propres tangibles par action augmentent pour les actionnaires de long terme. Au 31 mars 2018, nos capitaux propres tangibles par action s’élevaient à 1,38 $. Au 31 mars 2022, ce même indicateur était de 1,78 $ par action. Il convient de noter que, dans ce calcul, l’investissement dans MENE n’est pas valorisé sur la base du cours de marché de MENE, mais selon une formule comptable. Par exemple, au 31 mars 2022, MENE était valorisée à 35 millions de dollars dans notre bilan, alors que la valeur de nos actions sur le marché avoisinait 60 millions de dollars.
Au cours des cinq dernières années, Goldmoney Inc. a généré des rendements importants sur son capital tangible et a fait croître sa valeur nette par capitalisation, même en consacrant près de 20 millions de dollars de capital tangible à des activités d’exploration, juridiques et autres activités non récurrentes. En 2018, un actionnaire de Goldmoney aurait payé 3,30 $ par action pour une société dotée de 1,38 $ de capitaux propres tangibles par action. Au 31 mars 2022, un actionnaire aurait payé 1,95 $ par action pour une société dotée de 1,78 $ de capitaux propres tangibles par action. En d’autres termes, l’écart entre notre valeur intrinsèque, ou valeur par somme des parties, et notre valeur de marché s’est pratiquement résorbé au cours des cinq dernières années. À mes yeux, cela indique clairement que notre société évolue : d’une société valorisée par les investisseurs selon des projections de croissance, elle devient une société valorisée selon sa valeur d’actif net.
Certains diront que cette évolution est regrettable, car le marché ne croirait plus au potentiel de croissance de notre société. Je répondrais que, même si les investisseurs semblent désormais moins attentifs à nos perspectives à long terme, nous avons fait preuve d’une grande discipline au cours des cinq dernières années en consolidant et en développant notre situation financière. Nous n’avons jamais été aussi rentables ni aussi solides financièrement qu’aujourd’hui. J’attirerais également l’attention sur la longue liste de sociétés qui ont recherché une croissance nominale de leur chiffre d’affaires plutôt qu’une croissance tangible de leurs capitaux propres, et dont les valorisations ont été revues assez rapidement à des niveaux qui auraient semblé impossibles il y a seulement un an. Chez Goldmoney, nous avons résisté à la tentation de croître à tout prix durant une période de taux d’intérêt artificiellement bas. À l’inverse, les sociétés qui ont suivi la stratégie de la « croissance à tout prix » ont aujourd’hui des bilans bien plus fragiles et des niveaux d’endettement bien plus élevés qu’en 2018.
Personnellement, je préfère la situation dans laquelle nous nous trouvons : d’une part, le marché a momentanément renoncé à croire en notre potentiel de croissance ; d’autre part, de nouveaux actionnaires orientés vers le long terme peuvent investir dans notre société à des niveaux offrant une protection significative contre la baisse, assortie d’une option sur notre potentiel de hausse.
Position en métaux précieux
Notre position en métaux précieux continue de croître conformément aux objectifs fixés dans les précédentes lettres aux actionnaires. À la date de rédaction (16 juin 2022), Goldmoney Inc. détient 65,9 millions de dollars de métaux précieux à son bilan, contre 56,4 millions de dollars au 11 juin 2021. Voici le détail de notre position actuelle en métaux précieux à la date de rédaction :
573 276 grammes d’or…………………..…43,2 millions de $[2]
624 128 onces d’argent…………………..17,1 millions de $[3]
111 143 grammes de platine………………...4,4 millions de $[4]
14 823 grammes de palladium…………….…1,2 million de dollars
Si l’on compare avec notre position en métaux précieux de l’an dernier, on constate que les poids d’or et d’argent ont augmenté de manière significative. Nous prévoyons que notre position en métaux précieux continuera de croître au cours des prochaines années, car nos activités opérationnelles principales conserveront leurs bénéfices sous forme de métal dans un avenir prévisible. Nous espérons pouvoir dire, à la même période l’an prochain, que Goldmoney Inc. détient 1 $ par action en valeur de métaux précieux.
Rachats d’actions
Au cours de l’exercice 2022, Goldmoney Inc. a racheté et annulé 474 500 actions pour un total de 1 008 812 $. Ces actions ont été achetées entre novembre et mars 2022. Depuis le début de l’exercice 2023, nous avons racheté et annulé 757 300 actions supplémentaires pour un total de 1 275 295 $. À la date de rédaction, le nombre d’actions en circulation de Goldmoney Inc. s’élève à 74 943 908. Si l’on revient au tableau de la page 1, on constate que nos capitaux propres tangibles par action (au 31 mars 2022), calculés sur la base de ce nombre d’actions en circulation plus faible, passent de 1,78 $ à 1,80 $ par action. Nous espérons poursuivre les rachats d’actions aux cours du marché en vigueur, car nous estimons que cette stratégie est très avantageuse pour nos actionnaires à long terme.
Point sur l’activité opérationnelle de Goldmoney Inc.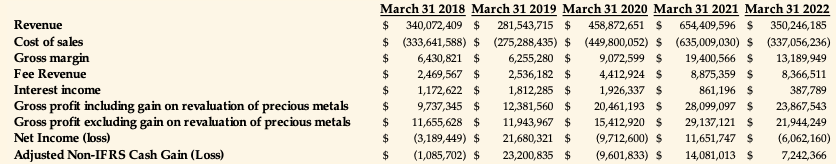 Je tiens à rappeler aux actionnaires que l’exercice de Goldmoney Inc. se termine en mars et non en décembre. Les chiffres de l’exercice 2022 correspondent donc à la période de 12 mois allant du 1er avril 2021 au 31 mars 2022. Nous considérons que la baisse de notre chiffre d’affaires sur cette période reflète la volatilité normale du secteur des métaux précieux. L’exercice 2021 comprenait plusieurs mois de négociation très actifs dans le contexte macroéconomique de la Covid-19, tandis que la majeure partie de l’exercice 2022 a été assez atone. De fait, près de 35 % du chiffre d’affaires de l’exercice 2022 a été généré au quatrième trimestre 2022, lors du déclenchement de la guerre en Ukraine. Nous ne prêtons pas trop d’attention à la volatilité annuelle de notre chiffre d’affaires, car notre priorité est de produire des bénéfices et, par conséquent, de faire croître notre capital tangible par action. Nous sommes heureux d’avoir atteint cet objectif au cours de l’exercice 2022, le dernier trimestre ayant généré des bénéfices et des flux de trésorerie trimestriels record. Au dernier trimestre 2022, Goldmoney Inc. a dégagé un résultat net ajusté IFRS de 4 883 068 $. Goldmoney.com a clos l’exercice avec 2,23 milliards de dollars d’actifs clients.
Le conseil d’administration a choisi de déprécier une grande partie de notre écart d’acquisition, une écriture comptable qui apparaît lors d’une acquisition. Dans notre cas, lors de l’acquisition de Goldmoney.com en 2015, nous avons affecté 32 722 163 $ à l’écart d’acquisition, ce qui reflète la prime que nous avons payée par rapport au capital tangible acquis. L’une des raisons pour lesquelles nous avons toujours utilisé l’indicateur « capitaux propres tangibles » ou « capitaux propres tangibles par action » est que nous excluons tous les éléments non tangibles de notre bilan lorsque nous évaluons la valeur intrinsèque et la performance de la société. La réduction de l’écart d’acquisition est donc un événement sans effet sur la trésorerie, qui simplifie le bilan en réduisant les actifs incorporels. Malheureusement, selon les règles comptables IFRS, une dépréciation d’actifs incorporels est imputée à la ligne du résultat global. Par conséquent, les investisseurs devraient ne pas tenir compte de cet élément sans effet sur la trésorerie et se concentrer sur la croissance des capitaux propres tangibles par action ou sur le bénéfice ajusté non conforme aux IFRS que Goldmoney Inc. a généré en 2022.
Menē
En 2021, Menē est devenue une entreprise rentable, avec un chiffre d’affaires de 26 773 259 $ et un résultat d’exploitation de 304 288 $. Le marché valorise désormais Menē à 160 millions de dollars, soit plus que la valeur boursière actuelle de Goldmoney Inc. Je crois que ce fait valide les capacités entrepreneuriales de notre groupe et démontre notre aptitude à innover, à construire et à exécuter. Goldmoney Inc. détient actuellement 93 692 949 actions de Menē, d’une valeur de marché de 55 millions de dollars.
Récapitulatif de nos activités de l’exercice 2022
En conclusion, l’exercice 2022 a été une très bonne année pour Goldmoney Inc. Nous avons simplifié la structure opérationnelle de notre groupe, accru notre valeur nette, réduit nos charges d’exploitation, augmenté notre position en métaux précieux et poursuivi la montée en puissance de notre programme de rachat d’actions. Nous avons transformé Goldmoney Inc. en une société dotée d’un bilan solide, qui se capitalise grâce aux rendements de ses activités opérationnelles existantes. Nous avons également préparé le terrain pour une croissance continue de notre bilan, par la plus-value en capital et de nouveaux investissements dans l’économie réelle.
Je tiens à remercier les actionnaires et les clients de Goldmoney Inc. pour leur confiance et leur soutien constants. Je remercie également notre équipe de direction et nos collègues pour leur remarquable performance cette année, en particulier Paul Mennega, Alessandro Premoli, Mark Olson, Rachel Stonier, Serge Prostran, Will Felsky et Renee Wei. Je remercie enfin notre conseil d’administration, présidé par James Turk, ainsi que Mahendra Naik, Andres Finkielzstain et Stefan Wieler, pour leur engagement continu et la sagesse et la prudence avec lesquelles ils guident notre société.
* * *
L’état actuel de la technologie et la manière dont elle devrait être employée en entreprise
J’ai toujours considéré la technologie comme un outil, au même titre qu’un marteau. Un outil est un prolongement de notre corps qui nous aide à accomplir une fonction précise. Le problème que je perçois aujourd’hui dans l’état de la technologie, c’est qu’elle est devenue un outil sans finalité ni fonction définies. Lorsque je me connecte à un réseau social, je n’ai aucun objectif particulier en tête. En quelques secondes, je suis submergé par une telle quantité de contenu que j’en oublie la raison pour laquelle je me suis connecté.
Je considère les réseaux sociaux comme une anti-technologie. Ne servant plus d’auxiliaire pour accomplir diverses actions dans l’instant présent, ils ne font que nous détourner de l’objectif que nous nous étions fixé. Mon propre objectif, en tant que dirigeant de Goldmoney, est d’éliminer le bruit afin de me concentrer sur notre mission et d’obtenir une juste compréhension de l’état actuel du monde, susceptible d’affecter notre activité.
J’ai du mal à croire que l’obsession actuelle des PDG pour les réseaux sociaux soit durable. Je soupçonne que, dans quelques années, nous considérerons cette tendance comme une excroissance indésirable de la technologie moderne, à l’instar de la téléréalité. Un dirigeant d’une société cotée en bourse a tant de sujets sur lesquels se concentrer au quotidien. L’idée que l’on puisse s’investir activement sur les réseaux sociaux tout en dirigeant minutieusement une entreprise aux multiples strates ne résiste pas à la raison. Je connais plusieurs des principaux PDG du secteur technologique et j’observe qu’ils passent bien plus de temps plongés dans les distractions qu’ils ne le laissent paraître. À mes yeux, ce phénomène n’est qu’un symptôme de plus des taux d’intérêt artificiels et de la bulle générale des valorisations boursières depuis la démonétisation des métaux précieux en 1971. Ce qui a rendu cette dernière bulle si aiguë tient peut-être à la capacité des PDG de se détourner constamment, eux-mêmes comme leurs actionnaires, des indicateurs financiers et des progrès tangibles grâce aux réseaux sociaux. En effet, un récent article économique[5] montre qu’en 2019, 54,4 % des sociétés américaines cotées en bourse n’étaient pas rentables, contre 18,3 % en 1970. Les données relatives aux introductions en bourse sont encore plus éloquentes : 77 % des sociétés nouvellement cotées n’étaient pas rentables, contre 24 % en 1980.
Je pense également que, comme avec tout outil, il existe un risque que nous devenions les accessoires de l’outil lui-même, au lieu que celui-ci demeure un prolongement utile de nos activités. Il s’agit ici d’une question de valeurs. Plus nous utilisons une chose sans finalité définie, plus nous sommes façonnés par elle. Le philosophe canadien Marshall McLuhan l’a formulé ainsi : « Ce qu’il faut retenir avant tout des médias électriques, c’est qu’ils transforment inexorablement tous les rapports entre les sens et, de ce fait, reconditionnent et restructurent l’ensemble de nos valeurs et de nos institutions. »
J’ai été initialement attiré par les principes de la monnaie saine parce que j’avais le sentiment qu’une grande injustice imprégnait nos ordres économique et monétaire. Au fil des ans, j’ai compris combien la technologie, les médias et les réseaux sociaux ont contribué à permettre et à maintenir cette injustice. L’état actuel de la technologie renforce une structure de pouvoir qui comprend des responsables politiques, des oligarques et des universitaires. Qu’il s’agisse de creuser les déficits, de financer la guerre ou de dégrader la monnaie, les actions de ces individus affectent chaque jour la vie de milliards de personnes. Pourtant, il apparaît que, du moins ces derniers temps, cette structure de pouvoir fonctionne sans rendre de comptes ni au peuple ni à l’ordre naturel.
Voici un exemple qui, je crois, aide à éclairer mon argument. Les preuves ne manquent plus : les banques centrales sont seules responsables tant de la dernière bulle des valorisations d'actifs que de l'inflation effroyable qui a meurtri le cœur et l'épargne de l'homme ordinaire. À ce stade, la démarche la plus raisonnable consisterait à tenir de véritables débats publics sur l'abolition de la banque centrale ou de la monnaie fiduciaire. Nous devrions voir, en ce moment même, des milliards de personnes exprimer ce point de vue, dans le monde réel comme dans le monde virtuel. Or l'oligopole technologique et médiatique nous distrait par des contenus qui orientent notre attention vers l'analyse de la prochaine action ou du prochain commentaire de la banque centrale. Alors que l'inflation et la récession se multiplient, remettant en question l'intégrité de ces institutions ou leur nécessité, le monde attend désespérément leur prochaine décision. Vont-elles relever les taux ? Les abaisser ? Quelles industries le prochain plan de relance budgétaire va-t-il subventionner ? Nous souffrons tous d'un syndrome de Stockholm collectif, et nous ne parvenons même pas à lever la tête pour préparer notre évasion face à nos ravisseurs.
Un système économique juste, adossé à une monnaie saine et orienté vers l'économie réelle, empêcherait les structures de pouvoir de mener des politiques mal avisées et, surtout, les tiendrait responsables de leurs échecs. En tant que partisans d'une monnaie saine, nous devons commencer à le reconnaître et réorienter nos actions vers l'économie réelle. Si davantage de personnes résistaient à la technologie et aux réseaux sociaux, si davantage de personnes s'engageaient dans l'économie réelle, nous aurions peut-être une chance de bâtir le socle nécessaire pour catalyser un changement d'état d'esprit qui réformerait le système monétaire actuel.
Lors de l'un de mes derniers entretiens avec Marty Bent, en avril 2020, j'ai mentionné que j'observais que la jeune génération en viendrait à rejeter la technologie, ou à ne pas l'adopter avec autant de ferveur que la mienne. J'en ai vu une nouvelle preuve dans un article récent donnant la parole à des étudiants, qui qualifiaient les réseaux sociaux de « summum du gaspillage ».[6]
Autrement dit, je pense aussi que les réseaux sociaux, et même bon nombre des technologies fondées sur Internet qui ont fini par dominer notre vision du monde depuis le début du siècle, deviennent moins « branchés ». Si cette affirmation vous laisse incrédule, gardez simplement à l'esprit que nous sommes ici, chez Goldmoney, des esprits contrariants, et que se montrer favorable à la technologie est actuellement le point de vue le plus répandu.
Que faisons-nous donc aujourd'hui, en tant qu'entreprise qui emploie la technologie pour fournir un service ? D'une part, nous devons adopter la technologie, car c'est ainsi que nos activités touchent et servent nos clients. D'autre part, notre véritable métier repose sur la négociation et la conservation de métaux physiques dans de vraies chambres fortes à travers le monde. Dans notre cas, la technologie n'est qu'un outil pour atteindre des personnes qui ne vivent pas à proximité de nos locaux.
Afin de trouver le juste équilibre, j'ai décidé de relancer le site Goldmoney.com avec une nouvelle expérimentation qui montre comment, selon moi, la technologie en général, et Internet plus particulièrement, peut être repensée comme un outil doté d'un objectif précis. Le nouveau site supprime les distractions. Il adopte une palette de couleurs minimaliste et repose principalement sur du texte. Il permet aux nouveaux clients de rejoindre Goldmoney, et aux clients existants d'utiliser Goldmoney, avec aisance et simplicité depuis tout appareil connecté à Internet. Notre portail de recherche a été repensé selon le même principe. Enfin, nous n'incluons aucun lien ni aucune interface avec des modules de réseaux sociaux. Tout cela peut sembler banal, mais je le crois assez important. C'est un premier pas pour tenter de reprendre le contrôle de la technologie. C'est une décision qui ouvre notre marque à des personnes partageant notre état d'esprit, et qui voient simplement dans notre service un outil pour protéger leur patrimoine.
Macroéconomie et guerre géopolitique
Dans la lettre de l'an dernier, j'affirmais que « la situation géopolitique est bien plus précaire que nos dirigeants mondiaux ne voudraient nous le faire croire ». Je constate avec un vif regret que ma prédiction s'est aussi vite réalisée. La situation géopolitique actuelle est, selon moi, la plus fragile depuis la fin de la Seconde Guerre mondiale. Les investisseurs doivent être extrêmement prudents face au risque de contrepartie et reconnaître que seul l'or est de la monnaie, en particulier en temps de guerre. Nous ne sommes probablement qu'à quelques faux pas d'un nouveau conflit armé, qui accroîtra les dépenses publiques déficitaires à un moment où l'inflation ronge l'épargne et le capital. Je soupçonne que le premier domino à tomber sera l'euro.
Le risque le plus grave pour ceux d'entre nous qui chérissent véritablement notre culture et nos traditions occidentales est que, le 24 février 2022, l'ordre mondial s'est scindé en deux. Il y a l'ordre occidental, qui demeure pour l'instant plus solide et plus capable. Cependant, il existe désormais un ensemble de pays non occidentaux, principalement tournés vers l'économie réelle, dont la puissance croîtra au point de devenir le nouvel ordre hégémonique d'ici quelques années seulement. Tout conflit militaire entre ces deux ordres pourrait retarder ce basculement, mais seule une réorientation fondamentale des économies occidentales vers le réel fournira le capital nécessaire pour faire face aux défis à venir. Il est trop tôt pour dire laquelle de ces voies nos dirigeants occidentaux choisiront. Ce qui m'inquiète le plus, c'est la décision de s'engager dans un conflit militaire sans apporter les changements nécessaires à nos systèmes économique et monétaire.
Sur le plan strictement économique, et en supposant l'absence d'escalade des tensions géopolitiques, les conversations précises que j'ai eues avec des banquiers centraux en Europe me conduisent à conclure qu'ils ne sont pas préparés à affronter la série d'événements macroéconomiques qui s'annonce. Les agriculteurs ne parviennent pas à dégager un profit, même avec des prix des matières premières élevés, en raison de la flambée des coûts des intrants. Les engrais, l'alimentation animale, l'énergie, la main-d'œuvre et, désormais, les taux d'intérêt ont tous fortement augmenté. La plupart des agriculteurs que je connais commencent à envisager des modèles alternatifs excluant autant que possible les coûts d'intrants. Par exemple, ils préfèrent cultiver moins ou faire paître moins de bétail par acre si cela leur permet de supprimer les coûts d'engrais et d'alimentation. Pour l'agriculteur, le résultat est à peu près le même chiffre d'affaires, compte tenu de la hausse des prix des matières premières. Pour la société, en revanche, le résultat est une offre alimentaire réduite. La nature nous offre des rendements agricoles fixes qui n'ont jamais changé. Seule a changé notre décision d'appliquer la technologie (l'énergie) et les engrais afin de produire davantage de nourriture sur la même parcelle. Mais cette tendance semble aujourd'hui s'inverser, et elle aura de vastes conséquences. Le spectre de Malthus nous hante de nouveau.
Le recul des taux de fécondité peut contribuer à amortir le choc, mais seulement si les banques centrales relèvent leurs taux d'intérêt et maîtrisent l'inflation. À l'heure actuelle, je crois que les banquiers centraux n'ont pas la volonté politique de le faire. Ceux avec qui je me suis entretenu emploient sans cesse l'expression « récession de croissance » pour décrire leur ligne d'action, c'est-à-dire qu'ils cherchent simplement à ralentir un peu l'activité afin que nous puissions revenir à une croissance nominale. L'ordre naturel ne permettra pas ce résultat. Si les banques centrales font marche arrière avant que l'inflation ne soit maîtrisée, il s'ensuivra un rapide transfert de puissance de l'Occident vers les nations non occidentales. Le plus grand espoir de l'Occident est de traiter ce problème dès maintenant et d'avaler la pilule amère d'une récession économique prolongée. Puis, une fois la balle brûlée de ce système économique insoutenable, de revenir à une monnaie saine. En tant que contrarien, cela ne me paraît pas totalement inconcevable. Les nations occidentales conservent d'importantes quantités de métaux précieux à leur bilan. L'ordre non occidental a déjà commencé à mettre en place un étalon monétaire fondé sur les matières premières. Nous ne sommes qu'à quelques mois d'une période où les flux de capitaux mondiaux devront être liés aux matières premières de jure. Ils le sont déjà de facto.
Espérons que nos dirigeants auront la sagesse et la clairvoyance de nous conduire au terme de cette période difficile. Je prie pour qu'ils prennent les bonnes décisions au cours de l'année 2023. Être partisan d'une monnaie saine ne signifie pas que nous sommes hostiles au gouvernement, ni même libertariens, bien que beaucoup de partisans d'une monnaie saine le soient. Pour moi, cela signifie simplement que nous sommes des citoyens qui souhaitent préserver notre société, notre culture et notre environnement naturel pour nos enfants. Le moyen le plus sûr d'atteindre une prospérité durable est de relier nos sociétés, et donc nos économies, à l'ordre naturel. En d'autres termes, que notre monnaie soit l'or.
Cordialement,
Roy Sebag
Fondateur et Directeur général
Goldmoney Inc.
Déclarations prospectives
La présente lettre aux actionnaires contient ou évoque certaines informations prospectives, qui peuvent souvent être identifiées par des termes tels que « anticiper », « croire », « s'attendre à », « planifier », « avoir l'intention de », « estimer », « pouvoir », « potentiel » et « sera » (ou leurs formes conjuguées), ou par des termes similaires évoquant des résultats futurs, ou d'autres attentes, convictions, plans, objectifs, hypothèses, intentions ou déclarations relatives à des événements ou à des performances futurs. Toute information autre que les faits historiques, qui porte sur des activités, des événements ou des évolutions que Goldmoney Inc. (la « Société ») croit, prévoit ou anticipe se produire ou pouvoir se produire à l'avenir, constitue une information prospective. Les informations prospectives ne constituent pas des faits historiques, mais reflètent les attentes actuelles de la Société concernant les résultats ou événements futurs, sur la base des informations actuellement disponibles. Par nature, les déclarations prospectives reposent sur de nombreuses hypothèses et comportent des risques et des incertitudes, connus et inconnus, généraux et spécifiques, qui contribuent à la possibilité que les prédictions, prévisions, projections et autres informations prospectives ne se réalisent pas. Les informations prospectives figurant dans la présente lettre aux actionnaires ne sont valables qu'à la date de celle-ci. Veuillez vous reporter aux risques exposés dans les documents publics de la Société déposés sur https://www.sedar.com. The La Société n'assume aucune obligation de mettre à jour ou de réviser les informations prospectives, sauf si la loi l'exige. Aucune bourse, aucun fournisseur de services de réglementation, aucune commission des valeurs mobilières ni aucune autre autorité de réglementation n'a approuvé ou désapprouvé les informations contenues dans la présente lettre aux actionnaires, ni n'accepte de responsabilité quant à l'adéquation ou à l'exactitude de son contenu.
Mesures non conformes aux IFRS
La présente lettre aux actionnaires contient des mesures financières non conformes aux IFRS ; la Société estime que ces mesures fournissent aux investisseurs des informations complémentaires utiles sur la performance financière de son activité, permettent de comparer les résultats financiers d'une période à l'autre lorsque certains éléments peuvent varier indépendamment de la performance de l'activité, et offrent une plus grande transparence quant aux indicateurs clés utilisés par la direction dans la gestion de son activité. Bien que la direction considère ces mesures financières comme importantes pour évaluer la performance de la Société, elles ne doivent pas être considérées isolément, ni comme un substitut ou comme supérieures aux informations financières établies et présentées conformément aux IFRS. Ces mesures financières non conformes aux IFRS n'ont pas de signification normalisée et peuvent ne pas être comparables à des mesures similaires utilisées par d'autres sociétés. Pour certaines de ces mesures, il n'existe pas de montants directement comparables selon les IFRS. Elles ne doivent pas être considérées comme des alternatives aux mesures de la performance financière déterminées conformément aux IFRS. En outre, la présentation de certaines de ces mesures vise à permettre des comparaisons d'un exercice à l'autre, et les investisseurs doivent être avertis que l'effet des ajustements fournis dans le présent document a un effet réel sur les résultats d'exploitation de la Société.
Le capital tangible est une mesure non conforme aux IFRS. Ce chiffre exclut du total des capitaux propres (i) les actifs incorporels et (ii) le goodwill, et sert à mettre en évidence le capital tangible employé par l'entreprise.
La marge brute hors gains/pertes de réévaluation des stocks est une mesure non conforme aux IFRS, calculée comme la marge brute moins le gain/(la perte) de réévaluation des métaux précieux. La mesure financière conforme aux IFRS la plus directement comparable est la marge brute. Les fluctuations de la valeur de ses stocks de métaux précieux, causées par les variations des cours du marché, sont incluses dans la marge brute. La direction estime que l'exclusion de ces fluctuations illustre plus clairement les activités de la Société.
Le gain (la perte) ajusté non conforme aux IFRS est une mesure non conforme aux IFRS, définie comme le résultat global total (perte) ajusté des éléments sans effet de trésorerie et non essentiels, qui comprennent notamment la réévaluation des stocks de métaux précieux, la rémunération à base d'actions, les amortissements, les fluctuations des taux de change ainsi que les gains et pertes sur placements.
Pour un rapprochement complet des mesures financières non conformes aux IFRS utilisées dans le présent document avec les mesures IFRS les plus proches, veuillez consulter la section intitulée « Reconciliation of Non-IFRS Financial Measures » du rapport de gestion (MD&A) de la Société pour l'exercice clos le 31 mars 2022.
[1] Veuillez vous reporter à la section « Mesures financières non conformes aux IFRS » à la fin de la présente lettre aux actionnaires.
[2] Ce chiffre comprend 4 229 grammes de pièces d'or détenues par l'intermédiaire de SchiffGold, ainsi que 135 098 grammes détenus sous forme de bijoux en or 24 carats garantissant le prêt de métaux précieux consenti à Mene par Goldmoney Inc.
[3] Ce chiffre comprend 21 400 onces de pièces en argent détenues par l’intermédiaire de SchiffGold, LLC.
[4] Ce chiffre comprend 100 227 grammes détenus sous forme de métal précieux en platine, ainsi que 10 916 grammes détenus sous forme de bijoux en platine 24 carats, garantissant le prêt de métaux précieux consenti à Mene par Goldmoney Inc.
[5] Su, Daniel. (2022) « The Rise of (Mega-) Firms with Negative Net Earnings », SSRN Electronic Journal https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4065772
[6] https://nypost.com/2022/04/18/the-ultimate-waste-gen-z-says-no-to-tiktok-social-media/