
Los precios de la plata van por detrás de los del oro desde 2017, lo que ha llevado la relación oro-plata cerca de su máximo histórico. Además, los precios de la plata están muy por debajo de lo que predice nuestro modelo de valoración. Creemos que las causas de este rendimiento débil son transitorias y que la plata volverá a superar al oro a medida que el próximo ciclo de los metales preciosos siga desarrollándose con rapidez.
En la primavera de 2017 presentamos un marco para entender la formación de los precios de la plata (Marco de precios de la plata: dinero y materia prima a la vez, 9 de marzo de 2017). En este informe vamos a usar ese marco para analizar la evolución reciente de la plata y ofrecer una perspectiva de hacia dónde creemos que se dirige en los próximos meses. En nuestro documento sobre el marco concluimos que la plata es a la vez dinero (reserva de valor) y una materia prima industrial, por lo que hay que tener en cuenta el efecto tanto de la demanda industrial como de la monetaria:
- Por un lado, la plata es una forma de dinero sin riesgo de contraparte, en la que los costes de reposición fijan el límite inferior de los precios; es la misma prueba de valor basada en la energía que sustenta los precios del oro. Por tanto, la plata debería verse afectada por los mismos factores que el oro: las expectativas de tipos de interés reales, la política de los bancos centrales y los precios de la energía a más largo plazo.
- Por otro lado, la plata es una materia prima con numerosas aplicaciones industriales. Por ello, los cambios en la actividad industrial también deberían influir en su precio.
En nuestra nota sobre el marco también expusimos las dos razones principales por las que creemos que la plata tiende a superar al oro en los mercados alcistas y a rendir menos en los bajistas:
- Como el valor de las existencias mundiales de plata es mucho menor que el de las de oro, a causa del uso de la plata en aplicaciones industriales, un aumento de la demanda monetaria de plata tiene un efecto desproporcionadamente grande. Es decir, cuando la demanda de metales como alternativa a la moneda fiduciaria aumenta, simplemente hay menos plata disponible para intercambiar.
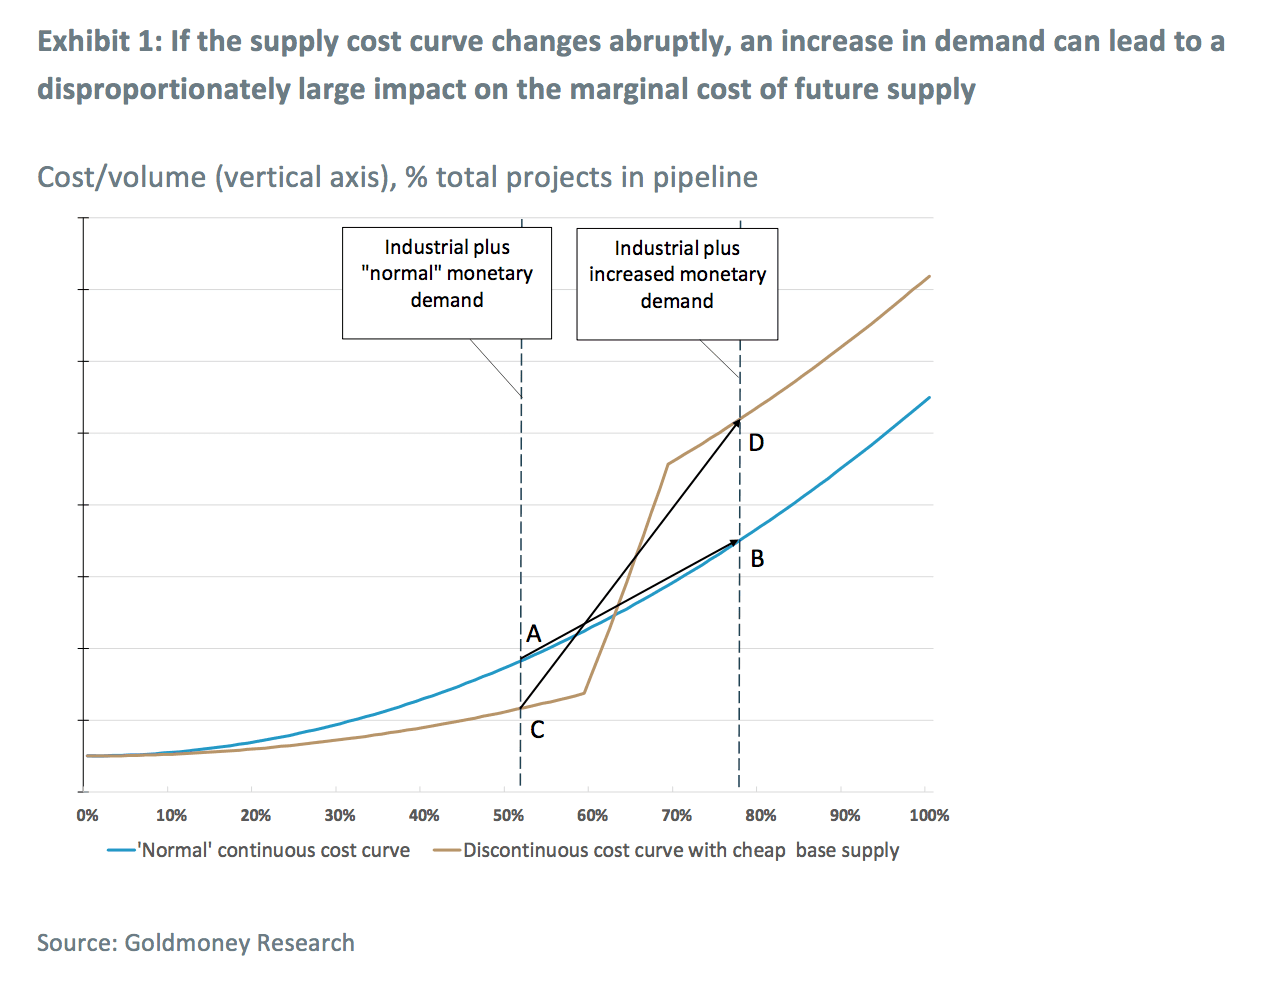
- Gran parte de la producción mundial de plata es un subproducto de otras actividades mineras, como la producción de cobre. Esta producción de base suele bastar para cubrir la demanda industrial y la demanda monetaria "normal" de plata. Como gran parte de la plata se extrae como subproducto, la curva de costes de la plata tiene una forma discontinua: la producción de base es relativamente barata, pero para aumentar la oferta de forma significativa es necesario que resulten viables económicamente proyectos de plata "pura" mucho más costosos. Por ello, cuando un fuerte aumento de la demanda monetaria provoca un desplazamiento en la curva de costes, los precios tienden a subir bruscamente. Esto se ilustra en el Gráfico 1. En una curva de oferta continua y suave, un aumento de la demanda futura esperada provoca un desplazamiento de la curva de costes de oferta de A a B. Sin embargo, en el caso de la plata la curva de costes es distinta: tiene un "quiebre" (un cambio abrupto y discontinuo en la primera derivada), ya que mucha plata se produce como subproducto, es decir, se produce casi con independencia del precio de la plata. Así, pequeños cambios en la demanda futura esperada solo provocan variaciones muy pequeñas en los costes marginales. Pero un fuerte aumento de la demanda monetaria de plata provoca un fuerte incremento del coste marginal de la oferta futura (de C a D), ya que un aumento de la oferta futura solo puede lograrse aprobando proyectos de plata pura de alto coste.
Los precios de la plata alcanzaron su máximo a principios de 2011, cerca de 50,00 USD/ozt, y después bajaron gradualmente hasta un mínimo de 13,70 USD/ozt a finales de 2015, aproximadamente cuando el oro tocó también su mínimo. Esta caída era coherente con los resultados de nuestro modelo: la demanda monetaria de plata se frenó de forma notable cuando las expectativas de tipos de interés reales en USD (rentabilidades de los TIPS a 10 años) subieron de cerca del -1 % a casi el +1 % (véase el Gráfico 2), algo que suele tener una fuerte correlación negativa con los precios de los metales preciosos, más aún en la plata que en el oro. Como ya hemos señalado, la caída de los precios del oro en ese periodo se agravó por una revalorización de los precios de la energía a más largo plazo, que muy probablemente también afectó negativamente a la plata. Sin embargo, a diferencia del oro, que desde entonces mantiene una tendencia alcista y ha subido un 40 % desde sus mínimos, los precios de la plata se han estancado en gran medida (véase el Gráfico 3).

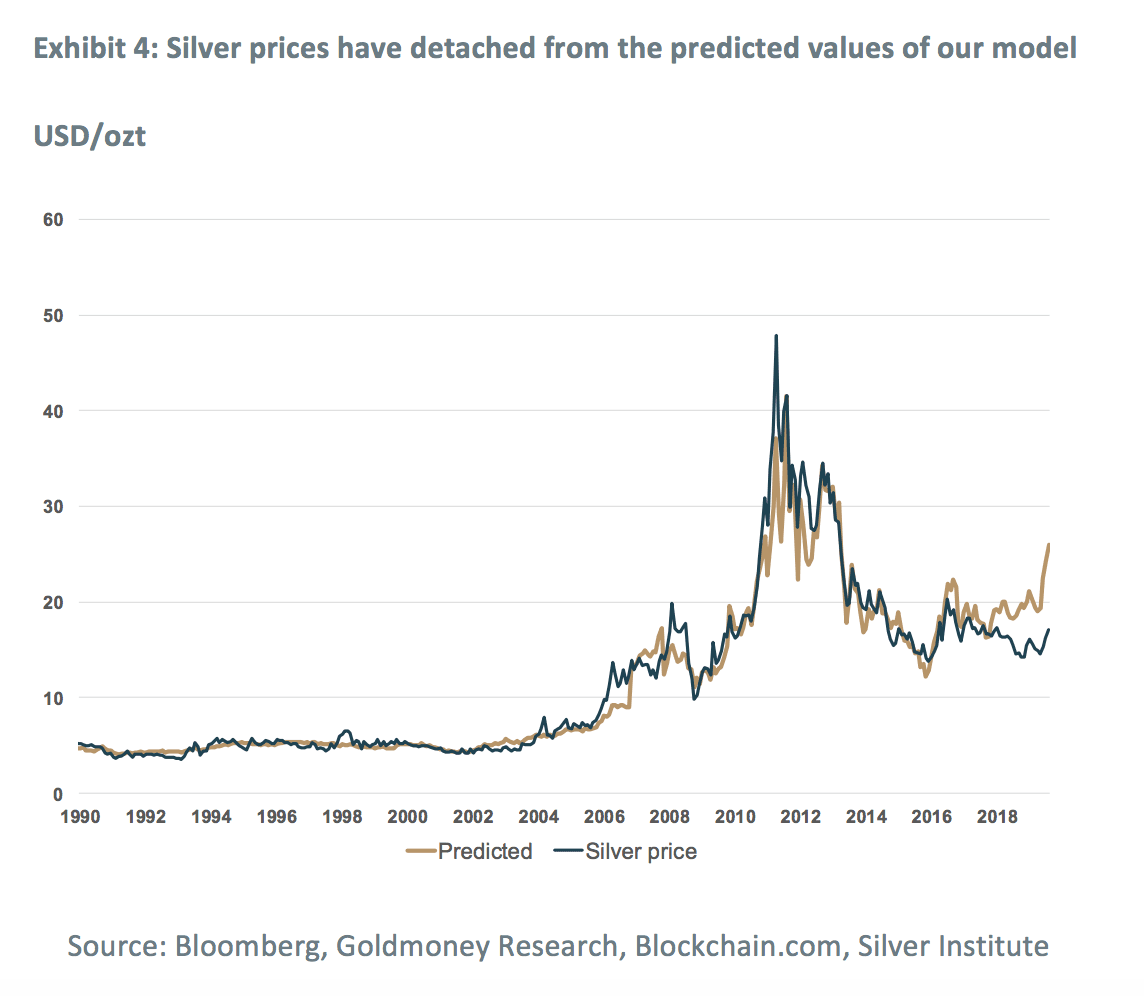
Además, los precios de la plata no solo se han desligado del oro, sino también de los niveles previstos por nuestro modelo de valoración (véase el Gráfico 4). Nuestro modelo estima que los precios deberían estar actualmente en torno a 25 USD/ozt, es decir, 8 USD/ozt por encima del nivel actual. Es importante señalar que, cuando la plata tocó fondo a finales de 2015, los precios coincidían exactamente con los niveles previstos por el modelo. Posteriormente, nuestro modelo habría pronosticado una subida de los precios gracias a la lenta caída de las expectativas de tipos de interés reales y a un crecimiento moderado de la producción industrial. La caída de las expectativas de tipos reales sí provocó una subida del oro, pero la plata no la siguió.
¿Por qué se está quedando rezagada la plata?
Creemos que la respuesta es probablemente doble:
En primer lugar, como ya hemos destacado antes, los precios de la plata dependen tanto de la demanda monetaria como de la industrial. Esto contrasta con los precios del oro, que dependen únicamente de la demanda monetaria, ya que la demanda industrial es pequeña en comparación y bastante estable. En nuestro modelo de precios utilizamos los datos de producción industrial como indicador aproximado de la demanda industrial de plata. Históricamente esto ha funcionado bien, como demuestra el buen ajuste de nuestro modelo (véase el Gráfico 4). Sin embargo, la relación entre la producción industrial total y la demanda industrial de plata ha cambiado drásticamente en los últimos años. Históricamente, el sector de la fotografía ha representado la mayor parte de la demanda industrial de plata. Esa fuente de demanda ha desaparecido casi por completo. En 2018, el sector fotográfico absorbió algo menos de 40 millones de onzas, frente a unos 200 millones de onzas (1/3 de la oferta mundial de las minas) hace veinte años (véase el Gráfico 5). El fuerte crecimiento de otros sectores (electrónica, aleaciones, óxido de etileno) ha compensado en parte la caída de la demanda de la industria fotográfica, pero esta demanda también alcanzó su máximo hacia 2013 y desde entonces ha bajado ligeramente (véase el Gráfico 5). Afortunadamente para la industria de la plata, un sector manufacturero genera cada vez más demanda de plata: la industria fotovoltaica. La fabricación de paneles solares consumió más de 80 millones de onzas en 2018 (el 10 % de la oferta de las minas) y sigue creciendo. Sin embargo, la demanda de la industria fotovoltaica es bastante reciente y, aunque se acelera con rapidez, no ha sido lo bastante grande en los últimos cinco años como para compensar por completo la pérdida de demanda fotográfica y la desaceleración de la demanda industrial. Por tanto, en términos netos, la demanda industrial ha tendido ligeramente a la baja desde 2013 (véase el Gráfico 5). Creemos que la débil demanda industrial de los últimos años ha contribuido al mal comportamiento del precio de la plata y explica en parte por qué la plata se ha rezagado respecto al oro.
Lo importante es que, de cara al futuro, no esperamos que la débil demanda industrial siga siendo un obstáculo para los precios de la plata. Una razón es que la demanda del sector fotográfico no puede bajar mucho más, mientras que esperamos que la de la industria fotovoltaica siga aumentando. Otra razón es que, aunque una caída de la demanda industrial, incluso pequeña como la de los últimos años, puede afectar negativamente a los precios de la plata en un entorno «normal», pasa a un segundo plano en un periodo de fuerte demanda monetaria, ya que la demanda industrial suele ser débil de todos modos[1]. 
En segundo lugar, la plata podría haber sufrido una mayor competencia de las criptomonedas. La demanda monetaria de oro y de plata aumenta cuando bajan las expectativas de tipos de interés reales. La razón es que, en estos entornos, la gente pasa de las monedas fiduciarias a los metales para proteger su poder adquisitivo. Para muchos ahorradores, la plata tiene la ventaja de que es más fácil de comprar en incrementos más pequeños (de valor). Además, la plata suele superar al oro en los mercados alcistas, lo que la hace más interesante para los especuladores. Es posible que bitcoin se haya llevado parte de la cuota de mercado de la plata entre este tipo de inversores. El mercado de la plata también es mucho más pequeño que el del oro. Si el oro y la plata pierden el mismo volumen de demanda monetaria en favor de las criptomonedas, debería afectar mucho más a la plata que al oro (véase el Gráfico 6). Mientras que el oro se ha movido exactamente en línea con lo que predice nuestro modelo, incluso cuando el precio de bitcoin pasó de 300 USD a finales de 2015 a más de 10 000 USD actualmente, la plata ha tenido un peor comportamiento. 
Aunque no hacemos predicciones sobre el futuro de las criptomonedas, no creemos que su competencia vaya a afectar mucho a la plata en adelante. La razón por la que la competencia de las criptomonedas pudo afectar negativamente a la plata en los últimos años es que el repunte de la demanda monetaria de metales preciosos ha sido hasta ahora modesto (con la excepción de las últimas semanas). Esperamos que la demanda monetaria siga acelerándose a medida que este ciclo alcista de los metales preciosos gane velocidad y se acelere la caída de las expectativas de tipos reales. En un entorno así, dos factores pasan a ser dominantes para los precios de la plata: las bajas existencias de plata en la superficie y la forma discontinua de la curva de costes de la plata.
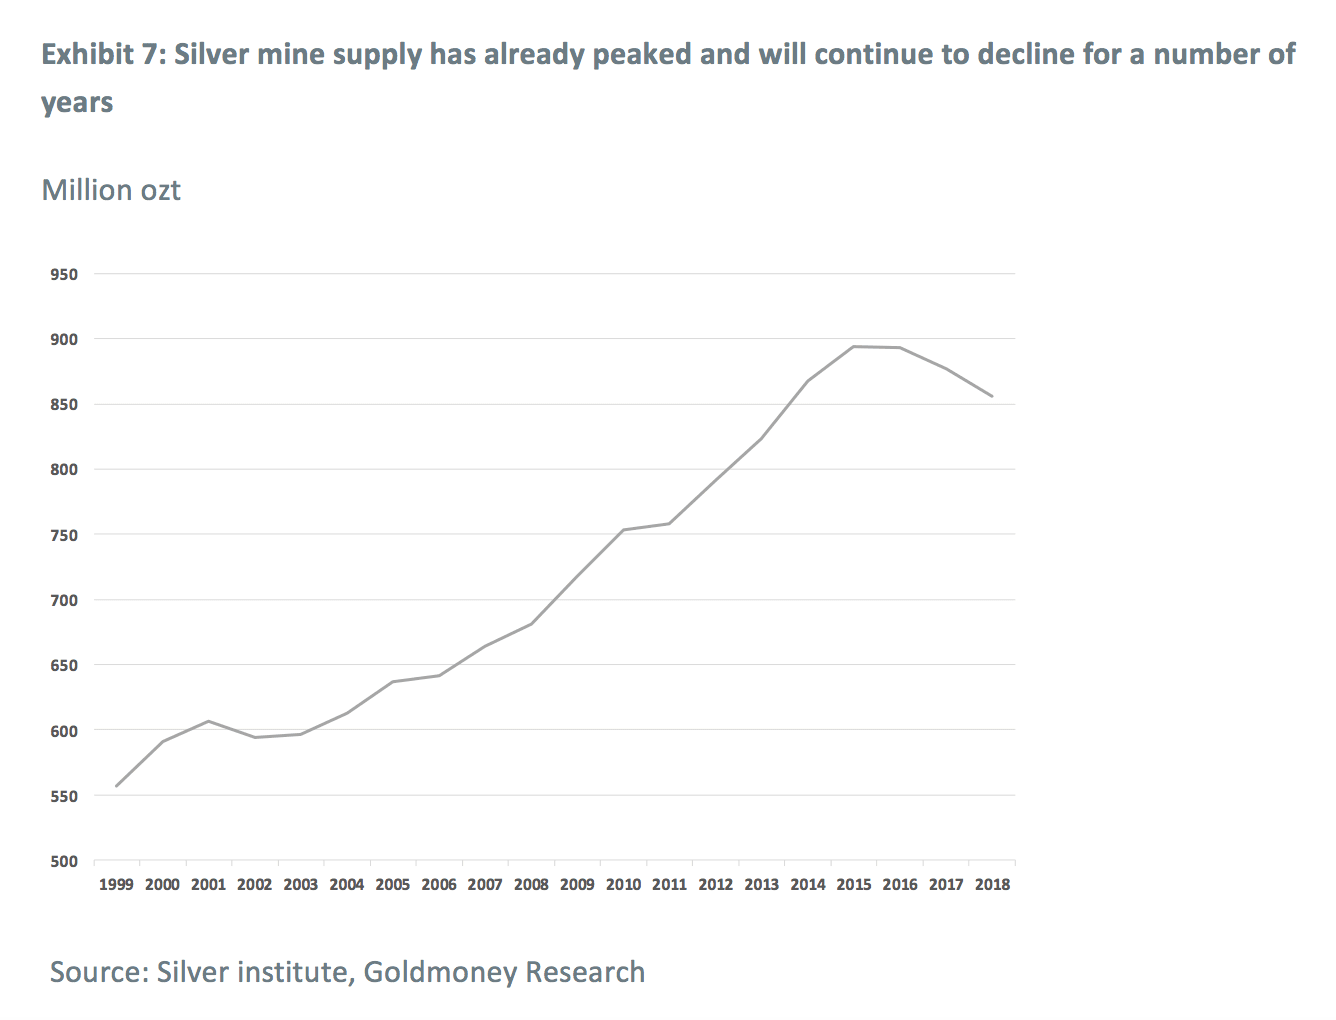
En cuanto a esto último, es importante señalar que la producción minera de plata está en descenso. Según el Silver Institute, la oferta minera de plata alcanzó su máximo en 2015/2016. Si lo comparamos con la minería del oro, que está a punto de entrar en un periodo de oferta minera decreciente debido a un largo periodo de infrainversión, la industria de la plata va muy por delante en esta evolución, ya que la oferta minera ya cayó un 2 % en 2018 y el Silver Institute prevé que vuelva a caer un 2 % este año (véase el Gráfico 7). No se vislumbra ningún cambio de esta tendencia y, si la producción minera de metales básicos se resiente por la debilidad de la demanda a raíz de una recesión económica, la producción de plata como subproducto también disminuirá.
En conjunto, creemos que es posible que, aunque el auge de las criptomonedas sí tuvo un efecto negativo sobre los precios de la plata en los últimos años, se debió al entorno específico en el que ocurrió. No esperamos que la plata encuentre muchos obstáculos en adelante.
La relación oro-plata está cerca de un máximo histórico, pero creemos que la plata empezará a superar al oro
Como resultado, la plata cotiza actualmente a una ratio de 88 respecto al oro, cerca de los máximos históricos de 1991. En aquel momento, la plata cotizaba a 3,67 USD/onza troy. Aquello supuso también el mínimo intermedio de los precios de la plata, que después se revalorizó un 1300 % hasta alcanzar su máximo en 2011 (véase el Gráfico 8).
Durante las últimas semanas, la plata por fin logró romper al alza. Subió de 14 USD/onza troy en noviembre del año pasado a 17 USD/onza troy a día de hoy, un aumento del 21 %. Sin embargo, la plata solo tuvo un comportamiento en línea con el del oro, que subió de 1200 USD/onza troy a más de 1500 USD/onza troy en la actualidad (véase el Gráfico 9). Como ya hemos señalado antes, creemos que estamos al comienzo de un ciclo del precio del oro que se está desplegando, y los movimientos recientes de los precios han reforzado nuestra convicción (Gold Price Framework – The next cycle unfolds, 20 de junio de 2009). En un entorno tan alcista, esperamos que la plata vuelva a superar al oro. Por tanto, a nuestro juicio, el reciente repunte del precio de la plata es solo el principio.

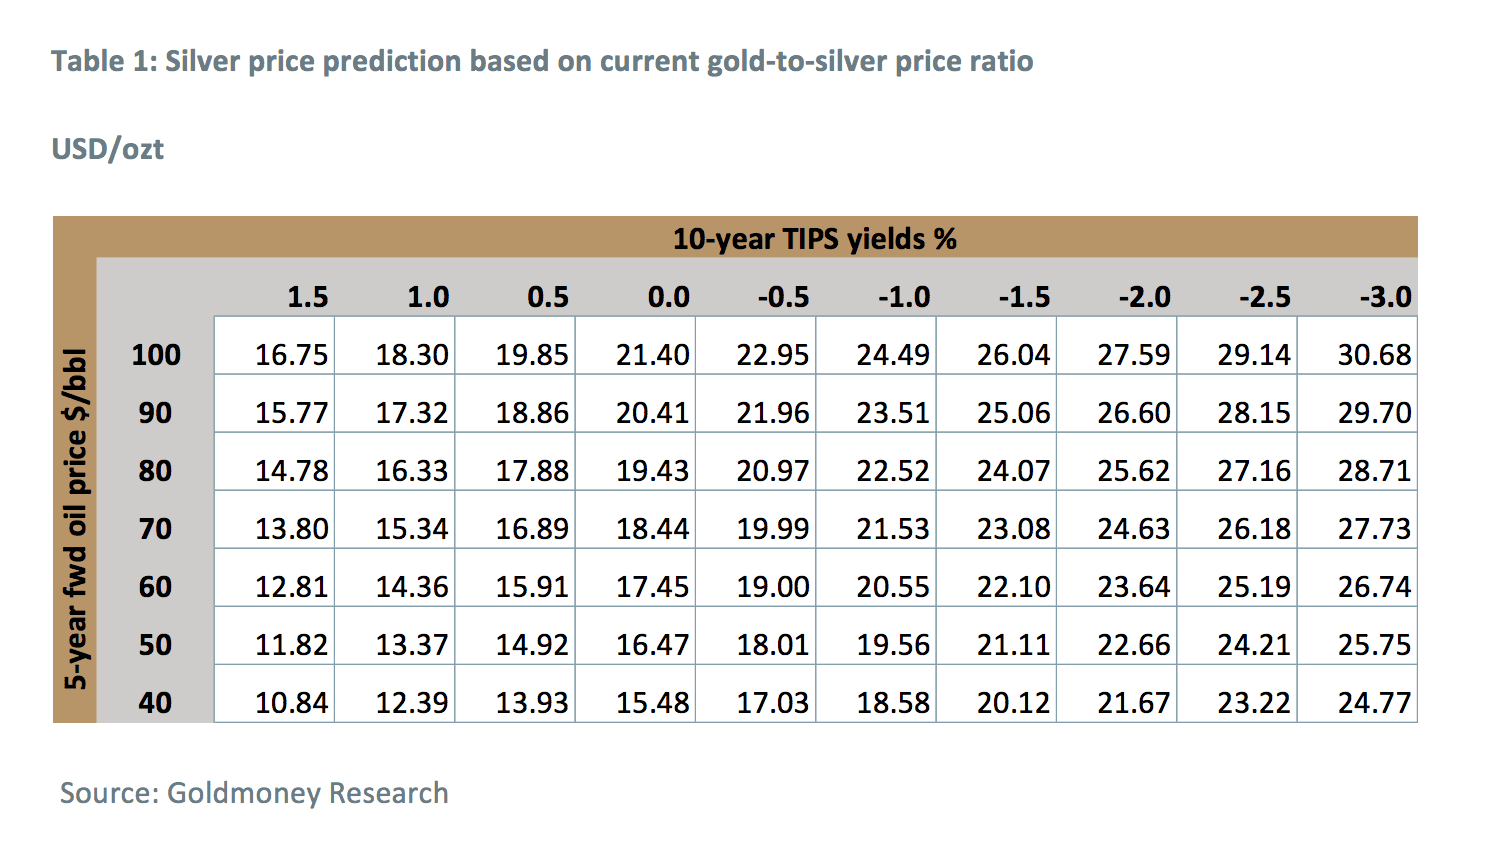
En el informe sobre el oro mencionado anteriormente, presentamos una tabla con nuestras previsiones del precio del oro para diversos escenarios de expectativas de tipos de interés reales y de precios de la energía a más largo plazo. La tabla siguiente toma esas previsiones y las traduce a precios de la plata, una vez con las ratios actuales entre el oro y la plata y otra con la ratio media de los últimos 25 años (véanse la tabla 1 y la tabla 2). Si los precios de la plata acabaran en estos últimos valores, volverían a situarse en línea con el comportamiento de 2:1 de la plata respecto al oro que solemos observar en los ciclos alcistas de los metales preciosos. En cualquier caso, en nuestra opinión, los precios de la plata tienen un potencial de subida explosivo en los próximos años.

[1] Los ciclos alcistas del oro y la plata están impulsados por la caída de las expectativas de tipos de interés reales. Estas suelen ser el resultado de la política de los bancos centrales, ya sea mediante la bajada de los tipos de interés nominales o mediante el aumento de las expectativas de inflación como consecuencia de la política monetaria. Los bancos centrales tienden a recortar los tipos cuando la actividad económica (y, por tanto, la demanda industrial de plata) es débil. La inflación elevada suele afectar negativamente al crecimiento económico. Esto va al final de cada publicación (Updates, Analysis, Insights)
Las opiniones y los puntos de vista expresados en este artículo son los de los autores y no reflejan los de Goldmoney ni los de Menē, salvo que se indique expresamente. Tenga en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado independiente y debidamente cualificado para ello. Cualquier información proporcionada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por las pérdidas o los daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por tanto, tiene un interés indirecto en Menē.