
Hace cuatro años presentamos nuestro marco de análisis del precio de la plata, en el que intentamos identificar los factores fundamentales que lo determinan (Silver price framework: Both money and a commodity, 9 de marzo de 2017). En el verano de 2019 publicamos un informe y revisamos nuestro modelo de precios de la plata. En aquel informe concluimos que los precios de la plata tenían un «potencial alcista explosivo» (Silver prices with explosive upside, 15 de agosto de 2019). En ese momento, la plata cotizaba en torno a 16 $/ozt. Un año después, cotizaba a 26 $/ozt, ligeramente por debajo de los niveles actuales (véase el gráfico 1). Ahora nos encontramos de nuevo ante un entorno en el que esperamos que los riesgos estén claramente sesgados al alza y que el próximo movimiento de la plata pueda ser mucho mayor.
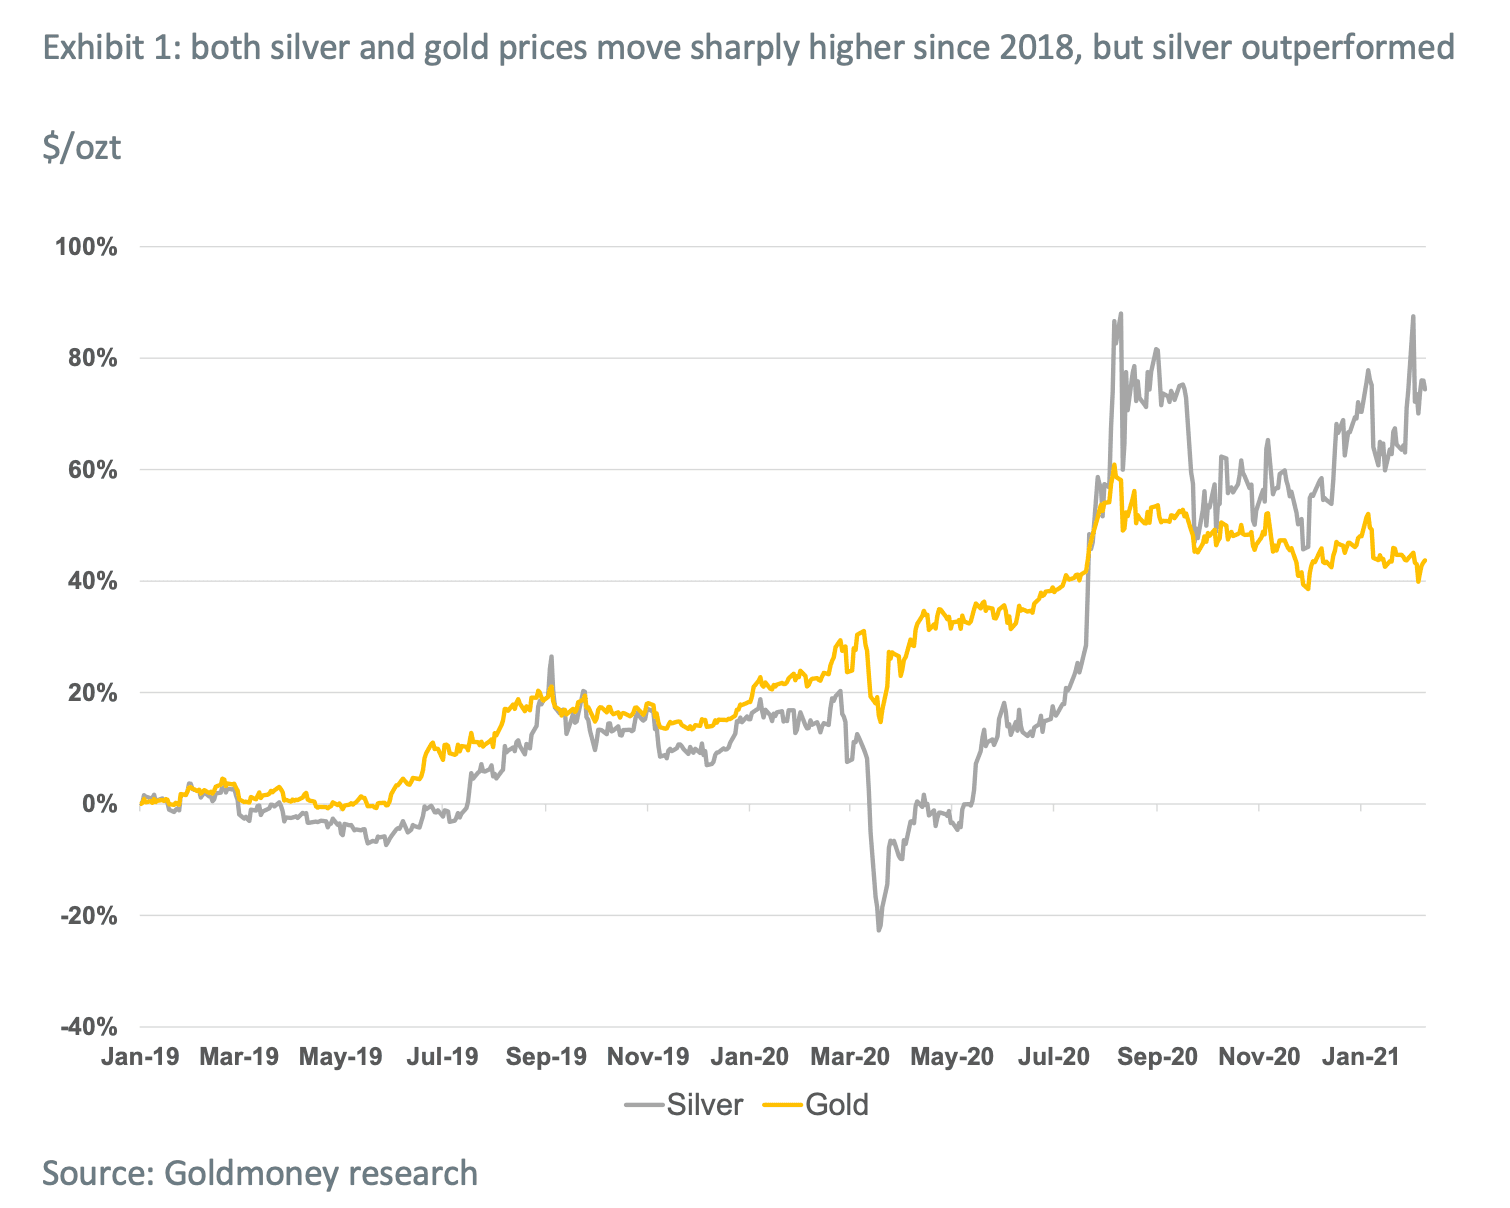
Para entender nuestra opinión actual, conviene revisar nuestro informe de 2019 y los motivos por los que éramos optimistas con este metal entonces. Como explicamos en nuestro marco de análisis del precio de la plata, la plata es a la vez dinero (reserva de valor) y una materia prima de uso industrial. A diferencia del oro, que es simplemente dinero, la plata se ve afectada tanto por los cambios en la demanda monetaria como por los de la demanda industrial. De nuestro marco original:
- Por un lado, la plata es una forma de dinero libre de riesgo de contraparte en la que los costes de reposición marcan el límite inferior de los precios; es la misma prueba de valor basada en la energía que sustenta los precios del oro. Por tanto, la plata debería verse influida por los mismos factores que el precio del oro: las expectativas de tipos de interés reales, la política de los bancos centrales y los precios de la energía a más largo plazo.
- Por otro lado, la plata es una materia prima con numerosas aplicaciones industriales. Por ello, los cambios en la actividad industrial también deberían afectar a su precio.
Además, los precios de la plata no solo se han desvinculado del oro, sino también de los niveles previstos por nuestro modelo de precios (véase el gráfico 4). Nuestro modelo indica que los precios deberían situarse actualmente en torno a 25 $/ozt, es decir, 8 $/ozt por encima del nivel actual. Cabe destacar que, cuando los precios de la plata tocaron fondo a finales de 2015, coincidían exactamente con los niveles previstos por nuestro modelo. Posteriormente, nuestro modelo habría previsto una subida de los precios gracias a la lenta disminución de las expectativas de tipos de interés reales y a un crecimiento moderado de la producción industrial. La caída de las expectativas de tipos de interés reales sí provocó una subida del precio del oro, pero los precios de la plata no la siguieron.
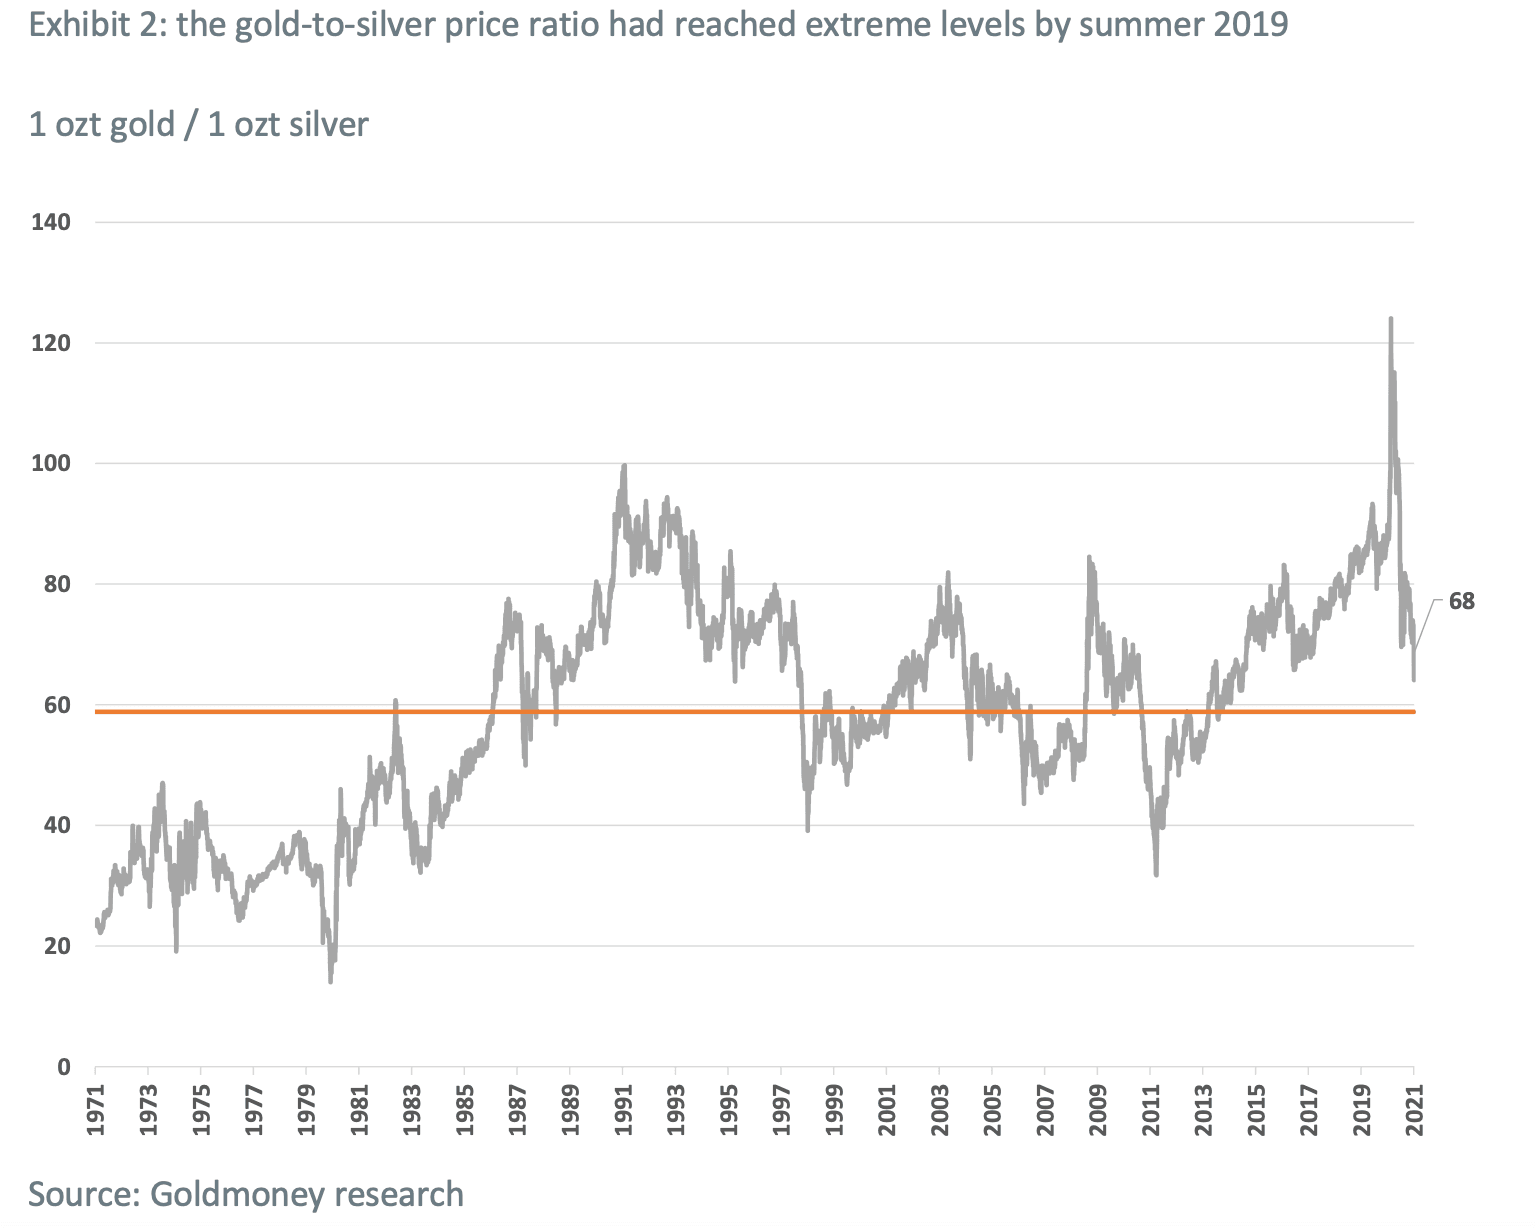
Entonces, ¿por qué la plata se quedó rezagada respecto al oro en los años previos a 2019? En aquel momento concluimos que la relación histórica entre la producción industrial general y la demanda industrial de plata se había roto, ya que la demanda del sector fotográfico se había desplomado. Aunque la demanda de otros sectores (fotovoltaico) había compensado parte de esta pérdida, todavía era demasiado pequeña en comparación. Esto había elevado la relación entre el precio de la plata y el del oro por encima de 90, mientras que la media histórica desde 1971 se acercaba más a 60 (véase el gráfico 2).
Sin embargo, también concluimos que la demanda industrial probablemente había tocado fondo en ese punto, ya que apenas quedaba demanda del sector fotográfico y la de otras industrias seguía creciendo. Además, la oferta de las minas había alcanzado su máximo en 2016 (véase el gráfico 3). Este descenso de la oferta minera primaria también contribuyó a compensar la pérdida de demanda del sector fotográfico. Como esperábamos que la oferta minera siguiera disminuyendo y la demanda fotográfica tenía poco margen para seguir cayendo, esto se convertiría en un factor de apoyo en el futuro (y, de hecho, la producción minera continuó su tendencia a la baja en 2020).

Por tanto, a mediados de 2019 concluimos que los vientos en contra del sector industrial que habían lastrado los precios de la plata probablemente ya eran cosa del pasado. En consecuencia, esperábamos que el precio de la plata acabara cerrando la brecha con el oro, lo que implicaba un aumento sustancial del precio.
Al no haber ya vientos en contra desde el lado industrial, la demanda monetaria se convertiría en el principal motor de la plata en adelante. Cabe destacar que, en agosto de 2019, nos habíamos vuelto cada vez más optimistas respecto a la demanda monetaria de metales preciosos en general, ya que la Fed había iniciado un nuevo ciclo de recortes de tipos. La Fed había estado subiendo los tipos desde finales de 2015. Esto se prolongó hasta principios de 2019, cuando las condiciones financieras empezaron a endurecerse, lo que obligó a la Fed a hacer una pausa (véase el gráfico 4).
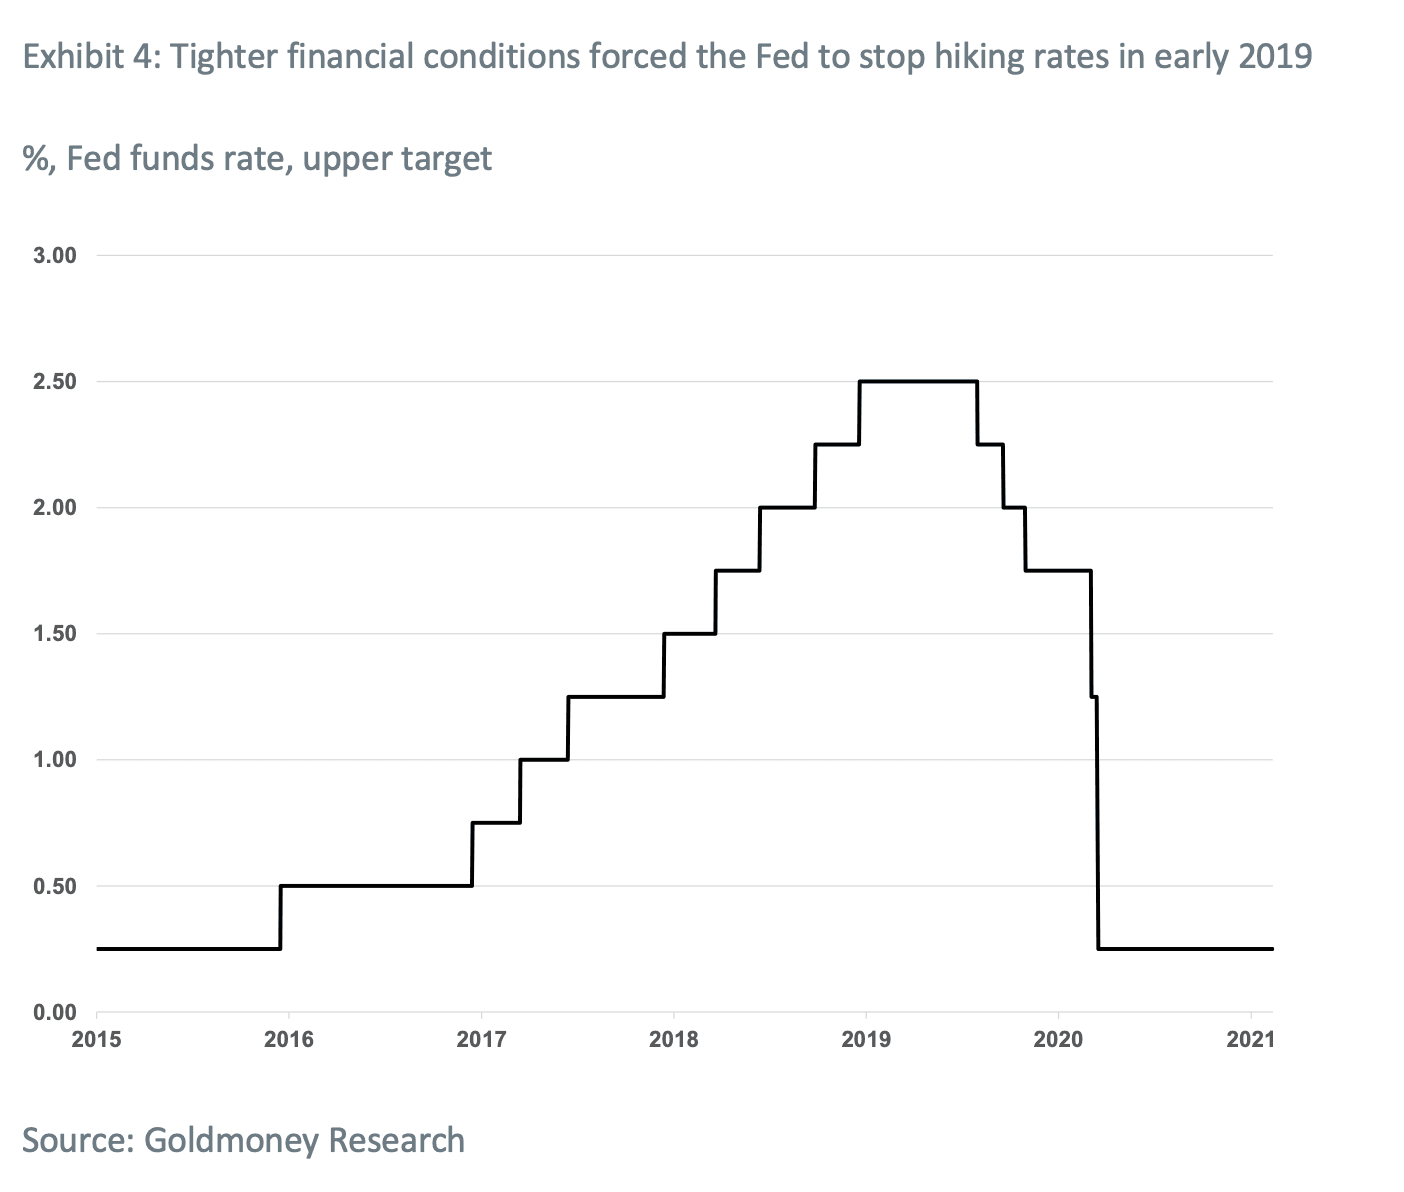
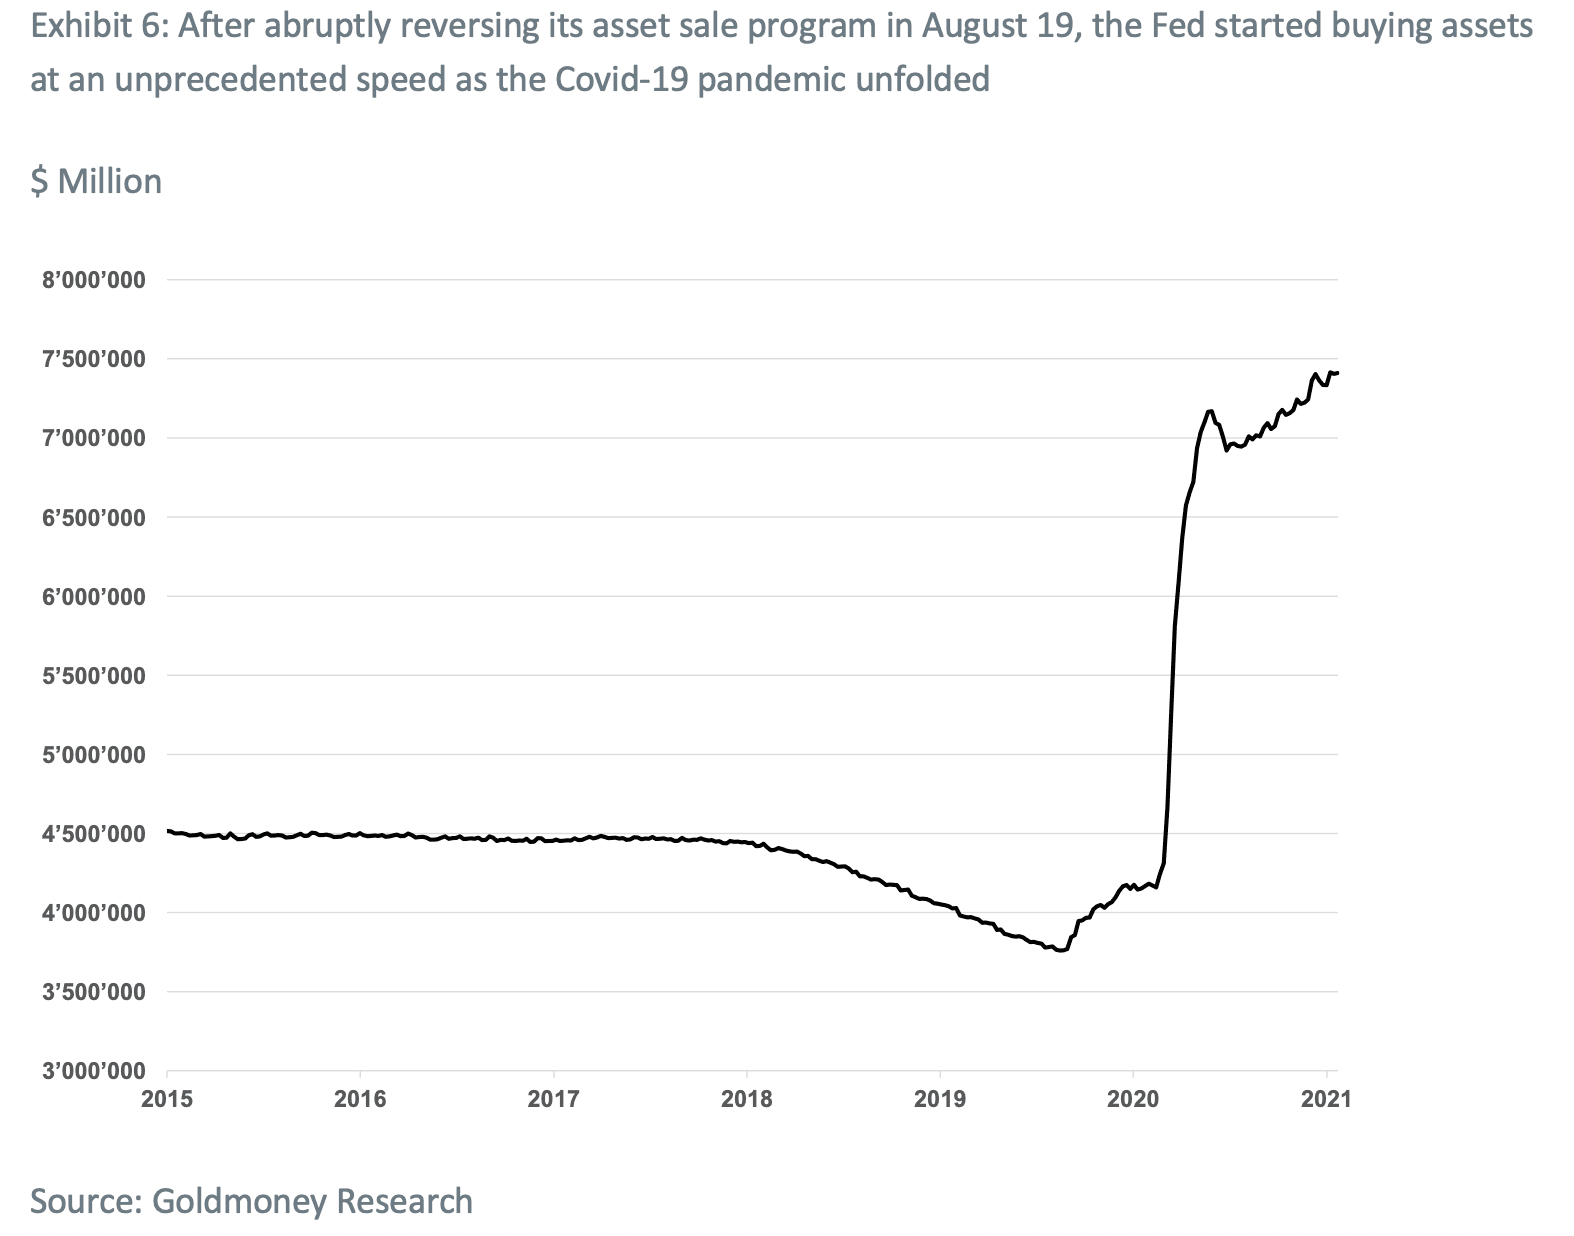
El 31 de julio de ese mismo año, las condiciones financieras habían empeorado hasta tal punto que la Fed tuvo que recortar los tipos por primera vez en una década. Poco después, puso fin de forma abrupta a la venta de los activos de su balance y empezó a comprar activos de manera agresiva. Este giro en la política del banco central se produjo en medio de una turbulencia considerable en los mercados de repo. Por todo ello, concluimos que el ciclo de endurecimiento de la Fed había terminado y que veríamos un periodo de recortes de tipos y de compras continuas de activos por parte del banco central, lo que a su vez impulsaría al alza los precios de los metales preciosos.
Como ya hemos explicado antes, cuando el oro y la plata suben por un aumento de la demanda monetaria, la plata tiende a superar al oro en rentabilidad (véase el gráfico 5). Por tanto, la combinación de unos fuertes vientos de cola monetarios y la posibilidad de que el precio del oro se pusiera al día, al haber desaparecido los vientos en contra industriales, nos llevó a concluir que los precios de la plata tenían un potencial alcista explosivo.

La pandemia de Covid-19 provocó un cambio de paradigma en la política monetaria
Lo que vino después difícilmente podríamos haberlo predicho. Al principio, la pandemia de Covid-19 hizo que los precios de los activos se desplomaran. Tanto el oro como la plata se hundieron, la plata incluso más que el oro, porque de nuevo la demanda industrial estaba en riesgo. Sin embargo, los bancos centrales reaccionaron casi al instante tal como esperábamos y empezaron a inundar el mercado de liquidez de forma agresiva, bajando los tipos a cero y comprando activos a una velocidad sin precedentes (véase el gráfico 6).
Así, el mercado bajista de los metales preciosos resultó ser muy breve y, a mediados de 2020, el oro había marcado un nuevo máximo histórico y la plata había duplicado su precio. Este fuerte repunte de la plata cerró la brecha entre su precio real y lo que predice nuestro modelo (véase el gráfico 7).

Avanzando hasta hoy, las perspectivas son muy alcistas para los metales preciosos. Como explicamos en nuestro informe sobre el oro publicado recientemente (Gold Price Framework Update – the New Cycle Accelerates, 28 de enero de 2021), creemos que la subida del 25 % del oro el año pasado marca solo el comienzo del actual ciclo de precios del oro.
Esperamos que el riesgo para todos los factores que influyen en el precio del oro siga inclinado con firmeza a favor del oro. Las expectativas de tipos de interés reales se encuentran actualmente en su nivel más bajo de la historia, pero la actuación histórica de los bancos centrales tras una recesión sugiere que hay mucho margen de descenso. Los precios de la energía a largo plazo se hundieron al desatarse la pandemia global de Covid-19, lo que acelerará la escasez de oferta energética que llevamos años esperando. Y no hay indicios de que la tendencia a largo plazo de aumento de las reservas de oro de los bancos centrales vaya a revertirse pronto.
Y además:
Si los tipos de interés reales cayeran en una medida similar a la que han caído históricamente tras una recesión, eso por sí solo llevaría el precio del oro a unos 2600-3100 $. Un movimiento así a lo largo de todo el ciclo de precios del oro sería coherente con el movimiento de 2008-2011, de alrededor del 270 % de mínimo a máximo. Es importante señalar que este escenario seguiría sin suponer un fuerte repunte de la inflación.
Esto es muy positivo para los precios de la plata. Aunque es probable que la demanda industrial de plata siga debilitada durante algún tiempo debido al daño persistente a la economía mundial, la demanda monetaria lo compensará con creces en adelante.
Es importante señalar que, aunque la relación de precios oro-plata ha bajado considerablemente desde sus máximos de principios de 2020, de en torno a 120, hasta unos 70 a día de hoy, sigue estando muy por encima de la media a largo plazo y muy por encima de la relación existente cuando el oro alcanzó su máximo en 2011. Entonces, la relación oro-plata había caído hasta 40. Una vuelta a una relación de 40 implicaría por sí sola precios de la plata de 46 $/ozt. Sin embargo, esperamos que esa vuelta solo se produzca gracias a precios del oro sustancialmente más altos, lo que a su vez implica precios de la plata aún más elevados.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en garantizar que la información del artículo sea fiable; no obstante, Goldmoney no declara que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e información contenidas en él se realiza bajo su propio riesgo.