
Basándonos en las conclusiones de nuestro marco de precios del oro, hace tiempo que sostenemos que hemos entrado en un nuevo ciclo del oro. Sin embargo, hasta ahora siempre existía el riesgo de que un fuerte crecimiento económico permitiera a la Fed subir los tipos por encima de lo que los propios miembros del FOMC consideraban posible. A medida que los mercados y la propia Fed se ajustan rápidamente a la nueva realidad de una desaceleración del crecimiento económico, esos riesgos se han disipado, lo que refuerza nuestra convicción de que el próximo ciclo del oro está a punto de comenzar.
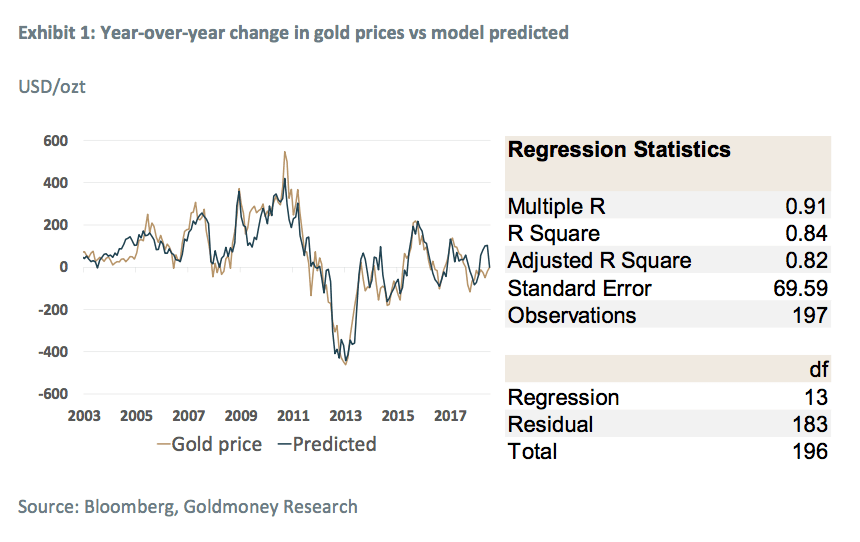
En 2018 publicamos una serie de tres partes, «Gold Price Framework Vol. 2: The Energy Side of the Equation», en la que presentamos nuestro modelo revisado de precios del oro (parte 1), profundizamos en el vínculo entre los precios de la energía a plazos más largos y el oro mediante un análisis detallado de la exposición energética de las empresas mineras de oro (parte 2) y ofrecimos una perspectiva de los precios del oro (parte 3).Si no conoces nuestro modelo, te recomendamos leer al menos la parte 1 para comprender mejor las conclusiones de este informe. En pocas palabras, descubrimos que la mayoría de los cambios en los precios del oro se pueden explicar con solo tres factores: la política de los bancos centrales (más concretamente, las expectativas de tipos de interés reales y el QE), los cambios en los precios de la energía a plazos más largos y las compras netas de oro de los bancos centrales (el factor menos importante). Estos tres factores explican más del 80 % de las variaciones interanuales del precio del oro (véase el Gráfico 1).
A la vista de la perspectiva de los principales factores que determinan los precios del oro, reiteramos nuestra opinión de que el riesgo para los precios del oro está claramente sesgado al alza, una posición que mantenemos desde principios de 2016. Aunque nuestra visión alcista sobre el oro no ha cambiado, sí ha cambiado claramente nuestro nivel de convicción. Durante los últimos tres años hemos sostenido que estamos en un nuevo ciclo alcista, pero siempre mantuvimos una postura algo cautelosa, ya que veíamos un escenario a corto plazo en el que la Fed podía seguir subiendo los tipos gracias a una aceleración del crecimiento económico. Ahora pensamos que este riesgo prácticamente ha desaparecido: el crecimiento económico mundial apunta a la baja, los propios miembros del FOMC recortan sus expectativas de tipos futuros y el mercado empieza a descontar bajadas de tipos en lugar de nuevas subidas. En otras palabras, el próximo ciclo está a punto de comenzar.
el ciclo actual del precio del oro comenzó a finales de 2015…
Desde que presentamos por primera vez nuestro marco de precios del oro, a finales de 2015, hemos sostenido que habíamos entrado en un nuevo ciclo en el mercado del oro. En aquel momento creíamos que los precios del petróleo a plazos más largos (Brent a 5 años) probablemente habían tocado fondo a finales de 2015 (en 47 US$/barril; ahora, 60 US$/barril) y que las expectativas de tipos de interés reales (rentabilidades de los TIPS a 10 años) estaban cerca de su máximo del ciclo, en el 0,8 % (ahora, 0,3 %) (véase el Gráfico 2). Nuestra opinión era que, aunque había cierto margen de bajada, el riesgo para los precios del oro estaba claramente sesgado al alza. Aunque no éramos extremadamente alcistas a corto plazo con respecto a los precios de la energía a plazos más largos[1], el motivo de nuestra visión alcista sobre el oro era que veíamos un riesgo a la baja mucho mayor que al alza en las expectativas de tipos de interés reales.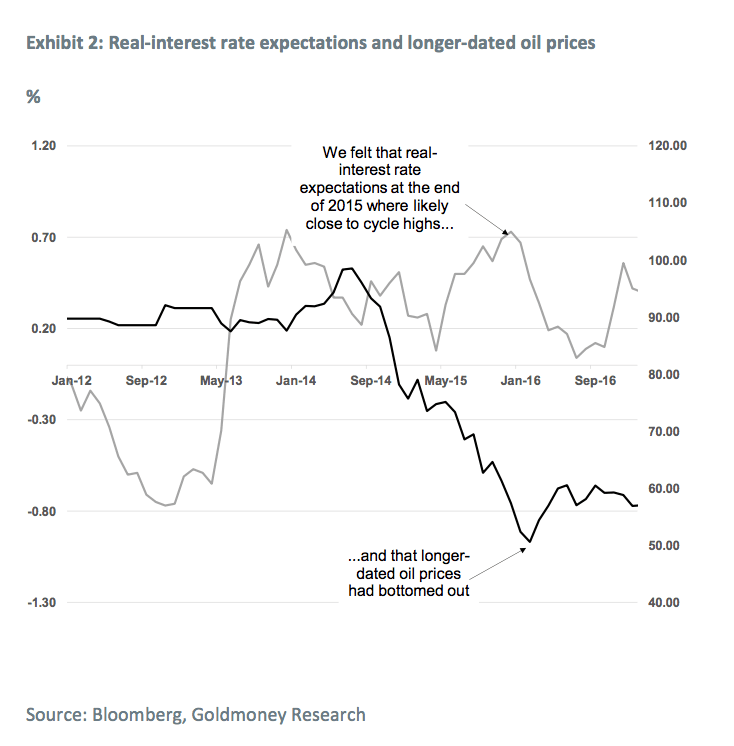
A finales de 2015, los miembros del FOMC preveían unos tipos terminales de los fondos federales del 3,5 % (véase el Gráfico 3). La Fed también tiene un objetivo de inflación del PCE (gasto en consumo personal) del 2 %, que, en nuestra opinión, se traduce en un IPC (índice de precios al consumo) de alrededor del 2,5-3 % incorporado en las rentabilidades de los TIPS. Por tanto, esperábamos que las rentabilidades de los TIPS no subieran mucho por encima del 1 %, incluso si la Fed lograba subir los tipos tantas veces como indicaba entonces. 
Sin embargo, también reconocimos que existía una incertidumbre considerable sobre la evolución de las expectativas de tipos de interés reales durante los próximos años. El famoso gráfico de puntos de la Fed simplemente muestra lo que los miembros del FOMC esperan para los tipos nominales futuros, no un objetivo declarado. Un repunte brusco de la actividad económica podría permitir a la Fed seguir subiendo los tipos. En nuestra opinión, una rentabilidad «normal» del bono del Tesoro a 10 años, del 5-6 %, habría tenido un impacto negativo bastante fuerte sobre el precio del oro. Suponiendo que la Fed mantuviera su objetivo de inflación del 2 %, lo más probable es que las expectativas de tipos reales rondaran el 2-2,5 %[2]. En igualdad de condiciones, nuestro modelo predeciría una caída del precio del oro por debajo de 1.000 USD/onza troy en un entorno así.
Tras las elecciones presidenciales estadounidenses de 2016, eso fue exactamente lo que el mercado empezó a descontar. El mercado confiaba en que la desregulación liberaría el crecimiento económico y compensaría el impacto negativo de la reducción del balance de la Fed. Y durante un tiempo, parecía que el entorno económico en EE. UU. realmente cobraba impulso y sorprendía tanto al mercado como a la Fed. A su vez, los miembros del FOMC empezaron a elevar sus expectativas de tipos terminales, desde apenas el 2,75 % hasta el 3 %.
Aunque esto hizo subir las expectativas de inflación a 10 años del 1,2 % a principios de 2016 al 2,2 % en 2018, los tipos nominales subieron aún más rápido, ya que la Fed por fin pudo subir los tipos varias veces al año, lo que llevó la rentabilidad del bono del Tesoro a 10 años al 3,2 % a finales de 2018. El resultado fue que las expectativas de tipos de interés reales volvieron a repuntar una vez más hasta el 1,2 % (véase el Gráfico 4).

Como era previsible, el oro lo ha pasado algo peor en este entorno, pero el temido escenario de mercado bajista del oro nunca se materializó. El precio del oro rondaba los 1.300 USD/onza troy antes del día de las elecciones y había caído menos de 100 USD/onza troy cuando alcanzamos los tipos máximos a finales del año pasado, a pesar de haber atravesado también un entorno bajista en la energía.
Parte de la razón de esta resistencia es que, mientras la Fed endurecía las condiciones monetarias subiendo los tipos y reduciendo su balance, los bancos centrales de todo el mundo siguieron relajándolas, y los activos totales de los bancos centrales se encuentran ahora en máximos históricos. Esto también explica por qué el precio del oro en algunas otras divisas está igualmente en máximos históricos. En conjunto, el ciclo alcista que comenzó en 2015 sigue intacto, y la Fed acaba de confirmarlo.
…and it just got confirmed by the chairman of the FED
El optimismo sobre el repunte del crecimiento económico en EE. UU. resultó ser efímero y, durante los últimos meses, los miembros del FOMC fueron reduciendo gradualmente sus expectativas hasta el 2,5 % (véase el Gráfico 5) y, lo que es más importante, recortaron drásticamente sus expectativas sobre el tipo de los fondos federales a finales de 2019 hasta tan solo el 2,375 %, lo que implica cero subidas.

Sin embargo, sostenemos que, si se tiene en cuenta la política histórica de la Fed, el mercado parece seguir siendo demasiado optimista. Como hemos señalado antes, en los últimos 30 años la Fed recortó los tipos un 5,5 % de media cuando EE. UU. entró en recesión. Esto implicaría tipos del bono del Tesoro a 10 años marcadamente negativos (véase el Gráfico 7).

Y eso sin tener en cuenta la alta probabilidad de que la Fed recurra a lo que en su día se llamó política monetaria no convencional: la flexibilización cuantitativa (QE, por sus siglas en inglés). En nuestra opinión, lo más importante en materia de política monetaria no fue el cambio de postura de los miembros del FOMC respecto a las perspectivas (el mercado ya lo anticipaba desde hacía tiempo), sino un comentario del presidente de la Fed, Powell, durante una conferencia el 4 de junio de 2019. Powell lanzó un mensaje contundente al mercado al prepararlo para lo que la mayoría de los participantes en el mercado del oro esperaban desde el principio: que la flexibilización cuantitativa deje de considerarse no convencional y pase a ser, en el futuro, una herramienta habitual en el arsenal de la Fed. Powell dijo:
«Habrá una próxima vez», [...] [Los tipos de interés tan cercanos a cero] «se han convertido en el principal desafío de política monetaria de nuestro tiempo. Quizá sea hora de dejar de usar el término "no convencionales" para referirse a las herramientas que se utilizaron durante la crisis. Sabemos que es probable que herramientas como estas hagan falta de alguna forma en el futuro.»
Y sin querer ser menos que la Fed, el presidente del BCE, Mario Draghi, sorprendió a los mercados dos semanas después, al decir en el Foro del BCE en Portugal:
«Si no hay mejoría, de modo que quede amenazado el retorno sostenido de la inflación a nuestro objetivo, será necesario un estímulo adicional»
Dado que el tipo de referencia del BCE se mantiene en cero, esto solo puede significar más flexibilización cuantitativa o algún derivado de ella. En otras palabras, cuando llegue la próxima recesión, cabe esperar mucha más QE, no solo de la Fed, sino de prácticamente todos los grandes bancos centrales.
Y es simplemente la conclusión lógica. Si la Fed no puede subir los tipos por encima del 2,5 % antes de la próxima recesión, un recorte del 5,5 % llevaría el nuevo tipo objetivo al -3 %. Es un nivel de tipos de interés negativos (NIRP) al que ningún otro banco central se ha acercado siquiera. El Banco Nacional Suizo mantiene su tipo de referencia en el -0,75 % desde hace años, pero argumenta que lo hace para evitar que el franco suizo se aprecie demasiado mientras las economías vecinas de Europa tienen dificultades, y no para estimular la economía suiza. Por tanto, parece inevitable que la QE se vuelva a poner en marcha cuando llegue la próxima recesión y que los tipos se recorten al menos hasta cero.
Aunque el momento de todo esto no está claro, la dirección sí lo está. Se podría decir que la economía estadounidense ha mostrado hasta ahora una resiliencia notable frente a la subida de los tipos de interés, una curva de tipos invertida, unos precios de la energía más altos (hasta hace muy poco) y una guerra comercial en escalada entre China y EE. UU., y potencialmente otros países[3]. Y si EE. UU. y China resolvieran su disputa comercial, cabría esperar un repunte a corto plazo de la confianza y la actividad económica. Pero los tipos han alcanzado un umbral a partir del cual empiezan a tener un efecto significativo y, a nuestro juicio, irreversible sobre la economía. Los mercados inmobiliarios de las grandes ciudades, que durante 10 años solo conocieron una dirección, ya han empezado a flaquear. Las cifras recientes de empleo tampoco han sido muy alentadoras. Y los tipos más altos en EE. UU. también han pasado factura al resto del mundo. Los índices PMI europeos, por ejemplo, llevan meses débiles. Y China tiene sus propios problemas, probablemente agravados por la guerra comercial en curso.

Por ello, en nuestra opinión, no es cuestión de si EE. UU. entrará en la próxima recesión, sino de cuándo. Dentro de unas semanas, este será oficialmente el periodo más largo de expansión económica de la historia de EE. UU., superando los 120 meses consecutivos de expansión de 1991 a 2001. Dados los fuertes vientos en contra para el crecimiento económico, tenemos pocas esperanzas de que esta expansión dure mucho más. Y parece que la Fed ahora está de acuerdo. Aunque la Fed dejó sin cambios su tipo de referencia en la reunión de junio, tanto el lenguaje del comunicado como las expectativas de tipos de los miembros del FOMC han cambiado de forma significativa. En su reunión de marzo, la expectativa mediana de los miembros del FOMC para los tipos a finales de 2019 y a finales de 2020 era del 2,375 % y del 2,625 %. Tres meses después, la expectativa para finales de 2020 ha bajado hasta solo el 2,125 %, y aunque la mediana para finales de 2019 se mantuvo igual, ahora 8 miembros esperan tipos más bajos, frente a ninguno anteriormente. El mercado lo interpreta como señal de que es inminente que la Fed cambie de rumbo y empiece a recortar los tipos.
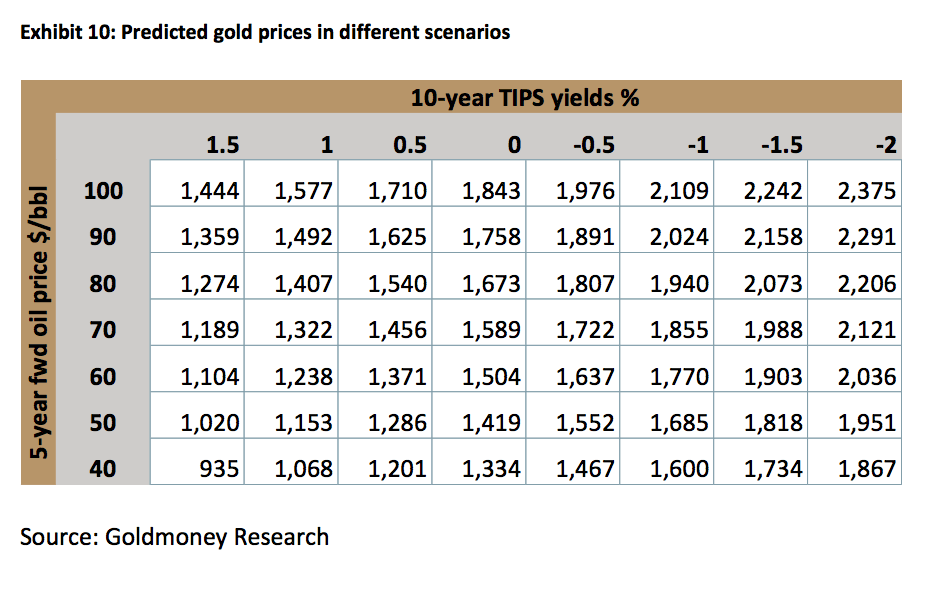
En nuestra opinión, esto significa que ya estamos plenamente en el siguiente ciclo. El riesgo de tipos mucho más altos, es decir, del 5-6 %, ha quedado firmemente descartado. Por tanto, el próximo gran movimiento en las expectativas de tipos de interés reales será a la baja. La tabla siguiente muestra el resultado del modelo para distintos escenarios (véase el Gráfico 10). Es importante destacar que la QE tiene un efecto positivo sobre el oro que va más allá de su impacto en las expectativas de tipos de interés reales. Por ello, más QE no solo impulsará el oro al alza a través de menores expectativas de tipos reales, sino que además es un factor positivo por sí misma. Sin embargo, el impacto de la QE sobre el oro es mucho más difícil de estimar en un análisis de regresión múltiple. Cada ronda de QE tuvo un impacto distinto, y lo mismo ocurrió con la reducción gradual y la posterior retirada. Por ello, en la tabla mostramos hacia dónde predice el modelo que irán los precios del oro bajo distintos escenarios de expectativas de tipos de interés reales y de precios de la energía a más largo plazo. Más QE implica que hay más potencial alcista sobre estos objetivos.
[1] Y siguen sin estarlo; simplemente tampoco vemos mucho margen de caída. Sí creemos que hay mucho potencial alcista a medio y largo plazo; véase «Petróleo crudo: los próximos 5 años, 14 de mayo de 2018».
[2] Existe un escenario alternativo en el que los tipos nominales suben rápidamente porque la inflación supera el objetivo. En ese escenario, las expectativas de tipos de interés reales probablemente bajarían y se volverían profundamente negativas.
[3] Los posibles aranceles a los productos mexicanos parecen haberse evitado por ahora, pero dada la eficacia que han demostrado los aranceles en este caso, podría ocurrir que la Administración estadounidense utilice esta medida como palanca en otros ámbitos.
Las opiniones y los puntos de vista expresados en este artículo son los del autor o de los autores y no reflejan necesariamente los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes recabar asesoramiento profesional independiente. Se ha puesto cuidado en que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida a raíz de ellas corre por tu cuenta y riesgo.