
En la primera parte de este informe (La próxima escasez de petróleo – Parte I, 20 de abril de 2021), analizamos el impacto de los precios de la energía a más largo plazo sobre el oro. Explicamos cómo la producción de la OPEP+, de los productores estadounidenses de petróleo de esquisto y de los países no OPEP (excluido el esquisto de EE. UU.) se desplomó a raíz de la caída de precios provocada por los confinamientos. En este informe examinamos con detalle estas tres fuentes de oferta de petróleo y cómo esperamos que evolucione la producción a medida que el mundo se recupere de la pandemia.
OPEP+:
La producción de la OPEP+ ha bajado porque la OPEP decidió que así fuera. Los costes de producción de la mayoría de los productores de la OPEP suelen ser muy bajos. Arabia Saudí, por ejemplo, no tuvo que paralizar su producción porque se hubiera vuelto antieconómica. La paralizó porque no quería que los precios cayeran todavía más. Pero si los precios mundiales hubieran caído aún más, Arabia Saudí y otros miembros centrales de la OPEP habrían sido los últimos en ver los precios por debajo de sus costes operativos. Lo importante de cara al futuro es que esta producción puede reactivarse igual que se detuvo, ya que no ha habido ningún impacto significativo en la capacidad.
Sin embargo, eso no significa que la pandemia de COVID-19 no haya afectado a las perspectivas a largo plazo de la producción de petróleo de la OPEP. Al igual que sus homólogos no OPEP, los productores de la OPEP recortaron drásticamente su CAPEX. Por ejemplo, cuando Saudi Aramco salió a bolsa en 2019, la compañía indicó en el folleto de la OPV que planeaba gastar entre 35 000 y 40 000 millones de dólares en CAPEX en 2020. En marzo de 2020 lo había reducido a entre 25 000 y 30 000 millones. Pero incluso cuando los precios del petróleo se recuperaron con fuerza, Aramco siguió revisando a la baja sus previsiones de CAPEX. En marzo de 2021 revisó su objetivo de CAPEX para el ejercicio a 35 000 millones de dólares, desde los 40 000-45 000 millones anteriores, y Aramco sigue estando entre los países de la OPEP que más gastan. ADNOC (Abu Dhabi National Oil Company) revisó a la baja su CAPEX de 2020 en un 35 %. Y aunque en diciembre del año pasado celebró un plan de gasto a cinco años (2021-2025) de 122 000 millones de dólares, esa cifra era 10 000 millones inferior a la del plan quinquenal anterior. KPC (Kuwait Petroleum Corp) anunció en marzo del año pasado que recortaría de forma drástica su CAPEX para 2020. Después, en agosto de 2020, anunció que reduciría su plan de gasto a cinco años nada menos que un 25 %, cancelando algunos proyectos y aplazando otros, entre ellos la exploración.
Se sabe menos de los planes de CAPEX de las compañías petroleras nacionales de los países de la OPEP no centrales, pero dado que se encuentran en situaciones financieras mucho más difíciles que Arabia Saudí, los EAU y Kuwait, es razonable suponer que los recortes de gasto serán relativamente mayores que en los miembros centrales. Y mientras que los países centrales de la OPEP dependen de sus propias compañías petroleras nacionales, la mayoría de los miembros no centrales dependen de compañías petroleras internacionales para operar los campos existentes y desarrollar otros nuevos. Muchas de estas compañías han reducido drásticamente sus perspectivas de CAPEX (lo analizamos más adelante), incluido su gasto en países de la OPEP. La consultora del sector Wood Mackenzie estimó el año pasado que las compañías petroleras internacionales recortarían sus planes de gasto para el continente africano un 33 %. Siete de los 15 miembros de la OPEP son países africanos.
La reducción del CAPEX no es la única forma en que se verá afectada la producción futura de petróleo. Las petroleras también redujeron drásticamente el gasto operativo (mantenimiento). Esto tiene un impacto más inmediato sobre la producción que los recortes de CAPEX. El problema es que la reducción del gasto operativo suele provocar un deterioro permanente de la capacidad. Es decir, aunque los recortes voluntarios de producción en sí no son necesariamente problemáticos, ya que solo generan capacidad excedente que puede aprovecharse más adelante cuando vuelva la demanda, la reducción del gasto de mantenimiento puede tener un impacto permanente en un pozo, y la producción podría no volver nunca a los niveles anteriores. WoodMac estimó el año pasado que algunas compañías que operan en África recortaron el gasto operativo hasta un 40 %.
En conjunto, pensamos que la OPEP+ podrá cubrir rápidamente el déficit de oferta a corto plazo con su capacidad excedente cuando la demanda regrese en el segundo semestre de 2021, a medida que se recupere la normalidad. Sin embargo, el mundo no podrá contar con nueva oferta de la OPEP a medio y largo plazo para atender una demanda creciente. De hecho, creemos que el declive natural de algunos miembros de la OPEP se acelerará en adelante. Esto supone un fuerte cambio respecto a los 10 años anteriores, en los que la OPEP añadió 5 mb/d de producción para atender la creciente demanda. Buena parte de esta producción era capacidad nueva y no capacidad excedente.
Gráfico 9: Desde 2010, la OPEP ha añadido 5 mb/d de oferta para atender la creciente demanda
Kb/d, OPEP (excluidas Libia e Irán)

Fuente: Análisis de Goldmoney
No OPEP, excluido el esquisto de EE. UU.:
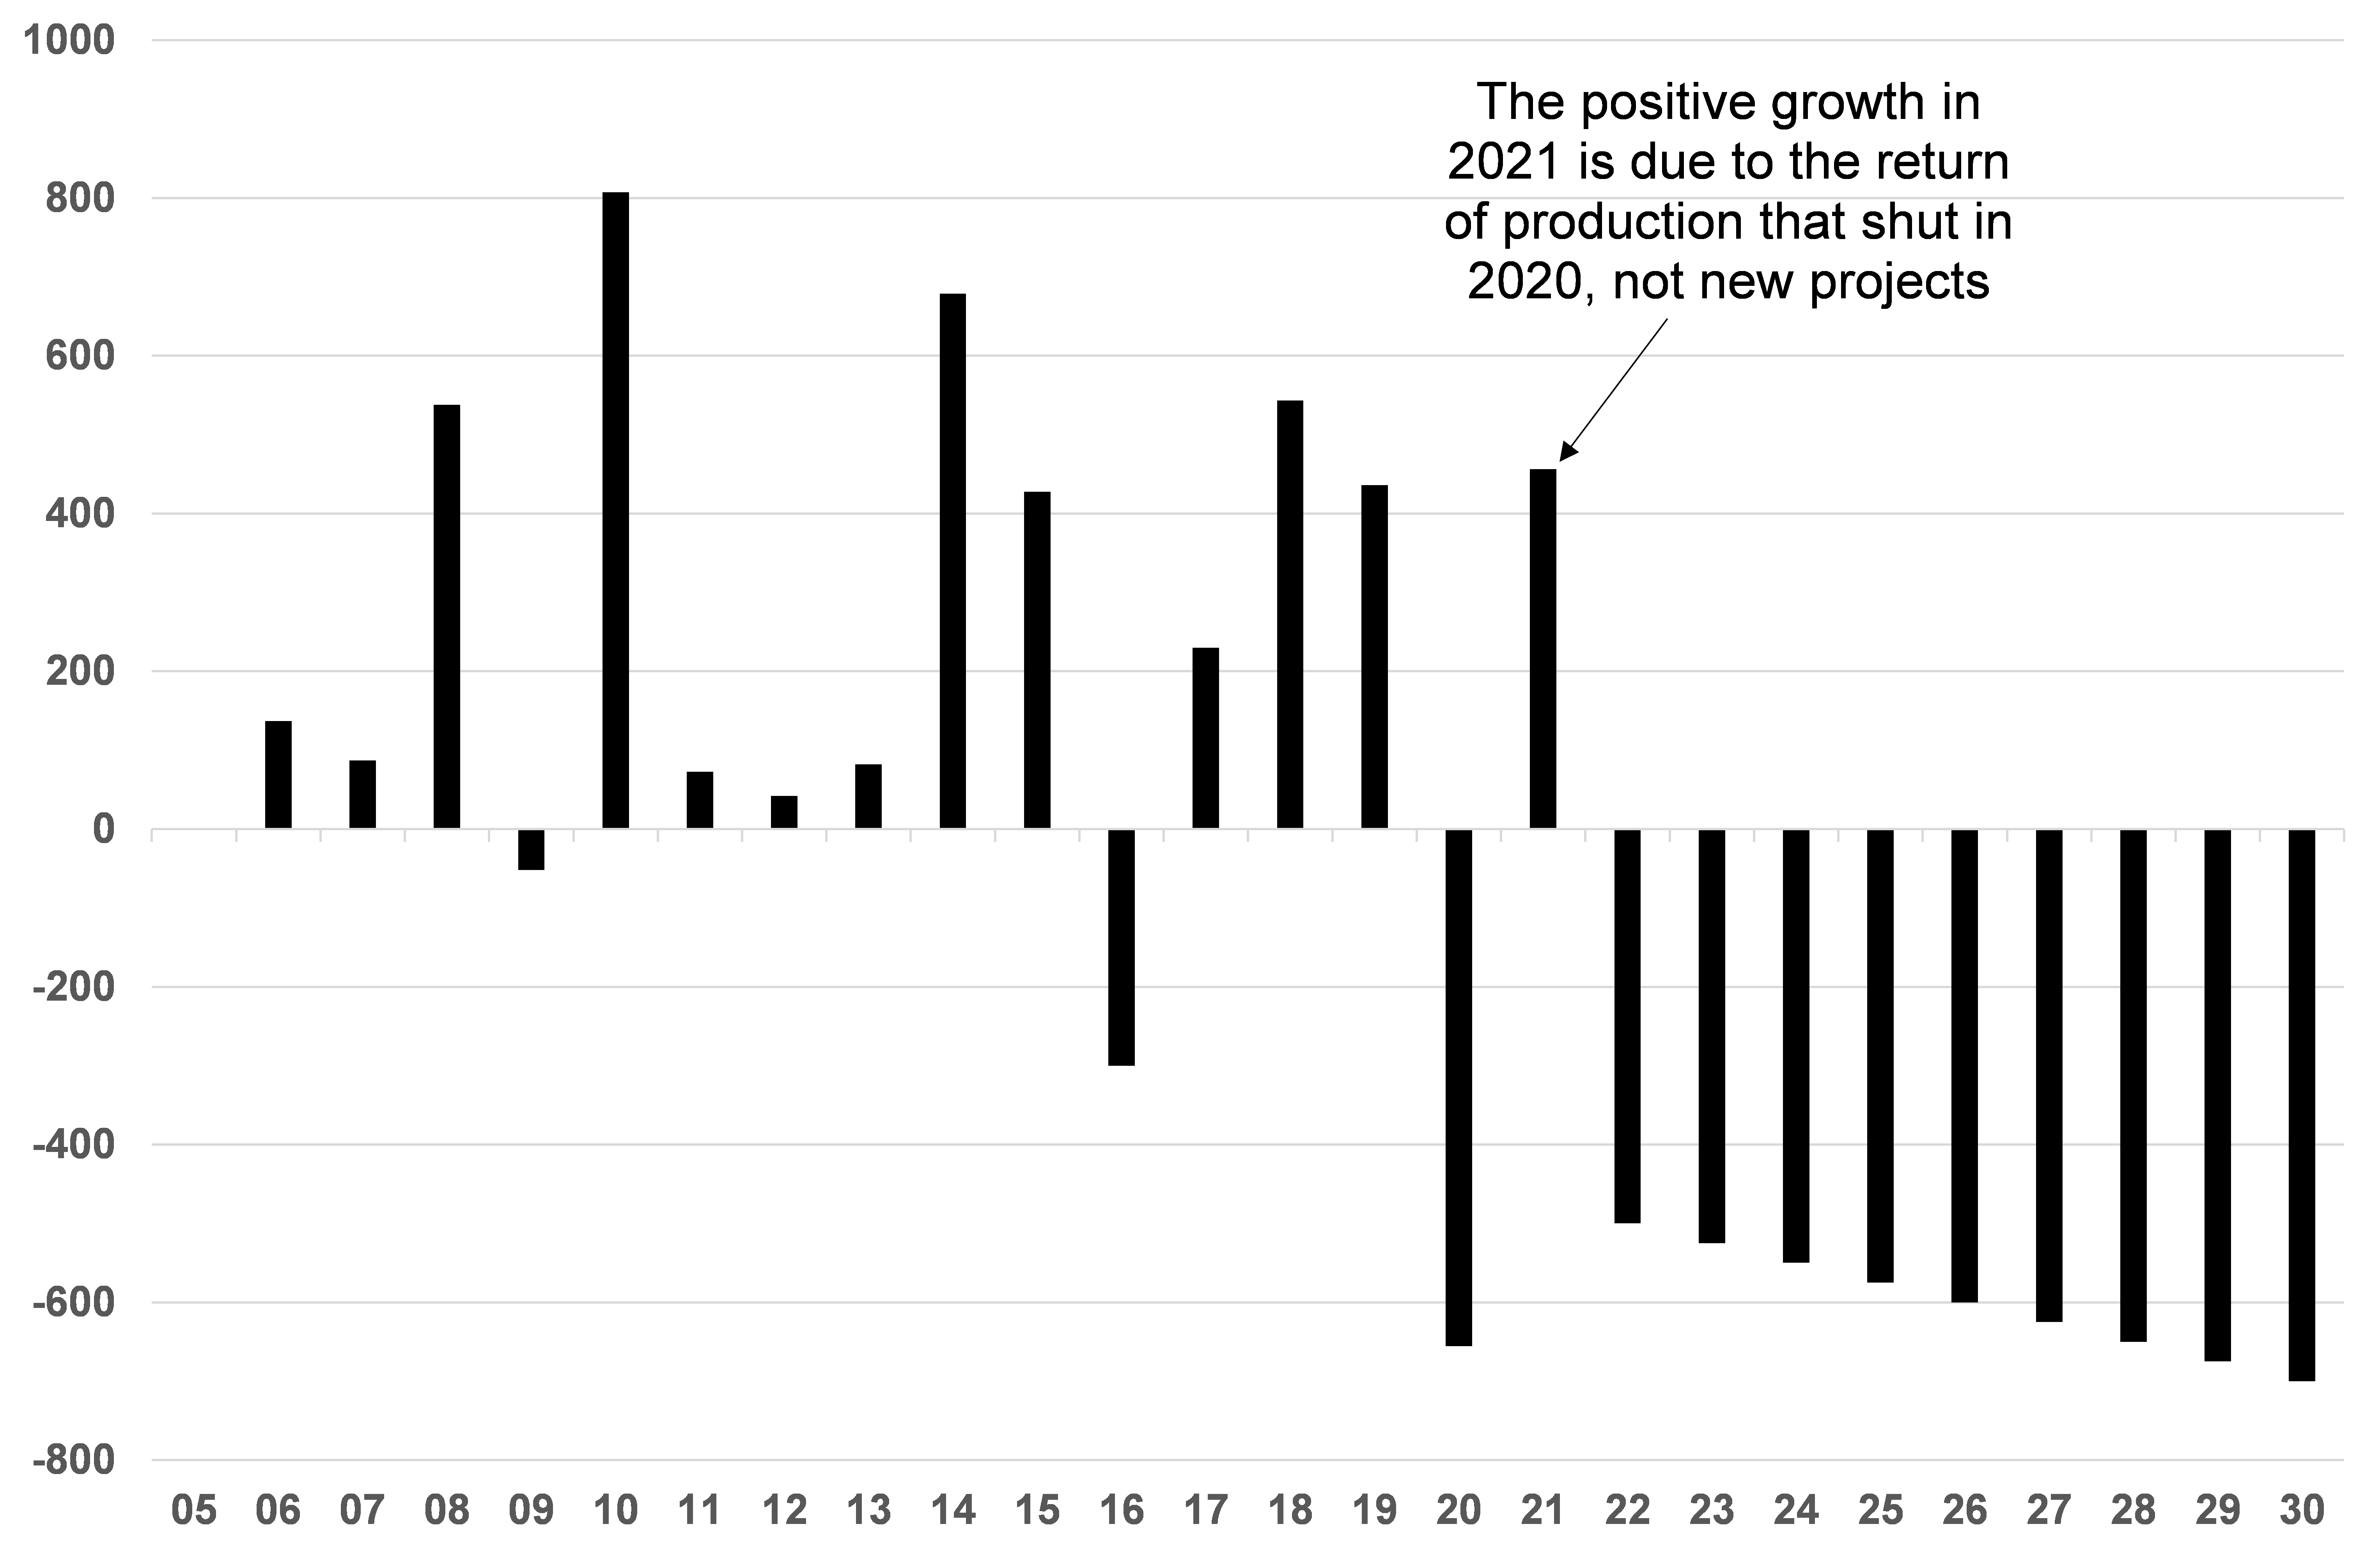
Antes del brote de COVID-19, sosteníamos que 2020 sería el último año de crecimiento positivo de la producción no OPEP excluido el esquisto de EE. UU. Se esperaba que la producción creciera a medida que entraran por fin en funcionamiento proyectos aprobados hace muchos años. Sin embargo, una cartera de proyectos que se agota rápidamente, unida a unos ritmos de declive natural cada vez mayores, haría que, a partir de 2021, la producción no OPEP excluido el esquisto de EE. UU. descendiera en el futuro previsible.
La caída de precios de 2020 provocó ya ese año un descenso de la producción, pues algunos productores se acercaron a sus costes de caja. Muchos productores redujeron el mantenimiento en sus campos, algo que ya habíamos visto en 2008-2009. No obstante, este es un efecto a corto plazo. El efecto más importante es que los productores no OPEP recortaron masivamente su CAPEX. Exxon recortó un 30 % su gasto de 2020 y luego otro 11-25 % en 2020. BP redujo un 25 % su gasto de capital de 2020. La compañía también anunció en marzo de 2021 que abandonaría sus proyectos petrolíferos en Kazajistán —un motor importante del crecimiento futuro— y se centraría en las renovables. BP busca reducir su negocio de hidrocarburos un 40 % en los próximos diez años. Shell y Total recortaron su CAPEX de 2020 un 20 % y anunciaron su transformación hacia un negocio más verde, con Shell aspirando a convertirse en una empresa energética de cero emisiones netas en 2050. Aunque algunas de estas desinversiones solo suponen que los activos existentes pasan de una gran petrolera a otra, también significan que las compañías que venden sus activos no invertirán en nuevos proyectos.
Esto significa que la ya escasa cartera de proyectos se agotará todavía más rápido. En parte se debe al shock de precios, pero igualmente a la reorientación de las petroleras mundiales hacia una economía más verde. Muchas de las grandes compañías de petróleo y gas han anunciado que pretenden invertir en energías renovables a costa de su negocio tradicional. En el pasado, estos anuncios no eran más que esfuerzos de relaciones públicas, pero la crisis de la COVID-19 probablemente ha acelerado también el impulso hacia la descarbonización de la economía. Esperamos que los gobiernos de todo el mundo impulsen en los próximos meses grandes leyes de infraestructuras con un claro enfoque en un «nuevo pacto verde». Al mismo tiempo, la fijación de precios al carbono se está globalizando. Los gigantes energéticos se enfrentan a la difícil decisión de invertir miles de millones de dólares en proyectos de combustibles fósiles con plazos de ejecución que a menudo superan los 10 años y vidas útiles de más de 30. Aunque estos proyectos puedan resultar finalmente muy rentables, conllevan una enorme incertidumbre ligada al futuro de los combustibles fósiles. Este problema de incertidumbre no es nuevo y ha empujado a las grandes petroleras hacia el sector del esquisto en los últimos años, ya que el plazo de ejecución es mucho más corto. Pero con las perspectivas actuales, las petroleras probablemente no se lo piensan dos veces, sino tres, antes de aprobar uno de esos gigantescos proyectos petrolíferos.
En consecuencia, pensamos que la producción no OPEP excluido el esquisto de EE. UU. probablemente ha tocado techo y descenderá lentamente a partir de ahora. Harán falta precios sustancialmente más altos (en el extremo largo de la curva) para incentivar a las petroleras a realizar las inversiones necesarias, e incluso si se realizan, esa producción tardará muchos años en entrar en funcionamiento.
Gráfico 10: Se espera que la producción no OPEP excluido el esquisto de EE. UU. descienda en los próximos años
Kb/d interanual
Fuente: Análisis de Goldmoney
Petróleo de esquisto de EE. UU.:
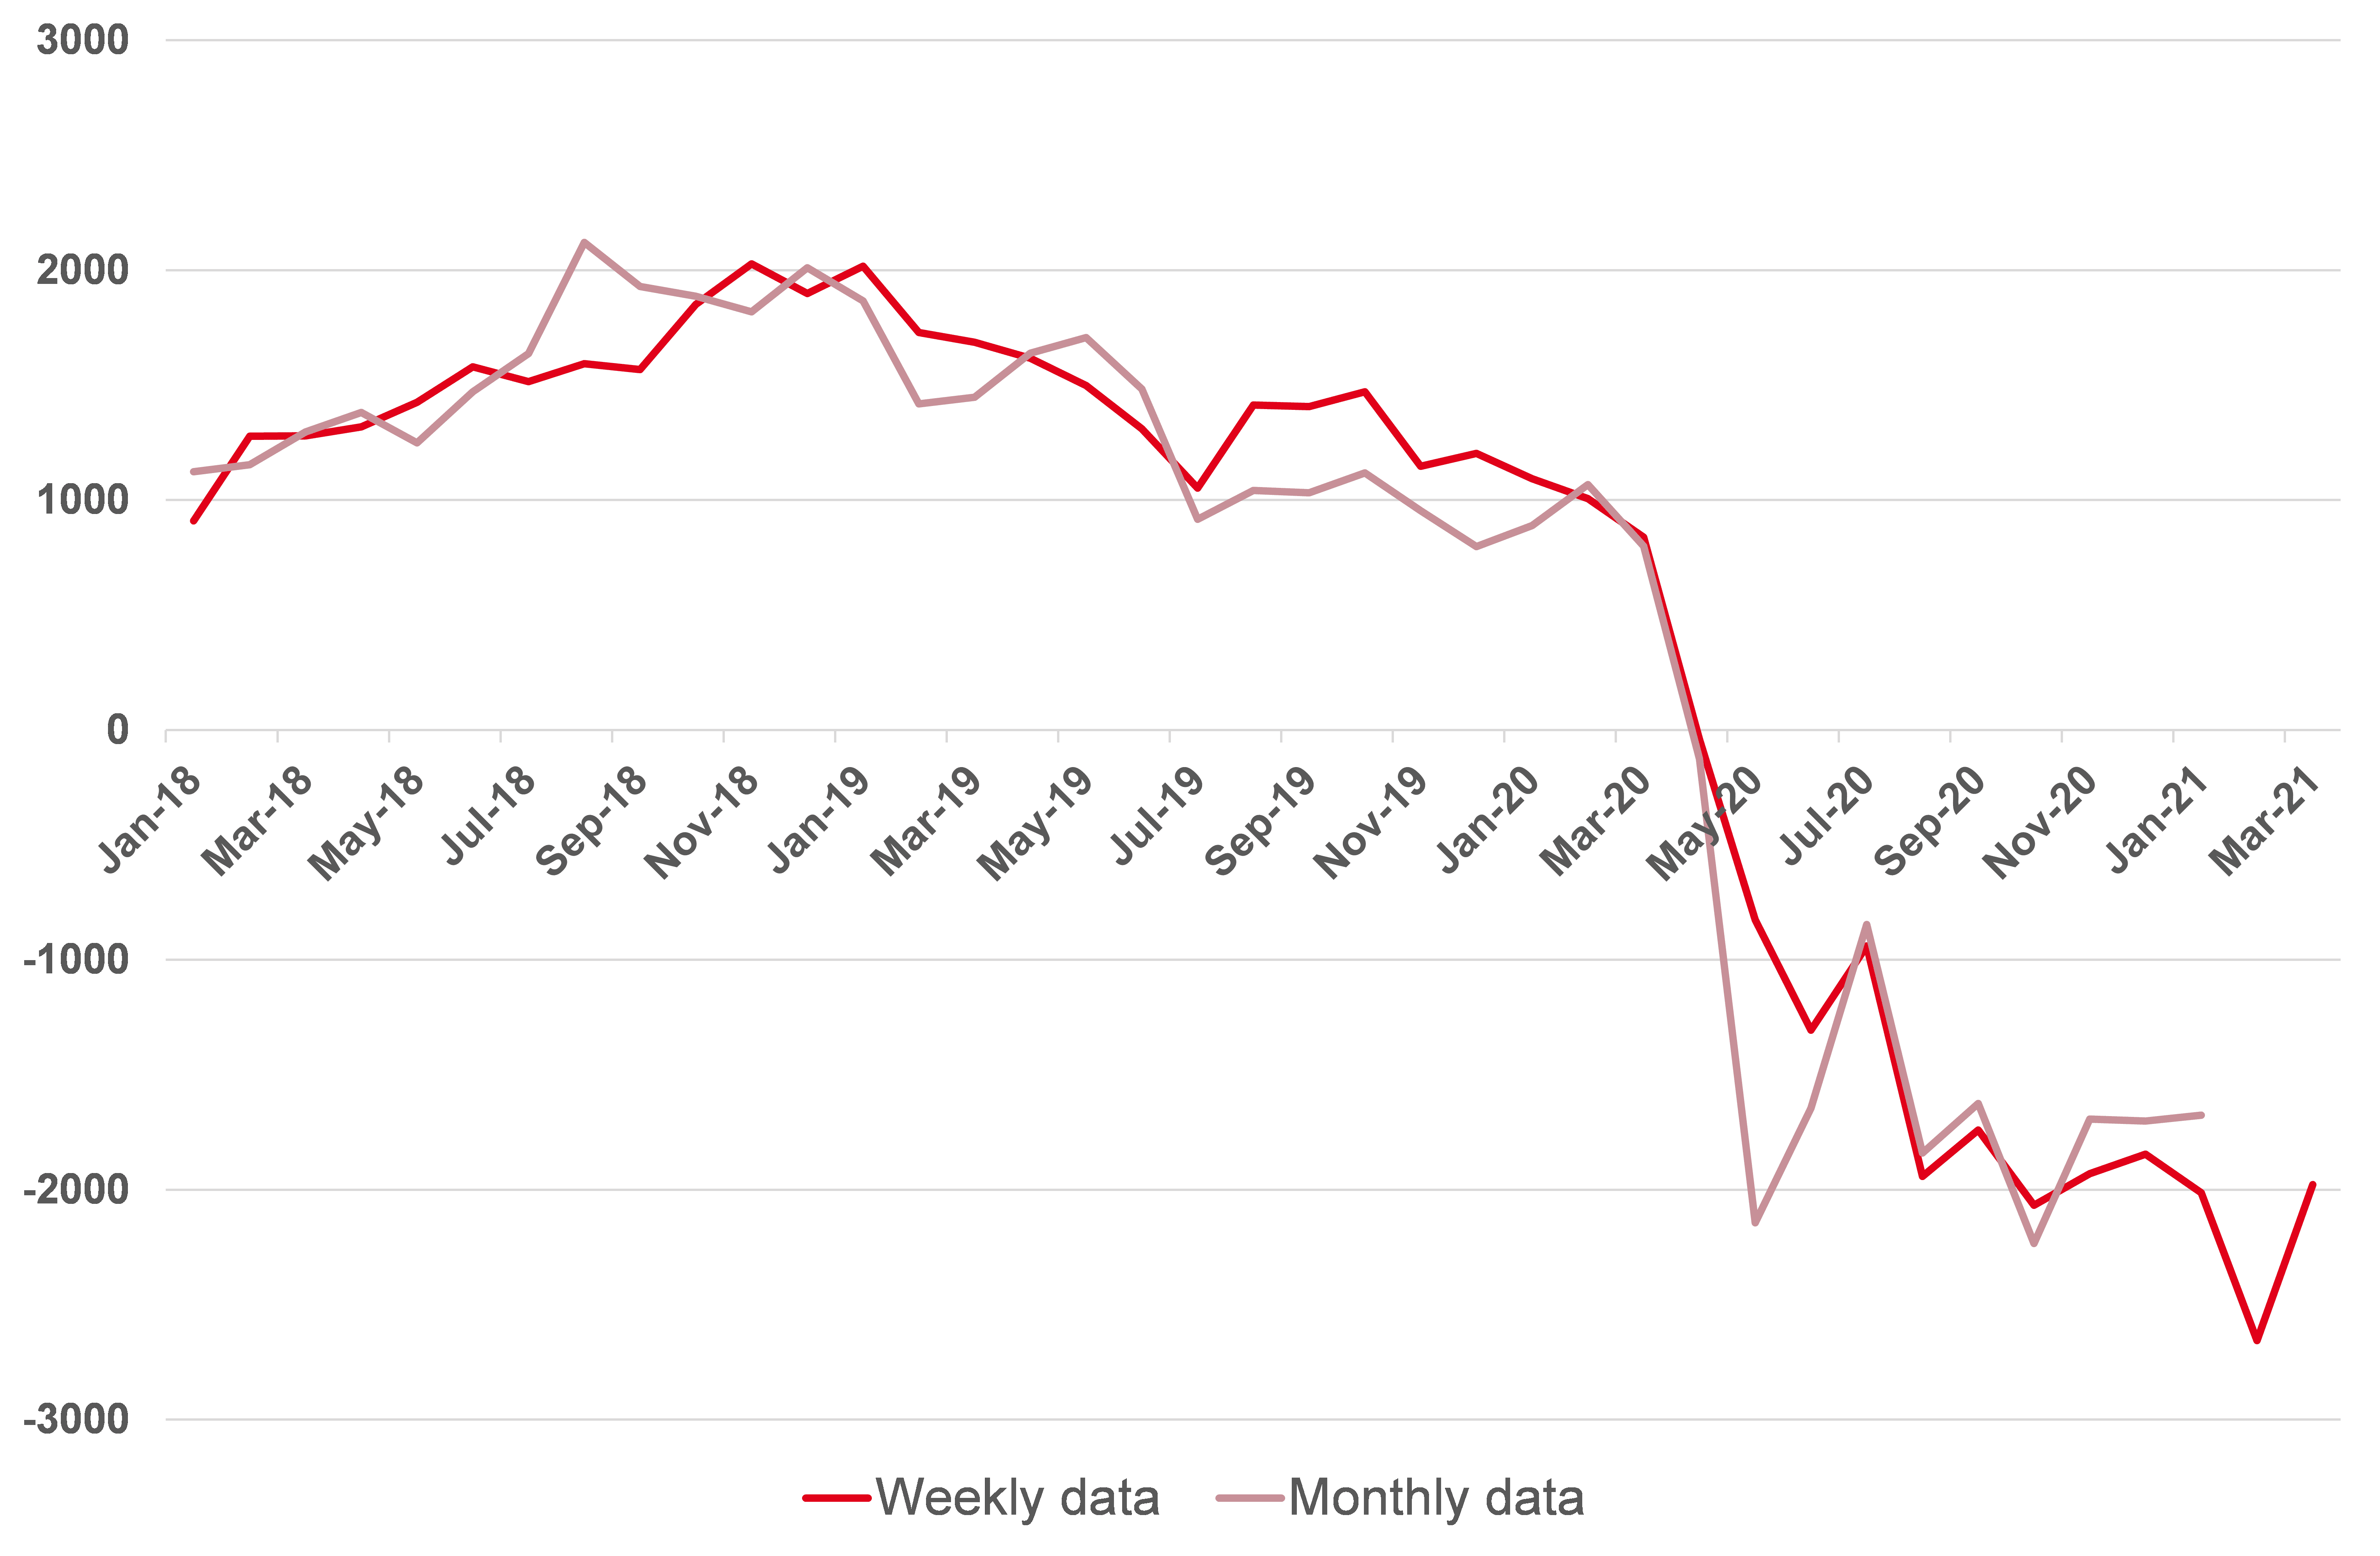
Los productores estadounidenses de petróleo de esquisto paralizaron su producción porque se volvió enormemente [antieconómica]. Una gran parte de la producción estadounidense llegó a ver precios negativos. Pero incluso cuando los precios se recuperaron rápidamente hasta los 40 $/barril, apenas ningún productor podía cubrir sus costes operativos, y mucho menos ser rentable. Esto condujo a un descenso continuado de la producción, y solo muy recientemente hemos visto una modesta recuperación. En este momento, la producción está unos 2,5 mb/d por debajo de su máximo.
Se podría argumentar que ya hemos visto antes la misma dinámica. En 2014, la producción estadounidense de petróleo de esquisto también crecía a un ritmo vertiginoso. Esto acabó provocando un mercado mundial muy sobreabastecido y una caída de precios de 110 $/barril a 30 $/barril en 18 meses. Como consecuencia, la producción de petróleo de esquisto de EE. UU. también descendió con fuerza, lo que acabó reequilibrando el mercado. Los precios se recuperaron y se estabilizaron en torno a 60-70 $/barril. Posteriormente, los productores de esquisto se adaptaron lentamente al nuevo entorno de precios y, en 2019, la producción volvió a crecer a más de 2 mb/d. Pero en 2019 el mercado no tuvo muchos problemas para absorber ese volumen de producción. De hecho, dependía de él.
Sin embargo, la reciente caída de precios y el consiguiente descenso de la producción no parecen seguir el mismo camino. Los precios del petróleo se han recuperado por completo, pero la producción no. De hecho, la producción estadounidense está cerca de su nivel más bajo desde el inicio de la pandemia. Además, la actividad de perforación también va muy rezagada. Es cierto que el número de plataformas petrolíferas de EE. UU. ha pasado de 172 en agosto de 2020 a 344 actualmente, pero esto no parece suficiente ni siquiera para mantener constante la producción.
Gráfico 11: La producción de EE. UU. aún no muestra una recuperación significativa pese a la plena recuperación de los precios
Kb/d interanual
Fuente: EIA. Análisis de Goldmoney
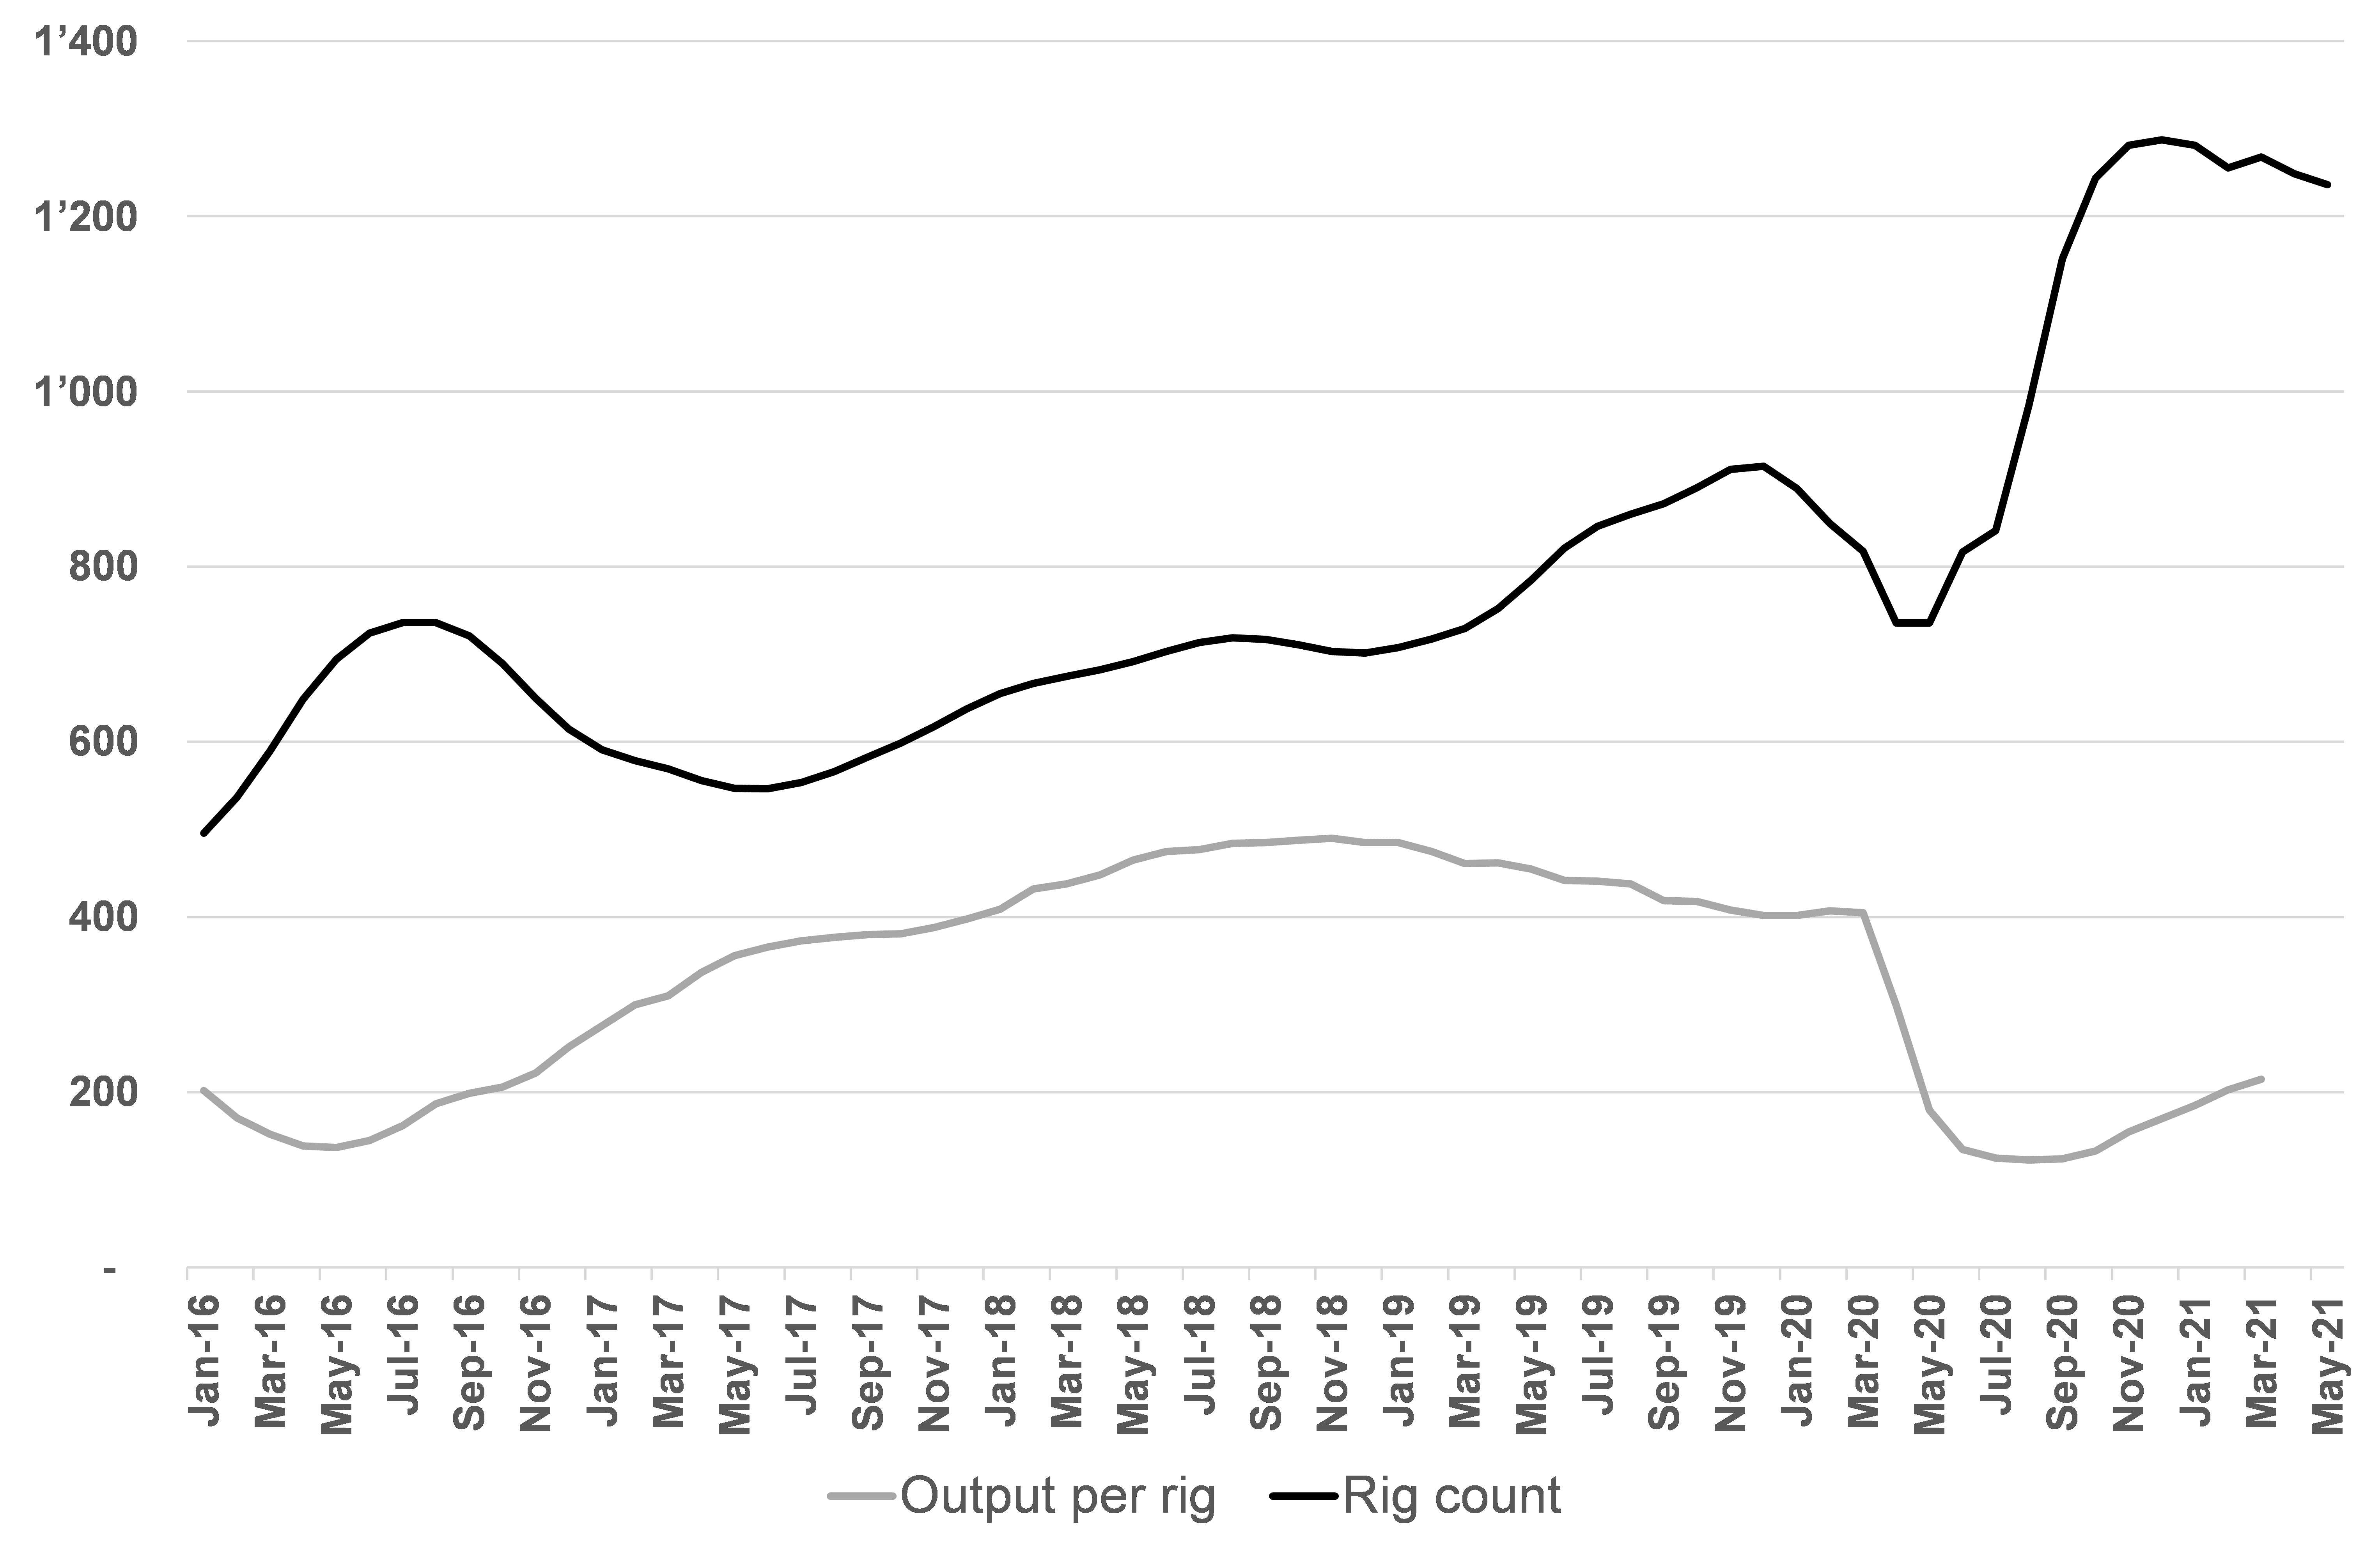
De hecho, la razón por la que la producción de esquisto de EE. UU. no es menor a pesar de un número de plataformas tan bajo es que los productores han recurrido al «high grading». El «high grading» significa que los productores extraen de sus terrenos más prolíficos. Esto también implica que cualquier aumento de la producción requeriría un despliegue masivo de plataformas, ya que los nuevos pozos serían menos prolíficos que los actuales. Pero los productores estadounidenses prometieron a sus inversores y a sus bancos que —a diferencia de la última vez que los precios se recuperaron— se abstendrían de aumentar la producción y se centrarían en la rentabilidad.
Gráfico 12: A medida que caía el número de plataformas, la producción media por plataforma aumentó debido al «high grading»
B/d y número de plataformas (cuenca Pérmica)
Fuente: EIA, Análisis de Goldmoney
Otro problema es el tamaño de la producción de esquisto de EE. UU. y los acusados ritmos de declive. A diferencia de los productores de gas de esquisto, que de algún modo lograron aplanar sus curvas de declive, los productores de petróleo de esquisto siguen lidiando con ritmos de declive de en torno al 70 % en el primer año. Cuanto mayor es la producción total de petróleo de esquisto de EE. UU., más producción nueva hay que poner en marcha simplemente para compensar el declive de la producción existente. No es un problema nuevo, pero la reciente reticencia de los productores estadounidenses a aumentar la producción a toda costa hace que ahora sea real.
Gráfico 13: Los acusados ritmos de declive siguen siendo un problema, ya que la producción de petróleo de esquisto de EE. UU. continúa elevada incluso después de la caída
B/d todas las cuencas

Fuente: EIA, Análisis de Goldmoney
La pandemia y la caída de precios también han acelerado un fenómeno que ya se conocía en el mercado del gas de esquisto, pero que es nuevo en el del petróleo de esquisto. En EE. UU. solía haber varias cuencas de petróleo de esquisto que mostraban crecimiento de la producción, aunque a distintas velocidades. La cuenca Pérmica se convirtió en una especie de reina del petróleo de esquisto, pero otras cuencas como Bakken (la primera), Eagle Ford, Mississippi Lime y Niobrara también crecieron. Pero en esta recuperación de precios, y a pesar del repunte del número de plataformas, todas esas cuencas muestran un descenso continuado. La cuenca Pérmica es la única cuenca de petróleo de esquisto que muestra una recuperación de la oferta (aunque pequeña). Esto no es muy distinto de lo que hemos visto en el gas de EE. UU., donde la producción de gas de esquisto comenzó en Barnett, luego la cuenca Haynesville superó a todas las demás, y ahora el esquisto Marcellus domina los mercados del gas estadounidense.
Gráfico 14: Solo la cuenca Pérmica muestra cierta recuperación de la producción
b/d

Fuente: EIA, Análisis de Goldmoney
Si esto se repite por completo en el petróleo de esquisto, la producción quedará limitada por cuánto pueda crecer la capacidad de oleoductos desde la cuenca Pérmica. Podría decirse que ya era un problema antes, pero si la producción sigue cayendo en otras cuencas, la Pérmica tendrá que compensar también esos descensos. Esto restringiría aún más la rapidez con que puede crecer la producción en el futuro.
Creemos que el necesario enfoque en la rentabilidad, junto con el problema de los elevados ritmos de declive, que se vuelven más dominantes a medida que crece la producción base, limita el crecimiento de la producción de petróleo de esquisto de EE. UU. a largo plazo. No creemos que volvamos a ver la producción crecer a los ritmos récord del pasado, desde luego no con estos precios. Precios mucho más altos probablemente desatarían otra fiebre en el sector, pero al final los ritmos de declive dominarán y limitarán de forma efectiva el crecimiento de la producción.
El futuro del crecimiento de la oferta mundial:
En conjunto, esto significa que a la oferta le costará volver rápidamente a los niveles previos a la COVID-19, ya que la producción no OPEP excluido el esquisto de EE. UU. será permanentemente menor y seguirá disminuyendo, mientras que EE. UU. tardará tiempo en alcanzar sus antiguos máximos. Es improbable que la producción de petróleo de esquisto de EE. UU. vuelva a crecer a los ritmos del pasado, en particular con los precios actuales. Y una vez que la producción de esquisto de EE. UU. haya alcanzado los máximos anteriores, será cada vez más difícil que crezca mucho más, porque los elevados ritmos de declive limitan simplemente hasta dónde puede llegar la producción. Incluso antes de la pandemia, la mayoría de los países de la OPEP estaban ya más preocupados por mantener su producción que por aumentarla a largo plazo. Los precios bajos y la elevada capacidad excedente también llevaron a los miembros centrales de la OPEP a reducir su CAPEX, al menos temporalmente.
El desajuste de duración entre los picos de oferta y de demanda
El problema es que, mientras los productores de petróleo se preparan para un futuro bajo en carbono con una demanda de petróleo potencialmente decreciente, la propia demanda de petróleo seguirá creciendo durante muchos años. El sector petrolero se enfrenta a un desajuste de duración.
La demanda de petróleo la impulsa principalmente el sector del transporte y, en menor medida, la industria petroquímica y el sector industrial en su conjunto. Juntos representan el 84 % de la demanda mundial de petróleo, el 87 % si se suma la demanda de los sectores agrícola, forestal y pesquero (ya que probablemente también sea en su mayoría demanda de petróleo relacionada con el transporte). El sector del transporte representa aproximadamente 2/3 de la demanda mundial de petróleo y sigue creciendo. El sector petroquímico representa el 11 % y es el sector de demanda de petróleo que crece más rápido. La demanda industrial ocupa el tercer lugar, con un 7 %, y lleva décadas disminuyendo.
Gráfico 15: El transporte y la petroquímica son los mayores sectores y están creciendo

Fuente: Análisis de Goldmoney
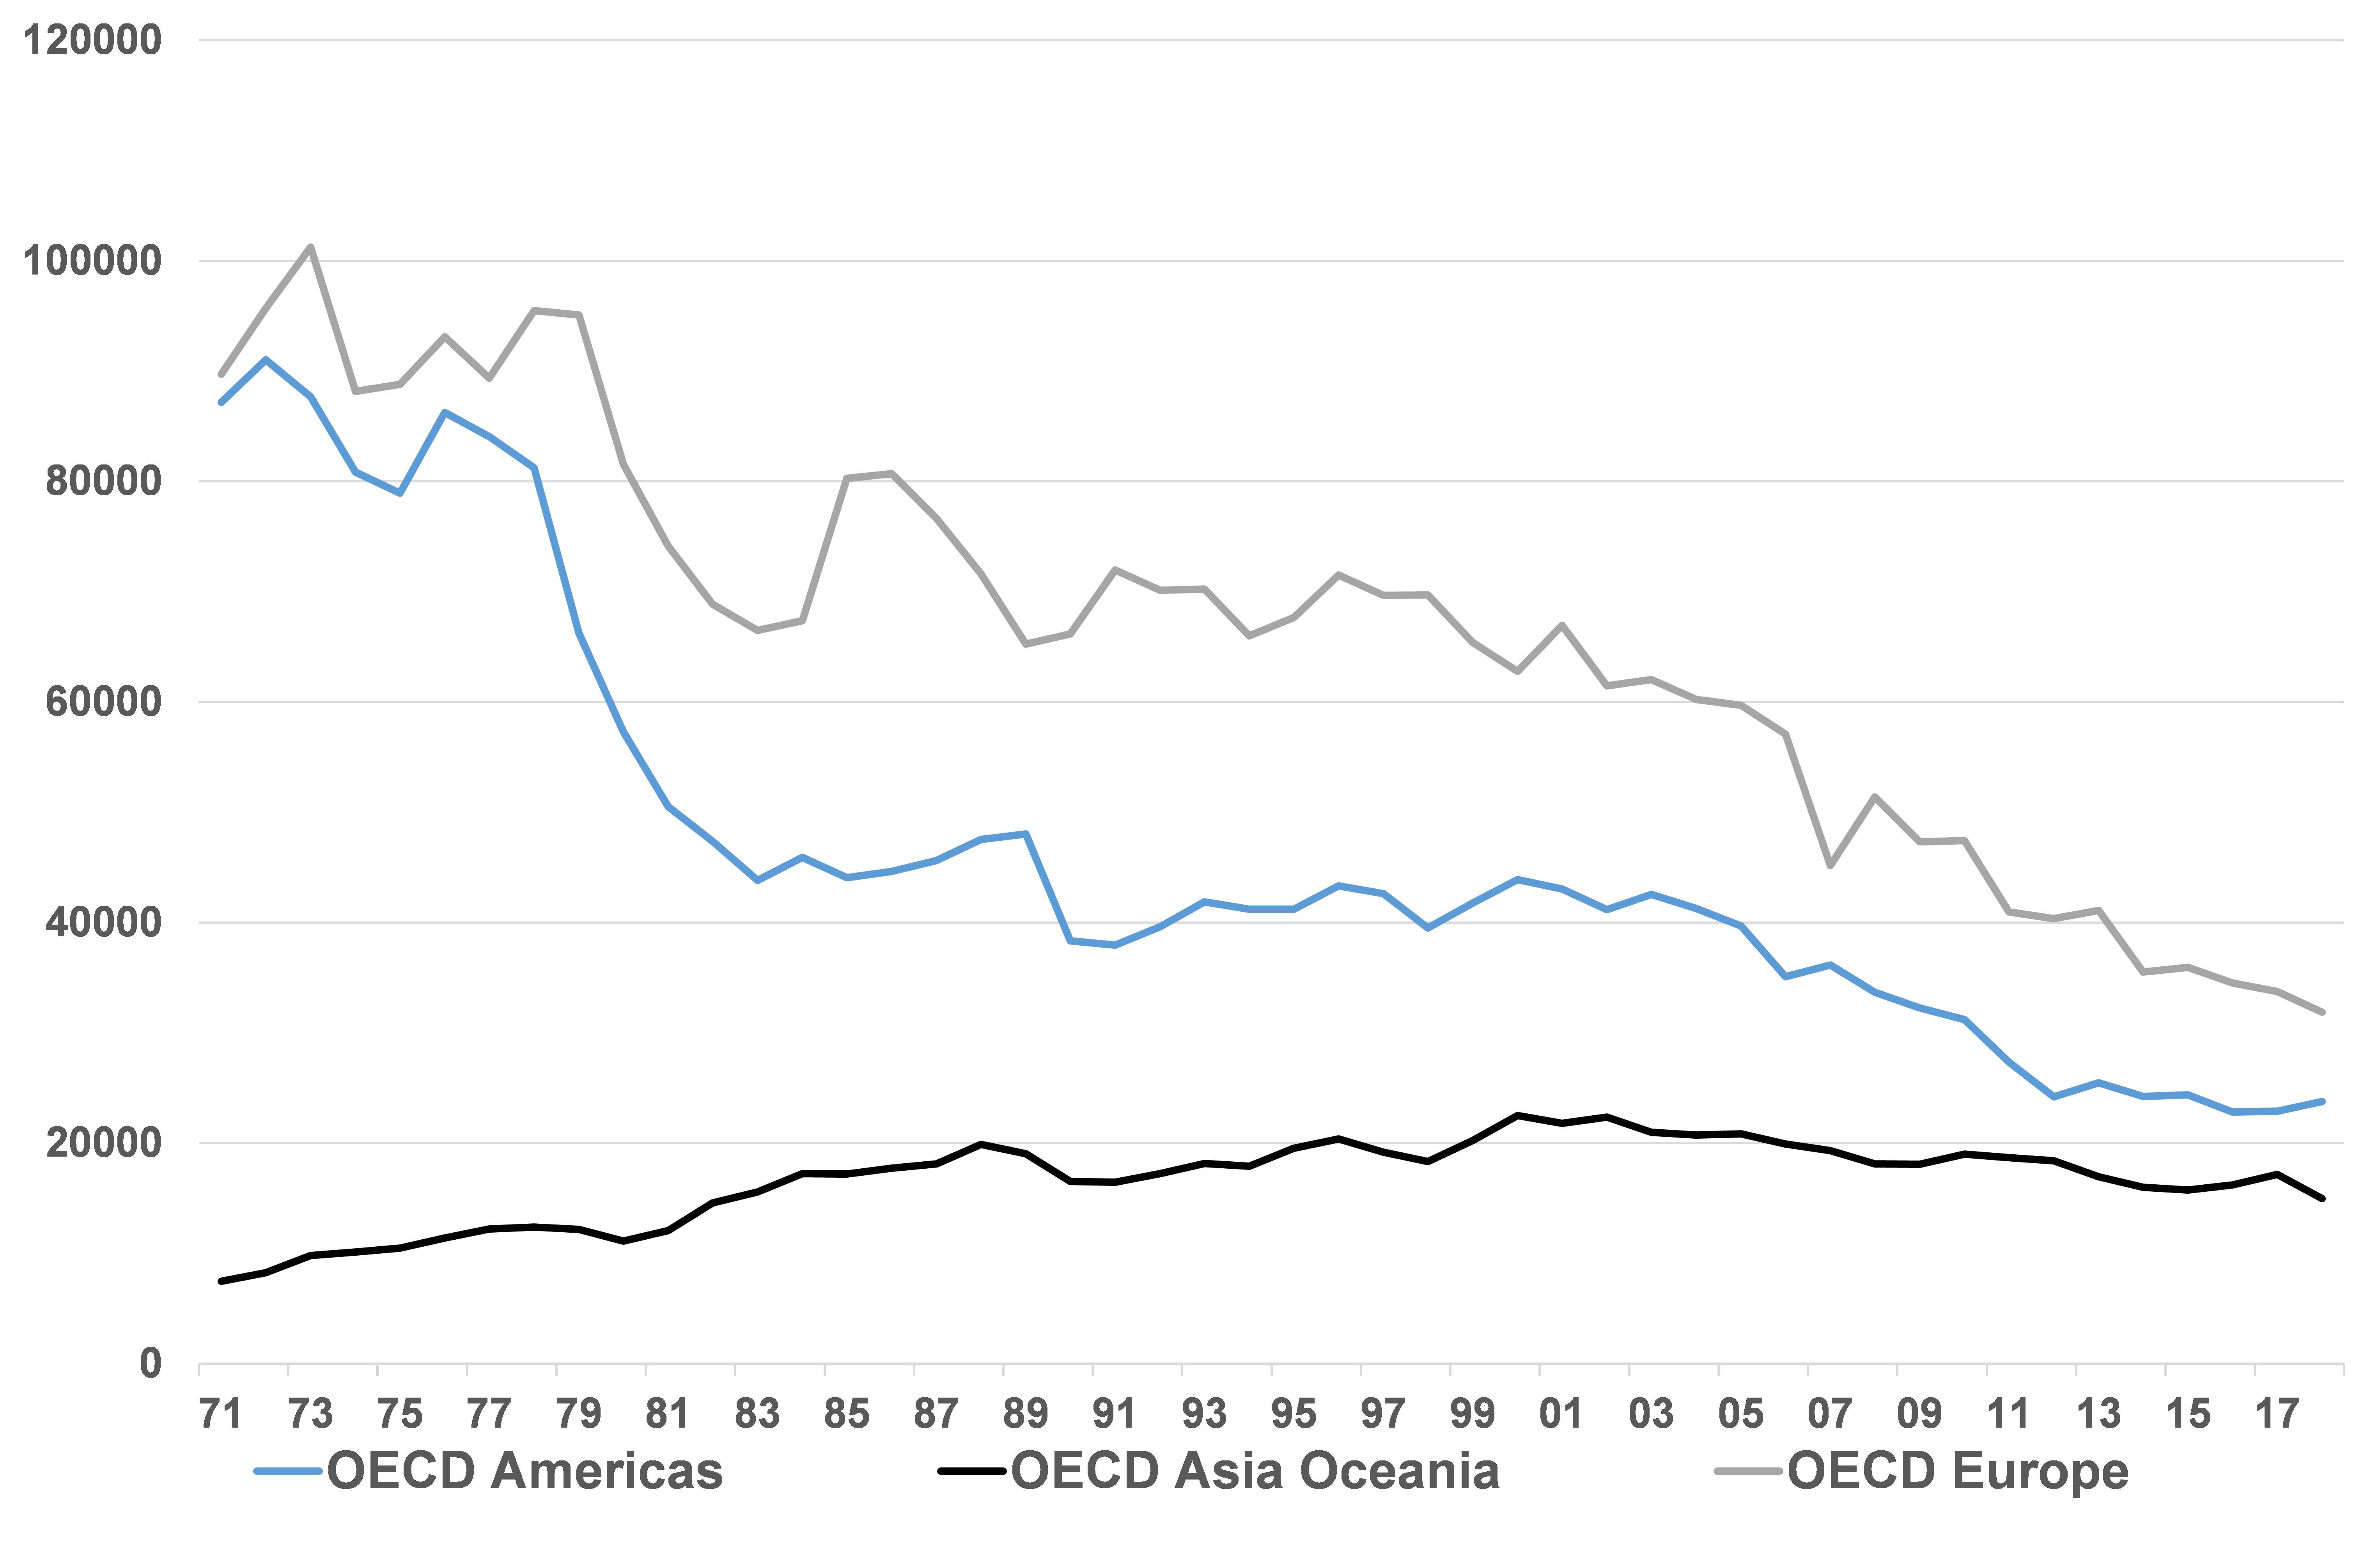
Queda muy poca demanda del sector eléctrico y la demanda del sector residencial procede sobre todo de la calefacción (que lleva varias décadas en declive en los países de la OCDE; véase el Gráfico 16).
Gráfico 16: La demanda residencial de petróleo en la OCDE lleva varias décadas en declive
Tep
Fuente: Análisis de Goldmoney
El futuro de la demanda de petróleo
La demanda industrial probablemente seguirá disminuyendo lentamente. Se sustituye siempre que es posible, ya que el petróleo suele ser una de las fuentes de energía más caras en comparación con la electricidad o el gas. Pero es un proceso continuo y los frutos fáciles de alcanzar se recogieron hace décadas. Por tanto, este declive futuro es irrelevante en el panorama general.
Por el contrario, la demanda del sector petroquímico seguirá creciendo en el futuro previsible, ya que la demanda de plásticos continuará aumentando con el crecimiento de la población y la expansión económica mundial. Esperamos que el crecimiento de la demanda petroquímica compense los descensos de todos los sectores salvo el del transporte.
La gran pregunta es, por tanto, qué ocurrirá con la demanda del transporte. La demanda de combustible para el transporte lleva muchos años disminuyendo en la mayoría de las economías occidentales, aunque estas han seguido creciendo y tanto la población en su conjunto como la movilidad han seguido aumentando. Esto se debe principalmente a un consumo de combustible mucho mejor en los vehículos de transporte, impulsado sobre todo por la regulación. Es importante señalar que los marcos regulatorios que impulsan estas mejoras de eficiencia no son nuevos. En EE. UU., los estándares CAFE (Corporate Average Fuel Economy) se introdujeron ya en 1975 como reacción al embargo petrolero de 1973-1974. El marco regulatorio apunta directamente al consumo de combustible. Los estándares CAFE se han endurecido de forma continua durante los últimos 45 años.
Gráfico 17: La eficiencia del combustible lleva décadas aumentando sin electrificación
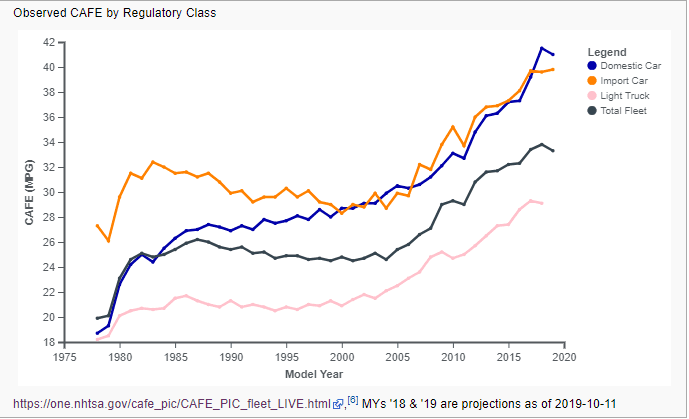
Fuente: Wikipedia
La Unión Europea adoptó un marco regulatorio con un doble mandato que no solo apunta al consumo de combustible, sino también a las emisiones. Los fabricantes europeos tienen un objetivo de emisiones vinculante de 95 g/km de CO2 para la masa media de sus vehículos a partir de 2021. Era de 130 g/km de CO2 en 2015-2019. Otros países de la OCDE tienen estándares similares que se han endurecido durante las últimas décadas.
El resultado es que el consumo de combustible en la mayoría de los países de la OCDE alcanzó su máximo hace tiempo. Los países con un alto crecimiento de la población, como EE. UU., han visto aumentar su consumo total de combustible, pero no a la misma velocidad a la que crecían su población y su economía.
Gráfico 18: La demanda de combustible para el transporte alcanzó su máximo hace muchos años en la mayoría de los países de la OCDE
Kb/d

Fuente: Análisis de Goldmoney
El principal contribuyente al crecimiento de la demanda de combustible en los últimos más de 20 años han sido los mercados emergentes. En los mercados emergentes, la eficiencia en el consumo de los coches nuevos que se venden ya es bastante alta, porque los coches vendidos tienden a ser más pequeños, más ligeros y a llevar motores más pequeños. Según el centro SIPA de política energética global, el consumo de combustible del coche medio vendido en China en 2018 era de aproximadamente 5,8 litros por 100 km, equivalente a 40,5 mpg. En cambio, el vehículo medio vendido en EE. UU. tenía un consumo de unos 33,8 mpg. Sin embargo, dada la rápida expansión de los parques automovilísticos de estos países, la demanda de combustible ha aumentado con fuerza en las últimas décadas.
Es importante señalar que el auge de los coches híbridos y los vehículos eléctricos en los últimos años todavía no ha provocado un cambio total de tendencia en el consumo de combustible. Las mejoras de eficiencia de los últimos años seguían estando impulsadas principalmente por coches de combustión más eficientes. La razón es que, pese a su popularidad, los híbridos y los vehículos totalmente eléctricos siguen siendo solo una pequeña fracción de todos los vehículos de transporte vendidos en el mundo y una parte aún menor del parque automovilístico mundial.
Según la Agencia Internacional de la Energía (AIE), en todo el mundo se venden aproximadamente 90 millones de coches, frente a unos 60 millones en 2005. Según la AIE, solo el 2,1 % de los vehículos vendidos en 2019 eran eléctricos de algún tipo, lo que incluye los híbridos.
Según Bloomberg, actualmente hay 1200 millones de vehículos en el mundo. Según la AIE, el parque total de coches eléctricos es de solo 7 millones. De nuevo, esto incluye los híbridos.
Gráfico 19: Parque total de coches eléctricos

Fuente: AIE
Es cierto que la venta de vehículos eléctricos, tanto híbridos como totalmente eléctricos, se ha acelerado con fuerza en los últimos años. Según la AIE, las ventas de vehículos eléctricos aumentaron un 30 % anual entre 2016 y 2018, pero se ralentizaron al 6 % en 2019. La ralentización también se debió a unas menores ventas de coches en general, en particular en China, que hasta hace poco representaba casi la mitad de todas las ventas de vehículos eléctricos del mundo.
Bloomberg publicó recientemente un informe en el que estima que la cuota de los vehículos eléctricos en el total de ventas de coches crecerá del 2,7 % en 2020 al 10 % (8,5 millones) en 2025, al 28 % (26 millones) en 2030 y al 58 % (54 millones) en 2040. En consecuencia, se espera que el parque mundial de vehículos eléctricos crezca hasta 8,5 millones en 2025 y 116 millones en 2030. Sin embargo, Bloomberg estima que el parque mundial de vehículos rondará los 1400 millones en 2030. Según la Organización Internacional de Constructores de Automóviles, en los últimos 10 años se han añadido en términos netos unos 45 millones de vehículos al año. Si la tendencia continuara, el parque mundial de vehículos dentro de 10 años se acercaría a los 1600-1700 millones.
Esto implica que los vehículos eléctricos seguirán representando solo un 8 % del parque mundial de coches en el mejor de los casos, y eso incluye los híbridos, algunos de los cuales son menos eficientes en consumo que los coches pequeños con motor de combustión. También significa que el parque de vehículos con motor de combustión interna seguirá aumentando al menos en 100 millones y potencialmente hasta en 400 millones de unidades durante los próximos 10 años.
Por tanto, creemos que la rápida propagación de los vehículos eléctricos tendrá un impacto relativamente menor sobre la demanda de combustible para el transporte durante los próximos diez años. Esperamos que la eficiencia media de combustible siga aumentando, pero el principal motor seguirá siendo el de unidades de combustión interna más eficientes y no la electrificación. Eso empezará a cambiar después de la década de 2030 si logramos que las ventas de vehículos eléctricos superen el 50 %. Esto significa que el parque actual de coches se irá sustituyendo gradualmente por coches que consumen poco o nada de combustible para el transporte. Sin embargo, durante los próximos 10 años esto significa que la demanda de combustible para el transporte probablemente seguirá creciendo, lo que a su vez significa que la demanda de petróleo probablemente seguirá creciendo.
Aquí reside el desajuste de duración entre el pico de oferta y el pico de demanda. Una vez que la OPEP haya recuperado toda su capacidad excedente, no habrá nueva oferta significativa que entre en funcionamiento aparte del petróleo de esquisto de EE. UU. Pero el esquisto de EE. UU. no puede crecer durante más de 10 años al ritmo necesario para atender toda la nueva demanda Y compensar la disminución de la oferta no OPEP. Por tanto, tarde o temprano las grandes petroleras mundiales tendrán que aprobar algunos de los proyectos que han dejado en suspenso. Pero creemos que esto requerirá precios mucho más altos en el extremo largo de la curva. Si no los hay, nos enfrentaremos a importantes déficits de oferta a medio y largo plazo.
Por tanto, en nuestra opinión, o bien los precios del petróleo a más largo plazo empiezan pronto a revertir su tendencia de una década y comienzan a señalar a los productores que se necesita su inversión, lo que sería un factor muy positivo para el precio del oro. Creemos que el incentivo de precio tendrá que ser sustancial, ya que los productores de petróleo saben que la vida útil de estos proyectos superará el pico de demanda de petróleo. Por tanto, cualquiera de los grandes proyectos aprobados ahora producirá durante décadas en un mercado petrolero con demanda decreciente. O bien, alternativamente, los precios del petróleo a más largo plazo no revierten la tendencia ahora. En ese caso, creemos que nos espera una escasez de oferta masiva. Entonces podemos esperar una explosión de los precios al contado, que probablemente empujará al alza toda la curva de precios. El impacto sobre el oro probablemente sería aún mayor. En cualquier caso, creemos que el suelo de los precios de la energía a más largo plazo se ha alcanzado por fin, y que estos precios respaldarán al oro en adelante.
| Las opiniones y los puntos de vista expresados en este artículo son los del autor o autores y no reflejan los de Goldmoney ni los de Menē, salvo que se indique expresamente lo contrario. Ten en cuenta que ni Goldmoney ni Menē, ni ninguno de sus representantes, ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado independiente que esté debidamente cualificado para prestarlo. Toda la información incluida en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por las pérdidas o los daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por tanto, tiene un interés indirecto en Menē. |