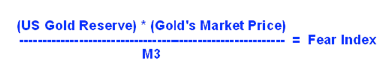El M3 de EE. UU. superó los 15,1 billones de dólares en abril; sin embargo, el crecimiento monetario parece haberse ralentizado de forma significativa en los últimos tres meses, a pesar de que la Reserva Federal sigue inyectando más de 85 000 millones de dólares al mes en sus programas de liquidez, que a estas alturas pueden llamarse con toda razón QE perpetuo.
La corrección del precio del oro en abril, que alcanzó un mínimo de 1.321 $ por onza, ha hecho bajar el Índice del Miedo hasta el 2,55 %, un nivel que no se veía desde octubre de 2010; la media móvil de 21 meses se sitúa en el 2,97 %.

Sin embargo, el propósito del Índice del Miedo de GoldMoney no es medir el estado actual del mercado alcista del oro, ni analizar el comportamiento del mercado a corto plazo, ni siquiera visualizar la tendencia en términos relativos. Hay muchos otros indicadores que a los operadores les pueden resultar útiles para eso. James Turk creó la fórmula del Índice del Miedo de GoldMoney, basada en la ecuación oficial de Bretton Woods, para poder determinar el valor del oro y, por tanto, saber cuándo estaba sobrevalorado o infravalorado al precio actual.
Recuerda que, antes de agosto de 1971, el oro era oficialmente dinero en EE. UU. y, por tanto, a través del sistema de Bretton Woods creado en 1944, también era dinero oficial para dos tercios del mundo, como puedes ver en esta historia de los regímenes de tipo de cambio. Incluso los chartalistas, que sostienen que esta cualidad «oficial» o legal es el factor más determinante para que algo sea dinero, admiten que entonces el oro era dinero. Hasta el año 2000, el franco suizo seguía estando respaldado en un 40 % por oro.
En otras palabras, el oro era innegablemente dinero en la mayor parte del mundo hace apenas una generación y siguió siéndolo en algunas partes del mundo hasta hace poco más de una década. Pero ¿es dinero el oro ahora?
La mayoría de los expertos monetarios dirían que no. La mayoría de los analistas financieros meten ahora el oro en el mismo saco que las materias primas; incluso algunos que son grandes entusiastas del oro y ven con buenos ojos el patrón oro sostendrían que, por el momento, el oro no es dinero.
Se equivocan.
En primer lugar, déjame desmontar el muy manido argumento de que no puedes entrar sin más en una tienda y pagar la compra con oro. Podríamos replicar que tampoco puedes pagar con euros en una tienda de Indiana ni con dólares en un bar portugués, y aun así tanto el euro como el dólar se consideran ampliamente dinero. Y lo que es más llamativo: te costará pagar en un café italiano con un billete de 500 €, y los taxistas españoles aún se reservan el derecho a rechazar billetes de 50 €; de hecho, es más fácil que acepten monedas de plata de 12 € (sí, los bancos centrales del eurosistema siguen acuñando monedas de plata) que billetes de papel de alta denominación.
En segundo lugar, recordemos que el oro nunca ha sido realmente dinero de calle ni dinero para pequeñas transacciones. Como dice el refrán: «el oro es el dinero de los reyes, la plata es el dinero de los caballeros, el cobre es el dinero de los campesinos y la deuda es el dinero de los esclavos». La alta relación valor-peso del oro hace que siempre haya tenido su lugar en las transacciones de gran valor: comercio internacional, mercados inmobiliarios, liquidaciones interbancarias y entre bancos centrales, etc.
Así que, para quienes no somos chartalistas y nos importa lo que ocurre en el mercado y en el mundo real, todo lo que necesitamos saber para responder a si el oro es o no dinero es si se está utilizando como dinero. ¿Se utiliza el oro actualmente como reserva de valor, unidad de cuenta y medio de intercambio?
Está claro que cumple la primera función, la de reserva de valor: eso son las reservas de oro de los bancos centrales. Eso son las dotes indias de oro de alto quilataje. Eso son las barras de buena entrega almacenadas en cámaras acorazadas de oro por todo el mundo. Las materias primas no se acumulan en tales cantidades; ninguna materia prima tiene una relación stock-flujo de 65 a 1, porque las materias primas se producen y se consumen, quizá con un pequeño inventario sobrante para especulación y flexibilidad. China no importa más de 1.000 toneladas de oro al año para consumirlo, sino para guardarlo. ¿Con qué fin? ¡Como reserva de valor!

¿Se utiliza actualmente el oro como medio de intercambio? Sí. Desde luego, no tanto como hace una generación, pero los agentes inmobiliarios de Vietnam siguen realizando transacciones en oro, a pesar de los intentos del gobierno por acabar con esta práctica. Irán, Turquía y China han llevado a cabo recientemente grandes acuerdos comerciales internacionales en los que el petróleo se pagó con oro. En 2013 parece que Rusia también se ha unido al club del petróleo por oro. Trece estados de EE. UU., entre ellos Utah, Colorado y Minnesota, han aprobado o están en proceso de aprobar leyes para que el oro tenga curso legal. Asociaciones voluntarias como la AOCS incluyen a miles de comercios que aceptan oro y plata como pago.
Es en el frente de la unidad de cuenta donde el oro claramente va por detrás, aunque crece la demanda del uso del oro como numerario, sobre todo porque las guerras de divisas hacen que el dinero fiduciario sea una unidad de medida cada vez menos fiable y crece la necesidad de una vara de medir objetiva e independiente.
Valorar el oro como una materia prima (en el sentido financiero estricto de la expresión) es un error. La oferta de oro es relativamente estática, con un crecimiento inferior al 1,5 % anual, por lo que es la demanda de oro para su tenencia el factor decisivo en el mercado del oro. El «consumo» de oro también es numéricamente irrelevante. ¿Qué otro tipo de activo se caracteriza y se valora por el deseo relativo de mantener saldos en efectivo (o «reservas») denominados en él? Exacto: las divisas. Esa es la clase de activo correcta para el oro (y la plata), y la razón por la que la lista de símbolos de divisas ISO 4217 incluye XAU (onzas de oro) y XAG (onzas de plata). No existe ningún símbolo ISO 4217 para el petróleo, el cobre o el trigo.
Esta discusión puede parecer muy académica y poco práctica a muchos, pero hay razones muy prácticas para mantener este debate, porque las consecuencias de clasificar el oro y la plata de una manera u otra son muy significativas a la hora de valorarlos. Del mismo modo que intentar valorar una acción con criterios de valoración de deuda te llevaría a conclusiones absurdas, o que tratar de valorar un inmueble como una materia prima podría meterte en un terreno de inversión complicado… intentar valorar el oro con los mismos criterios y modelos que se usan para el petróleo o el gas natural lleva a conclusiones erróneas. Por eso la mayoría de los analistas encargados de valorar el oro y predecir su precio se han equivocado de forma constante en los últimos 10 años. Las casas de inversión asignaban esa tarea a las mismas personas que pronosticaban el precio del cobre y del hierro.
El Índice del Miedo parte de la suposición correcta: el oro es dinero. Y pasa a valorarlo como deben valorarse las divisas: en relación con otras divisas. La alternativa natural a mantener saldos en efectivo en una divisa es mantenerlos en una divisa competidora, y el mecanismo que describe la huida desde una divisa sobrevalorada hacia otra infravalorada es la Ley de Gresham (con mucha frecuencia mal presentada y mal entendida). En el caso del Índice del Miedo comparamos el oro con el dólar estadounidense, algo especialmente pertinente porque hace no mucho estuvieron vinculados. El Índice del Miedo en euros hace lo propio con la divisa homónima.
Ahora vamos por buen camino y nos hacemos las preguntas correctas: ¿cuál es mejor dinero? ¿Qué cuota de mercado captará cada tipo de dinero? ¿Cómo afectan los tipos de interés y la política monetaria a la demanda de mantener uno u otro tipo de dinero?
Y, por supuesto, para quien tema que el actual sistema de dinero fiduciario es insostenible y está condenado a colapsar en una inflación desbocada o en la madre de todos los impagos de deuda, la pregunta clave es: ¿cuánto oro hará falta para restablecer la confianza en la divisa tras el colapso? ¿Qué precio del oro implicaría un respaldo en oro del 40 % o del 100 % para el dólar?
Para responder a esta pregunta, el Índice del Miedo resulta de un valor incalculable.