
Enero trajo un cambio sustancial en la visión de los mercados sobre la política de la Fed. Los futuros de los fondos federales descuentan actualmente cuatro subidas de tipos en los próximos doce meses (véase el Gráfico 1), la perspectiva más restrictiva desde el inicio de la pandemia, que dio lugar al aumento más rápido y mayor de la historia del balance de la Fed.
Gráfico 1: El mercado de futuros de los fondos federales es ahora el más restrictivo desde el inicio de la pandemia y descuenta cuatro subidas de tipos en los próximos doce meses

Fuente: Goldmoney Análisis
Esto, junto con la perspectiva de que la actual ronda de flexibilización cuantitativa (QE) de la Fed finalice oficialmente a corto plazo, ha provocado una corrección al alza tanto de los rendimientos nominales como de las expectativas de tipos de interés reales. Los rendimientos del bono del Tesoro a 10 años se acercan rápidamente al 2 %, niveles que no se veían desde el verano de 2019, cuando los tipos de los fondos federales estaban en el 2,5 %. Es un aumento brusco desde el 1,25 % que vimos a finales del verano del año pasado.
Gráfico 2: Los tipos de interés nominales están subiendo…
Rendimientos del Tesoro a 10 años, %

Fuente: FRED, Goldmoney Análisis
Las expectativas de tipos de interés reales, reflejadas en los rendimientos de los TIPS a 10 años (bonos del Tesoro protegidos contra la inflación), suben todavía más rápido y alcanzan el -0,6 %, tras haber marcado un mínimo histórico del -1,2 % hace solo dos meses.
Gráfico 3: …y las expectativas de tipos de interés reales todavía más
Rendimientos de los TIPS a 10 años, %

La reevaluación por parte del mercado de la seriedad de la Fed respecto a las subidas de tipos tuvo un doble impacto en los rendimientos de los TIPS. Por un lado, aumentó las expectativas de tipos nominales. Por otro, frenó el incesante aumento de las expectativas de inflación implícitas (inflación breakeven) que hemos presenciado en los últimos meses. Al menos eso parece[1].
Gráfico 4: Las perspectivas de tipos restrictivos han frenado el incesante aumento de la inflación breakeven
Expectativa de inflación breakeven a 10 años
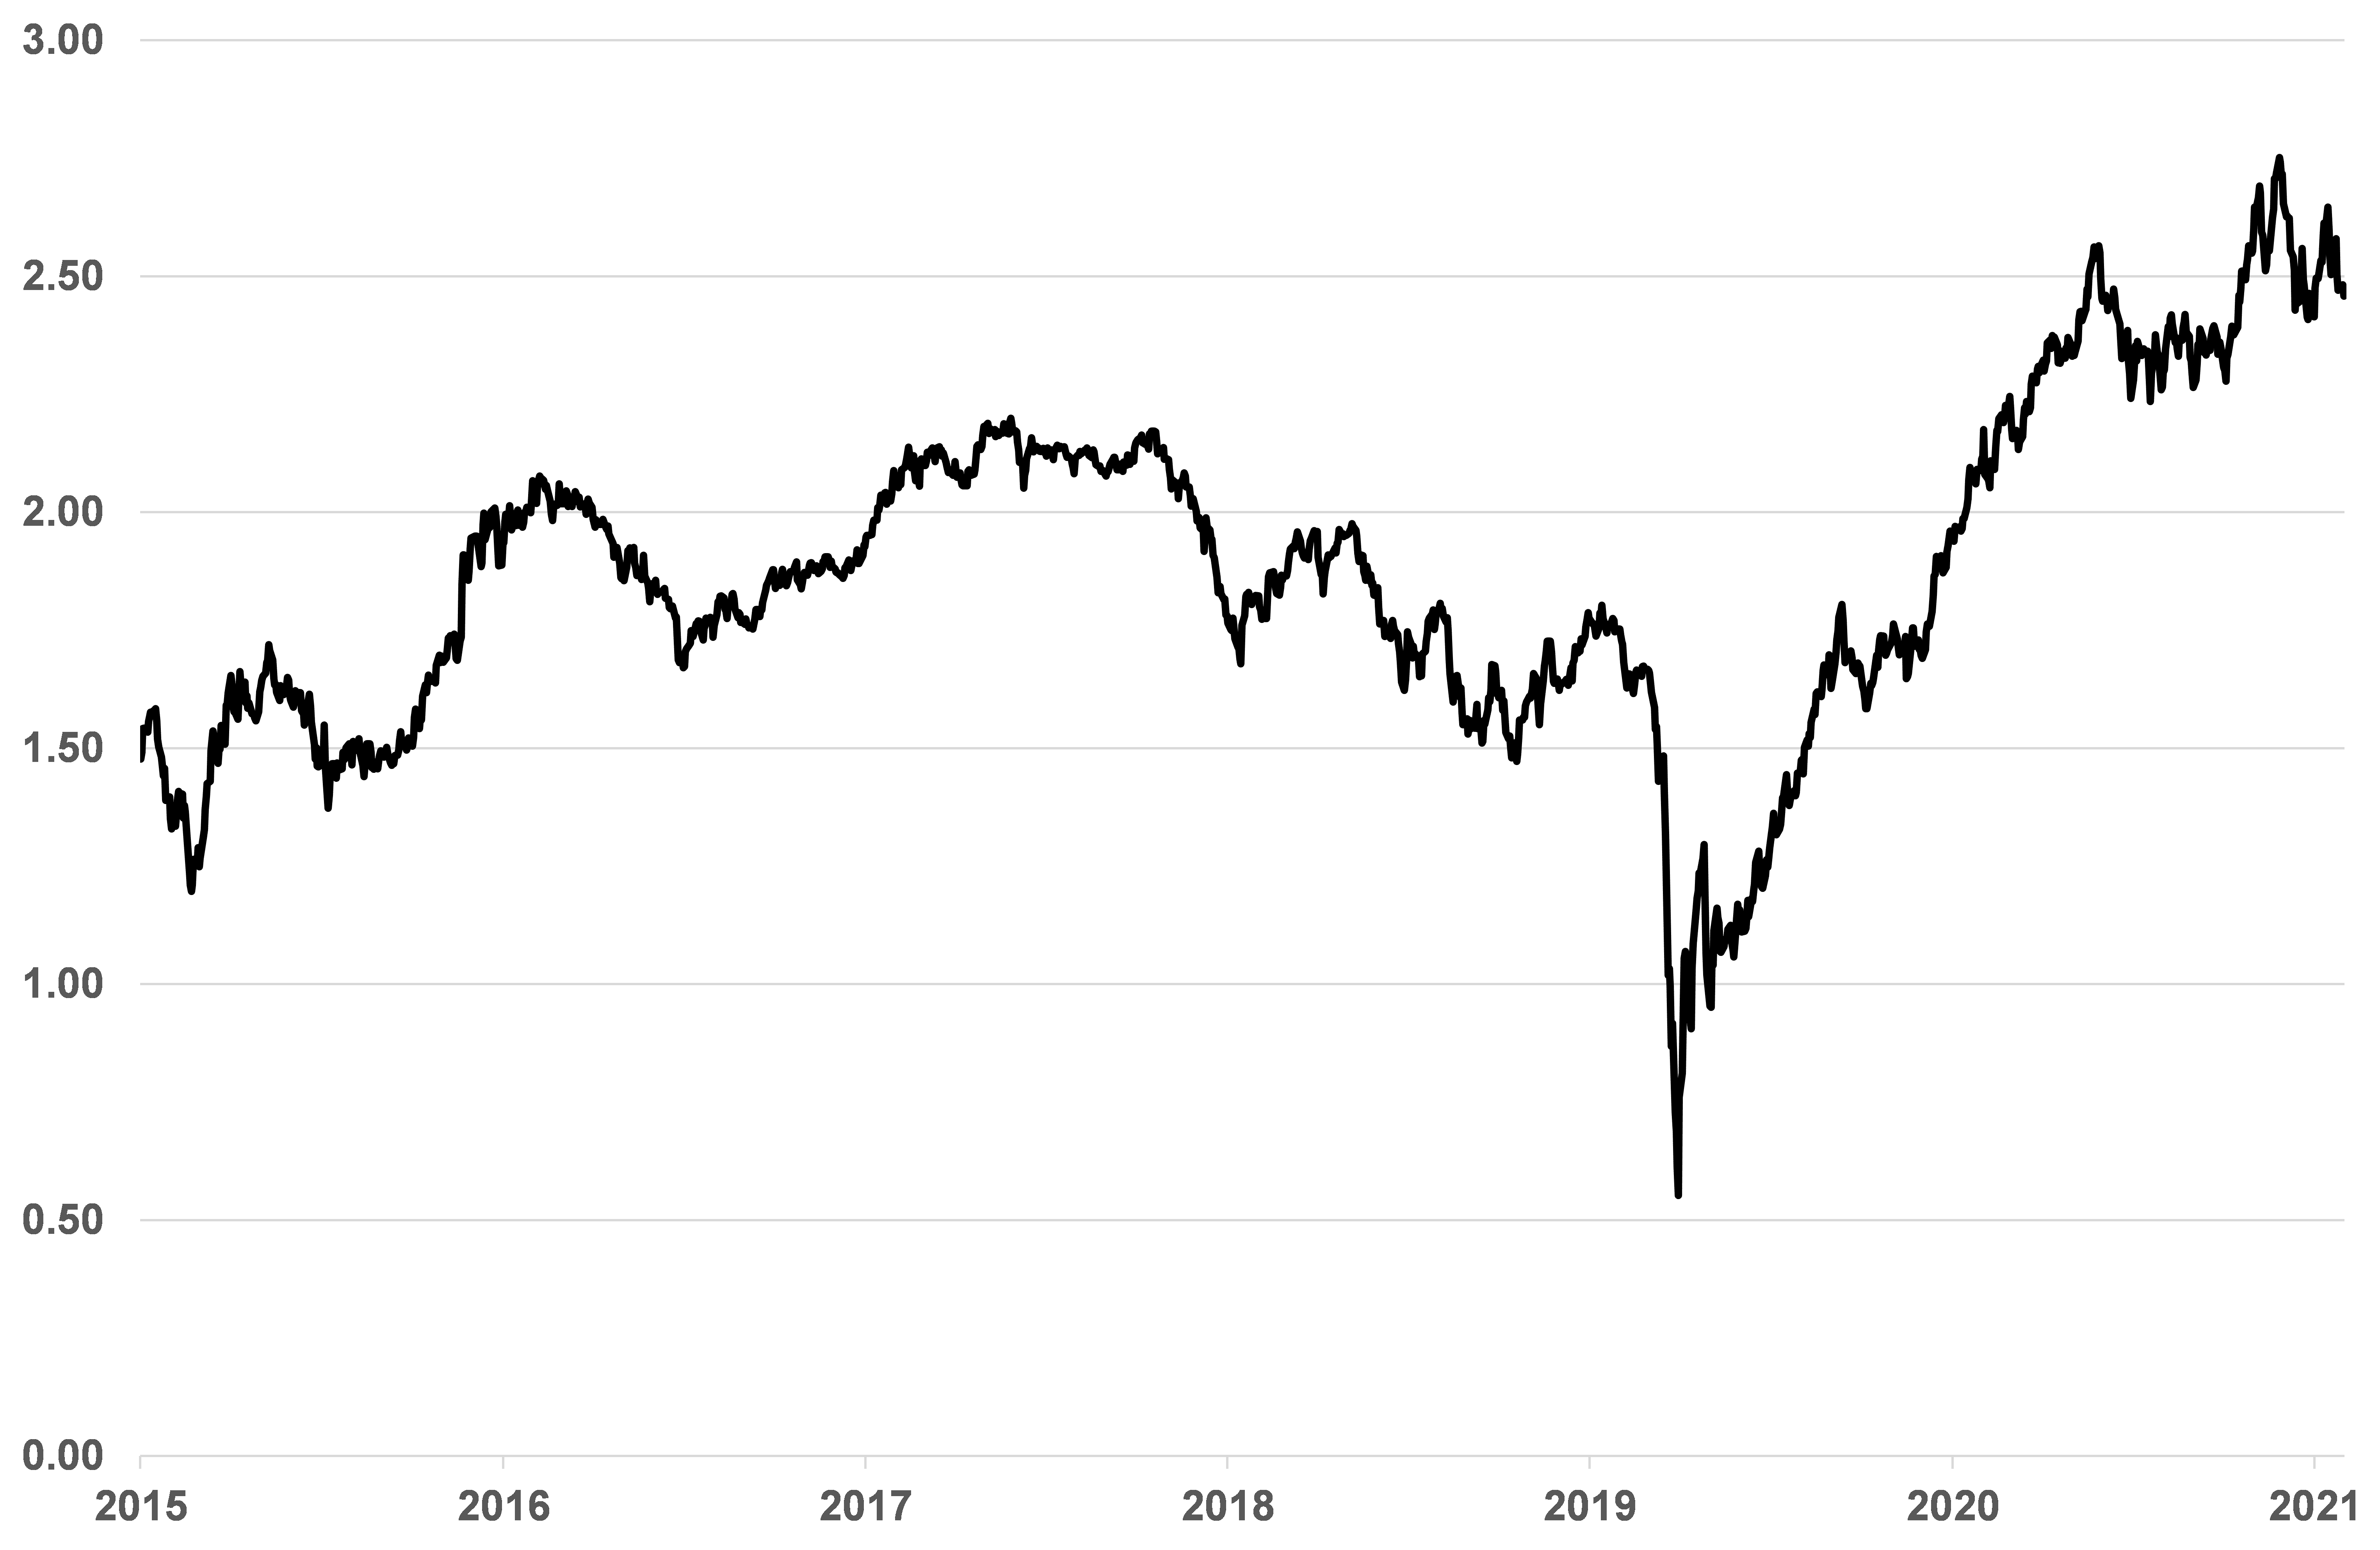
Fuente: Goldmoney Análisis
En nuestro marco de precios del oro (Gold Price Framework Vol. 2 – The Energy Side of the Equation, 28 de mayo de 2018), identificamos tres factores principales que determinan el precio del oro a largo plazo: la política de los bancos centrales (expectativas de tipos de interés reales y flexibilización cuantitativa), las ventas netas de oro de los bancos centrales y los precios de la energía a más largo plazo. Comprobamos que los precios del oro siguen a estos tres factores extremadamente bien.
Esto plantea una pregunta importante. Con las expectativas de tipos de interés reales al alza, ¿por qué no han corregido a la baja los precios del oro? Mientras que los rendimientos de los TIPS a 10 años pasaron de un mínimo histórico del -1,20 % el 11 de noviembre de 2021 al -0,6 % en el momento de redactar este texto, los precios del oro están estables (véase el Gráfico 5)
[1] Más adelante explicamos por qué creemos que la inflación breakeven ha sido un mal indicador de las expectativas de inflación «reales» durante el último año.
Gráfico 5: Mientras los rendimientos de los TIPS a 10 años han subido 60 puntos básicos, los precios del oro están estables

En nuestra opinión, la respuesta tiene que ver con la estructura reciente del mercado de TIPS. Según datos del Departamento del Tesoro, los TIPS representan solo alrededor del 8 % de los valores del Tesoro de EE. UU. en circulación. A diciembre de 2021, hay un total de 22 billones de USD en circulación, de los cuales los TIPS suponen 1,7 billones de USD (véase el Gráfico 6).
Gráfico 6: Los TIPS representan solo alrededor del 8 % de los valores de deuda federal en circulación
% del total de valores del Tesoro en circulación

Fuente: Treasury Direct, Goldmoney Análisis
La Reserva Federal mantiene actualmente una cantidad récord de activos en total y una cantidad récord de valores del Tesoro en su balance. El miércoles pasado, la Fed tenía 8,788 billones de USD en activos totales, de los cuales el 65 % eran valores del Tesoro (véase el Gráfico 7).
Gráfico 7: Aproximadamente 2/3 de los activos del balance de la Fed son valores del Tesoro
Millones de $ (eje izq.), % del total de activos en cartera (eje dcho.)

Fuente: Fred, Goldmoney Análisis
Es importante señalar que, aunque la Fed posee alrededor del 20 % de todos los bonos del Tesoro en circulación (incluidos los TIPS), posee una proporción aún mayor del mercado de TIPS. Hasta el miércoles pasado, la Fed tenía el 27 % de todos los valores del Tesoro protegidos contra la inflación en circulación. Más importante aún, desde el comienzo de la pandemia de Covid-19, la Fed ha estado comprando TIPS a un ritmo mucho más rápido que los valores del Tesoro no indexados a la inflación (véase el Gráfico 8).
Gráfico 8: La Fed ha estado comprando TIPS a un ritmo mucho más rápido que los bonos del Tesoro nominales
TIPS como % de los valores del Tesoro en poder de la Fed
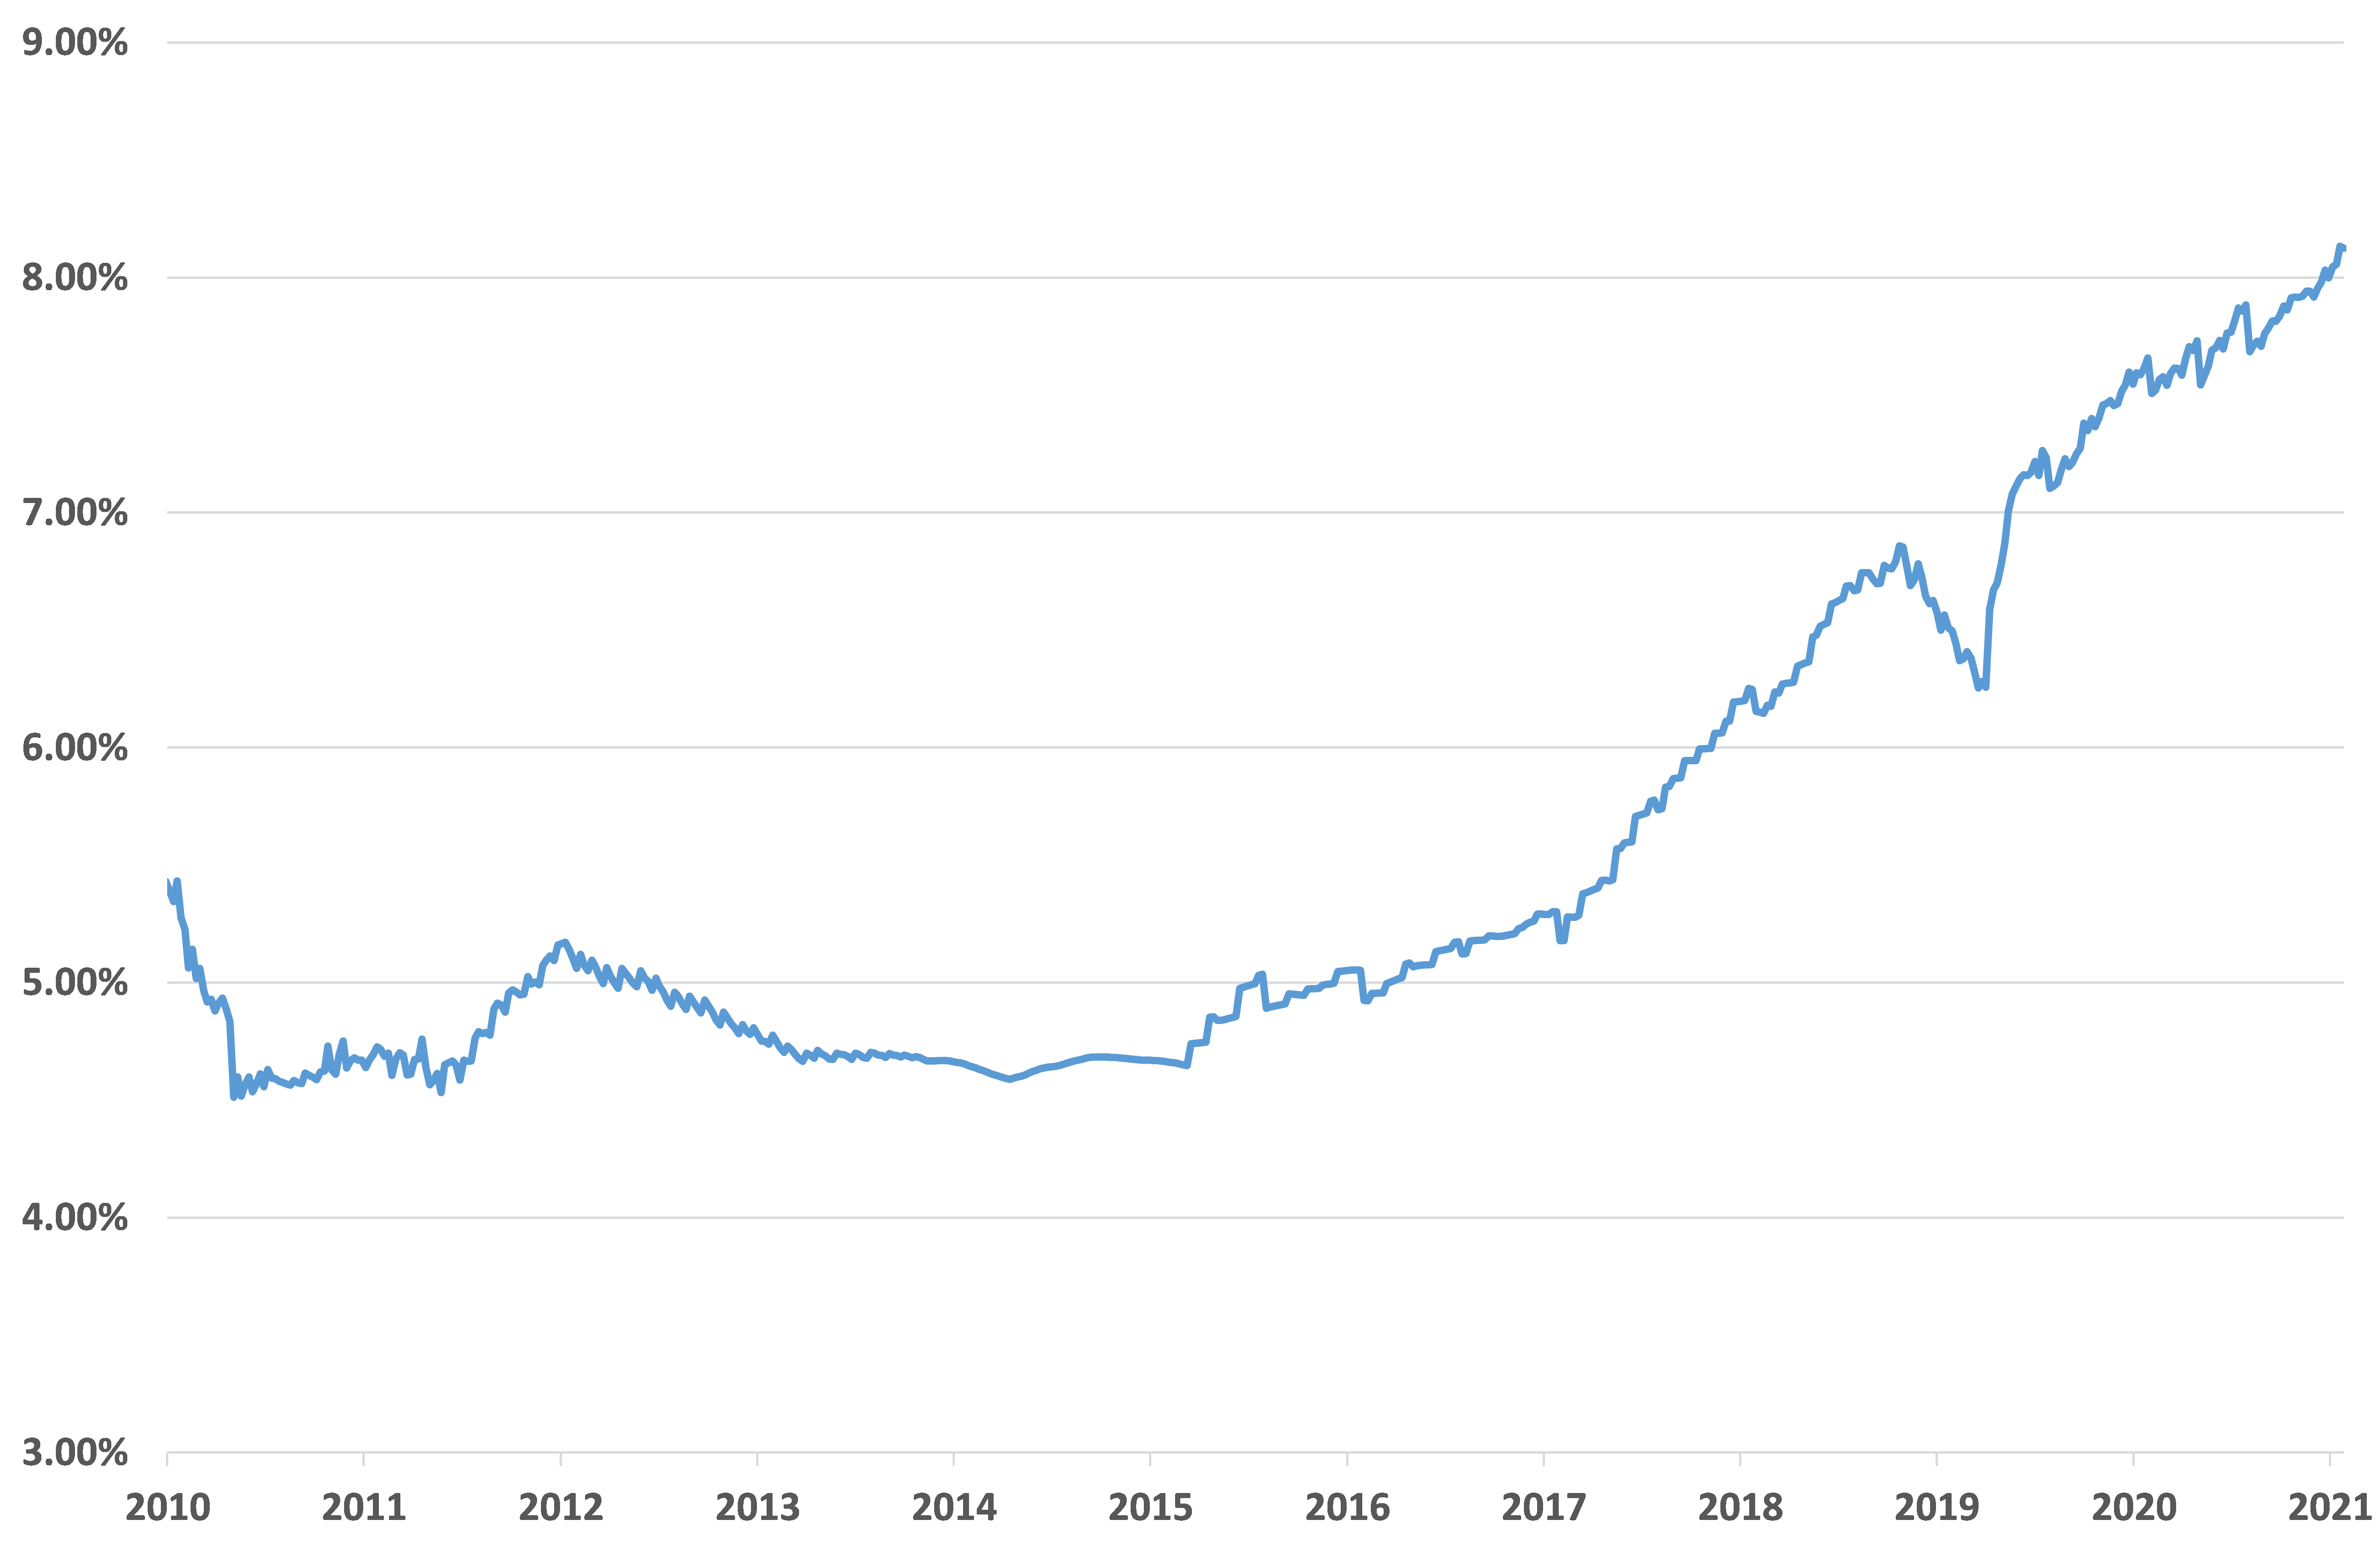
Cuando la Fed compra bonos del Tesoro, en la práctica reduce los tipos. Si la Fed comprara TIPS al mismo ritmo que compra bonos del Tesoro nominales, cabría esperar un efecto igual sobre sus respectivos rendimientos. Pero, como la Fed compró TIPS a un ritmo más rápido durante la pandemia, redujo los rendimientos de los TIPS más que los de los bonos del Tesoro nominales.
Esto afecta a la inflación de equilibrio (breakeven), que es la diferencia entre los rendimientos de los TIPS y de los bonos del Tesoro del mismo vencimiento. La inflación de equilibrio es la expectativa de inflación a 10 años implícita en los TIPS. Normalmente, es lo que el mercado espera que sea la inflación del PCI en los próximos 10 años. Sin embargo, el «exceso de compras» de TIPS por parte de la Fed dio lugar a unas expectativas de inflación implícitas sobrestimadas.
A la inversa, cuando la Fed empezó a reducir su programa de compra de activos en los últimos meses, el efecto fue más pronunciado sobre los rendimientos de los TIPS que sobre los de los bonos del Tesoro y, por tanto, negativo para la inflación de equilibrio. En nuestra opinión, esto explica en parte por qué las tasas de inflación de equilibrio a 10 años han bajado en los últimos 2 meses, incluso cuando la inflación medida se disparaba.
Es probable que las expectativas de inflación hayan estado aumentando, a pesar del descenso de la inflación de equilibrio
Cuando estalló la pandemia y la Fed empezó a comprar activos al ritmo más rápido de la historia, se desencadenó una avalancha de compras de oro. Las expectativas de inflación subieron y las expectativas de tipos de interés reales bajaron, pero los precios del oro se dispararon mucho más, superando los precios previstos por nuestro modelo. Sin embargo, este exceso de entusiasmo duró poco y el precio del oro se corrigió desde sus máximos a finales de 2020. En los meses siguientes, el oro volvió a seguir los precios previstos por nuestro modelo. Pero a finales de la primavera de 2022 ocurrió algo nuevo. A pesar de que los rendimientos de los TIPS caían con fuerza, los precios del oro se mantuvieron prácticamente estables. Creemos que la razón es que, desde principios de 2021, el oro ya no seguía simplemente los rendimientos de los TIPS, sino las expectativas de tipos de interés reales «verdaderas» (que eran más bajas que las implícitas en los rendimientos de los TIPS). Avanzando hasta noviembre de 2021, cuando los rendimientos de los TIPS empezaron a subir de repente, los precios del oro también se mantuvieron estables. De nuevo, creemos que los precios del oro siguieron las expectativas de tipos de interés reales «verdaderas» en lugar de los rendimientos de los TIPS.
Nuestro modelo de precio del oro utiliza los rendimientos de los TIPS a 10 años como aproximación de las expectativas de tipos de interés reales. Por ello, nuestro modelo también predijo precios mucho más altos que los observados durante la mayor parte de 2021, pero luego predijo asimismo una fuerte corrección a la baja en los dos últimos meses a raíz de la subida de los rendimientos de los TIPS (véase el Gráfico 10).
Gráfico 10: precios del oro previstos por el modelo a partir de los rendimientos de los TIPS frente a los precios reales
$/ozt

Fuente: Goldmoney Análisis
Para ser claros, en este informe no pretendemos argumentar que las expectativas de inflación a largo plazo del mercado sean correctas. De hecho, consideramos que el mercado subestima gravemente el riesgo de que estemos apenas al comienzo de un ciclo de inflación alta de varios años. Lo que ilustramos es simplemente que las verdaderas expectativas de inflación del mercado no se reflejaron con exactitud en los rendimientos de los TIPS durante el último año, porque la Fed distorsionó el mercado de TIPS incluso más que el de los bonos del Tesoro nominales.
Esto implica que los precios del oro ofrecen una imagen mucho más precisa de las expectativas de tipos de interés reales del mercado que los rendimientos de los TIPS en la actualidad. Y lo que nos dicen los precios del oro es que el mercado cree que las expectativas de inflación a largo plazo han seguido aumentando durante los últimos meses, al contrario de lo que sugieren las tasas de inflación implícita (breakeven) a 10 años.
Nuestra perspectiva a medio plazo
En nuestra opinión, aunque las próximas subidas de tipos siguen suponiendo un riesgo para el precio del oro a corto plazo, la amenaza será breve. El incesante aumento de los precios de los activos durante los últimos 22 meses, en particular de las acciones, ha sido consecuencia directa de la política de los bancos centrales, verdaderamente extraordinaria, que hemos presenciado desde el inicio de la pandemia. Esto implica que revertir esta política conlleva un riesgo innegable de que estos mercados se desplomen.
En nuestra opinión, hay dos caminos posibles. El primero es que la Fed actúe con mucha cautela y consiga completar la reducción de compras (taper) y subir los tipos unas cuantas veces sin asustar demasiado a los inversores en renta variable. Pero la Fed chocará con un techo muy firme en cuanto a cuánto puede subir los tipos. No esperamos que la Fed pueda subirlos ni siquiera hasta los máximos prepandemia del 2,5 % de 2019. Después, solo quedaría esperar a la próxima recesión, que obligaría a la Fed a recortar de nuevo los tipos hasta cero (o quizá incluso por debajo) y a reiniciar la expansión cuantitativa (QE). El otro camino es que la Fed suba los tipos de forma más agresiva a corto plazo e incluso intente reducir su balance, presa del pánico por la inflación observada. Recordad que, tras reducir tan solo 700 000 millones de dólares de activos de su balance entre 2018 y el verano de 2019, los mercados de repos empezaron a rebelarse con violencia, lo que obligó a la Fed a dar un giro repentino. La Fed empezó a comprar activos más rápido que nunca, incluso más que durante la crisis financiera de 2008-2009. Dado que tanto los activos en poder de la Fed como las valoraciones bursátiles son hoy considerablemente más elevados que cuando la Fed lo intentó por última vez en 2018, creemos que una actuación agresivamente restrictiva de la Fed provocaría un desplome de los precios de los activos.
Esto, en nuestra opinión, desencadenaría una respuesta de la política de la Fed mucho más rápida y contundente. Creemos que buena parte de lo que hoy se percibe como una recuperación económica es, en realidad, un efecto riqueza, en el que una parte de la población se ha beneficiado del repunte de los precios de los activos. Si ese repunte se revierte, el efecto riqueza también. A diferencia del primer camino, no tendríamos que esperar a la próxima recesión: el desplome provocaría la recesión. En nuestra opinión, esta vez la Fed no se quedará de brazos cruzados durante mucho tiempo y optará por revertir por completo las políticas que lo desencadenaron.
Creemos que el mercado del oro coincide plenamente con esta parte de nuestra visión. Sigue sin dejarse impresionar en gran medida por la amenaza de las subidas de tipos, no porque los participantes del mercado crean que no se producirán, sino porque esperan que esta fase de endurecimiento sea breve. Lo que el mercado no comparte actualmente con nosotros son las perspectivas de inflación a largo plazo. Aunque pensamos que las verdaderas expectativas de inflación del mercado superan la inflación implícita (breakeven) publicada (y siguen aumentando), el mercado todavía asigna una probabilidad muy baja a que la inflación actual de precios no sea en gran parte transitoria. Dada nuestra visión sobre la escasez de energía (escribiremos sobre ello en un próximo informe), esto parece demasiado optimista.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney ni los de Menē, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes prestan asesoramiento financiero, jurídico, fiscal, de inversión ni de otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado independiente y debidamente cualificado para ello. Cualquier información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por pérdidas o daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por lo tanto, tiene un interés indirecto en Menē.
Las opiniones y puntos de vista expresados en este artículo son los del autor o autores y no reflejan los de Goldmoney ni los de Menē, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado independiente y debidamente cualificado para prestarlo. Toda la información incluida en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por las pérdidas o los daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney, por lo que tiene un interés indirecto en Menē.