
En plena pandemia mundial de COVID-19, las acciones han protagonizado un rally asombroso en los últimos 12 meses. El S&P500 casi se duplicó en menos de un año, desde un mínimo de 2240 el 23 de marzo de 2020 hasta los 3860 actuales en el momento de redactar este texto. Además, algunos índices más acotados lo han hecho todavía mejor. En particular, ciertas acciones tecnológicas han subido sin descanso en un entorno de tensión económica.
Esto ha provocado un fuerte aumento de la ratio entre el precio de las acciones y el del oro (véase el Gráfico 1), a pesar de que el crecimiento económico se ha hundido mientras la Fed ampliaba su balance a un nivel sin precedentes.
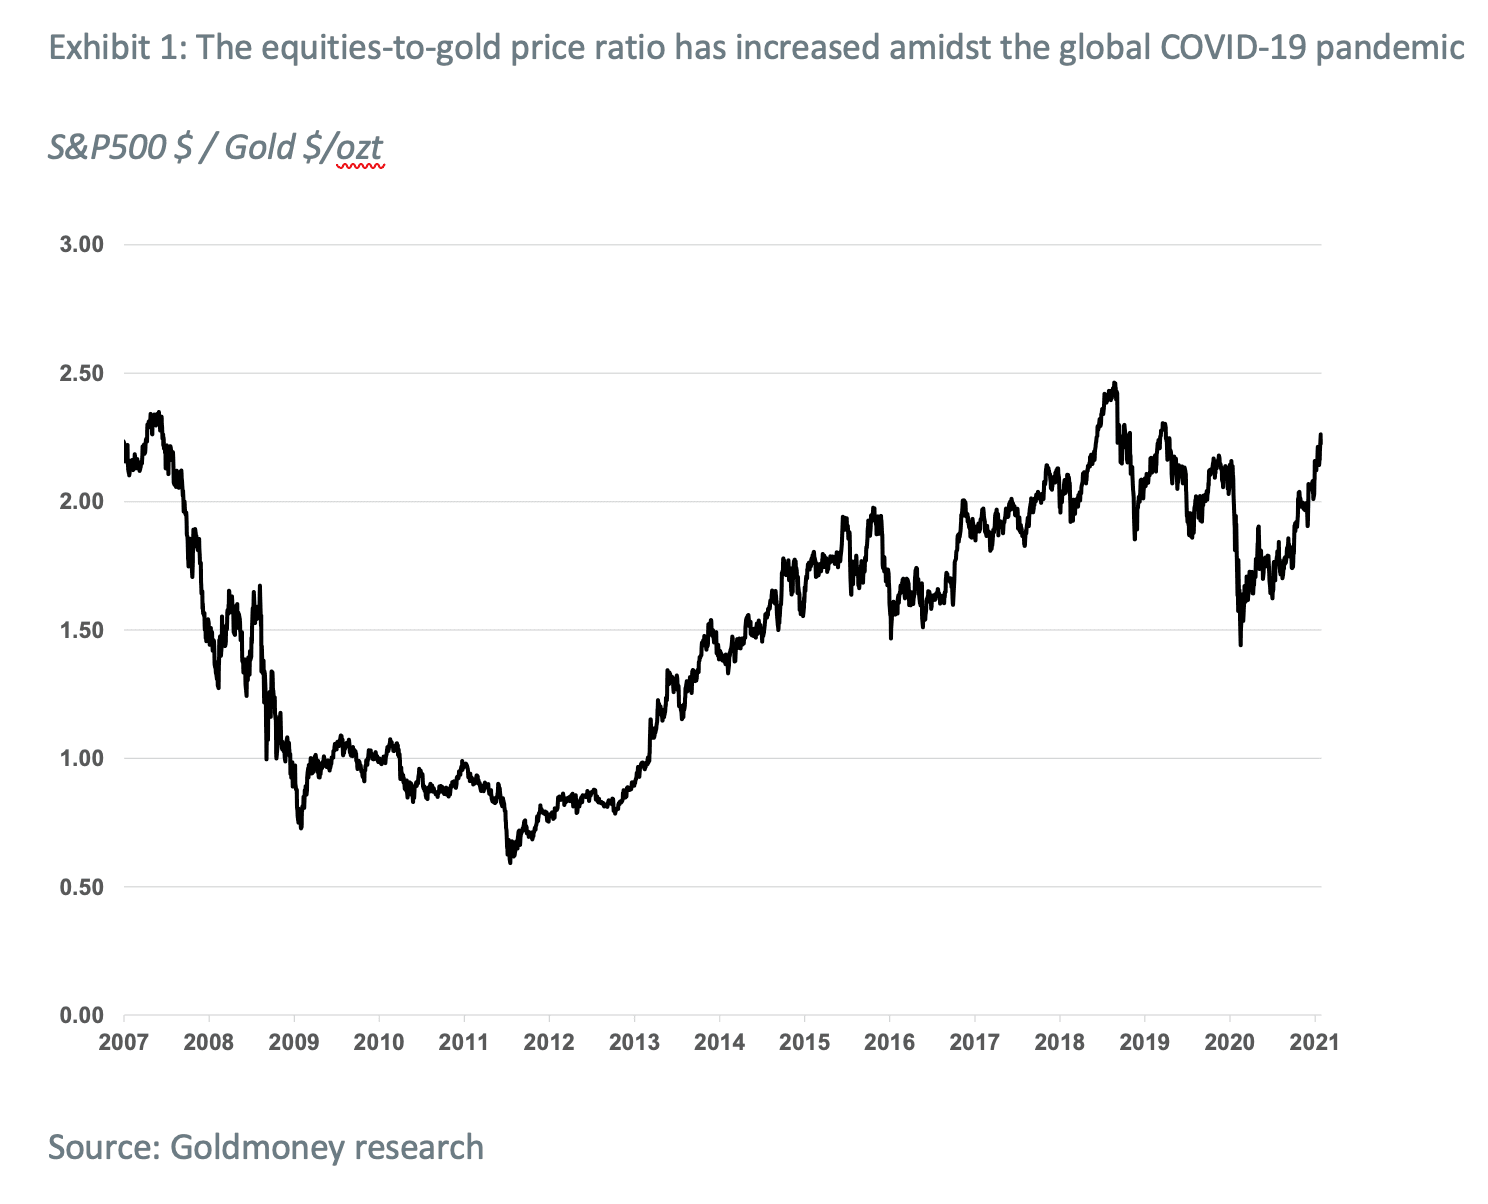
Este aumento de la ratio acciones/oro no se debe a un mal comportamiento del oro, ya que el precio del metal amarillo ha subido un 12 % desde finales de 2019. Es simplemente consecuencia del muy buen desempeño de las acciones. Pero las valoraciones bursátiles, según las métricas tradicionales, se han acercado ya a niveles extremos. Por ejemplo, la capitalización total del mercado en relación con el PIB (indicador Buffett) se sitúa actualmente en el 193 % (véase el gráfico 2), el nivel más alto registrado, un 50 % por encima del máximo de la burbuja de las puntocom.

Además, la relación entre las acciones globales y el PIB también es extremadamente alta, actualmente superior al 120 % (véase el gráfico 3).

El ratio precio/beneficio ajustado cíclicamente, o CAPE, una medida desarrollada por Robert Shiller, también está en alerta roja, con la segunda lectura más alta de la historia desde finales del siglo XIX (véase el gráfico 4).

Los ratios precio/ventas también han alcanzado un máximo histórico (véase el Gráfico 5).
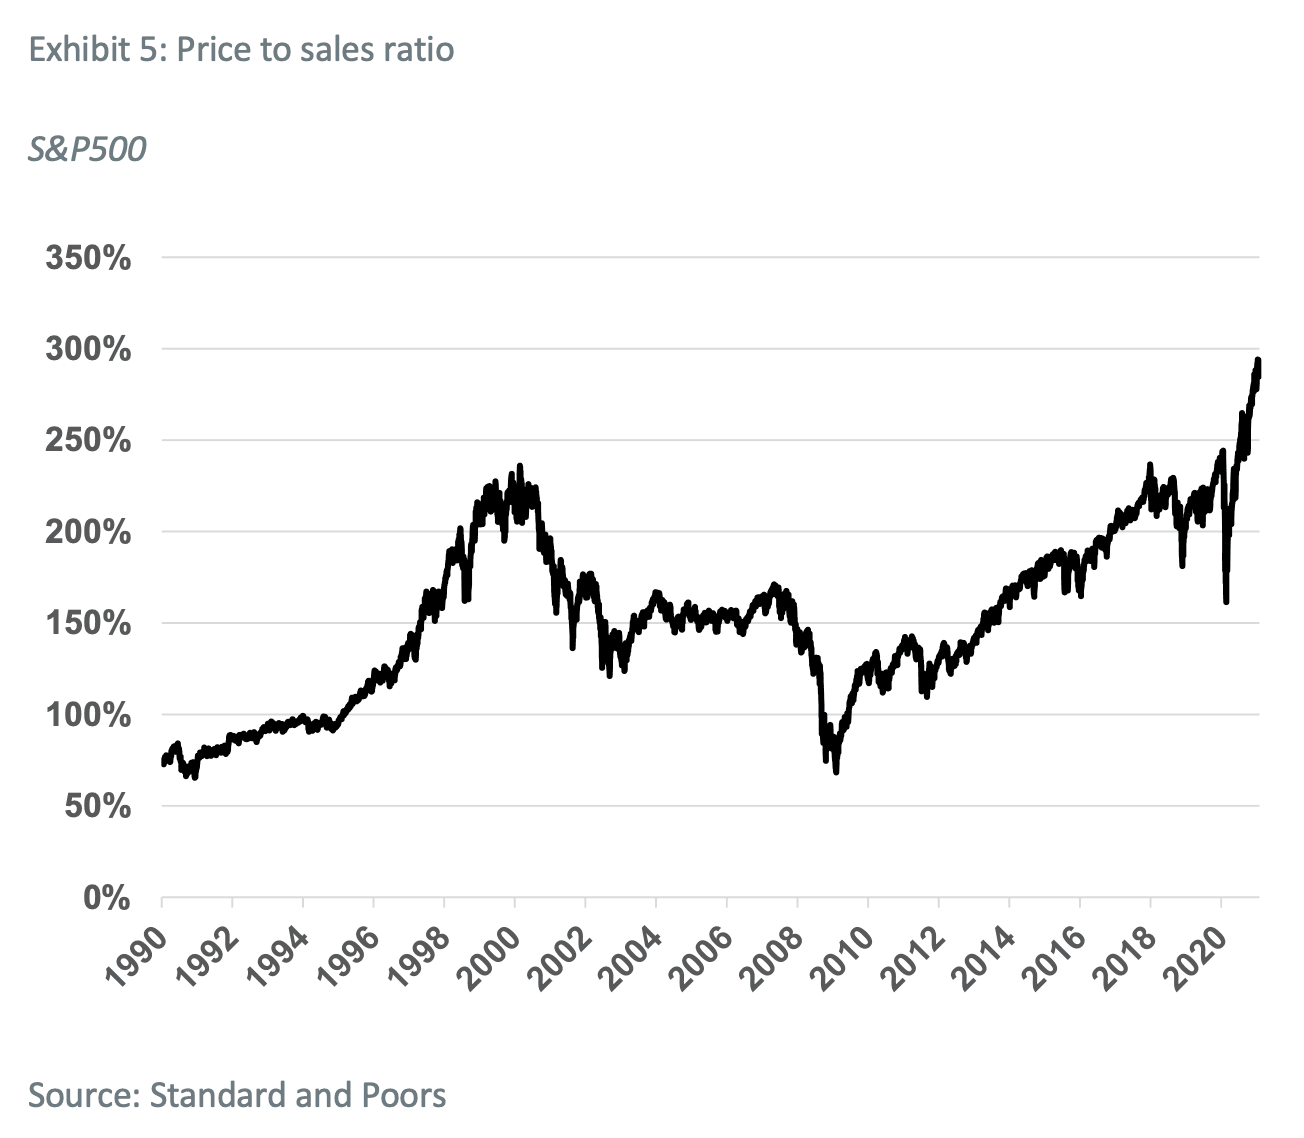
Hay otros indicadores que sugieren que los precios de las acciones se han desvinculado de los fundamentos subyacentes. El ratio put/call del CBOE ha alcanzado ya los niveles de la burbuja de las puntocom (véase el Gráfico 6).

También hemos asistido a una entrada sin precedentes de nuevos participantes en el mercado. Personas con muy poca o ninguna experiencia en los mercados abrieron cuentas de corretaje en línea a una velocidad inédita durante los confinamientos mundiales. Según el Wall Street Journal[1], más de 10 millones de estadounidenses abrieron una cuenta de trading en 2020. Según la CNBC[2], el diez por ciento de los estadounidenses compró acciones por primera vez en los últimos 12 meses, y un asombroso veintidós por ciento de la Generación Z (actualmente de entre 6 y 24 años) abrió una cuenta bursátil en ese mismo periodo.
Y las acciones no son los únicos activos que se disparan. Las criptomonedas, que desde 2017 habían perdido temporalmente su brillo, están subiendo a un ritmo vertiginoso desde el estallido de la pandemia (véase el gráfico 7).

Si nos atenemos solo a esas métricas, los mercados bursátiles están claramente en una burbuja. Pero ¿y si esta vez es realmente diferente, como sostienen los optimistas? En nuestra opinión, solo hay dos formas de que los precios actuales de las acciones estén realmente justificados:
1. El gran Gatsby: la pandemia, por negativa que haya sido para la actividad económica a corto plazo, irá seguida de un periodo de expansión económica sin precedentes. Por tanto, el PIB subirá rápidamente y cerrará la brecha con los precios de las acciones.
2. La gran inflación: las acciones simplemente descuentan la inflación futura que acabará llegando tras décadas de tipos ultrabajos y de expansión de los balances de los bancos centrales.
A continuación analizaremos con detalle la validez de esos escenarios. Como veremos, requerirían que entrásemos en un periodo de varios años de crecimiento económico extremo, de inflación extrema o de una mezcla de ambos. Sin embargo, demostraremos que el oro debería superar a las acciones en cualquiera de los dos escenarios. Y si ninguno de ellos se cumple, los mercados bursátiles están abocados a una corrección sustancial. En ese caso, esperaríamos que los bancos centrales acabaran interviniendo, lo que a la postre también debería beneficiar al oro. Por tanto, el hecho de que las acciones hayan superado ampliamente al oro en los últimos meses es en cierto modo un enigma. Pero confiamos en que esta tendencia se revierta en adelante.
Primer escenario: el gran Gatsby
Los defensores del escenario del gran Gatsby sostienen que, una vez que la pandemia de COVID19 haya quedado atrás, cuando se haya vacunado a suficientes personas y vuelva la normalidad, la actividad económica explotará. El argumento es que existe una gran demanda acumulada, ya que la gente se vio obligada a ahorrar durante los confinamientos y tiene ganas de consumir. Esta demanda se verá impulsada aún más por los cheques de estímulo (potencialmente a perpetuidad, una renta básica universal). Al mismo tiempo, los gobiernos de todo el mundo están poniendo en marcha enormes programas de infraestructuras verdes, en parte para combatir el cambio climático y en parte para reactivar la economía.
Aunque algunas de estas consideraciones tienen fundamento, hay varias salvedades importantes. En nuestra opinión, es extremadamente improbable que la economía retome simplemente el punto en el que la dejamos, incluso si se retiran por completo las medidas actuales para contener la pandemia. Muchas pequeñas empresas han cerrado para siempre o están a punto de hacerlo a corto plazo. Las empresas que sobreviven están recortando costes de forma agresiva mediante a) despidos y b) reducciones de producción. Lo primero afectará a la demanda de los consumidores en el futuro; lo segundo afectará a las empresas situadas más arriba en la cadena de producción. Aunque puede haber una demanda acumulada de los consumidores que aún tienen empleo y ahorraron mucho dinero durante los confinamientos, es probable que también haya muchas quiebras acumuladas, ya que numerosas empresas han sobrevivido hasta ahora simplemente gracias a la intervención del Gobierno. Finalmente, muchas de ellas cerrarán. Esto es especialmente cierto en muchas economías europeas, donde los gobiernos pagaron de facto a las empresas para que no despidieran a personas.
El problema se agrava por el hecho de que la economía ya titubeaba mucho antes de que el coronavirus se hiciera conocido en todos los hogares. La Fed tuvo que revertir de forma agresiva su ciclo de subidas ya en el tercer trimestre de 2019, cuando los mercados empezaron a deteriorarse. Creemos que a finales de 2019 estábamos cerca de una recesión o ya inmersos en ella. Por tanto, un simple regreso a la economía previa a la COVID significaría volver a una recesión «normal». Así pues, los impulsores de este aparente superciclo de crecimiento de varios años deben ser lo bastante fuertes como para compensar también estos factores bajistas.
Después está la magnitud en que tendría que expandirse la economía para justificar este tipo de valoraciones bursátiles. Si tomamos una métrica sencilla como la capitalización bursátil sobre el PIB, el PIB tendría que casi duplicarse respecto a los niveles actuales para situarse en línea con los promedios históricos. Eso implica un PIB nominal de 40 billones de dólares, un 86 % por encima de los niveles previos a la COVID (promedio de 2019). Aun admitiendo que la relación entre capitalización bursátil y PIB ya estaba inflada, en torno a 1,2 de media en los diez años anteriores a la pandemia por los tipos de interés ultrabajos, un regreso a ese promedio seguiría requiriendo que el PIB nominal subiera hasta 35 billones de dólares, es decir, un 63 % respecto a los niveles previos a la COVID.
Incluso con un asombroso crecimiento anual del PIB del 5 % y una inflación del 2 %, se tardaría más de siete años en llegar ahí. ¿De verdad están los mercados bursátiles descontando el año 2028 con una tasa de descuento del 0 %? Y, de ser así, ¿cuál sería el motor fundamental para empujar las acciones aún más arriba desde aquí? ¿Y existe siquiera un precedente histórico de cifras de crecimiento como estas? En el periodo posterior a la Segunda Guerra Mundial, solo ha habido dos ocasiones en las que la expansión económica fue tan alta durante un periodo prolongado (véase el gráfico 8).
Tras el fin de la Segunda Guerra Mundial, EE. UU. vivió unos años de crecimiento moderado a medida que el gasto público se desplomaba, seguidos de tasas de crecimiento muy altas, de alrededor del 6,9 % entre 1949 y 1953. Esto fue posible porque EE. UU. era uno de los poquísimos países en los que no se había destruido ninguna infraestructura, mientras que el resto del mundo tenía que reconstruirse. Sin embargo, matemáticamente, incluso una repetición del periodo de crecimiento de 1949-53 en los próximos años no bastaría para justificar los precios actuales de las acciones, ya que duró «solo» cuatro años antes de que EE. UU. cayera en otra recesión.
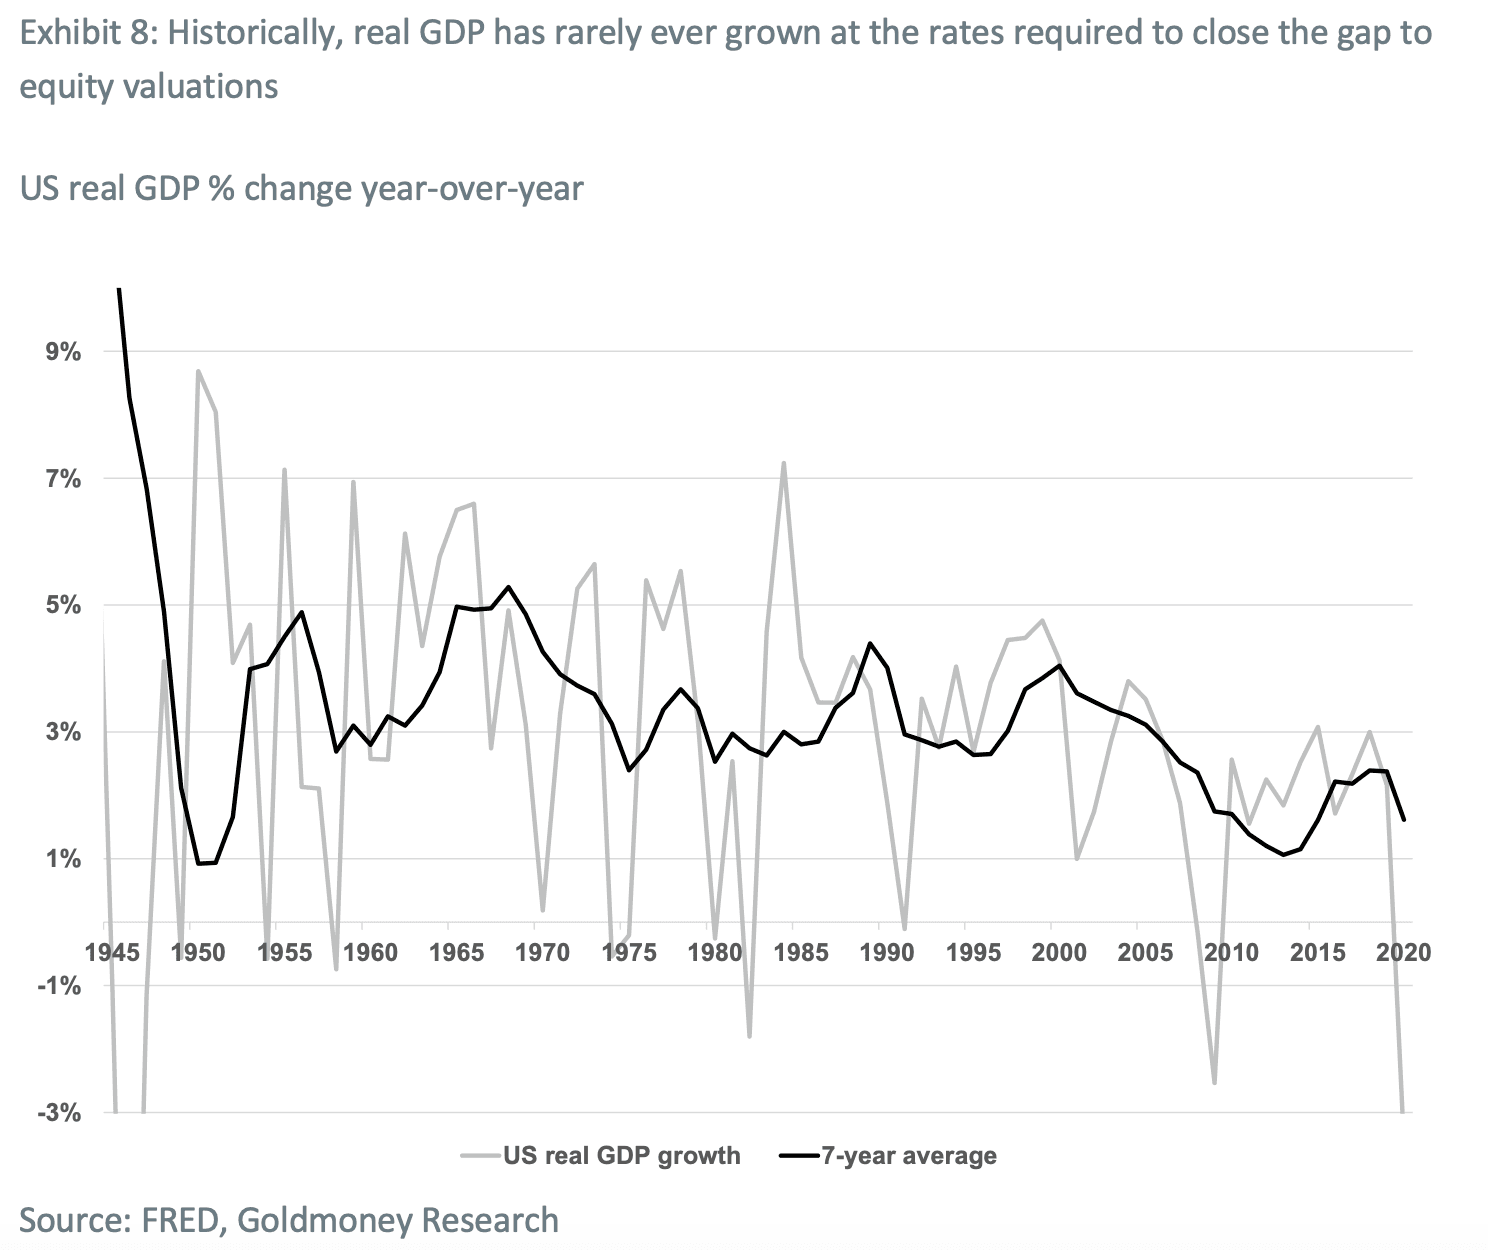
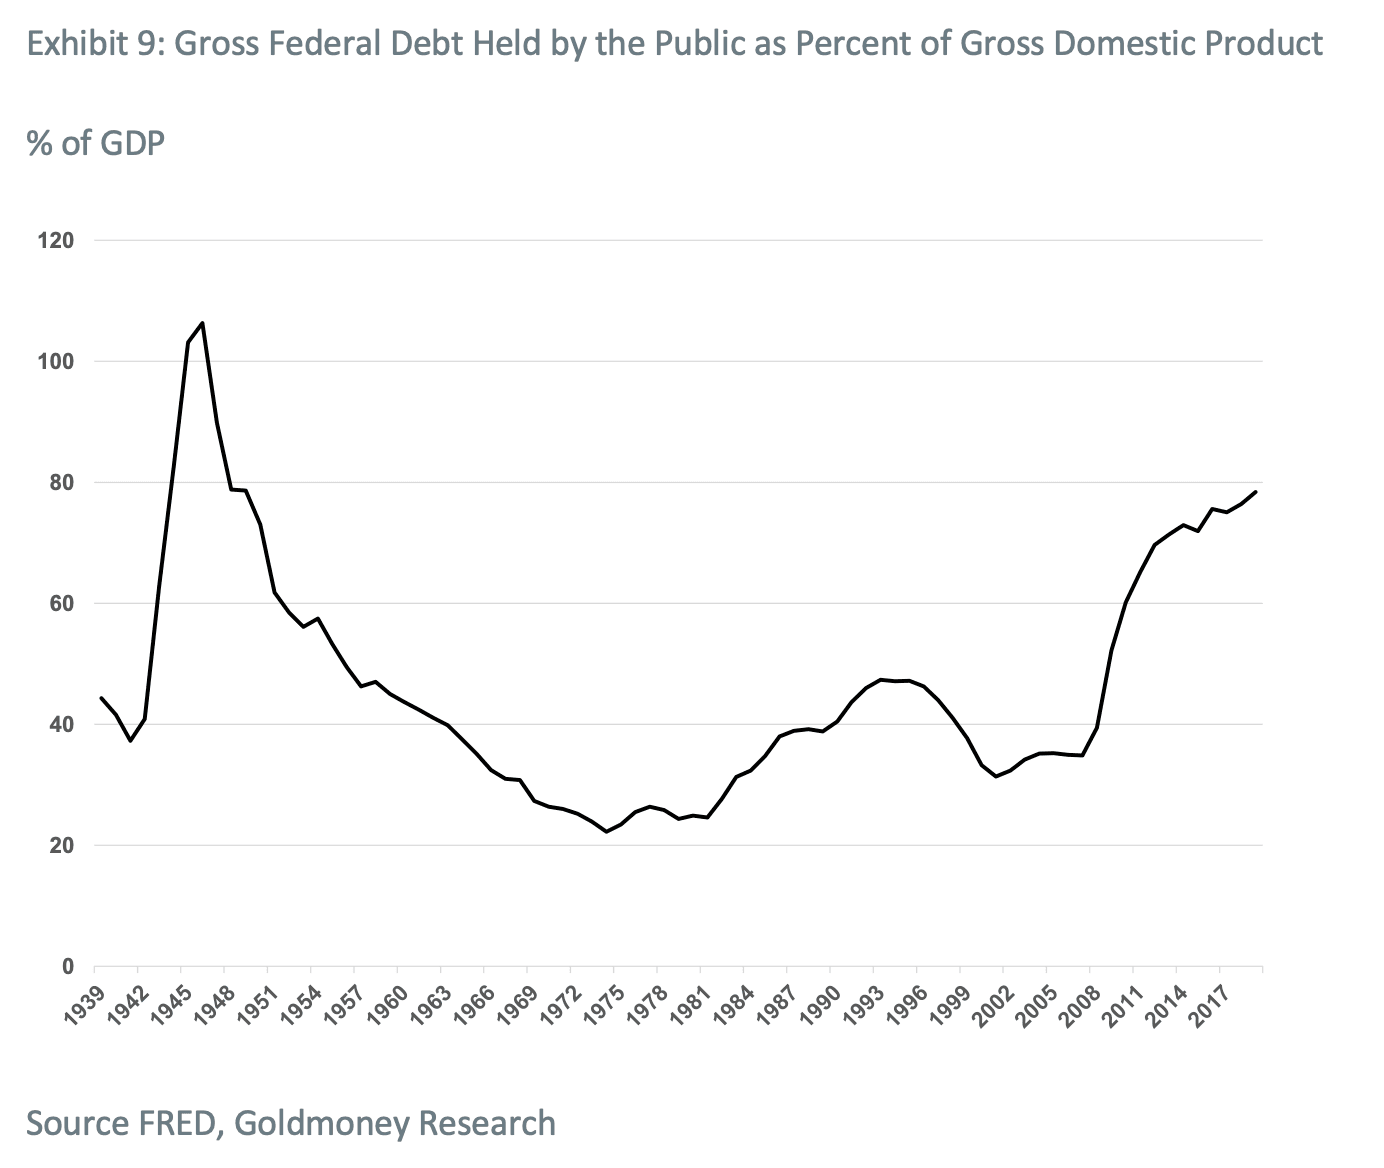
Entre 1958 y 1969, la economía estadounidense logró crecer cerca de un 5 %, con una breve recesión monetaria en 1960. En nuestra opinión, este periodo de crecimiento de los años sesenta es el único que refleja la magnitud y la duración necesarias para que el PIB de EE. UU. vuelva a estar en línea con los precios actuales de las acciones. No obstante, el entorno económico de los sesenta era muy distinto del actual. En concreto, EE. UU. salió de la Segunda Guerra Mundial con una deuda récord sobre el PIB de más del 100 %. Sin embargo, recortó de inmediato el gasto (lo que provocó las tasas de crecimiento más lentas de los años inmediatamente posteriores a la guerra) y redujo la deuda. La inflación también repuntó, lo que, hasta cierto punto, ayudó a reducir la deuda todavía más[1]. En 1959, el Gobierno estadounidense había reducido su deuda en manos del público al 44 %, y esta bajó al 27 % a finales de los sesenta (véase el gráfico 9).
Además, los tipos de los bonos del Tesoro a 10 años promediaron alrededor del 5 % durante todo este periodo de crecimiento. Es un fuerte contraste con el 1,5 % que vemos ahora (que ya parece inquietar a los mercados). Es más, la Fed no tiene margen a la baja, ya que los tipos de los fondos federales ya están en el cero por ciento. Por tanto, el único estímulo monetario que queda es mediante una expansión cuantitativa (QE) continuada y aún más extrema. Sin embargo, como hemos demostrado en numerosas ocasiones (véase Gold Price Framework Vol. 2: The energy side of the equation, 28 de mayo de 2018), la QE siempre tiene un efecto enorme y directo sobre el precio del oro, y el oro actualmente no está descontando nada de eso. En cambio, los mercados de renta variable y de oro parecen descontar una expansión económica impulsada por cualquier cosa menos por más estímulo monetario.
Otro tema del escenario del gran Gatsby es que los gobiernos desatarán una transformación masiva hacia un futuro más verde. Esto llevará a enormes inversiones en infraestructuras en los sectores de la energía, el transporte y las materias primas, creará empleo y liberará crecimiento económico. Aunque creemos que es probable que sea así, lo que el mercado parece ignorar es que esto solo puede financiarse con más deuda pública. Los bancos centrales tendrán que acabar comprando esa deuda, lo que tiene el mismo efecto que la QE, ya que hace crecer su balance. Y, como hemos expuesto antes, una mayor QE conduce a precios del oro más altos. Así pues, si los mercados descuentan una expansión económica a lomos de un «nuevo pacto verde», parecen suponer erróneamente que esto puede hacerse sin afectar al precio del oro.
Por último, está la idea de que los cheques de ayuda por la COVID continuarán indefinidamente, introduciendo de facto una especie de renta básica universal (RBU). Esto tendría un efecto sobre el gasto de los consumidores y, por tanto, sobre los ingresos de las empresas. Sin embargo, actualmente EE. UU. registra el mayor déficit de su historia. Si la RBU se hace realidad, también tendría que financiarse íntegramente con deuda. Como ya hemos mencionado, los mercados no lo están descontando; de lo contrario, veríamos un efecto en el oro.
Por tanto, el enigma entre renta variable y oro no desaparece en el escenario del gran Gatsby. De hecho, creemos que, si vemos un fuerte crecimiento económico en los próximos años, estará financiado íntegramente con deuda y, en consecuencia, el oro debería superar en rentabilidad a las acciones, y no al revés.
En la próxima parte II de este informe, analizaremos la otra posible explicación de las valoraciones actuales de la renta variable: la gran inflación
[1] https://www.wsj.com/articles/new-army-of-individual-investors-flexes-its-muscle-11609329600#:~:text=More%20than%2010%20million%20new,in%20to%20bet%20on%20stocks
[2] https://www.cnbc.com/2021/02/26/what-charlie-munger-bill-gates-overlook-in-robinhood-trading-.html
[1] Ten en cuenta que una inflación alta solo reduce los ratios de deuda sobre PIB cuando el presupuesto del Gobierno está en superávit. Cuando el Gobierno registra déficit, tanto sus ingresos como sus gastos aumentan con la inflación y, aunque la deuda existente se vuelve menor en relación con el PIB, la nueva deuda emitida aumenta en términos nominales.
| Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney ni los de Menē, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes prestan asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo regulado e independiente que esté debidamente cualificado para ello. La información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē asumirán responsabilidad alguna por las pérdidas o los daños que puedan derivarse, directa o indirectamente, del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por tanto, tiene un interés indirecto en Menē. |