
Este informe consta de dos partes y en él analizamos la dicotomía entre los precios actuales de las acciones, que según las métricas de valoración convencionales parecen extremadamente sobrevaloradas, y el oro. En la primera parte del informe (consulta El dilema del precio de las acciones y el oro – Parte I, 8 de marzo de 2021), identificamos los dos argumentos habituales que plantean los alcistas de la bolsa para justificar estas valoraciones:
1. El gran Gatsby: la pandemia, por negativa que fuera para la actividad económica a corto plazo, irá seguida de un periodo de expansión económica sin precedentes. Por lo tanto, el PIB subirá con rapidez y cerrará la brecha con los precios de las acciones.
2. La gran inflación: las acciones simplemente descuentan la inflación futura que acabará llegando tras décadas de tipos ultrabajos y de expansión de los balances de los bancos centrales.
Después examinamos más de cerca el primer argumento. Los defensores del escenario del gran Gatsby sostienen que, una vez que la pandemia de COVID-19 quede atrás, cuando haya suficiente gente vacunada y se recupere la normalidad, la actividad económica se disparará. Sin embargo, comprobamos que, para cerrar la brecha entre el PIB y los precios de las acciones, EE. UU. tendría que atravesar un periodo prolongado de expansión económica real muy elevada. Dada la magnitud de ese periodo expansivo, solo hay un precedente desde el final de la Segunda Guerra Mundial, y cuando comenzó, la economía estadounidense partía de una posición considerablemente mejor. Por tanto, para que se materialice el escenario del gran Gatsby, harían falta importantes estímulos monetarios y económicos (programas de infraestructuras y, posiblemente, una renta básica universal)[1]. Sin embargo, estos programas tendrían que financiarse íntegramente con deuda.
Por lo tanto, el dilema entre acciones y oro no desaparece en el escenario del gran Gatsby. De hecho, creemos que, si vemos un fuerte crecimiento económico en los próximos años, estará financiado por completo con deuda y, en consecuencia, el oro debería superar a las acciones, y no al revés.
Gráfico 1: La relación entre el precio de las acciones y el del oro ha aumentado en plena pandemia global de COVID
S&P500 $ / Oro $/ozt

Fuente: investigación de Goldmoney
En esta segunda parte del informe examinamos la otra posible justificación de los precios actuales de las acciones, el escenario de la gran inflación, y analizamos si es viable que las acciones superen al oro en un entorno así.
Escenario 2. La gran inflación
El escenario de la gran inflación asume que las valoraciones actuales de la renta variable simplemente descuentan una fuerte inflación futura. En un entorno inflacionista, los costes y los ingresos de una empresa aumentan en términos nominales. En igualdad de condiciones, los beneficios y, por tanto, las cotizaciones deberían subir al mismo ritmo que la inflación. Lo mismo ocurre con el PIB. Como los mercados de renta variable miran, hasta cierto punto, hacia el futuro, los precios de las acciones anticipan el impacto de la inflación antes de que se produzca en la economía real. Por tanto, si el mercado espera una fuerte inflación futura, las cotizaciones podrían desvincularse temporalmente de la realidad económica actual y las métricas de valoración, como la capitalización bursátil total sobre el PIB, empezarían a parecer muy infladas. Sin embargo, una vez que la inflación se materializa, el PIB nominal aumenta y las cotizaciones, los beneficios y el PIB vuelven a alinearse.A primera vista, este escenario parece intuitivo. Como ya hemos señalado antes, antes del estallido de la pandemia de COVID, la economía estadounidense, y por extensión la economía mundial, empezó a dar tumbos y fue necesaria una fuerte intervención de la Fed para controlar el mercado de repos. La Fed había recortado los tipos del 2,5 % en julio de 2019 al 1,75 % en diciembre, antes de que el COVID-19 llegara siquiera a las noticias. Los tipos del Tesoro a 10 años cayeron de más del 3 % al 1,5 % en ese mismo periodo (véase el gráfico 2).
Gráfico 2: La economía estadounidense empezó a mostrar signos de sobrecalentamiento a mediados de 2019, lo que obligó a la Fed a cambiar de rumbo %

Fuente: FRED, Goldmoney Research
Entonces concluimos que el ciclo de subidas había terminado y que probablemente veríamos pronto nuevos mínimos en las expectativas de tipos de interés reales y un nuevo máximo en el balance de la Fed. Lo que siguió fue verdaderamente inédito. La pandemia mundial de COVID-19 y los confinamientos posteriores hicieron que los precios de los activos se desplomaran y que la producción económica se contrajera al ritmo más rápido de la historia. La Fed no dudó y recortó los tipos hasta cero. Y, lo que es más importante, aumentó de forma agresiva su balance.
Desde finales de febrero hasta finales de mayo de 2020, la Fed añadió 3 billones de dólares en activos a su balance. Otros bancos centrales la siguieron. El BCE, por ejemplo, ha añadido 2,4 billones de euros a su balance desde marzo de 2020.
Gráfico 3: Tanto la Fed como el BCE aumentaron considerablemente su QE
Millones de $ Fed, millones de EUR BCE

Fuente: Bloomberg, Goldmoney Research
Esto empujó las expectativas de tipos de interés reales muy a la baja, con rendimientos de los TIPS a 10 años por debajo del -1 % por primera vez. Aunque las expectativas de inflación sufrieron un golpe inicial cuando se desató la pandemia y cayeron hasta casi el 0,5 % (breakeven a 10 años), pronto se recuperaron y ahora se sitúan en el 2,2 % (véase el gráfico 3).
Gráfico 3: Las expectativas de inflación implícitas cayeron bruscamente al principio, pero ahora han vuelto a superar el 2 %
% Rendimientos de los TIPS a 10 años

Fuente: FRED, Goldmoney Research
Una de las principales diferencias entre el escenario del gran Gatsby y el de la gran inflación es el tiempo. El crecimiento económico real en un año es limitado, pero el crecimiento nominal derivado de la inflación no lo es. En la primera parte de este informe nos preguntamos:
Incluso con un asombroso crecimiento anual del PIB del 5 % y una inflación del 2 %, se tardaría más de siete años en llegar ahí. ¿De verdad están las acciones descontando el año 2028 con una tasa de descuento del 0 %?
Como hemos demostrado, apenas ha habido periodos prolongados con un crecimiento real superior al 5 %. Sin embargo, en la década de 1970 hubo varios años en EE. UU. con un crecimiento del PIB nominal de dos dígitos debido a la alta inflación. Fuera de EE. UU. hay muchos ejemplos de PIB nominal que creció mucho más del 5 % porque la moneda se devaluó rápidamente. Por tanto, en nuestra opinión, el escenario de la gran inflación explica mejor los precios actuales de la renta variable que el del gran Gatsby. Pero ¿resuelve el enigma entre el precio de las acciones y el del oro? Es decir, ¿deberían las acciones superar al oro en el umbral de un gran periodo inflacionista?
En primer lugar, es importante hacerse una idea de cuánta inflación haría falta para que los precios actuales de la renta variable volvieran a alinearse con las valoraciones históricas. Una forma de estimarlo es analizar qué nivel de PIB nominal se necesita para que la capitalización bursátil total sobre el PIB vuelva a niveles razonables. Como recordatorio, en la primera parte de este informe mostramos que la capitalización bursátil total sobre el PIB se sitúa en un asombroso 193 %. Históricamente, la media «sostenible» de la capitalización bursátil total sobre el PIB rondaba el 100 % (fue del 120 % en los últimos 10 años).
Cabe argumentar que el PIB actual está muy afectado por los confinamientos. Así que, a efectos del argumento, supongamos que el PIB nominal de EE. UU. vuelve a los niveles previos a la COVID cuando la economía reabra[2]. En ese caso, el PIB de EE. UU. partiría de 21,4 billones de dólares. Por tanto, el PIB nominal tendría que aumentar un 86 % para devolver la ratio de capitalización bursátil total sobre el PIB al 100 % (40 billones de dólares), o un 63 % para llevarla al 120 % (35 billones de dólares). Supongamos también que la economía estadounidense crece un 2 % en términos reales a largo plazo una vez que haya vuelto a los niveles previos a la COVID. En un periodo de 5 años, eso llevaría el PIB nominal a solo 23,6 billones de dólares. Es decir, le corresponde a la inflación cubrir la diferencia. Por tanto, la inflación tendría que promediar un 10 % para alinear los precios de las acciones con el PIB en 5 años. Y eso requeriría que las cotizaciones se mantuvieran planas durante los próximos 5 años. ¿Miran tanto hacia el futuro los mercados de renta variable? ¿Cuánta inflación se necesita para realinear las cotizaciones en un plazo más corto? La tabla siguiente da una respuesta.
Tabla 1: Inflación necesaria para que la renta variable vuelva a alinearse con el PIB de EE. UU.
$tn
Fuente: Análisis de Goldmoney
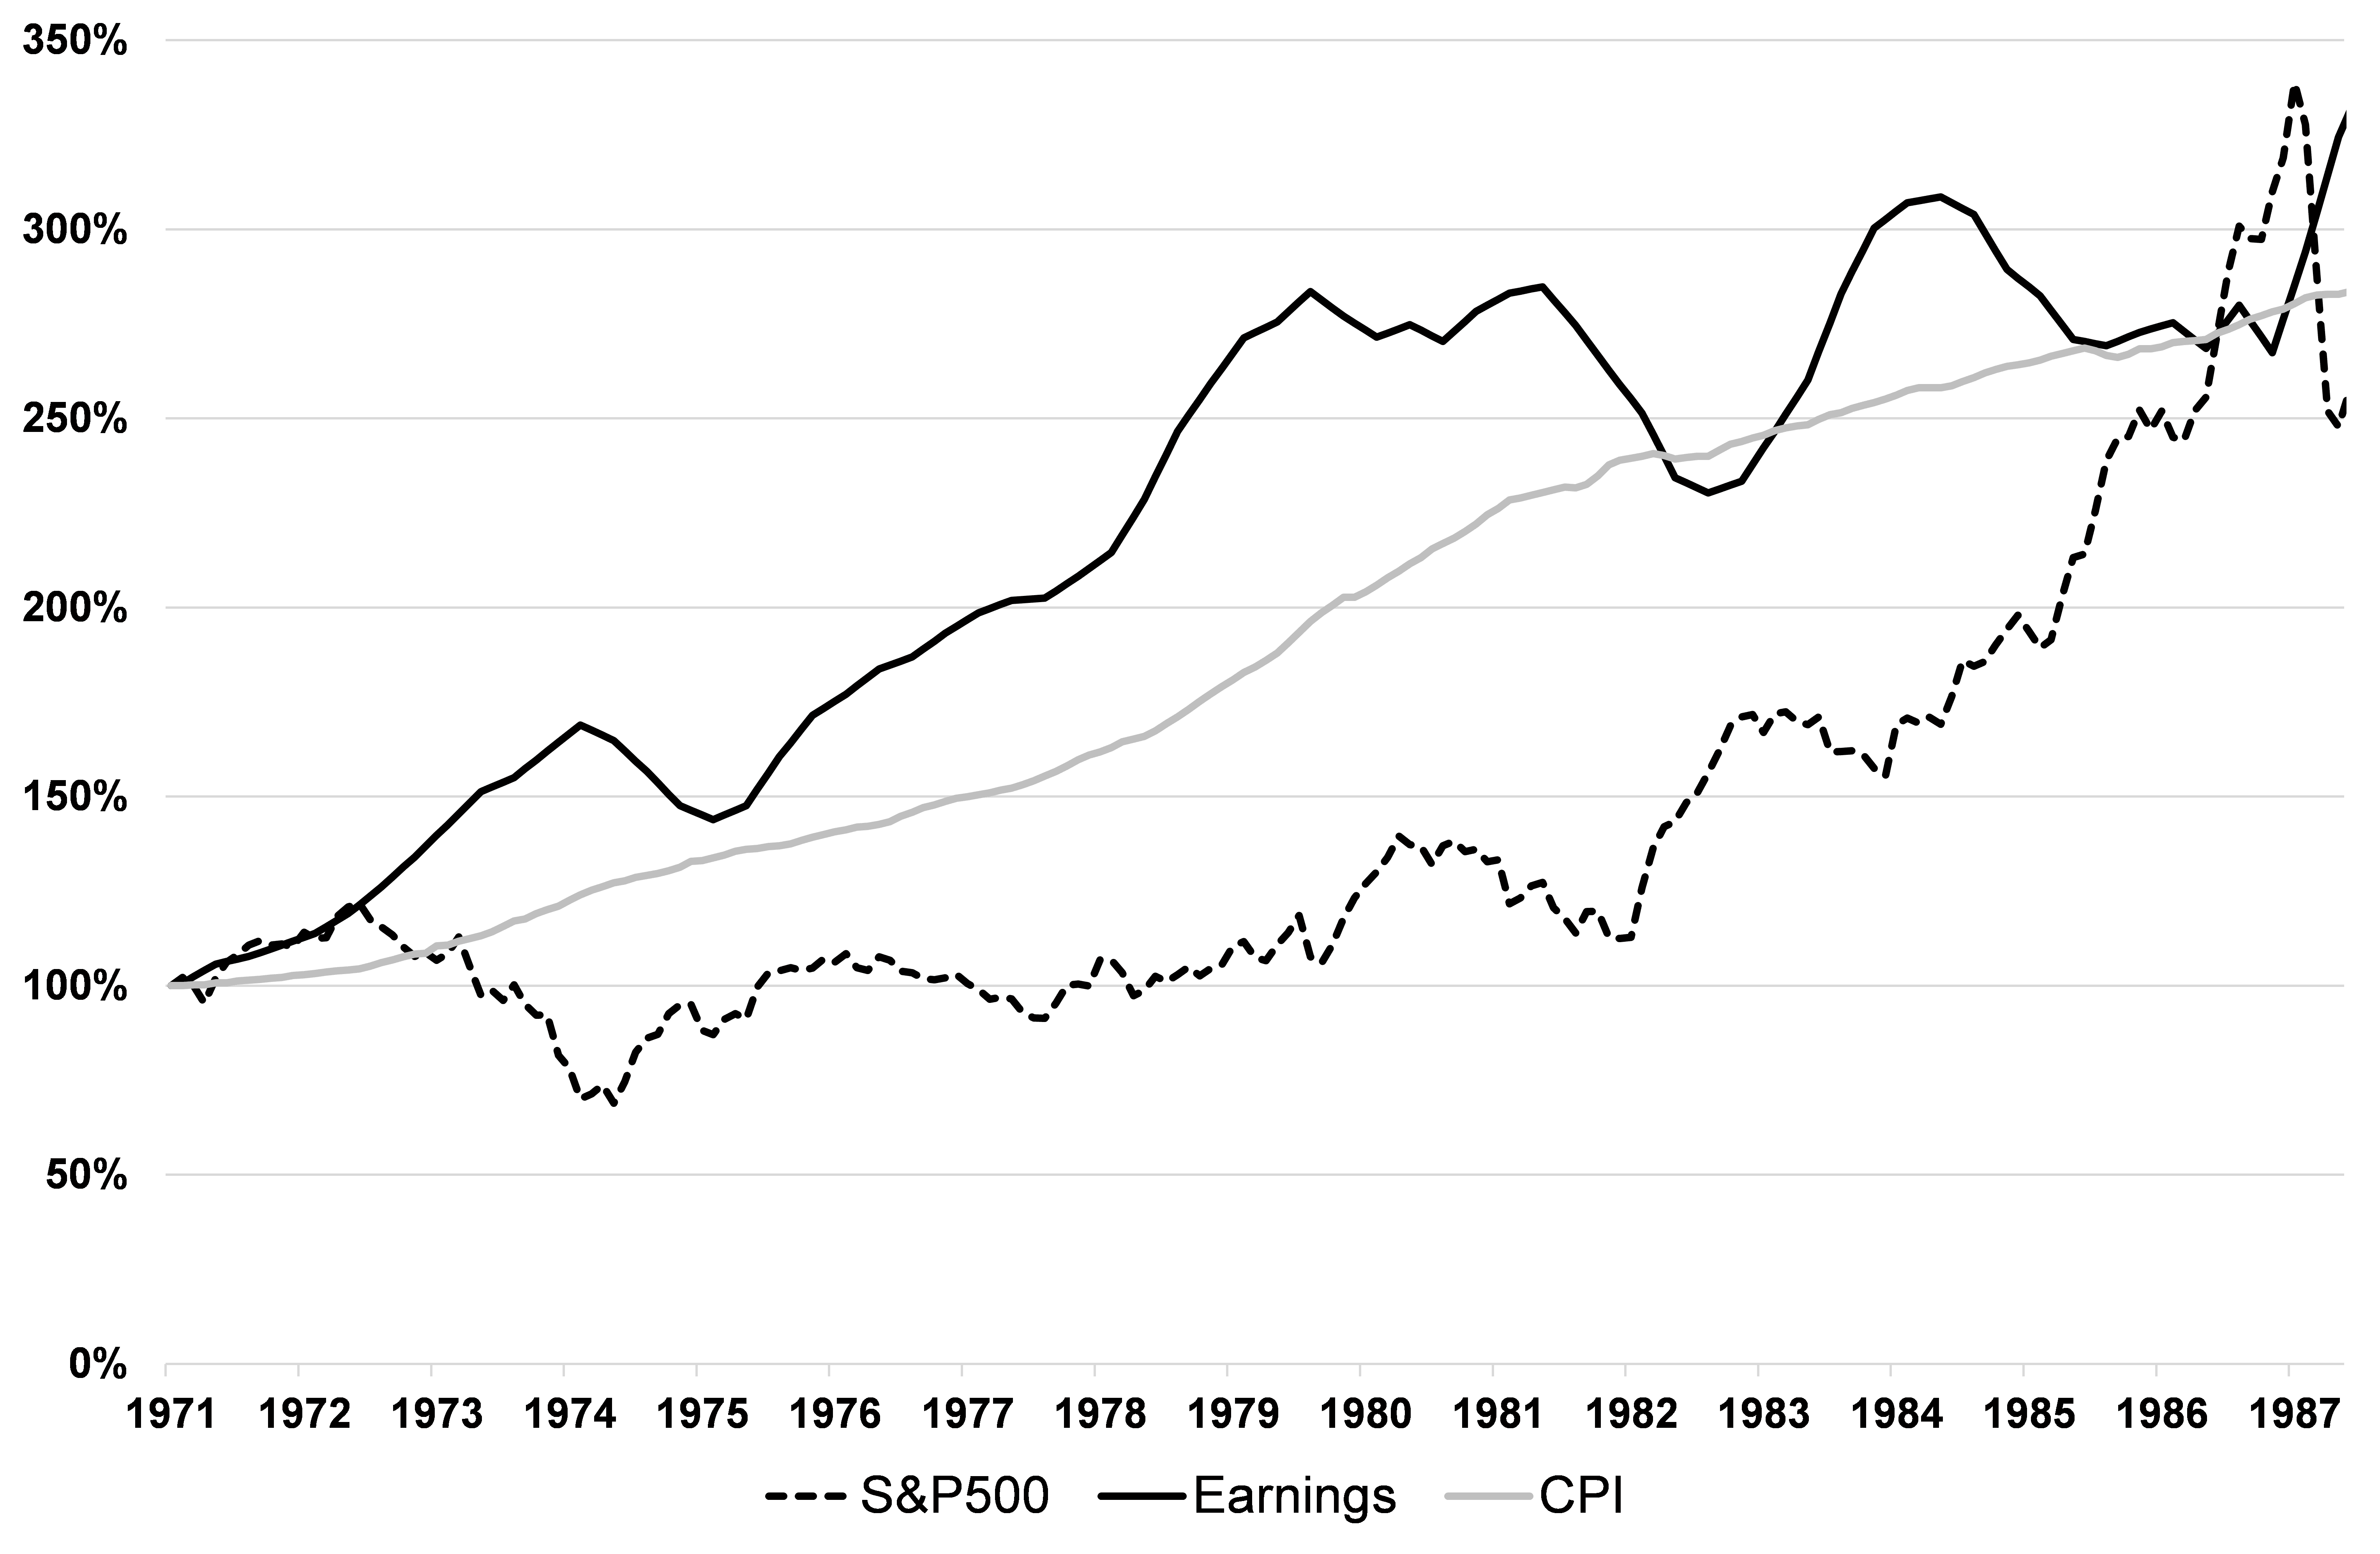
Como resultado, para que la valoración de las acciones tenga sentido incluso a largo plazo, tendría que producirse una inflación MUY alta. Sin embargo, si miramos atrás a anteriores episodios de inflación elevada, vemos que las acciones no protegieron tan bien a los inversores frente a la inflación. Después de que el presidente Nixon suspendiera temporalmente en 1971 la convertibilidad del USD en oro, poniendo fin de facto al patrón oro, EE. UU. entró en un periodo prolongado de inflación muy alta que no terminó hasta principios de la década de 1980. Los ingresos de las empresas subieron con la inflación, pero las cotizaciones se quedaron rezagadas. De hecho, las cotizaciones tardaron 17 años en alcanzar a la inflación (véase el Gráfico 2)
Gráfico 2: Aunque los beneficios empresariales subieron con la inflación en la década de 1970, las cotizaciones se rezagaron
 Fuente: FRED, Análisis de Goldmoney
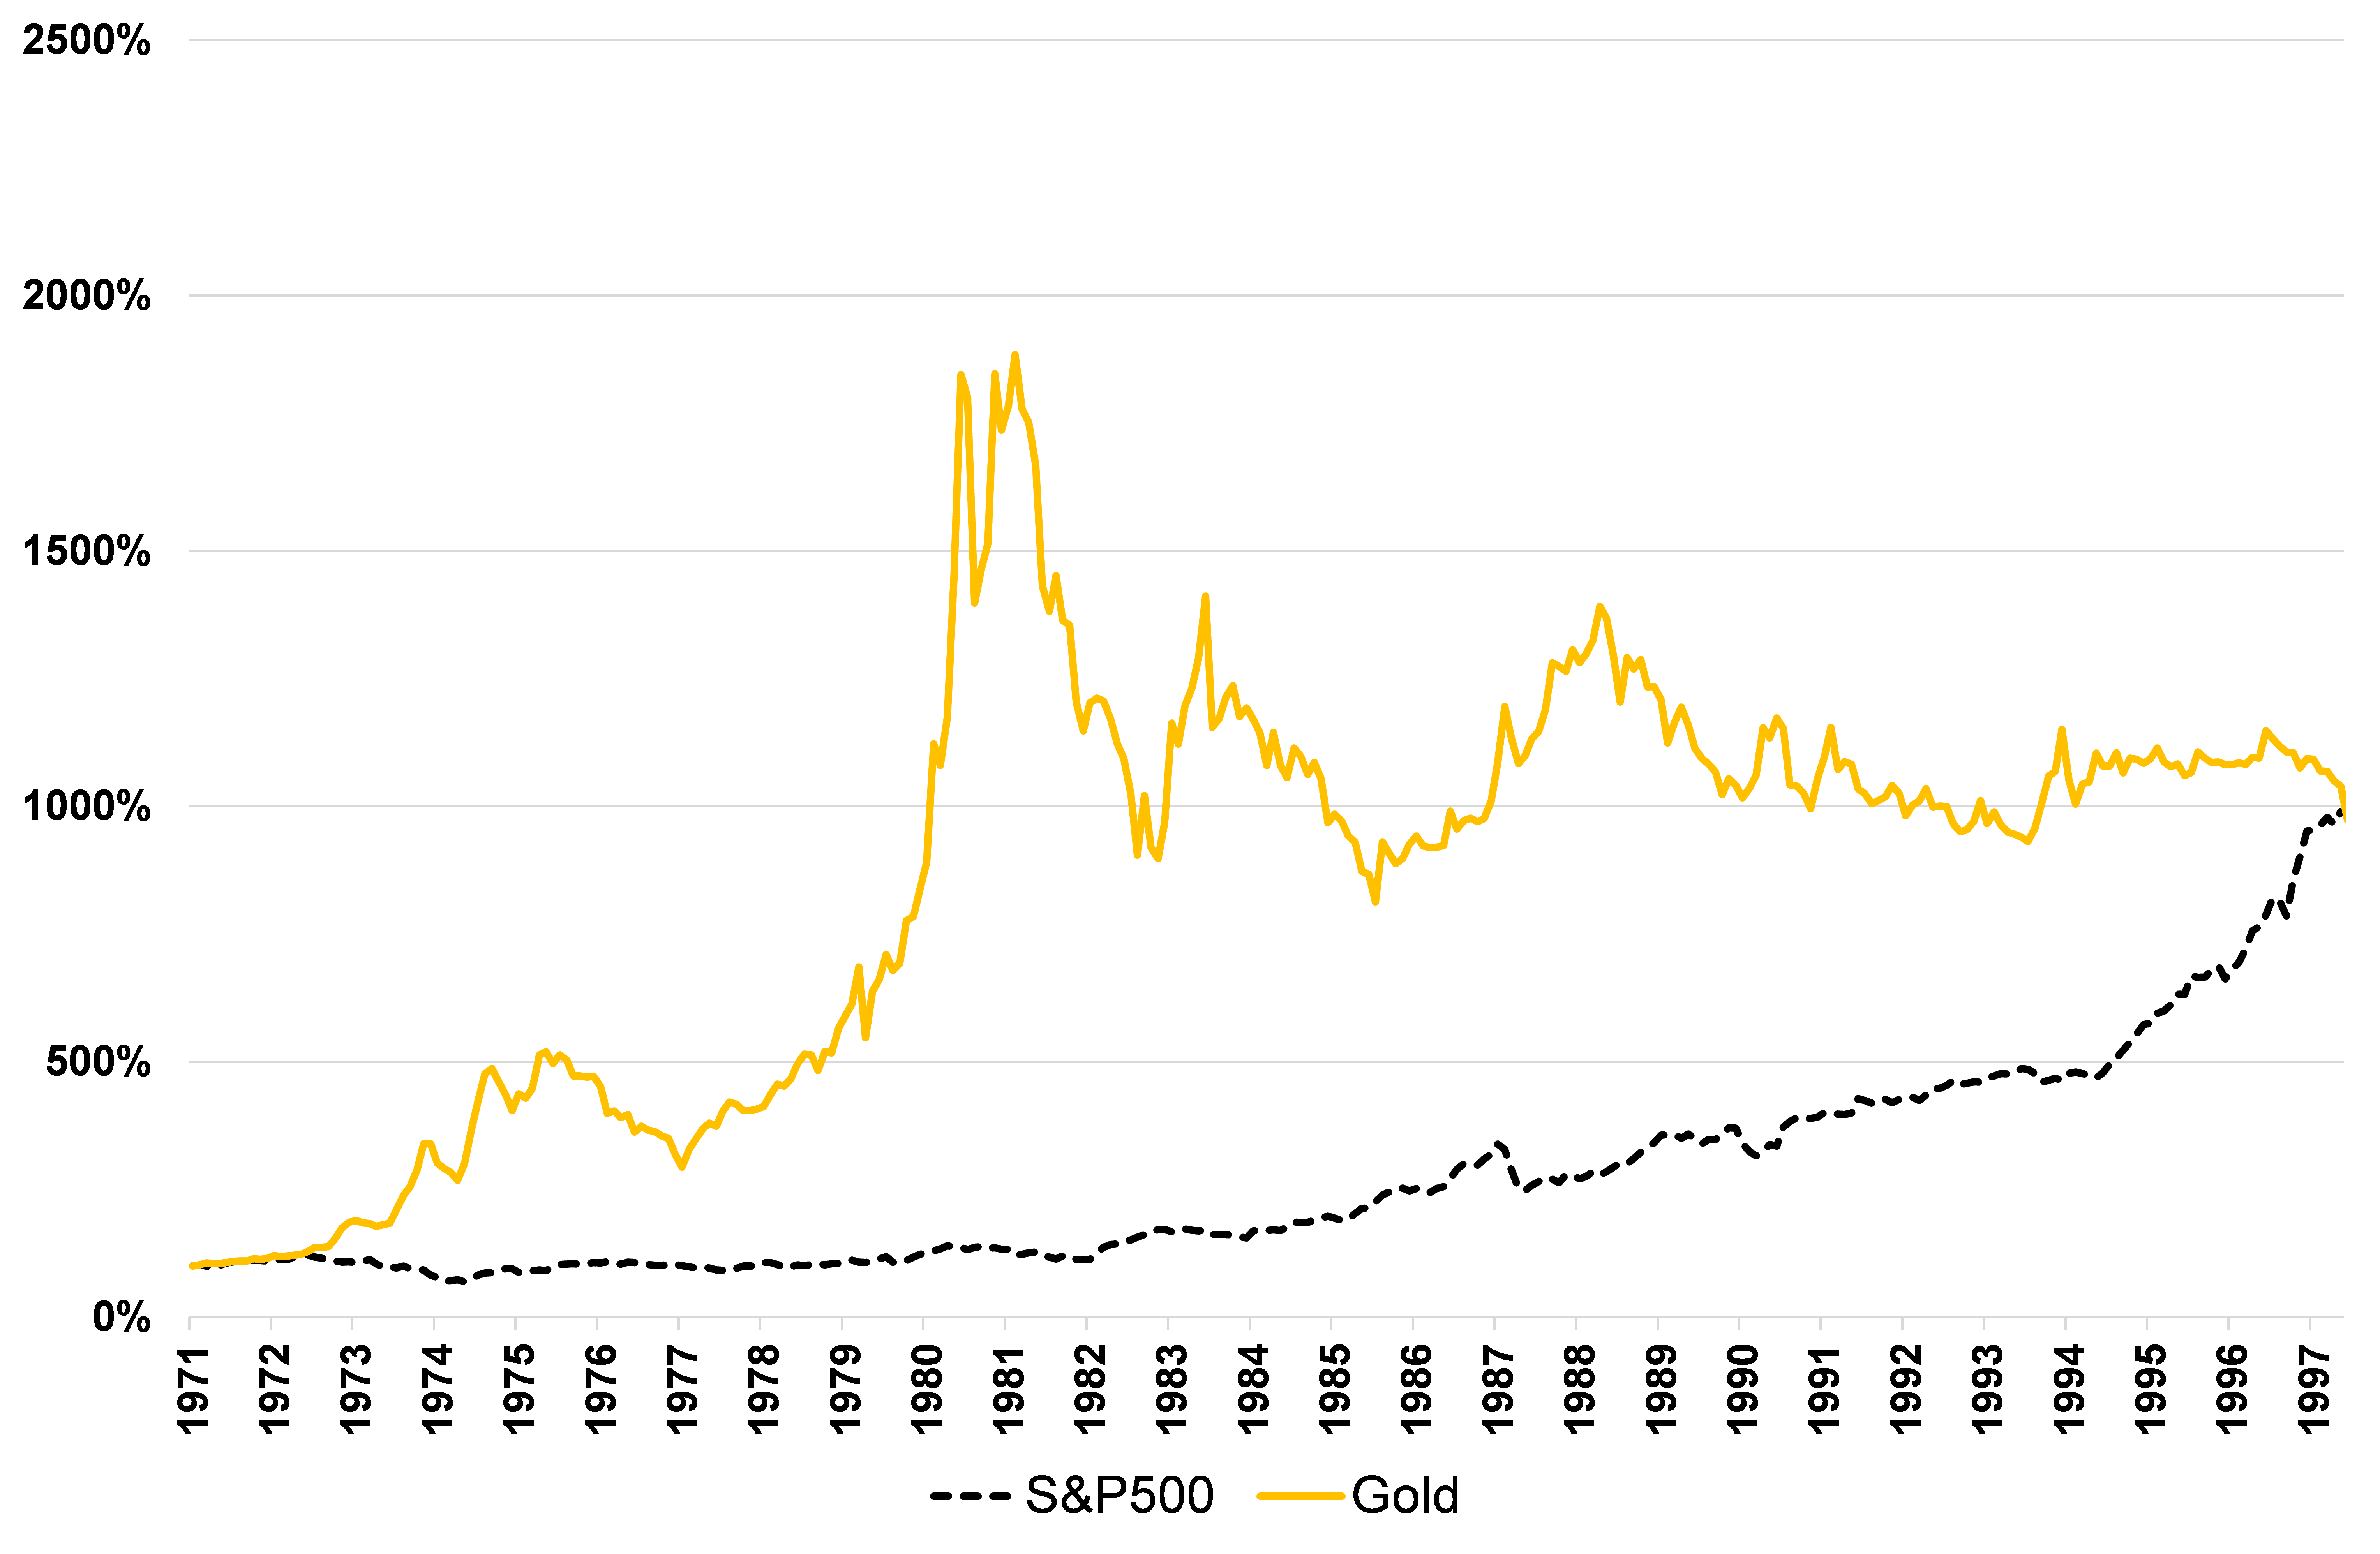
Por tanto, históricamente invertir en acciones no ha sido una gran forma de protegerse frente a una inflación futura muy alta. El oro, en cambio, se adelanta a la inflación. En cuanto a la relación entre acciones y oro en periodos de alta inflación, el S&P500 tardó 27 años, desde 1971, en alcanzar al oro (véase el gráfico 4)
Gráfico 4: El oro descontaba la inflación futura de forma mucho más eficiente que las acciones durante la década de 1970
 Fuente: Bloomberg, Análisis de Goldmoney
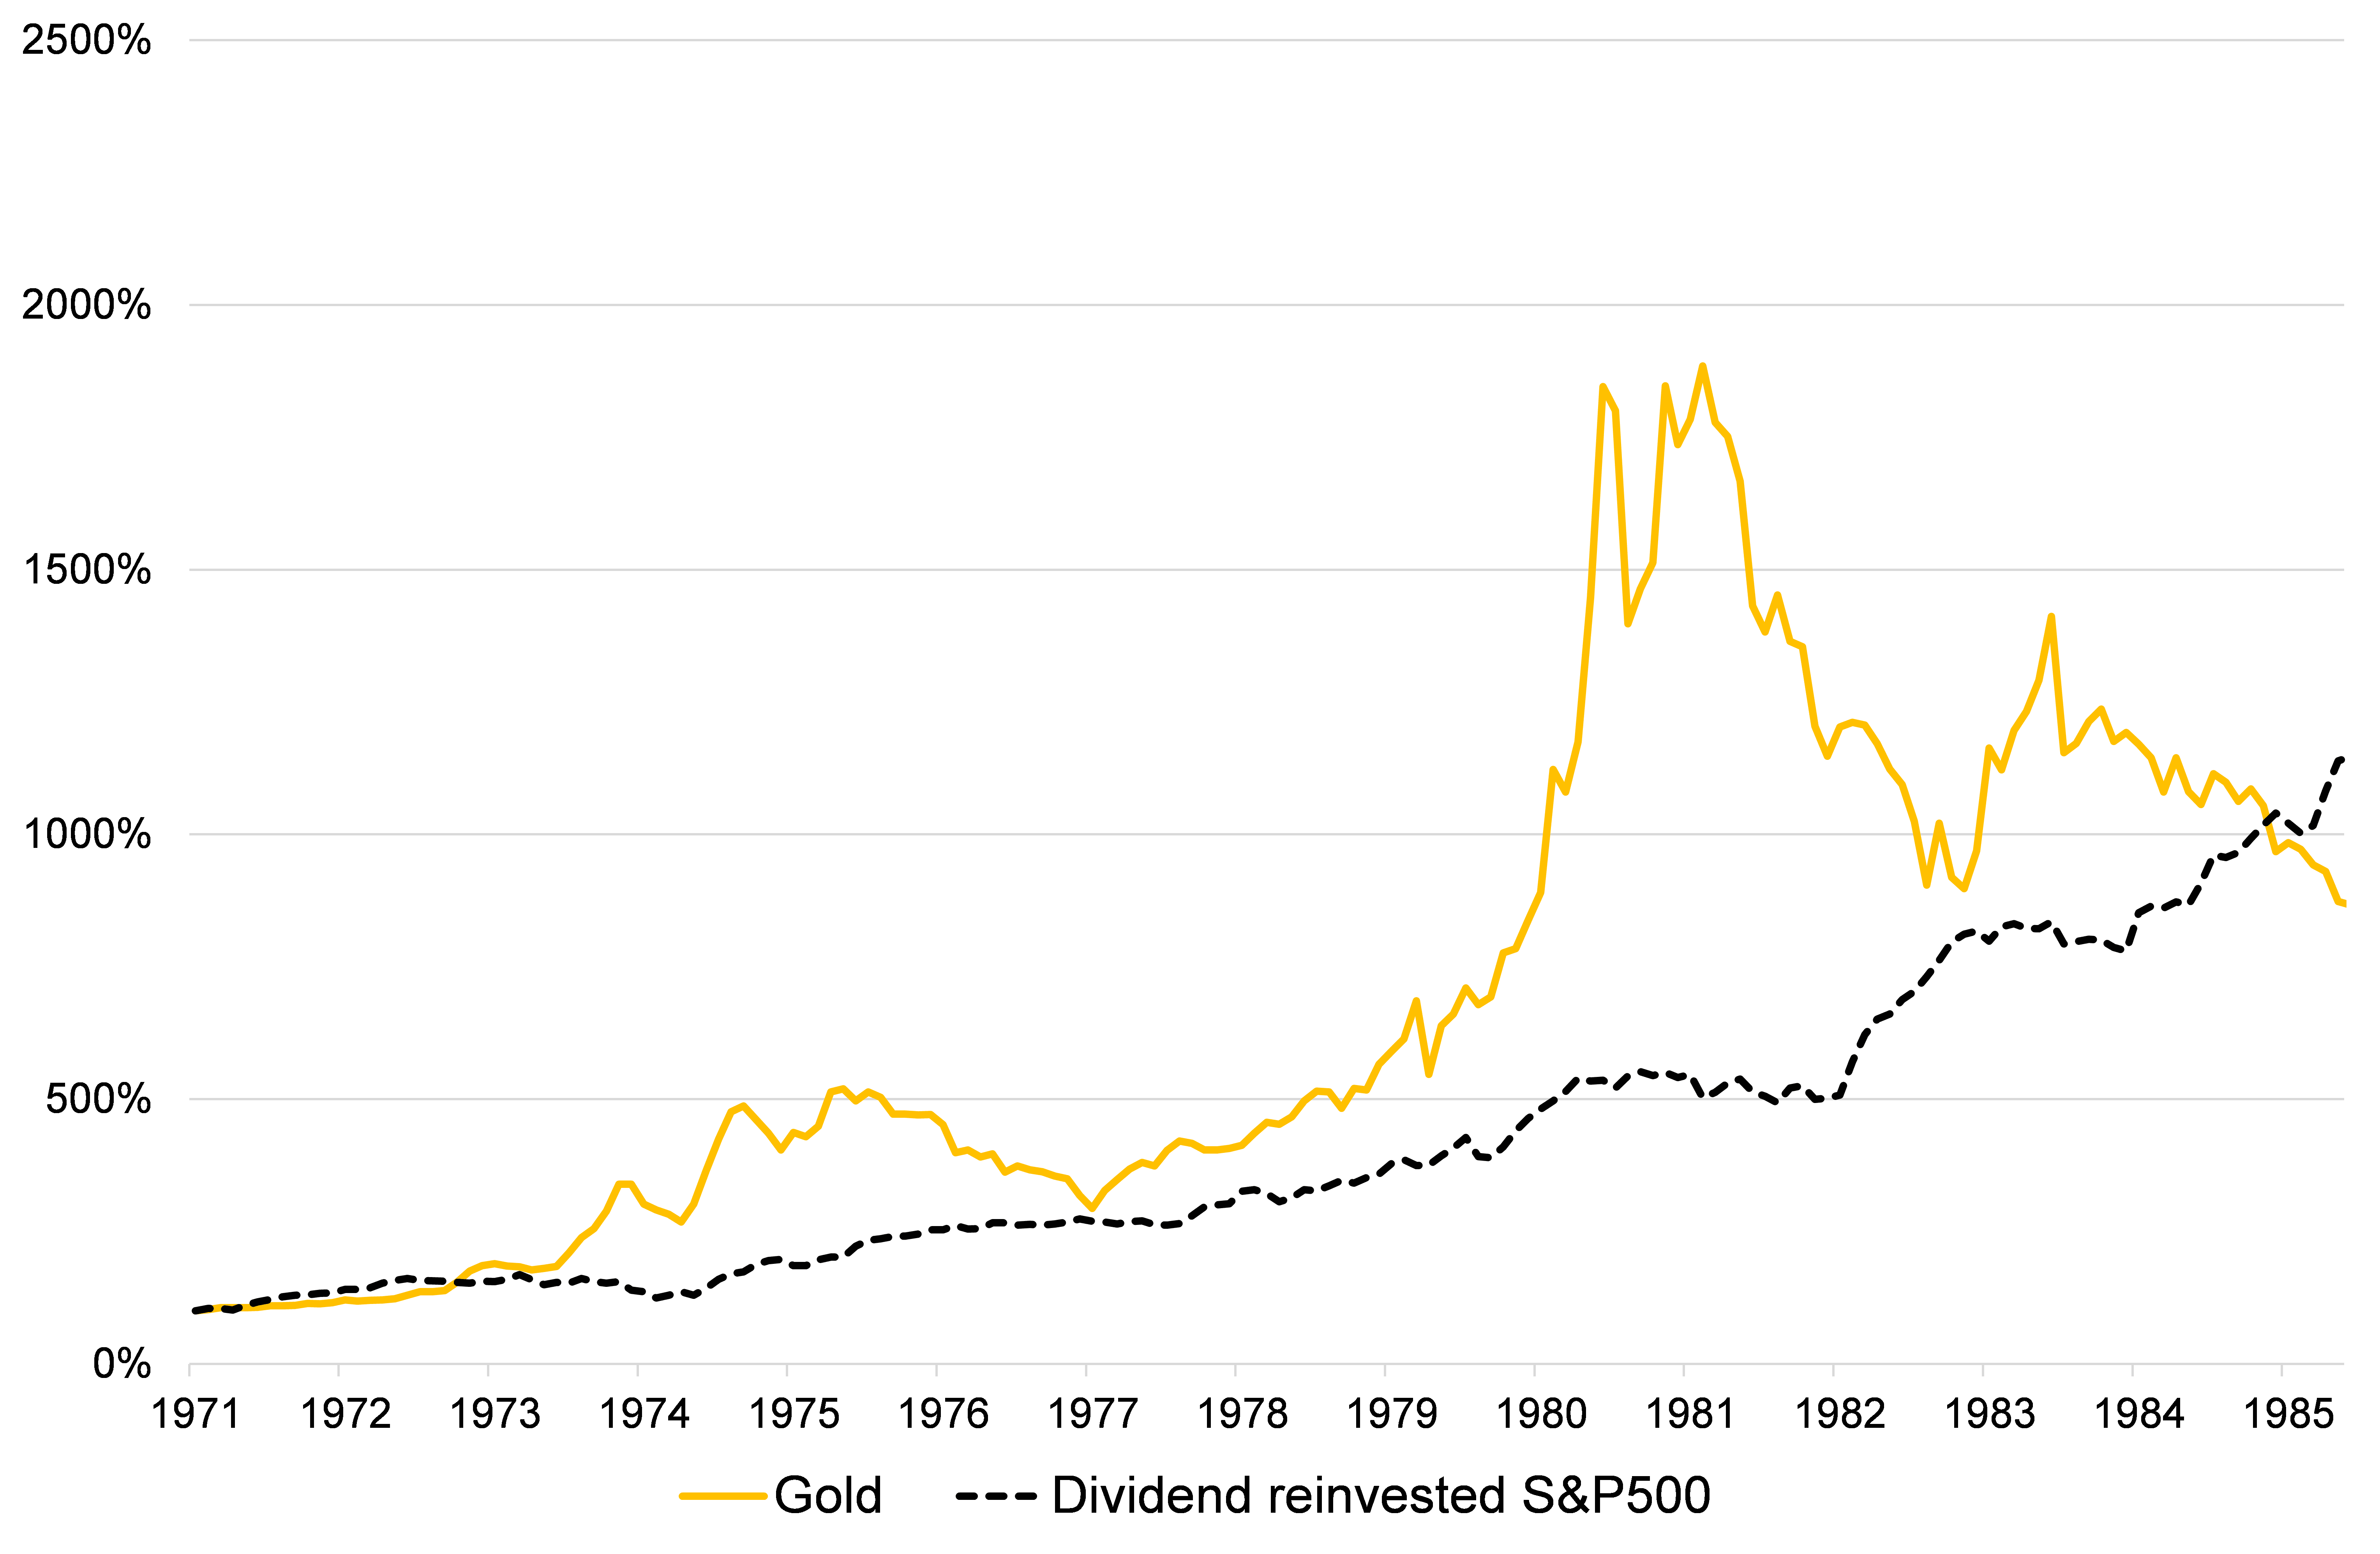
Podría argumentarse que las acciones también pagan dividendos, así que sería injusto comparar solo los precios. Pero incluso teniendo en cuenta los dividendos, el S&P500 rindió muchísimo menos que el oro tanto en la antesala como durante los años de inflación de dos dígitos (véase el gráfico 5).[3] Cuando la inflación alcanzó su máximo a principios de la década de 1980, el oro había superado a las acciones con dividendos reinvertidos en un asombroso 1500 %. Las acciones con dividendos reinvertidos tardarían 14 años completos en alcanzar al oro, a pesar de que el precio del oro cayó con fuerza desde sus máximos cuando el presidente de la Fed, Volcker, subió los tipos de forma agresiva, por encima del 20 %, para combatir la inflación.
Gráfico 5: Incluso con dividendos reinvertidos, las acciones rindieron muchísimo menos que el oro durante la inflación de la década de 1970
 Podría argumentarse que, aunque la inflación y las expectativas de inflación han aumentado recientemente, hasta ahora no hemos visto que la política monetaria sin precedentes de los últimos 12 meses se traduzca en un movimiento equivalente de la inflación de los precios al consumo. En cambio, ha provocado casi exclusivamente inflación en los precios de los activos. Esto es muy distinto de la década de 1970, que registró una inflación asombrosa en todos los bienes y servicios. ¿Debería el oro seguir superando a las acciones en un escenario así?
Tenemos un ejemplo histórico de un entorno monetario que condujo principalmente a inflación en los precios de los activos, con una inflación de precios al consumo relativamente moderada medida por el IPC. Es el periodo de política monetaria extrema posterior a la gran crisis financiera. La Fed empezó a recortar sus tipos de interés oficiales en septiembre de 2007, cuando se desató la crisis de las hipotecas subprime. A partir de septiembre de 2008, expandió su balance de forma agresiva. En diciembre de 2008 ya había reducido los tipos a cero.
Observamos que el oro superó a las acciones durante al menos 4 años desde cualquiera de estos puntos de partida (véase el gráfico 5). De hecho, medido desde la primera vez que la Fed recortó los tipos en 2007, el oro superó a las acciones durante 11 años.
Gráfico 5: El oro superó a las acciones (S&P500) en un entorno en el que la inflación se producía principalmente en los precios de los activos
 Fuente: Análisis de Goldmoney
En resumen:
1. Consideramos poco plausible el escenario del gran Gatsby, con una explosión del crecimiento económico real en los próximos años, salvo que se apoye en un enorme gasto en infraestructuras financiado íntegramente con una expansión sin precedentes de la deuda. Sin embargo, esa expansión de la deuda favorecería al oro frente a las acciones.
2. Consideramos plausible el escenario de la gran inflación, pero también en este esperamos que el oro supere a las acciones
3. Si no se da ninguno de los dos escenarios, las acciones sufrirán una corrección significativa. Esto acabaría obligando de nuevo a la Fed a intervenir, lo que también favorecería al oro (aunque la corrección inicial de las acciones también puede afectar negativamente al precio del oro, pero mucho menos y solo durante un breve periodo). Así pues, en nuestra opinión, aunque el momento oportuno sigue siendo difícil de determinar, esperamos que el oro supere a las acciones en los próximos años.
[1] Si eso sería suficiente es otra cuestión
[2] Como ya hemos explicado antes, hay muchas razones para argumentar que probablemente no será así.
[3] Hemos supuesto que los dividendos tributan al 22 % actual y hemos aplicado costes mínimos de comisiones de intermediación y, posiblemente, comisiones de gestión de 25 puntos básicos al año. Los costes reales de mantener una cartera que replique fielmente el S&P500 probablemente sean mucho mayores.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney ni de Menē, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes prestan asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Toda la información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por cualquier pérdida o daño que pueda derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por tanto, tiene un interés indirecto en Menē.